
市場概要:
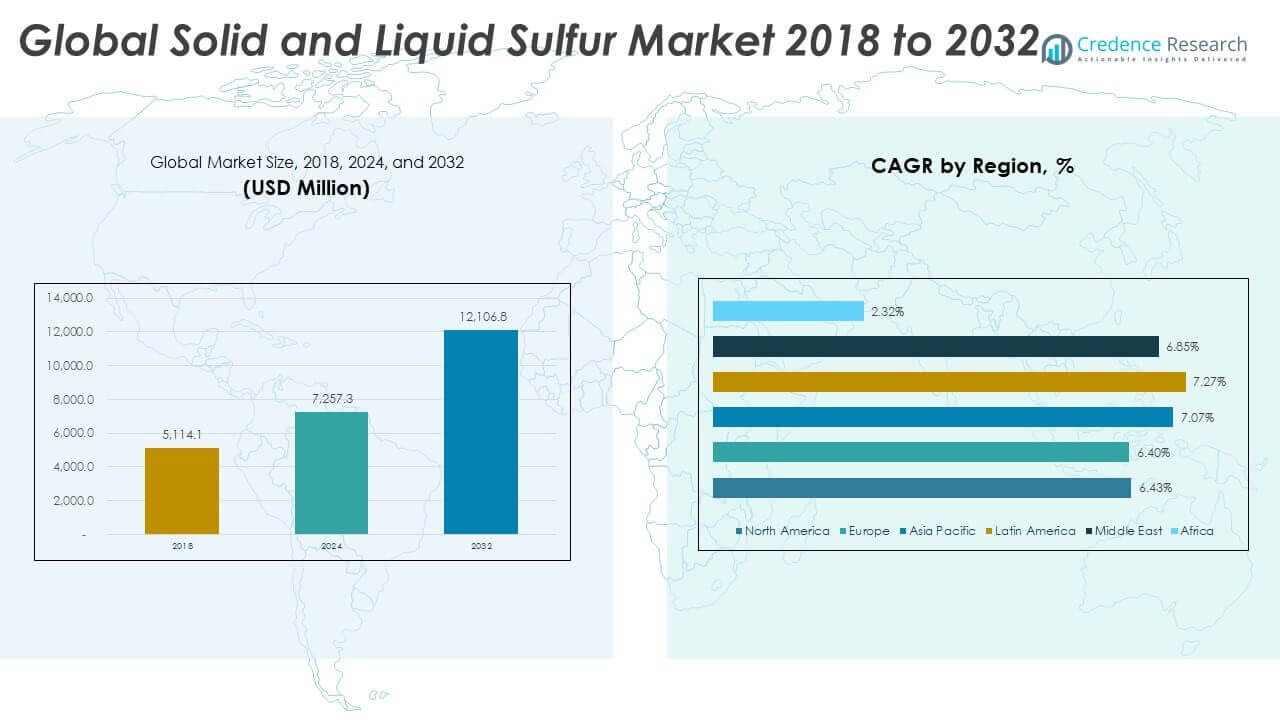
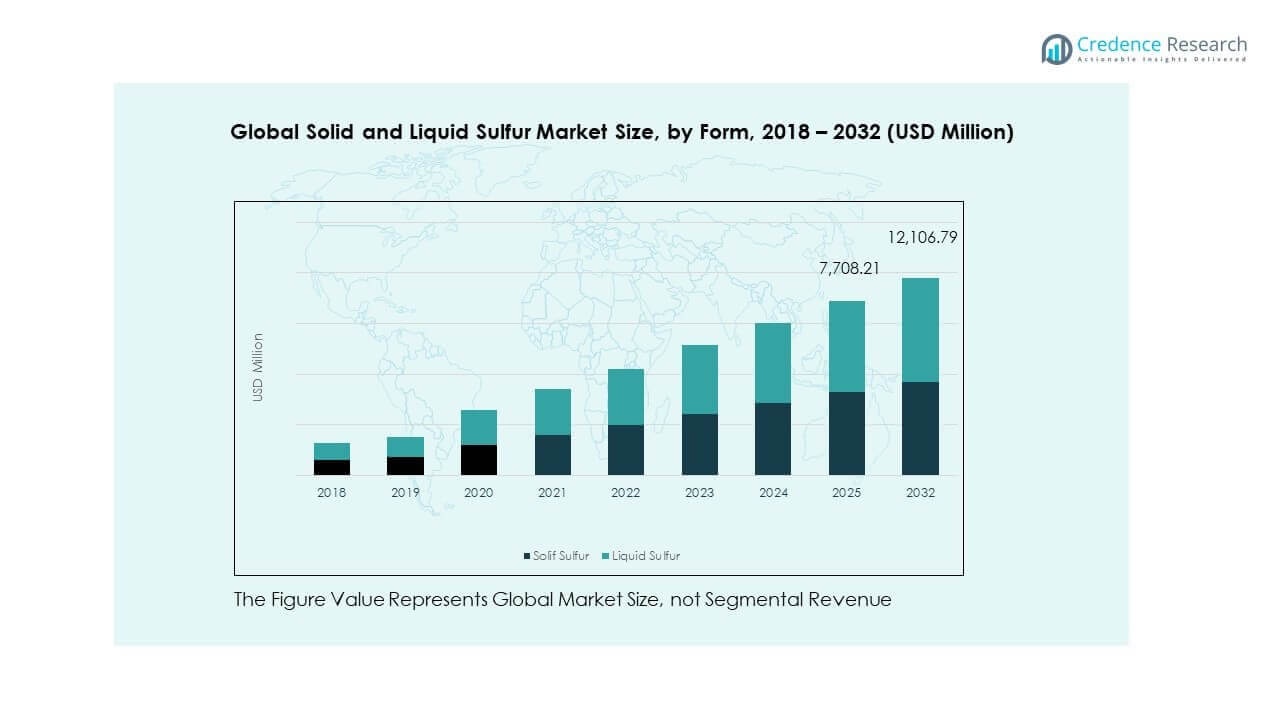
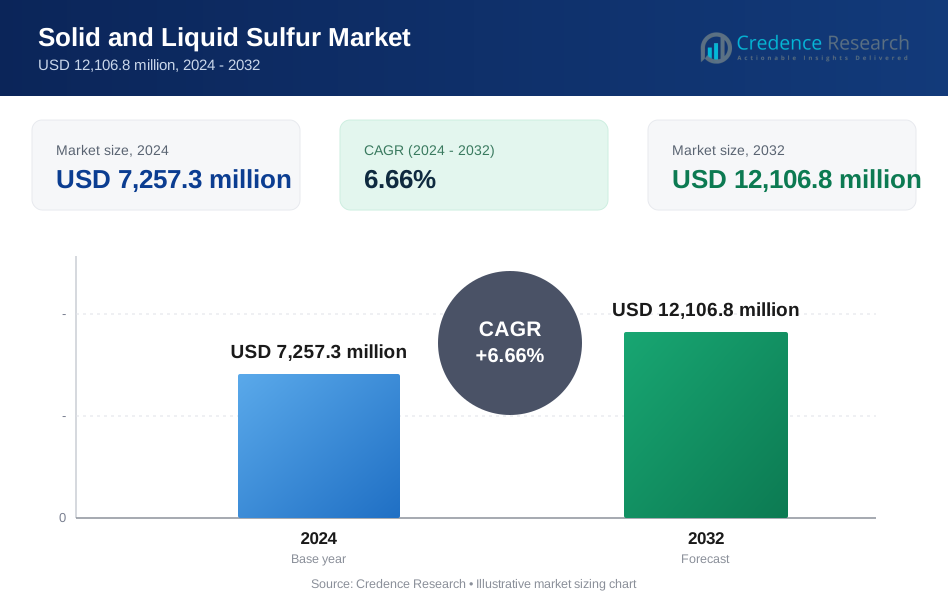
世界の固体および液体硫黄市場の規模は、2018年に51億1,410万米ドルから2024年に72億5,730万米ドルと評価され、予測期間中に年平均成長率6.66%で2032年までに121億680万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の固体および液体硫黄市場規模 | 72億5,730万米ドル |
| 固体および液体硫黄市場、CAGR | 6.66% |
| 2032年の固体および液体硫黄市場規模 | 121億680万米ドル |
市場は主に、肥料製造、特にリン酸塩系肥料における硫酸生産のための硫黄の高い需要によって牽引されています。アジア太平洋およびラテンアメリカでの農業活動の拡大により、肥料の使用が増加しています。石油精製も加水脱硫プロセスを通じて硫黄の需要に寄与しています。硫黄は産業用化学品、鉱業、水処理においても重要な役割を果たし、市場の安定性を支えています。製油所での硫黄回収の統合により、安定した供給が確保されています。環境規制とクリーン燃料の義務化により、硫黄の捕捉と流通が強化されています。これにより、硫黄は世界の商品フローにおいて重要な役割を果たしています。
アジア太平洋地域は、中国やインドなどの国々からの強い肥料需要により、市場をリードしており、国内の農業および化学産業によって支えられています。北米とヨーロッパは、精製および産業用途を通じて安定した消費を示しています。中東は、エネルギー生産に結びついた統合回収システムを持つ主要な輸出国として際立っています。ラテンアメリカは、農業と輸入によって支えられ、高成長地域として台頭し続けています。アフリカは初期段階の市場であり、貿易とインフラの改善を通じて徐々に拡大しています。これは、明確な成長回廊を持つバランスの取れた世界的な分布を反映しています。
市場の洞察:
- 世界の固体および液体硫黄市場は、2018年に51億1,410万米ドルと評価され、2024年には72億5,730万米ドルに達し、2032年には121億680万米ドルに達すると予測されており、予測期間中に年平均成長率6.66%で拡大しています。
- アジア太平洋地域は、2024年に約33.4%のシェアで市場をリードし、中国とインドでの強い肥料需要に支えられ、次いで成熟した化学セクターによるヨーロッパが約26.6%、大規模な精製能力に支えられた北米が約23.4%です。
- ラテンアメリカは最も成長が速い地域で、2024年には約9.1%のシェアを持ち、農業用肥料の使用拡大、リン酸塩生産の拡大、硫黄輸入への依存増加に支えられています。
- 形状別では、液体硫黄が2032年に約63.6%のシェアを占め、連続的かつ溶融状態の原料を好む精製および化学処理での使用が高まっています。
- 固体硫黄は2032年に約36.4%のシェアを占め、肥料のブレンド、保管効率、農業用大量流通における顆粒および粉末形態の需要が強いです。
市場の推進要因
主要農業経済における肥料製造での硫黄需要の増加
肥料生産者は、リン酸ベースの肥料での硫黄の使用増加により、世界の固体および液体硫黄市場を牽引しています。硫酸はリン酸肥料の生産と作物の栄養素配合において重要な役割を果たします。インドや中国のような国々での農業生産の拡大が硫黄需要を押し上げています。人口増加の圧力と食料安全保障プログラムがアジア太平洋およびアフリカでの肥料の適用を増加させています。高効率肥料を促進する政府の取り組みも硫黄の使用を強化しています。土壌の微量栄養素欠乏に関する意識の高まりが市場に利益をもたらします。作物の収量向上は硫黄を含む配合に依存しています。肥料供給チェーンを強化し、長期的な成長を支えます。
規制燃料仕様による石油精製での硫黄使用の増加
厳しい燃料品質規制が石油精製所からの硫黄回収を促進しています。精製所は水素化脱硫プロセスを使用してディーゼルおよびガソリンから硫黄を除去します。低硫黄燃料の義務が世界的に拡大する中、世界の固体および液体硫黄市場は恩恵を受けています。米国およびヨーロッパ市場は厳しい硫黄制限を実施しており、安定した需要を生み出しています。アジア太平洋諸国も世界基準を満たすために精製能力をアップグレードしています。硫黄は精製中に酸性原油から回収され、下流の消費者に販売されます。回収システムはより効率的になり、高純度の硫黄を生産しています。これにより、循環型精製経済を支え、市場供給の安定を確保しています。
- 例えば、サウジアラムコの精製所は、毎年数百万トンの元素硫黄をクラウス技術を通じて回収しています。これにより、循環型精製経済と安定した硫黄供給を支えています。
化学製造および産業用途からの需要の増加
硫黄は、複数の化学製品生産ラインで広く使用されています。メーカーは硫酸、二硫化炭素、その他の主要な工業用化学物質のために硫黄に依存しています。世界の固体および液体硫黄市場は、ゴム、鉱業、洗剤、繊維セクターでの需要から利益を得ています。金属鉱業における鉱石の浸出と浮選において中心的な役割を果たしています。北米、ヨーロッパ、東アジアの工業地帯は安定した下流消費を生み出しています。インフラの成長と金属需要の増加は鉱業用化学物質を後押しします。これらのセグメントは多様で安定した市場基盤を作り出します。硫黄の多用途性はその工業的価値を支え続けています。
- 例えば、BASFは100万トンを超える容量の化学コンプレックスと統合された複数の硫酸プラントを運営しています。硫黄の多用途性は長期的な工業的関連性を強化します。
医薬品、農薬、水処理における応用の拡大
健康意識の高まりと環境安全規制は、ニッチな用途での硫黄の使用を促進しています。製薬業界は特定の抗生物質や皮膚科治療のために硫黄ベースの化合物を使用しています。世界の固体および液体硫黄市場は、作物保護に不可欠な農薬の生産も支えています。都市化は清潔な水の需要を刺激し、硫黄ベースの凝集剤が処理に役立っています。これらのセクターは安定した非農業需要プールに貢献しています。世界的な健康支出の増加と食料安全保障の懸念は市場拡大を支えています。新興国は硫黄処理ソリューションを使用して水インフラを改善しています。それは多様な応用分野での勢いを維持しています。
市場動向
天然ガスおよび代替源からの硫黄回収へのシフト
天然ガス処理プラントは、製油所の生産を補完する主要な硫黄生産者となっています。世界の固体および液体硫黄市場は、酸性ガス埋蔵量からの硫黄回収の増加というトレンドを目の当たりにしています。カタールやサウジアラビアのような国々はガスベースの硫黄輸出をリードしています。オイルサンドやLNGプロジェクトからの回収は硫黄の供給を拡大します。技術のアップグレードは収率と硫黄の純度を向上させます。このシフトは世界的な供給を安定させ、製油所への依存を減らします。ガスから調達された硫黄はしばしば肥料グレードの基準を満たします。それは調達の景観を広げ、貿易のダイナミクスを改善します。
主要輸出地域における物流と貯蔵インフラの統合
硫黄生産が過剰な国々は、バルク貯蔵と港湾取扱能力に投資しています。世界の固体および液体硫黄市場は、輸出効率の向上と取扱コストの削減から利益を得ています。中東の生産者は自動化された貯蔵ドームと密閉型コンベアシステムを展開しています。カナダとロシアも鉄道と海上輸送ネットワークを強化しています。統合された物流は天候の影響や汚染リスクを軽減します。高純度の硫黄はより信頼性高くエンドユーザーに届きます。インフラの拡大は長期的な貿易パートナーシップをサポートします。それはアジアやアフリカの高需要地域への安定した供給を確保します。
- 例えば、ADNOCのルワイスターミナルには40,000トンの硫黄貯蔵ドームと粉塵抑制システムを備えた船積みコンベアがあります。
粒状硫黄と特殊包装形式への注目の高まり
精製業者と加工業者は、液体硫黄を固体の粒状に変換して取り扱いを改善しています。グローバルな固体および液体硫黄市場は、粉塵が少なく湿気の少ない製品へのこのシフトを反映しています。粒状硫黄は、貯蔵の安定性が高く、肥料への適用が容易です。乾燥バルクのトレーダーや統合肥料会社からの需要が増加しています。専門の袋や密封容器は、こぼれや品質の低下を防ぎます。購入者は長距離輸送のためにこれらの形式を好みます。これは、輸送および適用チェーン全体で製品の使いやすさを向上させます。包装の革新は、進化するエンドユーザーの期待に合わせています。
- 例えば、サウジアラムコのジュバイルにある造粒施設は、年間500万トン以上をバルクキャリアで輸出しています。粒状は輸送中の粉塵や固結を減らし、エンドユーザーによる直接適用をサポートします。
硫黄の輸出入活動におけるデジタルトラッキングと貿易監視
グローバルトレーダーは、硫黄の在庫と税関書類を管理するためにデジタルツールを採用しています。グローバルな固体および液体硫黄市場は、リアルタイムの出荷可視性のためにトレーサビリティプラットフォームを受け入れています。ブロックチェーンとIoTベースのシステムが貨物の品質と配達スケジュールを追跡します。輸出業者は、気象とルート計画のために衛星リンクプラットフォームを使用します。大規模な購入者は、リアルタイムの価格ベンチマークを使用して調達を最適化します。これらのツールは、リスク、遅延、および紛争を減少させます。デジタルシステムは、国境を越えた取引の透明性を向上させます。それはサプライチェーンのパフォーマンスを向上させ、硫黄取引における信頼を構築します。
市場の課題分析
原油生産と精製所の運営の変動が硫黄の供給に影響を与える
グローバルな固体および液体硫黄市場は、石油とガスの供給の変動にさらされています。精製所は副産物として硫黄を生産するため、生産は燃料処理活動によって変動します。地政学的緊張や供給削減が硫黄の生産を混乱させます。COVID-19パンデミックは精製所の減速を引き起こし、硫黄の量を減少させました。OPECの決定やシェール生産の動向が硫黄の価格に影響を与えます。市場のプレーヤーは、不確実な供給のために在庫計画に課題を抱えています。輸入依存地域は安定した供給を維持するのに苦労しています。これが価格の変動と調達の不確実性を生み出します。
輸送と貯蔵における環境規制と取り扱いの制約
硫黄の輸送と貯蔵は、その反応性のために環境リスクをもたらします。グローバルな固体および液体硫黄市場は、安全な取り扱い基準を遵守するために規制の圧力に直面しています。浸出、腐食、排出の危険を管理しなければなりません。液体硫黄は加熱タンクと断熱パイプラインを必要とします。移送中の流出は土壌や水域を汚染する可能性があります。政府は貯蔵ターミナルでの厳しい安全性と排出基準の遵守を強制しています。これらの規則に従うことは、物流業者の資本コストを引き上げます。これは小規模企業にとって参入障壁を作り、柔軟性を制限します。
市場の機会
農業の拡大に伴う新興経済国での肥料需要の急増
アフリカ、南アジア、東南アジアの新興市場は作物生産を拡大しています。これらの地域では土壌の欠乏により、世界の固体および液体硫黄市場に強い機会が見込まれています。肥料生産者は生産性を向上させるため、コスト効果の高い硫黄源を求めています。政府は収量を上げるためにバランスの取れた施肥を推進しています。地元の混合施設は硫黄の輸入需要を増加させています。これにより、農村経済における長期的な消費成長が支えられます。
鉱業、ゴム、水処理における産業投資が非農業成長を促進 金属抽出、繊維、水セクターのインフラ成長が肥料以外の需要を生み出しています。世界の固体および液体硫黄市場は、より多くの企業が硫黄ベースの化合物を求める中で勢いを増しています。水道事業者や化学工場は大規模な処理システムに投資しています。これにより、バリューチェーン全体での硫黄需要の安定性が支えられます。輸出業者は、新興セクターに多角化することで高い利益率を狙うことができます。
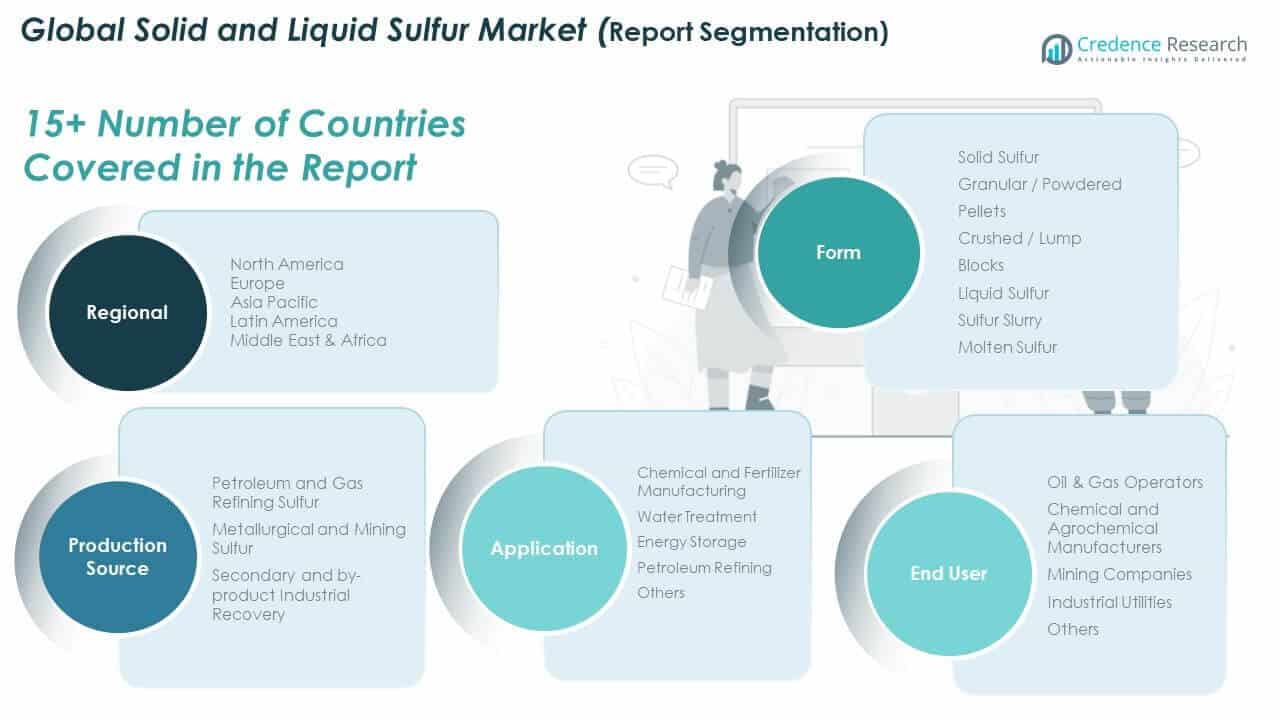
市場セグメンテーション分析:
形状別
世界の固体および液体硫黄市場は、固体および液体の形状に分かれています。固体硫黄は取り扱いやすさと長い保存期間によりリードしています。肥料製造では均一な混合のために顆粒状や粉末状の硫黄が好まれます。ペレットや砕かれた塊はゴムや産業用化学品の用途に使用されます。硫黄ブロックは輸出が多い市場での大量輸送に使用されます。液体硫黄は主に溶融またはスラリー状で、連続した産業運転で使用されます。精製や化学セクターでは統合されたインフラにより液体形状が好まれます。液体形状はより良い流量制御と最小限の粉塵危険を保証します。
生産源別
石油およびガス精製は主要な生産源セグメントです。原油処理における水素脱硫により最大の硫黄量を供給します。アジアと中東の精製所の拡大により、世界の固体および液体硫黄市場は恩恵を受けています。冶金および鉱業硫黄は銅、亜鉛、ニッケルの精製から安定した供給を提供します。この流れは鉱業地域での地元消費を支えます。二次および副産物の産業回収が重要性を増しています。これにより、排出制御システムや廃棄物処理施設からの硫黄抽出が可能になります。この源は持続可能性と資源循環性を支えます。
- 例えば、ロシアのガスプロムのアストラハンガス処理プラントは、従来の精製を超えたガスベースの硫黄供給を強化し、年間100万トン以上の硫黄を酸性天然ガスから回収しています。
エンドユーザー別
化学および農薬メーカーは最大のエンドユーザーセグメントを形成しています。彼らは硫酸や肥料のために大量の硫黄を消費します。石油およびガス事業者は内部精製および脱硫操作で使用します。鉱業会社は浸出や鉱物抽出のために硫黄を採用しています。産業用ユーティリティは水および排水処理プラントで硫黄ベースの製品を使用します。「その他」のカテゴリーには紙、繊維、製薬業界が含まれます。これは硫黄製品の広範な産業統合を反映しています。これらの垂直市場全体で需要は安定しており、長期的な市場バランスを支えています。
- 例えば、モザイクカンパニーは、北米のリン酸事業全体で年間250万トン以上の硫黄を硫酸生産のために使用しており、肥料および産業需要の両方を支えています。
用途別
化学および肥料製造は主要な用途セグメントです。硫黄はリン酸および複合肥料の生産において重要です。水処理施設では、浄化およびスラッジ管理のために硫黄化合物が使用されます。エネルギー貯蔵セグメントは、硫黄ベースのバッテリー技術の需要により拡大しています。これは、発展途上市場におけるエネルギー移行目標をサポートします。石油精製は、プロセスレベルでの硫黄回収と再利用を通じて需要を維持しています。「その他」のセグメントには、ゴム加工や製薬が含まれます。これは、硫黄の業界横断的な関連性と有用性を示しています。市場は、世界の産業における安定した用途の多様性から利益を得ています。
セグメンテーション:
形態別
- 固体硫黄
- 粒状 / 粉末
- ペレット
- 砕石 / 塊
- ブロック
- 液体硫黄
- 硫黄スラリー
- 溶融硫黄
生産源別
- 石油およびガス精製硫黄
- 冶金および鉱業硫黄
- 二次および副産物工業回収
エンドユーザー別
- 石油・ガス事業者
- 化学および農薬製造業者
- 鉱業会社
- 産業用ユーティリティ
- その他
用途別
- 化学および肥料製造
- 水処理
- エネルギー貯蔵
- 石油精製
- その他
地域別
- 北アメリカ:米国、カナダ、メキシコ
- ヨーロッパ:英国、フランス、ドイツ、イタリア、スペイン、ロシア、その他のヨーロッパ
- アジア太平洋:中国、日本、韓国、インド、オーストラリア、東南アジア、その他のアジア太平洋
- ラテンアメリカ:ブラジル、アルゼンチン、その他のラテンアメリカ
- 中東:GCC諸国、イスラエル、トルコ、その他の中東
- アフリカ:南アフリカ、エジプト、その他のアフリカ
地域分析:
北アメリカ
北アメリカの固体および液体硫黄市場の規模は、2018年に12億3,301万ドルから2024年には17億2,735万ドルと評価され、2032年には28億3,178万ドルに達すると予測されており、予測期間中のCAGRは6.43%です。北アメリカは2024年に世界市場シェアの約23.4%を占めています。この地域は、米国とカナダにおける高度な精製能力から利益を得ており、安定した硫黄回収をサポートしています。中西部からの肥料需要と農薬製造業者が消費をさらに押し上げています。米国は、強力な精製統合と石油化学製品の生産により、製造をリードしています。鉱業および水処理セクターからの需要も市場の安定性をサポートしています。ラテンアメリカとの国境を越えた硫黄貿易は地域の流れを強化しています。硫黄ベースのバッテリー技術への投資は、新しい用途分野を開く可能性があります。市場は形態およびエンドユーザーセグメント全体でバランスが取れています。
ヨーロッパ
ヨーロッパの固体および液体硫黄市場の規模は、2018年に13億8081万米ドルと評価され、2024年には19億3149万米ドルに達し、2032年までに31億5987万米ドルに達すると予測されており、予測期間中のCAGRは6.40%です。ヨーロッパは2024年に世界市場シェアの約26.6%を占めています。この地域の市場は、広範な肥料製造と精製における強力な規制遵守によって推進されています。ドイツ、フランス、ロシアは、石油および冶金プロセスでの硫黄回収を通じて大きく貢献しています。ヨーロッパの肥料会社はクリーンな硫黄の投入を重視しており、高純度グレードの需要を高めています。この地域ではまた、水処理、ゴム、パルプ産業で硫黄が消費されています。持続可能性に関する規制は、工業副産物からの回収を奨励しています。ヨーロッパの化学セクターは液体硫黄の主要なエンドユーザーであり続けています。顆粒状の固体硫黄は肥料流通ネットワークを支配し続けています。
アジア太平洋
アジア太平洋の固体および液体硫黄市場の規模は、2018年に16億7078万米ドルと評価され、2024年には24億2820万米ドルに達し、2032年までに41億7805万米ドルに達すると予測されており、予測期間中のCAGRは7.07%です。アジア太平洋は2024年に世界市場の33.4%を占め、リードしています。中国とインドの肥料消費が大規模な硫黄需要を牽引しています。両国はリン酸肥料生産のために輸入固体硫黄に大きく依存しています。中国、韓国、シンガポールでの精製拡張が硫黄供給を促進しています。化学製造と鉱業セクターが産業利用を拡大しています。東南アジア諸国は農業の近代化により需要が増加しています。市場は顆粒および粉末形態の強力な採用を見ています。政府は収量改善に焦点を当て、硫酸の応用を推進しています。日本と中国のエネルギー貯蔵市場は、高純度硫黄の将来の需要を支える可能性があります。
ラテンアメリカ
ラテンアメリカの固体および液体硫黄市場の規模は、2018年に4億4799万米ドルと評価され、2024年には6億5876万米ドルに達し、2032年までに11億5015万米ドルに達すると予測されており、予測期間中のCAGRは7.27%です。ラテンアメリカは2024年に世界市場シェアの約9.1%を占めています。この地域では、特にブラジルとアルゼンチンで農業における硫黄使用が増加しています。国内生産は限られており、北米や中東からの輸入への依存が増しています。肥料のブレンド操作は、特にリン酸塩ベースの製品で拡大を続けています。ブラジルとチリの化学産業が需要を増加させています。鉱業での硫黄使用も増加しており、特に銅とリチウムの精製で顕著です。輸送インフラの改善が保管と流通を助けています。需要は、農村地域での取り扱いの容易さから固体硫黄に集中しています。この地域は長期的な成長の強い可能性を示しています。
中東
中東の固体および液体硫黄市場の規模は、2018年に2億4,445万米ドルから2024年に3億5,063万米ドルと評価され、2032年までに5億9,323万米ドルに達すると予測されており、予測期間中のCAGRは6.85%です。中東は2024年に世界市場シェアの約4.8%を占めています。主にガスおよび原油精製から回収される大量の硫黄を輸出する主要な輸出国として機能しています。サウジアラビア、カタール、UAEは、統合された石油化学事業により生産を支配しています。地元の肥料需要は中程度ですが安定しています。高純度の溶融硫黄はアジアと北アフリカに輸出されています。貯蔵ターミナルや専用輸出港への投資が効率的な物流を支えています。液体硫黄は、精製所の近接性と移送の容易さから支配的です。地域の消費は、下流の産業開発とともに増加すると予想されています。国境を越えた貿易が、世界のサプライチェーンにおける地域の役割を強化しています。
アフリカ
アフリカの固体および液体硫黄市場の規模は、2018年に1億3,706万米ドルから2024年に1億6,091万米ドルと評価され、2032年までに1億9,371万米ドルに達すると予測されており、予測期間中のCAGRは2.32%です。アフリカは2024年に世界市場シェアのわずか2.2%を占めています。市場は初期段階にあり、国内の硫黄生産は限られています。需要は主に農業から生じており、地域の肥料補助プログラムによって支えられています。主要な輸入国にはナイジェリア、エジプト、南アフリカが含まれます。特に粒状の固体硫黄は農業用ブレンドに好まれています。貯蔵と輸送のインフラのギャップが成長ペースを制限しています。鉱業および水処理セクターは徐々に硫黄の利用を示しています。長期的な見通しは、精製の拡大と物流の改善に依存しています。市場は輸入依存であり、将来の利益は経済および産業の発展に結びついています。
主要プレイヤー分析:
- Pemex
- Valero Energy
- Saudi Aramco Americas
- ExxonMobil Chemical
- Chevron Phillips Chemical
- Shell plc
- TotalEnergies
- Suncor Energy Inc.
- ADNOC
- Gazprom
- その他の主要プレイヤー
競争分析:
世界の固体および液体硫黄市場は、垂直統合されたエネルギーおよび化学企業によって形成された競争環境を特徴としています。主要なプレイヤーには、Pemex、Saudi Aramco、ExxonMobil、Chevron Phillips Chemical、Shell plcが含まれます。これらの企業は大規模な精製資産を運営しており、一貫した硫黄の回収と供給を確保しています。市場のリーダーシップは、精製能力、地理的な到達範囲、物流インフラに依存しています。中東と北米の生産者が輸出を支配し、アジア太平洋とラテンアメリカが輸入をリードしています。容量拡張、供給契約、技術アップグレードなどの戦略的な動きが競争を定義しています。プレイヤーは、エンドユーザーの好みに応えるために硫黄の造粒および液体処理施設に投資しています。新規参入者は、資本集約性と規制遵守のための障壁に直面しています。世界の固体および液体硫黄市場は、少数の大規模サプライヤーを中心に統合を続けています。競争優位性は、コスト効率、製品の純度、配送の信頼性に依存しています。市場は、世界のエネルギーサイクルと肥料産業の動向に敏感です。
最近の展開:
- 2026年1月、ADNOCは硫黄の公式販売価格をFOBルワイスで1メートルトンあたり520ドルに大幅に引き上げました。この価格改定は、新エネルギーセクターや従来の肥料生産からの需要増加により、2026年に市場が供給需要のバランスが引き締まることを反映しています。
- 2025年11月、サウジアラムコは米国企業と17の覚書(MoU)を締結し、LNG開発、先進材料、硫黄関連の下流業務を支援する技術サービスをカバーし、価値が300億ドルを超える可能性があります。
- 2024年11月、カタールエナジーはOCP Nutricropsと画期的な10年間の硫黄供給契約を締結しました。この戦略的パートナーシップは、2034年までの信頼できる硫黄供給を確保することで、OCP Nutricropsの土壌栄養とリン酸塩ベースの肥料市場での拡大を支援する長期的な引き取り関係を確保します。
レポートのカバレッジ:
この調査レポートは、形態、生産源、エンドユーザー、用途に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 硫黄ベースの肥料の需要増加は、農業依存経済における安定した消費を促進します。
- 精製インフラのアップグレードにより、硫黄回収効率が向上し、安定した産業供給を支援します。
- 発展途上国の強い輸入需要により、中東とアジア間の貿易フローが成長すると予想されます。
- 硫黄の造粒と取り扱い施設への投資により、製品品質と流通管理が向上します。
- 化学および農薬メーカーは依然として主要なエンドユーザーであり、硫黄の用途の幅を拡大します。
- 硫黄ベースのバッテリーテクノロジーの成長は、エネルギー貯蔵システムにおける高純度硫黄の新たな需要を開く可能性があります。
- 環境規制は二次資源からの回収を促進し、持続可能性のパフォーマンスを向上させます。
- 水処理および鉱業産業からの需要は、非農業市場の多様化を支援します。
- 統合されたサプライチェーン戦略は、物流コストの削減と貿易マージンの向上の鍵となります。
- 東南アジアとラテンアメリカの新興市場は、肥料消費の増加と輸入依存によりシェアを獲得します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル固体および液体硫黄市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバル固体および液体硫黄市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバル固体および液体硫黄市場セグメントが最大のシェアを持っていましたか?
グローバル固体および液体硫黄市場の成長を促進している主な要因は何ですか?
グローバル固体および液体硫黄市場の主要企業はどこですか?
2024年において、グローバル固体および液体硫黄市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 固体および液体硫黄市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の固体および液体硫黄市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,257.3 million → 2032: USD 12,106.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 固体および液体硫黄市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 固体および液体硫黄市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における固体および液体硫黄市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 固体および液体硫黄市場市場の成長要因
- 3.3 固体および液体硫黄市場市場の抑制要因および課題
- 3.4 固体および液体硫黄市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 固体および液体硫黄市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 固体および液体硫黄市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、固体および液体硫黄市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 固体および液体硫黄市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 固体および液体硫黄市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は固体および液体硫黄市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 固体および液体硫黄市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 固体および液体硫黄市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 固体および液体硫黄市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 固体および液体硫黄市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新固体および液体硫黄市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の固体および液体硫黄市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の固体および液体硫黄市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の固体および液体硫黄市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の固体および液体硫黄市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの固体および液体硫黄市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の固体および液体硫黄市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの固体および液体硫黄市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 固体および液体硫黄市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
