
市場概要
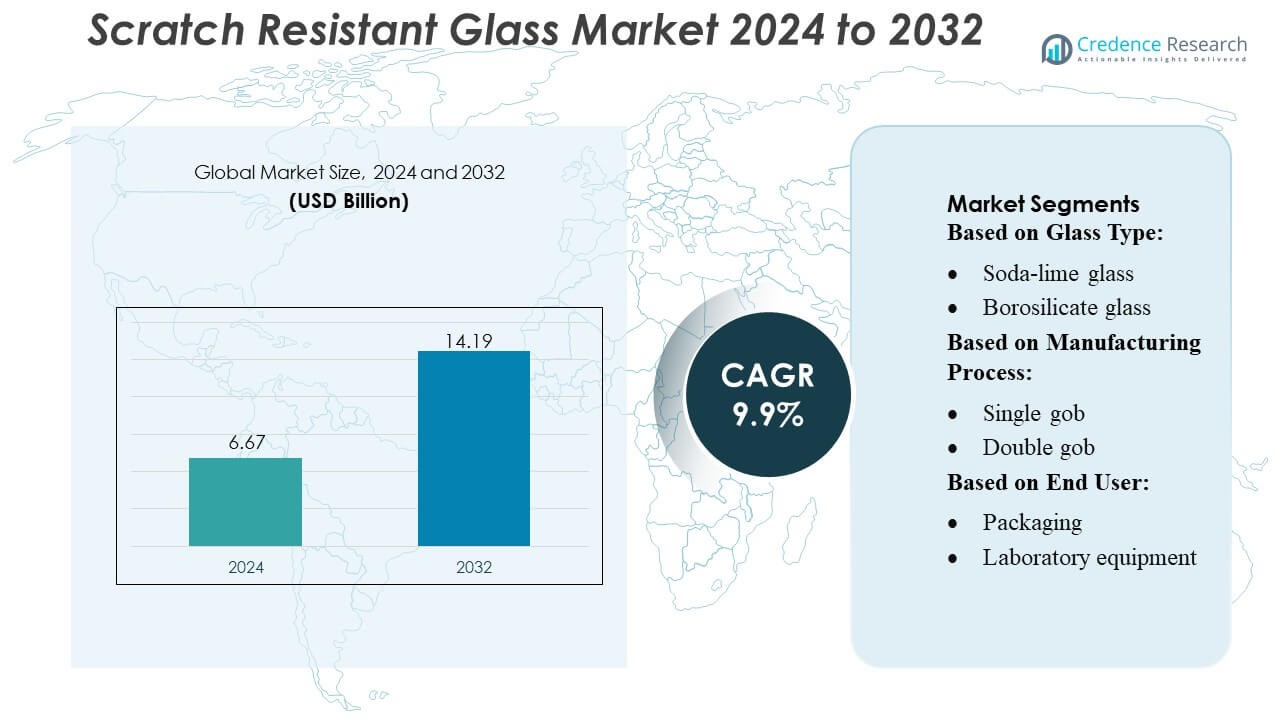
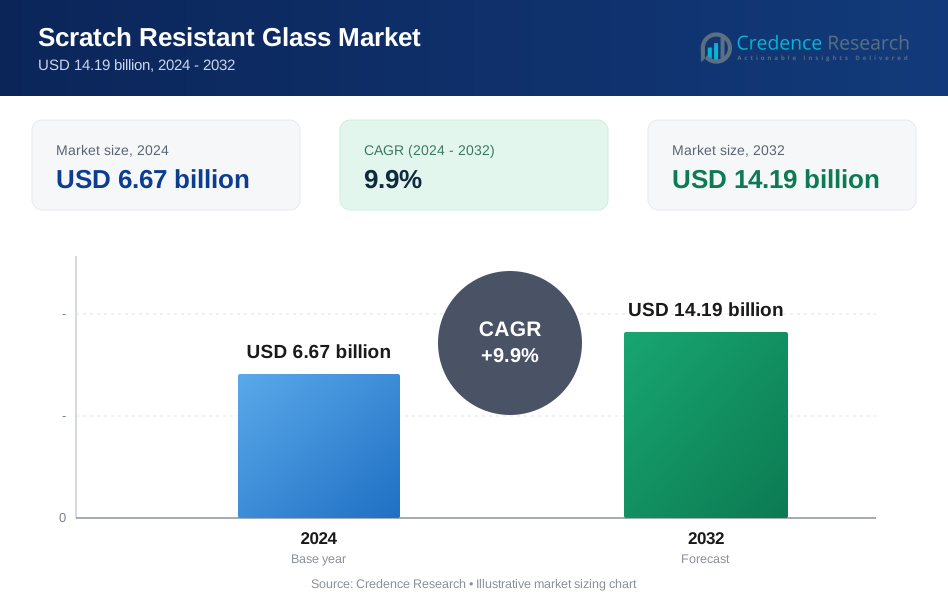
耐傷性ガラス市場の規模は2024年に66.7億米ドルと評価され、2032年までに141.9億米ドルに達すると予測されており、予測期間中のCAGRは9.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 耐傷性ガラス市場規模 2024 | 66.7億米ドル |
| 耐傷性ガラス市場、CAGR | 9.9% |
| 耐傷性ガラス市場規模 2032 | 141.9億米ドル |
耐傷性ガラス市場は、Vitro、Nippon Electric Glass Co., Ltd.、AGI glaspac、Guardian Industries、Fuyao Glass Industry Group Co. Ltd.、3B – the fiberglass company、AGC Inc.、日本山浦ガラス株式会社、Saint-Gobain、O-I Glass Inc.などの確立されたプレーヤーによって形成されており、これらの企業は表面硬度、コーティング技術、超薄型ガラス製造の進歩を通じて競争しています。これらの企業は、R&D投資、OEMパートナーシップ、製造能力の拡大を通じて地位を強化しています。アジア太平洋地域は、支配的な電子機器製造基盤、急速な自動車デジタル化、コスト効率の高い材料生産エコシステムによって、世界市場を約38%のシェアでリードしています。
市場の洞察
- 耐傷性ガラス市場は2024年に66.7億米ドルと評価され、2032年までに141.9億米ドルに達すると予測されており、予測期間中のCAGRは9.9%です。
- スマートフォン、ウェアラブル、車載ディスプレイシステムからの強い需要が採用を促進し、メーカーは耐久性、透明性、高使用頻度の表面における先進的なナノコーティングソリューションを優先しています。
- 市場は、折りたたみデバイス、コネクテッドカー、精密実験機器への応用拡大に支えられ、超薄型、柔軟性、軽量ガラス技術の上昇トレンドを経験しています。
- 競争活動は、主要プレーヤーがR&Dを強化し、OEMアライアンスを強化し、生産能力を拡大する中で激化しており、超薄型フォーマットにおける高い製造コストと技術的複雑さから制約が生じています。
- アジア太平洋地域は、電子機器製造の強さを通じて38%の世界シェアを保持しており、北米とヨーロッパがそれに続きます。消費者向け電子機器は、自動車および実験室アプリケーションの成長に支えられ、最大のセグメントシェアを占めています。
市場セグメンテーション分析:
ガラスタイプ別
ソーダ石灰ガラスは、広範な入手可能性、コスト効率、および化学強化処理による耐久性の向上により、スクラッチ耐性ガラス市場で40〜45%の最大の市場シェアを保持しています。その支配力は、包装、家庭用アプリケーション、および商業用コンテナでの強い採用に起因し、表面硬化プロセスの継続的な進歩によって支えられています。ホウケイ酸ガラスおよび耐熱ガラスセグメントは、優れた熱性能と実験室および製薬環境での使用拡大により、プレミアムカテゴリーとして着実な成長を示しています。クリスタル、無鉛クリスタル、およびカラーガラスはニッチですが、ブランドがプレミアムな美学と製品差別化を強調するにつれて注目を集めています。
- 例えば、Abrisa Technologiesは、ソーダ石灰ガラスとフロートガラスにナトリウム-カリウムイオン交換による化学強化プロセスを適用しており、8〜16時間処理することで硬度と曲げ強度のバランスを達成できます。このようなガラスは、薄型ディスプレイ(0.03 mmから約3.0 mmの厚さ)に適しています。
製造プロセス別
プレスプロセスは、精度、金型の一貫性、および均一でスクラッチ耐性のある表面を大規模に生産するのに適していることから、推定35〜40%の市場シェアを持つ支配的なサブセグメントです。メーカーが包装および消費者製品アプリケーションのために高いスループットと寸法精度を優先するにつれて、その採用が強化されています。ブローアンドブロー、プレスアンドブロー、およびNNPBプロセスは、表面硬度を維持しながら軽量化をサポートできるため、需要が高まっています。組み合わせおよび手作りのプロセスは、職人の仕上げとカスタマイズされたスクラッチ耐性コーティングに依存する高級または特殊デザインを提供するため、より小さなシェアを維持しています。
- 例えば、AGIはハイデラバードとボンギールに複数の最先端製造工場を運営しており、合計溶融能力は1日あたり1600トンを超えています。
エンドユーザー別
食品および飲料セグメントは、瓶、ジャー、および耐久性が必要なプレミアム包装形式でのスクラッチ耐性ガラスの大規模な使用により、市場をリードしており、約45〜50%の市場シェアを持っています。アルコール飲料およびノンアルコール飲料ブランドは、製品の魅力を高め、包装の耐久性を延ばすために採用を加速しています。製薬および実験室機器のアプリケーションは、化学耐性と透明性に対する規制の強調により、高強度でスクラッチ耐性のあるホウケイ酸ガラスおよび特殊ガラスソリューションの需要を押し上げるため、拡大を続けています。セクター全体での包装革新は、硬化およびコーティングされたガラスオプションの持続的な採用を強化しています。
主要な成長要因
- 耐久性のある消費者向け電子機器の需要の高まり
スマートフォン、タブレット、およびウェアラブルメーカーが製品寿命を延ばす材料を優先するにつれて、スクラッチ耐性ガラス市場は着実に成長しています。消費者は、優れた表面硬度、微細な擦り傷の減少、および高い光学的透明性を持つデバイスを期待しており、OEMは高度に設計されたガラスを採用しています。高級デバイスにおける耐スクラッチコーティングの統合は、ユーザーエクスペリエンスを向上させ、交換率を減少させ、需要を強化します。アジアおよびヨーロッパ全体での5Gスマートフォン出荷の拡大とプレミアム化のトレンドは、市場の採用をさらに加速させます。
- 例えば、福耀は中国の合肥に年間生産能力2,610万平方メートルの自動車用ガラスの新工場を発表し、2つの高品質フロートガラスラインを備えています。
- 自動車ディスプレイとインテリアでの利用拡大
自動車OEMは、大型デジタルタッチスクリーン、HUD、インフォテインメントパネルをますます取り入れており、傷つきにくいガラスの強い需要を促進しています。この素材は、連続的なタッチ操作、UV曝露、洗浄サイクルに耐え、長期的な視認性と安全性を確保します。高級車と中級車の両方が、キャビンの美観と耐久性を向上させるためにこのような先進的なガラスを統合しています。電動化とコネクテッドカーのエコシステムは、堅牢なディスプレイ保護の必要性を強化し、主要な自動車製造地域での交換およびアフターマーケットの機会を促進しています。
- 例えば、AGCは0.23mm(またはカスタマイズされたより薄い)までの薄さでガラスを生産でき、高い平坦性と品質を維持しています。これにより、従来の建築用または自動車用ガラスだけでなく、ディスプレイやタッチパネルなどの高精度カバーガラス用途に適しています。
- 包装および実験機器での応用拡大
市場は、化学曝露や頻繁な取り扱いが耐久性のある表面を必要とする高価値の包装および実験環境での傷つきにくいガラスの使用増加から恩恵を受けています。製薬、食品、特殊化学品産業は、信頼性を高めるためにホウケイ酸ガラスやソーダライムガラスのバリエーションを展開しています。研究開発活動の増加、厳しい安全基準、高性能な再利用可能包装へのシフトが採用を拡大します。バイオテクノロジーラボや精密研究施設の成長は、傷つきにくく熱安定性のあるガラスソリューションの需要をさらに強化します。
主要なトレンドと機会
- コーティング技術の進展
新興のナノコーティング、ハイブリッドポリマーレイヤー、プラズマ強化蒸着技術が、傷つきにくいガラスの性能基準を再構築しています。これらの革新は、硬度、汚れ抵抗、光学的純度を向上させながら、生産コストを削減します。メーカーは、消費者向け電子機器や自動車インターフェース向けに強化されたコーティングを供給する機会から利益を得ています。このトレンドは、グローバル市場でプレミアム製品の位置付けを求めるOEMの差別化戦略をサポートします。
- 例えば、サンゴバンは、ドイツのヘルツォーゲンラート工場で、化石燃料に依存せずに30%以上の水素を含む炉燃料混合物を使用して試験的にフラットガラスを生産することに成功しました。
- 柔軟で軽量なガラスの採用拡大
柔軟で超薄型、軽量なガラス素材へのシフトは、ウェアラブル、折りたたみデバイス、曲面自動車ディスプレイに新たな機会を開きます。メーカーは、進化するデザイン要件に対応するために化学的に強化された柔軟な基板の生産を拡大しています。このトレンドは、より広い応用の可能性を可能にし、曲げ性と表面保護を向上させます。強力な研究開発資金とラミネーション技術の進歩が、軽量で傷つきにくいソリューションの拡大をさらにサポートします。
- 例えば、O-Iは最近、英国ハーロウ工場でバイオ燃料を使用したガラス製造試験を完了しました。天然ガスの代わりに100%のバイオ燃料を使用し、88%のカレット(リサイクルガラス)と酸素燃料炉技術を組み合わせて、アンバーボトルを生産しました。これにより、大規模で低炭素のガラス生産の技術的実現可能性が示されました。
- 持続可能性と高リサイクル性への注力
持続可能性の取り組みは、産業がリサイクル可能で長寿命の材料を求める中で、新たな市場の可能性を生み出します。耐傷性ガラスは、長い使用寿命と廃棄物削減を含むポリマー代替品に対する強力な環境上の利点を提供します。エネルギー効率の高い炉や環境に優しいコーティングプロセスを採用するメーカーは競争上の優位性を得ます。北米とヨーロッパの規制圧力は、持続可能なガラス包装と電子部品のより広範な展開を促進します。
主要な課題
- 高い生産と材料コスト
耐傷性ガラスの製造には、精密な熱処理、化学強化、および高度なコーティング方法が必要であり、生産コストを引き上げます。これらの費用は、低コストの電子機器、予算車両、価格に敏感な包装での採用を制限することがよくあります。原材料価格の変動もガラス生産者の収益性に影響を与えます。メーカーは新興市場での浸透を拡大するために、耐久性の要件と手頃な価格のバランスを取る必要があります。
- 超薄型および柔軟なデザインの技術的制限
薄くて柔軟なガラスは需要がありますが、高い耐傷性を持たせて製造することは技術的に複雑です。非常に薄いフォーマットでの硬度、光学的透明性、構造的信頼性を確保することは、継続的な技術的課題を引き起こします。成形、ラミネート、折りたたみ中の破損リスクも、大量市場でのスケーラビリティを制約します。これらの制限は、折りたたみ式電子機器や次世代自動車ディスプレイでの採用を遅らせ、性能のトレードオフを克服するために大規模な研究開発投資が必要です。
地域分析
北米
北米は、プレミアムスマートフォン、高級ウェアラブル、先進的な自動車ディスプレイの強力な採用に支えられ、耐傷性ガラス市場の約28%を占めています。この地域は、堅調な消費者支出、早期の技術採用、電子機器および自動車OEMの強力な存在から恩恵を受けています。自動車メーカーはますます大きなインフォテインメントおよび計器クラスター画面を統合しており、耐久性のあるガラスソリューションの需要を押し上げています。研究所や医薬品包装への投資の増加も市場を強化しています。消費の大部分はアメリカが牽引しており、カナダは研究所や産業用途での関心が高まっています。
ヨーロッパ
ヨーロッパは市場の約25%を占めており、ドイツ、フランス、英国の強力な自動車製造クラスターによって牽引されています。ここでは、デジタルダッシュボード、コントロールパネル、安全システムに耐傷性ガラスが広く採用されています。この地域の厳しい品質と耐久性基準は、電子機器、医療機器、実験機器全体での高度な材料の採用を促進します。プレミアム消費者向け電子機器と持続可能な高性能包装の需要の増加がさらなる成長を支えています。光学コーティングと強化ガラス技術への研究開発投資は、ヨーロッパのサプライヤーに競争の機会を生み出します。東ヨーロッパ市場は、電子機器組立事業の拡大により採用が増加しています。
アジア太平洋
アジア太平洋地域は、約38%のシェアを持ち、中国、韓国、日本、ベトナムやインドのような新興拠点での大規模な電子機器製造によってスクラッチ耐性ガラス市場を支配しています。高いスマートフォン生産、増加するウェアラブル出荷、拡大する自動車ディスプレイ統合が需要を加速させています。この地域のコスト効率の高い製造エコシステムと柔軟で軽量なガラステクノロジーの急速な採用がそのリーダーシップを強化しています。製薬、バイオテクノロジーラボ、高価値包装への投資の増加も消費の増加に寄与しています。強い国内需要と輸出志向の生産により、APACは最も成長の早い地域市場となっています。
ラテンアメリカ
ラテンアメリカは、先進的なスマートフォン、接続された自動車システム、実験室機器の段階的な採用により、世界市場シェアの約5%を占めています。ブラジルやメキシコのような国々は、電子機器小売の浸透拡大と自動車製造活動の増加により、地域需要を牽引しています。この地域は、耐久性のある実験室用ガラスの需要を促進する医療および診断への投資の増加から利益を得ています。しかし、価格に敏感であり、地元の製造能力が限られているため、高級スクラッチ耐性材料の広範な採用が遅れています。輸入依存は、国際サプライヤーが流通ネットワークを強化する機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は、高級消費者電子機器の消費増加、拡大する自動車輸入、成長する実験室インフラによって市場の約4%を占めています。GCC諸国は、購買力の高さ、高級スマートフォンへの強い嗜好、進行中のデジタル化イニシアチブにより採用をリードしています。UAE、サウジアラビア、南アフリカでの産業および医療投資が追加需要を支えています。しかし、市場の成長は地元の製造が限られており、輸入材料に依存しているため制約されています。サプライヤーは、拡大する小売電子機器および医療研究セクターに関連する新たな機会から利益を得ています。
市場セグメンテーション:
ガラスタイプ別:
- ソーダ石灰ガラス
- ホウケイ酸ガラス
製造プロセス別:
- シングルゴブ
- ダブルゴブ
エンドユーザー別:
- 包装
- 実験室機器
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
耐傷ガラス市場は、Vitro、Nippon Electric Glass Co., Ltd.、AGI glaspac、Guardian Industries、Fuyao Glass Industry Group Co. Ltd.、3B – the fiberglass company、AGC Inc.、Nihon Yamaura Glass Co., Ltd.、Saint-Gobain、O-I Glass Inc.などの主要プレーヤーによって主導される競争環境を特徴としています。耐傷ガラス市場は、継続的な革新、能力拡大、および高成長の最終用途産業との戦略的整合によって特徴付けられています。メーカーは、消費者向け電子機器、自動車ディスプレイ、実験室機器全体で厳しい性能期待を満たすために、表面硬度の向上、光学的透明度の向上、および防汚または反射防止コーティングの統合を優先しています。競争は、軽量で柔軟性があり、持続可能なガラスソリューションに焦点を当てることで激化し、新たなデザイントレンドに合致しています。企業は、R&Dへの投資、OEMとの長期供給契約、および省エネ生産技術の採用を通じて地位を強化しています。市場は、カスタマイズ性が高く、一貫した品質を提供し、進化する製品仕様に迅速に対応するサプライヤーをますます評価しています。
主要プレイヤー分析
- Vitro
- 日本電気硝子株式会社
- AGI glaspac
- Guardian Industries
- 福耀玻璃工業集団有限公司
- 3B – the fiberglass company
- AGC株式会社
- 日本山浦硝子株式会社
- サンゴバン
- O-I Glass Inc.
最近の展開
- 2025年1月、世界有数のガラスメーカーAGCのヨーロッパ支部であるAGC Glass Europeは、新しい断熱真空ガラス生産ラインへの大規模投資を発表しました。この取り組みは、革新的なソリューションに対する顧客の需要増加に応えるため、ガラス製造能力を強化することを目的としています。
- 2025年1月、Gold Plus Glass Industry Limitedは、カルナータカ州における製造施設の成功裏の稼働を発表し、年間100万メートルトン以上のフロートガラス総生産能力を拡大し、ソーラーガラス製造に参入しました。
- 2024年6月、Corningは、価値と中間層のスマートフォン向けの新しい耐傷性カバーガラスであるGorilla Glass 7iを発売しました。実験室テストでは、アスファルトのような表面に最大1メートルからの落下に耐え、競合するリチウムアルミノシリケートガラスを上回ることが示されています。また、最大で2倍の耐傷性があるとされています。
- 2023年9月、PGT Innovationsのダイヤモンドガラス製品は、主にフロリダ州の選定ディーラーを通じて現在入手可能であり、WinDoor製品ポートフォリオの標準ガラスとして紹介されています。
レポートのカバレッジ
この調査レポートは、ガラスタイプ、製造プロセス、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの事業概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する産業の市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 消費者向け電子機器ブランドが耐久性があり高性能なディスプレイ素材の採用を増やすにつれて、市場は着実に拡大します。
- 自動車メーカーは、デジタルダッシュボード、インフォテインメントクラスター、タッチ対応コントロールの幅広い統合を通じて、需要を高めます。
- フレキシブルで超薄型のガラス技術は、折りたたみ式およびウェアラブルデバイスが世界的に拡大するにつれて注目を集めます。
- 生産者は、硬度、透明度、汚れや摩耗への耐性を向上させる先進的なコーティングにより多く投資します。
- 化学的に安定したガラスのための実験室、製薬、特殊包装用途が追加の成長機会を創出します。
- 持続可能性の目標により、メーカーはエネルギー効率の高い生産方法とリサイクル可能なガラスソリューションを採用するよう促されます。
- 企業が主要な電子機器の拠点に近接し、回復力を求めるにつれて、サプライチェーンはより地域化されます。
- 超薄型でありながら耐久性のある耐傷性素材の生産における技術的課題に対処するため、研究開発費が増加します。
- 材料供給者とOEMとの間のパートナーシップは、製品開発サイクルを加速するために強化されます。
- グローバルプレーヤーが性能の差別化とニッチな用途向けのカスタマイズに焦点を当てるにつれて、競争は激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のスクラッチ耐性ガラス市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、スクラッチ耐性ガラス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスクラッチ耐性ガラス市場のセグメントはどれですか?
スクラッチ耐性ガラス市場の成長を促進している主な要因は何ですか?
スクラッチ耐性ガラス市場の主要企業はどこですか?
2024年にスクラッチ耐性ガラス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 耐傷性ガラス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の耐傷性ガラス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6.67 billion → 2032: USD 14.19 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 耐傷性ガラス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 耐傷性ガラス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における耐傷性ガラス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 耐傷性ガラス市場市場の成長要因
- 3.3 耐傷性ガラス市場市場の抑制要因および課題
- 3.4 耐傷性ガラス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 耐傷性ガラス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 耐傷性ガラス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、耐傷性ガラス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 耐傷性ガラス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 耐傷性ガラス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は耐傷性ガラス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 耐傷性ガラス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 耐傷性ガラス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 耐傷性ガラス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 耐傷性ガラス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新耐傷性ガラス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の耐傷性ガラス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の耐傷性ガラス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の耐傷性ガラス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の耐傷性ガラス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの耐傷性ガラス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の耐傷性ガラス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの耐傷性ガラス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 耐傷性ガラス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
