
市場概要
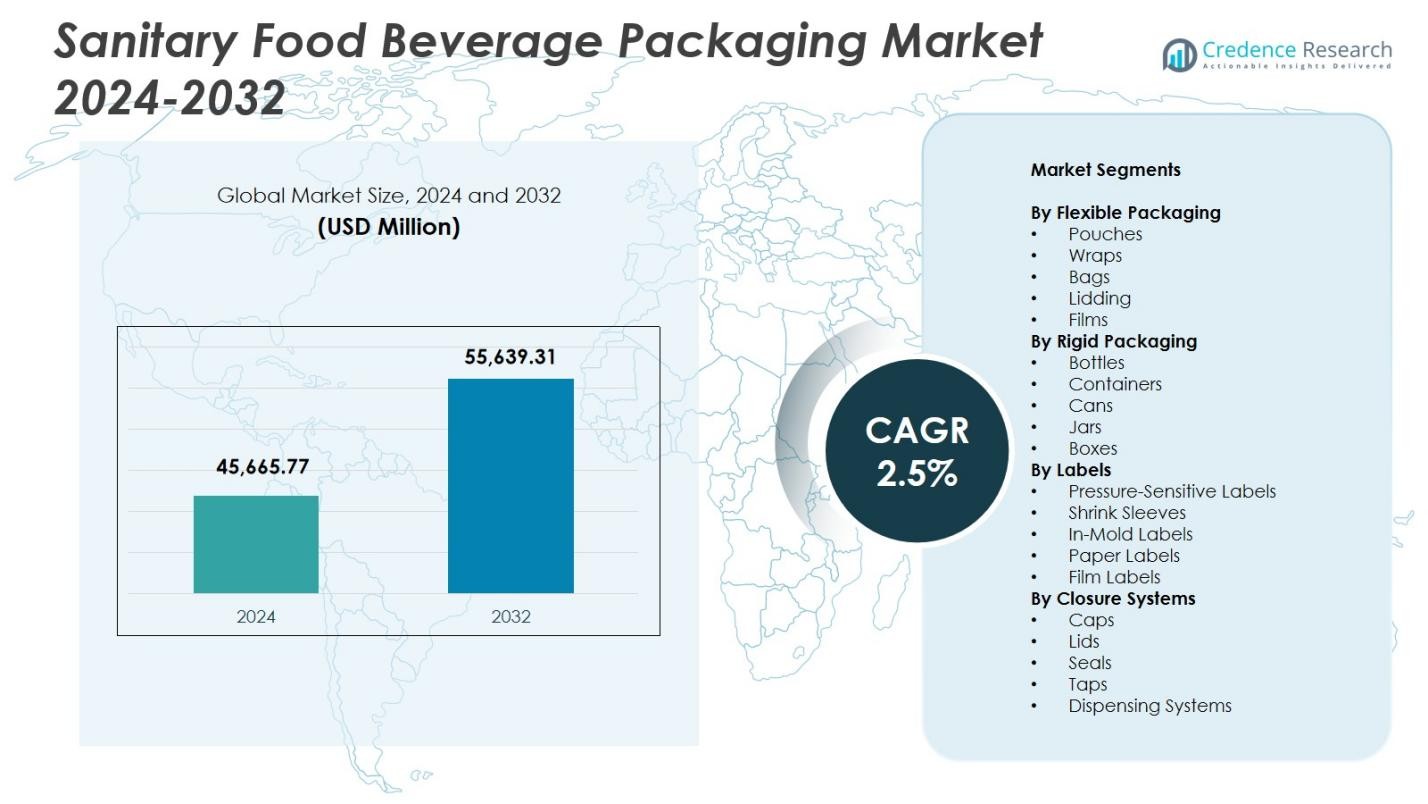
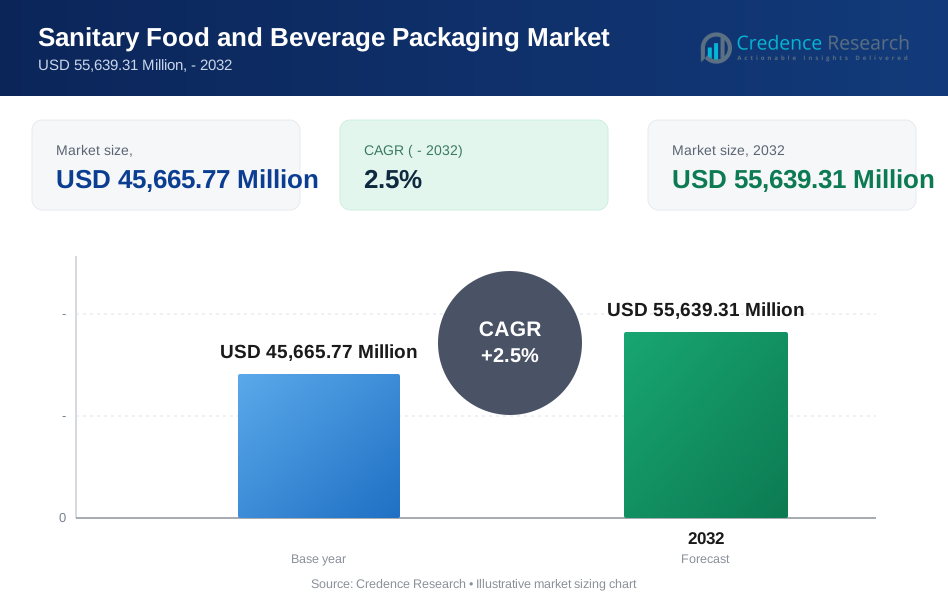
衛生的な食品飲料包装市場の規模は、2024年に456億6577万米ドルと評価され、2032年までに556億3931万米ドルに達すると予測されており、予測期間中のCAGRは2.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の衛生的食品飲料包装市場規模 | 456億6577万米ドル |
| 衛生的食品飲料包装市場のCAGR | 2.5% |
| 2032年の衛生的食品飲料包装市場規模 | 556億3931万米ドル |
衛生的食品飲料包装市場には、Ball Corporation、Mondi Group、DuPont de Nemours Inc.、WestRock Company、Smurfit Kappa Group、Crown Holdings Inc.、Sealed Air Corporation、Berry Global Inc.、Tetra Pak International S.A.、Amcor plcなどの主要プレーヤーが含まれており、衛生的で持続可能かつ汚染に強い包装ソリューションの進展を推進しています。これらの企業は、無菌処理システム、リサイクル可能な材料、スマートラベリングに注力し、世界的な食品安全基準の向上に対応しています。地域的には、北米が32.4%のシェアで衛生的食品飲料包装市場をリードしており、強力な規制の施行、高い包装食品消費量、無菌およびトレーサビリティ対応の包装技術の迅速な採用によって支えられています。
市場の洞察
- 衛生的食品飲料包装市場は2024年に456億6577万米ドルと評価され、2032年までに556億3931万米ドルに達し、CAGRは2.5%で成長します。
- 市場は、乳製品、機能性飲料、即食食品における無菌で汚染のない包装の需要が高まるにつれて成長しており、強力なバリア性能と衛生保証を持つパウチが34.6%のシェアを占める柔軟な包装が主導しています。
- 主なトレンドには、スマートラベリングの迅速な採用、リサイクル可能な単一素材構造、そして安全性と運用効率を向上させる自動化強化無菌充填システムが含まれます。
- Ball Corporation、Mondi Group、Smurfit Kappa、Sealed Air、Berry Global、Amcorなどの主要プレーヤーは、無菌処理、持続可能な材料、先進的なシーリングフォーマットに注力し、市場の存在感を拡大しています。
- 地域的には、北米が32.4%のシェアでリードしており、次いでヨーロッパが28.7%、アジア太平洋が24.9%を占めており、これらの地域での規制の施行、食品システムの近代化、包装食品消費の増加によって推進されています。
市場セグメンテーション分析:
柔軟な包装による
衛生的食品飲料包装市場において、柔軟な包装セグメントは34.6%のシェアを持つパウチが支配しており、その強力なバリア特性、軽量構造、衛生的な食品取り扱いへの適合性によって推進されています。パウチは、乳製品、ジュース、即食食品、栄養飲料に最適で、長い保存期間と汚染のない保管をサポートします。フィルムは、高い透明度とシーリング強度により製品の安全性を向上させるため、重要なシェアを持っています。柔軟なフォーマットの成長は、部分制御された包装、持続可能性に焦点を当てた材料、先進的な滅菌適合性の需要の高まりによって促進されています。
- 例えば、Amulは500mlパックのTaaza Toned Fresh Milkに柔軟なポリパウチを使用しており、FSSAI基準に基づいた安全な取り扱いと短い賞味期限の遵守を、印刷された使用期限で保証しています。
硬質包装による
硬質包装セグメントでは、ボトルが41.3%の市場シェアを持ち、優れた構造強度、改ざん防止シール、無菌充填ラインとの互換性に支えられています。ボトルの優位性は、瓶詰め飲料、乳飲料、衛生的な取り扱いを必要とする機能性栄養製品での強い使用によって強化されています。加工食品や衛生的な食事キットでの採用が増加しているため、容器も良好なパフォーマンスを示しています。このセグメントは、汚染防止に対する規制の強化、耐久性のある包装形式に対する消費者の好みの増加、食品グレードの硬質包装システムの自動化の普及によって恩恵を受けています。
- 例えば、Amcorは12 oz、16 oz、32 oz、64 ozのサイズでPETストックボトルを供給しており、乳製品用途に軽量のBericap Aseptic仕上げを提供し、輸送中の安定性を維持するための優れた真空吸収とシールを提供しています。
ラベルによる
ラベルセグメントでは、感圧ラベルが38.2%の主要シェアを持ち、優れた接着性、多様な包装表面との互換性、衛生的な食品環境での湿気や温度変化に耐える能力によって支えられています。これらのラベルは高速生産ラインをサポートし、規制遵守に必要な印刷の明瞭さを維持します。シュリンクスリーブも、ブランドが衛生保証された飲料や密封消費品のために360度ラベリングを採用することで大きく貢献しています。セグメントの成長は、改ざん防止ラベリング、トレーサビリティソリューション、グローバルサプライチェーン全体での食品安全コミュニケーションの強化の必要性によって促進されています。
主要な成長要因
衛生的で汚染のない包装の需要の高まり
消費者が汚染のない製品と安全が保証された包装形式をますます優先する中、衛生的な食品飲料包装市場は大幅に成長しています。無菌技術、抗菌コーティング、高バリア材料の進歩は、腐敗リスクを減少させながら賞味期限を延ばすことをサポートしています。世界中の規制機関は、食品および飲料の取り扱いに対するより厳しい衛生プロトコルを義務付けており、メーカーが無菌包装ソリューションを採用するよう促しています。即席食品、機能性飲料、乳製品が勢いを増す中、衛生的な包装は製品の完全性を維持するために不可欠であり、世界市場での持続的な需要を促進しています。
- 例えば、UFlexのAseptoブランドは、200ml、250ml、500mlのサイズで牛乳とヨーグルト用の無菌ピローパックを提供しており、酸素、光、湿気を遮断する6つの保護層を備え、冷蔵なしで新鮮さを保ちます。
利便性食品と外出先での消費の拡大
急速なライフスタイルの変化は、高基準の衛生包装を必要とする便利で持ち運び可能なシングルサーブの食品および飲料製品の強い需要を促進しています。柔軟なパウチ、硬質ボトル、密封容器は、安全な輸送と長期間の安定性を可能にし、現代の小売、eコマース食料品チャネル、食事配達サービスの成長をサポートしています。忙しい都市の消費者は、手作業や汚染のリスクなしに新鮮さを保証する包装を好みます。この消費行動の変化は、メーカーに軽量で改ざん防止、簡単に開けられる形式の革新を促し、市場拡大を強化しています。
- 例えば、GUNNA Drinksは、再封可能な500mlアルミボトルで英国初のソフトドリンクを発売し、使い捨ての330mlプラスチックボトルに代わる軽量で持ち運びやすい選択肢を提供しながら、免疫力を高める添加物なしの処方をサポートしています。
持続可能性を重視した包装材料の革新
環境への懸念が高まる中、リサイクル可能、生分解性、再生可能な衛生包装ソリューションの採用が進み、持続可能性が成長の主要な推進力となっています。ブランドは、衛生性能を維持しながら環境への影響を減らすために、単一素材構造、植物由来プラスチック、水性接着剤をますます統合しています。責任ある包装廃棄物管理に対する規制圧力が、エコフレンドリーで食品安全な材料への移行を加速させます。企業がクローズドループシステムや高度な滅菌対応の持続可能なフォーマットに投資する中、安全性と持続可能性の両方のコミットメントをサポートする衛生包装の需要が高まっています。
主要なトレンドと機会
スマートでトレーサビリティ対応の包装の統合
主要な市場トレンドは、QRコード、RFIDタグ、新鮮さインジケーター、デジタルトレーサビリティソリューションを含むスマート包装技術の採用に関するものです。これらの技術は、衛生状態、温度変動、製品の起源をリアルタイムで追跡することで、透明なサプライチェーンをサポートします。消費者が衛生と真正性の証明を求める中、スマート包装は安全性保証を通じてブランドが差別化する機会となります。食品物流のデジタル化の進展とコンプライアンス要件が、インテリジェントで改ざん防止の衛生包装フォーマットの採用を強化します。
- 例えば、ウォルマートはアベリーデニソンと提携し、肉、ベーカリー、デリ商品などの生鮮食品にRFID対応ラベルを導入し、高湿度、低温環境での鮮度をデジタルで追跡し、在庫回転を改善しています。
自動化と高度な滅菌システムの使用増加
充填、シール、ラベル貼りのプロセスにおける自動化は、一貫した衛生基準を確保し、人との接触を減らすことで、衛生包装メーカーに強力な機会を提供します。無菌充填、UV滅菌、高圧処理の採用により、製品の安全性が向上し、汚染リスクが低減されます。企業は特に乳製品、幼児栄養、飲料セグメントにおいて、包装の精度を高める自動検査および清掃システムにますます投資しています。これらの進歩により、市場は高需要を満たしながら厳格な衛生要件を維持する能力を拡大しています。
- 例えば、SIGのスリムライン12無菌充填機は、白牛乳などの乳製品用の無菌カートンパックをサポートし、同じラインで500mlから1,100mlまでのボリュームを迅速に切り替えながら無菌処理を維持します。
主要な課題
衛生材料とプロセスに関連する高い生産コスト
滅菌可能で汚染に強い高バリア包装材料の必要性が、食品および飲料の衛生包装の製造コストを大幅に引き上げています。無菌充填、抗菌コーティングの適用、クリーンルーム操作などの高度なプロセスは、かなりの資本投資を必要とします。中小規模の包装プロバイダーは、進化する世界的な衛生基準に必要なコンプライアンスアップグレードを負担するのに苦労しています。さらに、持続可能な衛生材料は調達コストが高くなることが多く、製造業者が安全性と性能の期待を満たしながら手頃な価格を維持することが難しいです。
世界の食品安全基準における規制の複雑さ
市場は、食品安全、ラベル表示、衛生的な包装仕様を管理する多様で絶えず進化する規制環境のために、重大な課題に直面しています。製造業者は、FDAの食品接触ルール、EFSA基準、新たな持続可能性の義務など、複数の地域フレームワークに準拠しなければなりません。これらの多様な要件は、製品設計、材料選択、プロセス検証を複雑にします。汚染管理ガイドラインの頻繁な更新は、コンプライアンスの負担をさらに強化します。この複雑な規制環境をナビゲートすることは、運用コストを増加させ、グローバルな包装製造業者の製品発売のタイムラインを遅らせます。
地域別分析
北米
北米は、強力な規制の施行、先進的な食品安全システム、包装飲料や即食食品の高い消費により、衛生的食品飲料包装市場で32.4%のシェアを占めています。この地域は、乳製品、機能性飲料、加工食品セグメント全体で無菌包装、スマートラベル、リサイクル可能な衛生材料の広範な採用から利益を得ています。成長は、汚染のない、追跡可能で、利便性を重視するフォーマットを好む消費者によって奨励される自動化と持続可能な包装ソリューションへの主要な投資によって支えられています。主要な包装メーカーによる継続的な革新が、この地域の優位性を高めています。
ヨーロッパ
ヨーロッパは、厳格な衛生規制、迅速な持続可能性の採用、ベーカリー、乳製品、高級飲料カテゴリー全体での無菌包装フォーマットの強い需要に影響され、衛生的食品飲料包装市場で28.7%のシェアを占めています。この地域のリサイクル可能な単一素材構造と生分解性包装への移行は、衛生グレードの材料の需要を強化します。クリーンラベルと安全認証製品に対する消費者の関心の高まりは、改ざん防止と追跡可能な包装ソリューションの採用を促進します。技術的に進んだ包装メーカーの存在と進歩的な環境政策が、この地域の成長を加速し、衛生包装の革新におけるリーダーシップを強化します。
アジア太平洋
アジア太平洋は、包装食品の消費の増加、都市人口の拡大、乳製品、菓子、飲料セクターの成長によって、衛生的食品飲料包装市場で24.9%のシェアを占めています。急速な工業化と現代的な食品加工インフラへの投資が、中国、インド、東南アジアでの衛生包装の採用を加速させます。この地域は、eコマースの食料品チャネルと食品安全に対する意識の高まりによって推進される柔軟で軽量、汚染耐性のある包装の強い需要を経験しています。衛生的な食品取り扱いを促進する政府の取り組みと、費用対効果の高い滅菌技術の進歩が、市場の拡大をさらに強化します。
ラテンアメリカ
ラテンアメリカは、増加する小売の近代化と包装乳製品、飲料、即食食品の需要の高まりによって、衛生的食品飲料包装市場で8.6%のシェアを占めています。ブラジル、メキシコ、アルゼンチンなどの国々は、より厳格な食品安全規制を採用しており、改ざん防止と衛生的な包装の採用を促進しています。飲料消費の増加とクイックサービスレストランの拡大が、汚染耐性のある包装フォーマットの必要性に貢献しています。コスト制約が材料選択に影響を与えるものの、手頃な価格の衛生グレードソリューションに投資する製造業者は、安全で長持ちする製品への消費者の期待が高まる中で強い機会を得ています。
中東・アフリカ
中東・アフリカ地域は、厳格な衛生基準を必要とする包装食品や輸入食品への依存が高まる中で、衛生食品飲料包装市場の5.4%のシェアを占めています。成長は、拡大する飲料市場、観光による食品サービス需要の増加、現代的な小売フォーマットの急速な浸透によって支えられています。特に湾岸諸国では、食品安全インフラへの投資と無菌包装ソリューションの採用が増加しており、特に乳製品やボトル飲料において顕著です。アフリカの一部では依然として手頃な価格の課題が残るものの、この地域では改ざん防止、長期保存可能、汚染防止の包装オプションへの嗜好が高まっています。
市場セグメンテーション:
フレキシブル包装別
- パウチ
- ラップ
- バッグ
- リディング
- フィルム
リジッド包装別
- ボトル
- コンテナ
- 缶
- ジャー
- ボックス
ラベル別
- 感圧ラベル
- シュリンクスリーブ
- インモールドラベル
- 紙ラベル
- フィルムラベル
クロージャーシステム別
- キャップ
- リッド
- シール
- タップ
- ディスペンシングシステム
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
衛生食品飲料包装市場の競争環境には、Ball Corporation、Mondi Group、DuPont de Nemours Inc.、WestRock Company、Smurfit Kappa Group、Crown Holdings Inc.、Sealed Air Corporation、Berry Global Inc.、Tetra Pak International S.A.、Amcor plcといった主要企業が含まれています。これらの企業は、無菌包装技術の革新、持続可能な素材開発、汚染防止の食品取り扱いをサポートする高度なシーリングソリューションを通じて市場成長を強化しています。彼らのポートフォリオは、乳製品、飲料、即食食品、加工食品向けにカスタマイズされたフレキシブル、リジッド、ラベルベースの衛生包装に及びます。主要な戦略には、無菌加工システムの採用、トレーサビリティのためのスマートパッケージの統合、世界的な持続可能性規制に合わせたリサイクル可能な単一素材の提供拡大が含まれます。自動化、抗菌コーティング、軽量構造への投資は、厳格な衛生基準を維持しながら効率を向上させます。食品加工業者との提携、新興市場への進出、クリーンルーム製造環境の継続的なアップグレードは、主要企業が強力な市場プレゼンスを維持し、世界的な食品安全需要の高まりに対応するのに役立ちます。
主要プレイヤー分析
- Ball Corporation
- Mondi Group
- DuPont de Nemours Inc.
- WestRock Company
- Smurfit Kappa Group
- Crown Holdings Inc.
- Sealed Air Corporation
- Berry Global Inc.
- Tetra Pak International S.A.
- Amcor plc
最近の展開
- 2025年11月、Amcor plcは北米全域で食品・飲料顧客向けの持続可能な包装能力拡大を開始しました。
- 2025年、Tetra Pak International S.A.はインドで5%の認定リサイクルポリマーを含むカートン包装を導入し、インドの食品・飲料包装業界で初めての企業となりました。
- 2025年4月、Amcor plcはBerry Global Group, Inc.の買収を完了し、柔軟および硬質包装のポートフォリオをより大きなグローバル包装企業に統合しました。
レポートのカバレッジ
この調査レポートは、柔軟包装、硬質包装、ラベル、閉鎖システム、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的な推奨事項を提供します。
将来の展望
- 世界の食品安全規制が強化され、汚染のない包装の需要が増加するにつれて、市場は拡大します。
- 無菌、抗菌、高バリア包装ソリューションの採用が主要な食品・飲料カテゴリーで増加します。
- 追跡、鮮度インジケーター、改ざん防止機能を備えたスマート包装技術が広範な商業利用を獲得します。
- リサイクル可能なモノストラクチャーやバイオベースポリマーなどの持続可能な材料が強い需要を経験します。
- 充填、密封、ラベリングラインの自動化とロボット技術が精度と衛生基準を向上させます。
- 調理済み食品や便利な飲料の成長が、衛生的な柔軟および硬質フォーマットの需要を押し上げます。
- 包装メーカーはクリーンルーム環境と高度な滅菌プロセスにより多くの投資を行います。
- アジア太平洋地域やラテンアメリカの新興市場が加速的に衛生包装を採用します。
- ブランドは消費者の信頼を築くために透明で安全認証されたラベルをますます優先します。
- デジタルトレーサビリティシステムの統合がサプライチェーンの衛生と規制遵守に不可欠になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の衛生的食品飲料包装市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、衛生的な食品飲料包装市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた衛生的な食品飲料包装市場のセグメントはどれですか?
衛生的な食品飲料包装市場の成長を促進している主な要因は何ですか?
衛生的な食品飲料包装市場の主要企業はどこですか?
2024年に衛生食品飲料包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 衛生的な食品・飲料包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の衛生的な食品・飲料包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 45,665.77 Million → 2032: USD 55,639.31 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 衛生的な食品・飲料包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 衛生的な食品・飲料包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における衛生的な食品・飲料包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 衛生的な食品・飲料包装市場市場の成長要因
- 3.3 衛生的な食品・飲料包装市場市場の抑制要因および課題
- 3.4 衛生的な食品・飲料包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 衛生的な食品・飲料包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 衛生的な食品・飲料包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、衛生的な食品・飲料包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 衛生的な食品・飲料包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 衛生的な食品・飲料包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は衛生的な食品・飲料包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 衛生的な食品・飲料包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 衛生的な食品・飲料包装市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 衛生的な食品・飲料包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 衛生的な食品・飲料包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新衛生的な食品・飲料包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の衛生的な食品・飲料包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の衛生的な食品・飲料包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の衛生的な食品・飲料包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の衛生的な食品・飲料包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの衛生的な食品・飲料包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の衛生的な食品・飲料包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの衛生的な食品・飲料包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 衛生的な食品・飲料包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
