
市場概要:
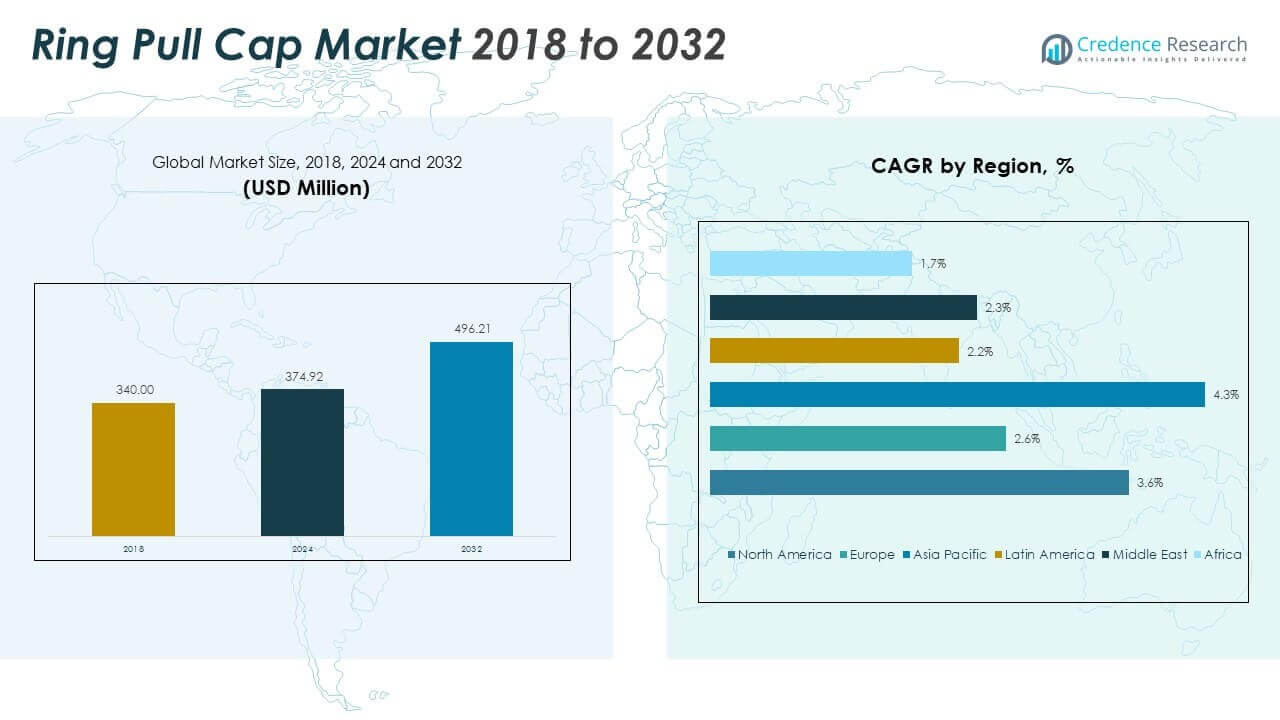
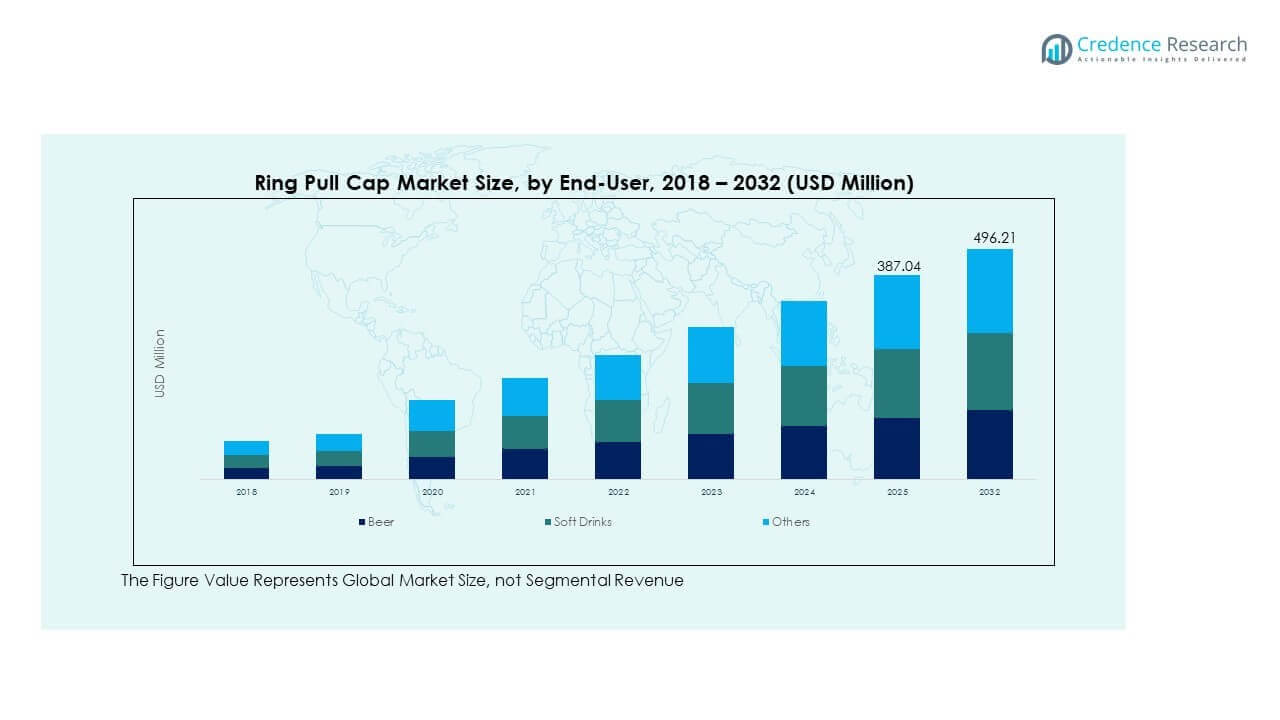
リングプルキャップ市場の規模は、2018年に3億4000万米ドル、2024年に3億7492万米ドルと評価され、2032年までに4億9621万米ドルに達すると予測されており、予測期間中のCAGRは3.61%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リングプルキャップ市場 サイズ 2024 | 3億7492万米ドル |
| リングプルキャップ市場、CAGR | 3.61% |
| リングプルキャップ市場 サイズ 2032 | 4億9621万米ドル |
使いやすく、改ざん防止機能があり、リサイクル可能なキャップの需要が市場の成長を促進し続けています。消費者は缶入り飲料、食品、ペット製品の利便性と安全性のためにリングプルキャップを好みます。メーカーは持続可能性の目標を達成し、密封性能を向上させるためにアルミニウムベースのバリアントに投資しています。また、市場は即飲料や包装食の都市消費の増加からも利益を得ています。食品安全規制は企業に安全な閉鎖形式を推進します。ブランドは品質基準を維持しながら製品のアクセス性を向上させるためにリングプルキャップを使用しています。材料の強度と人間工学に基づいたデザインの進歩により、すべての年齢層での使いやすさが向上しています。
アジア太平洋地域は、中国、インド、東南アジアでの高い包装消費により市場をリードしています。北米は飲料包装の革新と強力な持続可能性イニシアチブにより続きます。ヨーロッパはリサイクル可能性とコンプライアンスに焦点を当て、安定した需要を維持しています。ラテンアメリカやアフリカなどの新興地域は、都市化の進展と食品安全意識の高まりに支えられ、徐々に成長しています。中東はソフトドリンクや機能性飲料の消費の増加により勢いを増しています。市場の成熟度と規制のサポートは異なりますが、地域の需要パターンは一貫して利便性と軽量金属包装へのシフトを反映しています。
市場の洞察:
- リングプルキャップ市場は、2018年に3億4,000万米ドル、2024年に3億7,492万米ドルに達し、2032年には4億9,621万米ドルに達すると予測されており、年平均成長率は3.61%です。
- 2024年には、アジア太平洋地域が50.0%の最大市場シェアを持ち、中国とインドでの高い消費が牽引しました。北米は21.2%で飲料の革新に支えられ、ヨーロッパは持続可能性の規制に影響されて17.6%を占めました。
- アジア太平洋地域は最も成長が速く、都市化、可処分所得の増加、包装食品および飲料産業の拡大に支えられ、年平均成長率は3%です。
- キャップの直径の中では、26mmのリングプルキャップが最も多くのシェアを占めており、世界市場でのソフトドリンクやビール缶での標準的な使用によるものです。
- 素材に関しては、アルミニウム製のリングプルキャップが市場をリードしており、その軽量でリサイクル可能な特性と、現代の包装自動化との互換性が好まれています。
市場の推進要因
食品および飲料用途におけるユーザーフレンドリーな包装の好みの高まり
消費者は利便性と使いやすさを向上させる包装形式を好み続けています。リングプルキャップは、オープナーや鋭利な道具を必要とせず、即消費セグメントでの製品の魅力を高めます。食品ブランドは、特に缶詰食品、飲料、ペットフードにおいて、ユーザー満足度を高める包装を優先します。リングプルキャップ市場は、安全で信頼性があり、簡単に開けられるソリューションを提供することで、これらの要求をサポートします。その採用は、忙しい都市生活をターゲットにした市場で増加しています。CPG企業は、高速リングプルアプリケーション向けに包装ラインを最適化しています。小売業者も、破損や開けにくい商品による返品を減らすために、簡単に開けられる包装をサポートしています。この好みは、先進国および新興市場全体でのリングプルクロージャーの一貫した需要に寄与しています。
- 例えば、Ball Corporationは、世界のソフトドリンクおよびビールブランドで広く使用されているアルミニウム飲料缶とイージーオープンエンドを製造しています。その製品は、高速充填ラインをサポートし、主要な飲料メーカーが設定したリサイクル可能性と軽量化の目標を満たしています。
世界的な加工食品および缶詰食品消費の安定した成長
都市化と食習慣の進化が、缶詰および加工食品の販売を促進し続けています。この変化は、保存期間を延ばし内容物を保護する金属包装形式の持続的な需要を促進しています。リングプルキャップ市場はこのトレンドから恩恵を受け、レディミール、スープ、豆、ツナの包装基準に合致しています。食品メーカーは、製品の安全性を維持しながらアクセス性を高めるためにリングプルリッドを採用しています。それは、規制当局や小売業者に好まれる清潔で改ざん防止のシールを提供します。大量生産において、リングプルキャップは一貫したシールと容易なライン統合を保証します。増加する労働人口と単身世帯が、ブランドを迅速に準備できる缶詰形式へと押し進めています。市場浸透はアジア太平洋、北米、およびヨーロッパの一部で拡大しています。
- 例えば、Ardagh Groupは、世界中の主要な食品および飲料ブランドで使用される簡単に開けられる金属製のエンドを製造しており、その閉鎖システムは厳しい業界の性能および安全基準を満たすように設計されています。Ardaghの包装ソリューションは、世界的な缶詰ラインでの大量生産をサポートしています。
安全で改ざん防止、持続可能な閉鎖への規制の推進
食品安全規制は、衛生と改ざん防止の両方を提供する包装の使用を引き続き強制しています。リングプルキャップは、目に見える改ざん証拠を提供し、消費者が使用前に製品の完全性を確認するのを助けます。リングプルキャップ市場はこのような安全基準に沿っており、食品、飲料、製薬包装全体でのコンプライアンスをサポートします。その設計は、特に屋外や大量消費の場面での汚染リスクを軽減します。ブランドはまた、トレーサビリティと品質基準を満たすためにリングプルソリューションを選択します。政府当局は、特に国境を越えた食品輸出において、厳しい包装法を施行しています。メーカーは、視覚的な魅力とセキュリティ要件の両方を満たすリングプルシステムを採用することでこれに対応しています。この組み合わせは、規制に駆動される市場全体での長期的な成長をサポートします。
軽量で耐久性のあるシーリングソリューションを求める飲料メーカーからの強い需要
炭酸飲料、エナジードリンク、ジュースは、金属製リングプルキャップのボリュームを引き続き牽引しています。飲料会社は、圧力を維持し漏れを防ぐ軽量の閉鎖を好みます。リングプルキャップ市場は、炭酸保持と保存期間を維持する高性能設計でこれらの技術的ニーズをサポートします。また、自動缶詰ラインとよく統合され、欠陥を最小限に抑えた迅速な生産を可能にします。アルミニウム包装での需要が高まり、リングプルエンドはリサイクル可能でコスト効果の高い閉鎖を提供します。飲料ブランドは、ユーザーエクスペリエンスの向上と強力な包装の完全性から恩恵を受けます。スポーツドリンクやRTDコーヒーセグメントも、リングプルシール付きの金属缶に移行しています。この傾向は、アジア、ヨーロッパ、ラテンアメリカの市場全体で安定しています。
市場動向
包装ライン全体でのリサイクル可能で単一素材の金属製閉鎖への移行
持続可能性の目標は、食品および飲料包装業務全体での閉鎖の選択に影響を与えています。メーカーは、アルミニウムまたはブリキで完全に作られた単一素材のリングプルキャップに移行しています。リングプルキャップ市場は、この移行を反映し、混合材料フォーマットに代わるエコフレンドリーな選択肢を提供しています。これは循環経済の目標に沿っており、ブランドがリサイクル目標を達成するのを助けます。軽量キャップは、耐久性を維持しながら原材料の消費を削減します。ヨーロッパと北アメリカの規制ガイドラインは、リサイクル可能な包装部品を選択するよう生産者を奨励しています。廃棄物削減に関する公共の認識が、この傾向を世界的にサポートしています。企業は、リサイクル可能性を強調するために包装にラベルを貼り、消費者の信頼と製品の差別化を高めています。
閉鎖フォーマットにおけるカスタムデザインとブランディング要素の統合の増加
パッケージングは、小売環境における重要なブランディングの接点として機能します。企業は現在、リングプルキャップを機能だけでなく、視覚的な魅力やブランドエンゲージメントのためにも使用しています。リングプルキャップ市場は、エンボス加工、印刷、色のカスタマイズをサポートするオプションで応えています。ブランドロゴ、QRコード、キャンペーンビジュアルを閉鎖面に直接表示することが可能です。プレミアム飲料ブランドは、カスタムリッドを使用して棚の視認性を向上させ、衝動買いを促進します。大量市場の食品缶でも、印刷されたリングプルキャップがパッケージの一貫性を高めます。ブランドはキャップデザインを通じて季節限定や限定版のテーマを統合します。このトレンドは、アジアとヨーロッパのFMCGおよびクラフトセグメントの両方で増加しています。
高速度リングプル展開を支える包装ライン自動化の拡大
企業は増大する生産ニーズに応えるため、自動化された缶詰およびシーリングラインに投資しています。高速機械は、ダウンタイムを最小限に抑えて容易に統合できる閉鎖に依存しています。リングプルキャップ市場は、安定したシール特性を持つ精密適合キャップを提供することで自動化をサポートしています。これにより、ラインの拒否を減らし、運用スループットを向上させます。製造業者は、ロータリーフィラーや連続運動システムと互換性のあるリングプル形式を求めています。技術の進歩により、キャップの一貫性とエッジ品質が大規模に向上します。機器サプライヤーは、閉鎖メーカーと協力して、ターンキーソリューションを提供します。このシナジーは、世界的な産業規模の食品および飲料生産における需要を強化します。
- 例えば、Cermexは食品や飲料を含む多くの産業で使用される自動化されたエンドオブライン包装システムを供給する実在の企業です。これらのシステムはスループットを改善し、缶詰および閉鎖ラインと統合するのに役立ちます。
非食品消費財におけるリングプルキャップの使用増加
非食品セクターのブランドは、化学品、塗料、オイル、栄養補助食品の包装にリングプルキャップを採用しています。これらのキャップは、鋭利な工具を必要とせずに制御されたアクセスと再閉鎖性を提供します。リングプルキャップ市場は、耐久性と化学耐性のあるデザインを通じてこの分野に拡大しています。粘性液体や粉末サプリメントの保管と分配のための安全要件を満たしています。DIY塗料キット、潤滑剤、ペット栄養製品は現在、リングプル形式を特徴としています。これらのセグメントは、改ざんに強く、使いやすいパッケージングから利益を得ています。産業ユーザーは、内容物への迅速で安全なアクセスを重視しています。成長は専門小売およびプロフェッショナル供給チャネル全体で続いています。
- 例えば、AAA Can Componentsは、食品、飲料、およびさまざまな産業包装用途で使用されるイージーオープンメタルエンドおよび閉鎖を供給し、従来のセグメントを超えた金属閉鎖形式の採用をサポートしています。
市場の課題分析
原材料価格の変動とサプライチェーンの制約が利益率に影響
メーカーは、リングプルキャップに使用されるアルミニウム、スチール、コーティングの価格変動に直面しています。これらの変動は、特に薄利で運営している企業の生産コストに影響を与えます。リングプルキャップ市場は、調達が不安定になったり、関税が輸入に影響を与えたりすると、価格圧力を受けます。サプライチェーンの混乱も、生産に不可欠なコーティングや接着剤の供給を遅らせます。生産者はコスト増を買い手に転嫁し、コストに敏感な地域での採用に影響を与える可能性があります。小規模企業は、大規模な統合ライバルの中で価格競争力を維持するのに苦労しています。長期契約やヘッジ戦略はリスクを軽減しますが、柔軟性を低下させます。このコストの予測不可能性は、収益性と投資計画に挑戦をもたらします。
柔軟な包装セグメントでの採用の制限と高い初期機械コスト
柔軟なパウチ、プラスチッククロージャー、剥離可能な蓋は、一部のカテゴリーでリングプル形式を置き換え続けています。軽量ポリマーオプションは物流コストを削減し、携帯性を重視するブランドにアピールします。リングプルキャップ市場は、すでにパウチベースのシステムにコミットしているセグメントへの浸透に困難を抱えています。金属キャップへの切り替えには、高価なラインアップグレードとスタッフの再訓練が必要です。小規模な食品加工業者は、金属缶詰ラインへの資本投資を制約と感じています。これにより、ミッドティアおよび地域の生産拠点でのリングプルの成長が制限されます。統合の課題も、急速に動くセグメントでの大規模な切り替えを妨げます。コスト対利益の比率は、新興市場や小規模な運営での意思決定を遅らせることがよくあります。
市場機会
新興経済国での金属包装需要の増加がボリューム拡大を創出
食品と飲料の消費は、開発途上国で急速に増加しており、包装の革新を促進しています。リングプルキャップ市場は、信頼性が高くコスト効率の良いクロージャーを提供することで、この変化を活用できます。棚持ちの良い缶詰製品がシェアを拡大する都市部での急速な成長をサポートします。政府は食品安全の取り組みを支援し、安全な包装の採用を促進しています。地元のメーカーは、クロージャーの近代化と標準化を目指しており、新たな調達チャネルを開いています。これらのトレンドは、アジア、アフリカ、ラテンアメリカでのリングプル生産者にとってスケールアップの機会を開きます。
ニッチおよびプレミアムアプリケーションを対象としたリングプルキャップデザインの革新
プレミアムおよびニッチカテゴリー、例えばクラフト飲料や特殊食品では、包装の差別化が重要です。リングプルキャップ市場は、装飾的で高いバリア性を持ち、再封可能なバージョンを提供することで成長できます。プレミアム仕上げや触感の強化はブランドの視認性を高め、価格プレミアムを正当化します。クロージャーメーカーと缶メーカーのパートナーシップは、アプリケーション固有のソリューションの開発を支援します。ニッチな成長には、エナジードリンク、エスニックフード、ペットケアSKUが含まれます。これらのセグメントは、ユーザーの利便性と強い棚引きの両方を重視しています。
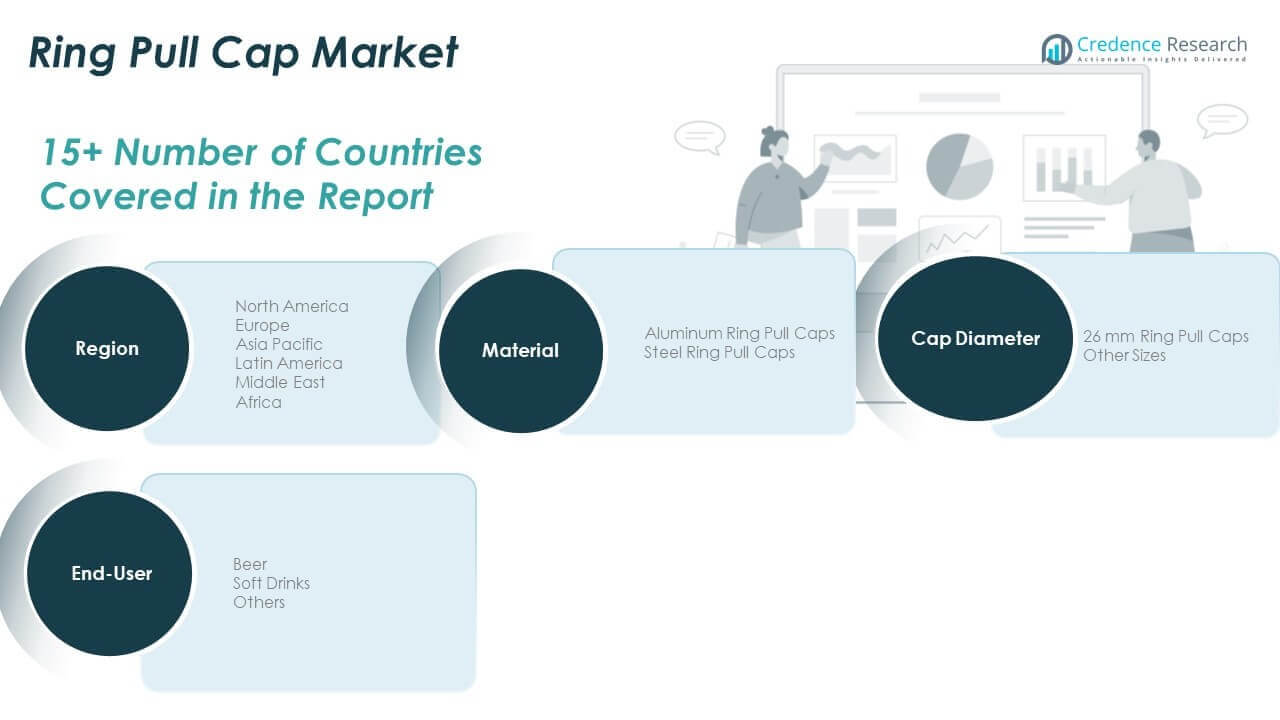
市場セグメンテーション分析:
素材別:
リングプルキャップ市場は、アルミニウムとスチールのリングプルキャップに分けられます。アルミニウムのリングプルキャップは、その軽量性、高い耐腐食性、リサイクル可能性から大きなシェアを占めています。これらのキャップは、持続可能でコスト効率の良いソリューションを目指す飲料および食品メーカーに好まれています。スチールのリングプルキャップは、重いものの耐久性が向上しており、より強い構造的完全性を必要とするセグメントで一般的に使用されています。スチールは工業用包装や特定のソフトドリンクセグメントでより顕著です。アルミニウムは、使いやすさとブランド適合性の向上から、プレミアム飲料用途や缶詰食品で依然として支配的な素材です。メーカーは、バリア特性を強化し、重量を軽減するために材料の進歩に投資しています。リサイクル可能なアルミニウムに対する規制の支援は、その長期的な需要を後押ししています。高ボリュームの用途において、柔軟性とデザイン適応性の点でスチールを上回り続けています。
キャップ直径別:
キャップ直径のセグメンテーションには、26 mmおよびその他のサイズが含まれます。26 mmセグメントは、ビールや炭酸ソフトドリンクカテゴリーで広く採用されているため、リードしています。これは、世界的な飲料流通で使用される標準的な缶デザインに適合し、生産効率とコスト管理を保証します。他のサイズは、エナジードリンク、フレーバーウォーター、特殊缶製品など、ニッチな用途や地域の包装基準に対応しています。この多様性により、生産者はブランドと機能的ニーズに合わせたカスタマイズされたフォーマットを提供できます。製品メーカーは、さまざまなサイズにわたって人間工学的なリングプルの開発に注力しています。キャップサイズの使用における地域の変動が需要パターンに影響を与えます。市場は、標準および非標準の直径の両方に対応する自動化生産ラインを採用し続けています。
- 例えば、現代のアルミニウム飲料缶は、一般的に202エンド(約52 mm)および204.5エンド(約58 mm)を使用しており、ビール、ソフトドリンク、エナジードリンクの世界標準です。Crown HoldingsやArdagh Groupなどの主要な包装供給業者は、世界中の高速充填およびシーミングラインとの互換性を確保するために、これらの標準的な缶エンドを製造しています。
エンドユーザー産業別:
リングプルキャップ市場は、ビール、ソフトドリンク、缶詰食品、ペットフード、栄養製品などのセグメントにサービスを提供しています。ビール産業は、シングルユースおよびバルクフォーマットのためにリングプルキャップを活用する主要なエンドユーザーです。ソフトドリンクは、利便性、炭酸保持、改ざん防止を提供するためにリングプルクロージャーを使用しています。他のエンドユーザーは、安全性、開けやすさ、強力なシールの完全性のためにリングプルソリューションを評価しています。ペットフードや即席食品の市場浸透は、棚持ちの安定性要件と金属缶に対するブランドの好みから増加しています。リングプルキャップは、急速に動く消費者カテゴリーにおいて広範な用途を可能にします。ノンアルコールおよび機能性飲料市場でも採用が進んでいます。
- 例えば、ハイネケンは、多くのビールを主要な缶メーカーが供給する標準的なイージーオープンエンドのアルミニウム缶に包装しており、高速充填ラインおよび世界的な流通との互換性を確保しています。
セグメンテーション:
素材別:
- アルミニウムリングプルキャップ
- スチールリングプルキャップ
キャップ直径別:
- 26 mmリングプルキャップ
- その他のサイズ
エンドユーザー産業別:
- ビール
- ソフトドリンク
- その他
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカのリングプルキャップ市場規模は、2018年に7371万米ドルと評価され、2024年には7963万米ドル、2032年までに1億515万米ドルに達すると予想されており、予測期間中のCAGRは3.6%です。北アメリカは2024年に世界市場シェアの21.2%を占めています。ビールやソフトドリンク業界からの強い需要がリングプルキャップの使用を支え続けています。主要な飲料ブランドは、その持続可能性と消費者の利便性からアルミニウム製のリングプルキャップを好みます。米国のメーカーは、高ボリューム生産を支えるために自動化に投資し、厳格な衛生基準を維持しています。規制機関はリサイクル可能な金属キャップの使用を奨励し、製品のアップグレードを促進しています。市場はレディトゥドリンクや機能性飲料で勢いを増しています。缶詰ペットフードや便利な食事の成長は、さらなる応用範囲を追加します。それは成熟した市場でありながら、強いブランド主導の需要で着実に成長しています。
ヨーロッパ
ヨーロッパのリングプルキャップ市場規模は、2018年に6324万米ドルと評価され、2024年には6590万米ドル、2032年までに8026万米ドルに達すると予想されており、予測期間中のCAGRは2.6%です。ヨーロッパは2024年に世界市場シェアの17.6%を占めています。持続可能性規制と循環経済目標がアルミニウム製リングプルキャップの使用を促進しています。食品および飲料会社は、EUの包装コンプライアンスと拡張生産者責任の義務に合わせています。缶飲料、レディミール、ペット栄養ブランドが主要な採用者です。ドイツ、イギリス、フランスは包装革新の先進国です。メーカーはリサイクル可能性の目標を達成するために単一素材デザインを採用しています。デザインと表面印刷による製品差別化が勢いを増しています。ヨーロッパのリングプルキャップ市場は、強力な制度的支援とグリーンラベリングの実践から利益を得ています。
アジア太平洋
アジア太平洋のリングプルキャップ市場規模は、2018年に1億6626万米ドルと評価され、2024年には1億8740万米ドル、2032年までに2億6116万米ドルに達すると予想されており、予測期間中のCAGRは4.3%です。アジア太平洋は2024年に世界市場シェアの50.0%を占めています。都市化の進展とパッケージ飲料の消費が地域の需要を支えています。中国、インド、日本、東南アジアが成長の中心です。メーカーは、成長する国内および輸出需要に応えるために生産能力を増強しています。ビール、ソフトドリンク、レディミールがアルミニウムとスチールの両方の形式でのボリューム採用を推進しています。国内ブランドは、改ざん防止とユーザーの利便性のためにリングプルキャップを好みます。コスト競争力と好ましい製造ポリシーが生産の拡大を助けています。それは強力なインフラと進化する食習慣により、引き続きリードしています。
ラテンアメリカ
ラテンアメリカのリングプルキャップ市場の規模は、2018年に1,428万米ドルから2024年には1,552万米ドルと評価され、2032年までに1,830万米ドルに達すると予想されており、予測期間中のCAGRは2.2%です。この地域は2024年に世界市場シェアの4.1%を占めています。ブラジルとメキシコが主要な貢献国で、ビールおよびソフトドリンク部門が主導しています。地元の醸造所は、大量市場および輸出用の缶にリングプルキャップを採用しています。利便性食品の需要増加が中程度の成長を支えています。サプライチェーンの制約と価格感度が高級品の採用を制限しています。中堅ブランドはコストの利点からスチール製キャップを好みます。輸入依存が小国での製品供給に影響を与えています。ここでのリングプルキャップ市場は、包装基準の向上に伴い着実に成長しています。
中東
中東のリングプルキャップ市場の規模は、2018年に1,292万米ドルから2024年には1,334万米ドルと評価され、2032年までに1,593万米ドルに達すると予想されており、予測期間中のCAGRは2.3%です。2024年には世界市場シェアの3.6%を占めています。この市場は、特にUAEとサウジアラビアでの飲料消費の拡大から恩恵を受けています。ノンアルコール缶飲料やエナジードリンクの需要が成長を促進しています。多国籍ブランドは地域のフォーマットに合わせてパッケージをローカライズしています。メーカーは高温耐性のために軽金属オプションを探求しています。高温地域では包装の衛生とシールの完全性が重要です。コストと供給可能性が材料選択に影響を与え、アルミニウムのシェアが増加しています。ここでのリングプルキャップ市場は、若者向けの飲料消費と都市部の小売拡大を背景に成長しています。
アフリカ
アフリカのリングプルキャップ市場の規模は、2018年に959万米ドルから2024年には1,312万米ドルと評価され、2032年までに1,542万米ドルに達すると予想されており、予測期間中のCAGRは1.7%です。2024年には世界市場シェアの3.5%を占めています。成長は地元の生産能力の制限と輸入依存度が高いため控えめです。南アフリカは缶飲料やペットフードからの需要でリードしています。他の地域では、手頃な価格で保存可能な食品製品の需要が増加しています。小規模な包装企業は、エントリーレベルの用途に基本的なスチール製リングプルフォーマットを採用しています。包装の安全性に関する消費者の意識が高まっています。ナイジェリアやケニアでの都市化が長期的な包装イノベーションを支えています。リングプルキャップ市場は発展段階にありますが、インフラの成長と小売浸透により期待が持てます。
主要プレイヤー分析:
- Finn-Korkki Oy
- Pelliconi & C. SpA
- World Bottling Cap, LLC
- 日本クロージャー株式会社
- Crown Holdings Inc.
- Fuzhou SKT Co., Ltd.
- 江蘇長江蓋有限公司
- Sonoco Products Company
- The TNN Development Limited
- Guala Closures Group
- Amcor plc
- 台湾宏全企業股份有限公司
競争分析:
リングプルキャップ市場は、グローバルおよび地域のメーカーによって主導される集中型の競争環境を特徴としています。主要プレイヤーには、Crown Holdings Inc.、Pelliconi & C. SpA、Guala Closures Group、日本クロージャー株式会社、Finn-Korkki Oyが含まれます。これらの企業は、市場地位を強化するために、容量拡大、製品革新、および材料効率に焦点を当てています。飲料ブランドや契約包装会社とのパートナーシップにより、ボリュームベースの契約を確保しています。メーカーは、閉鎖強度、シールの信頼性、印刷カスタマイズなどのパラメータで競争しています。アジアの新興プレイヤーは、コストリーダーシップと迅速なリードタイムに焦点を当てています。企業は、持続可能性の目標に合わせるために軽量アルミニウムデザインに投資しています。買収や地域拡大などの戦略的な動きが市場の到達をサポートしています。リングプルキャップ市場は中程度に統合されており、アジア太平洋や北米などの需要の高い地域で確固たる地位を持つ確立されたプレイヤーが存在します。リサイクル可能で改ざん防止の閉鎖に対する需要の増加に伴い、競争の激化が予想されます。
最近の展開:
- 2025年4月、Pelliconi & C. S.p.A.は、開口力を軽減し、ユーザーの利便性を向上させる人間工学的デザインを特徴とするMaxiSmart 2.0リングプルキャップを導入しました。この革新は、手の力が限られている消費者にとって開けやすい閉鎖を求める飲料ブランドを対象としています。
- 2025年5月、Crown Holdings, Inc.は、San Juan Beverage Companyと提携し、SAN JUAN BAMMARITA缶カクテルの独占的な包装提供者となりました。このコラボレーションは、RTD製品の発売をサポートするためにCrownの金属飲料包装の専門知識を活用し、風味付きアルコール飲料フォーマットでのCrownの存在を拡大し、飲料缶供給チェーンにおけるその役割を強化します。
レポートのカバレッジ:
この調査レポートは、材料、キャップ直径、エンドユーザー産業に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- リサイクル可能で単一素材のアルミニウムリングプルキャップの需要は、食品および飲料セグメントで強化されるでしょう。
- 開封防止クロージャーの採用は、レディ・トゥ・ドリンク製品や缶入り栄養製品で増加するでしょう。
- アジア太平洋地域は、都市化の進行、製造業の拡大、包装食品の消費の増加によりリーダーシップを維持するでしょう。
- クラフト飲料やエナジードリンクの成長は、リングプル形式のプレミアム包装の機会を開くでしょう。
- 高速シーリングラインの技術的アップグレードは、精密なリングプルキャップとの互換性を支持するでしょう。
- 地域のメーカーは、軽量化と原材料使用の削減に焦点を当て、利益率を改善するでしょう。
- 印刷やエンボス加工を施したカスタムデザインのキャップは、ブランドが製品の棚での魅力を高めるのに役立つでしょう。
- 持続可能性に関する規制は、大手飲料会社にリサイクル可能なリングプルクロージャーの標準化を促すでしょう。
- 化学品や塗料などの非食品セクターは、制御された分配と安全性のためにリングプルキャップを採用するでしょう。
- アフリカやラテンアメリカの新興市場は、食品安全イニシアチブによって支えられた段階的な採用を目にするでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リングプルキャップ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、リングプルキャップ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリングプルキャップ市場のセグメントはどれですか?
リングプルキャップ市場の成長を促進している主な要因は何ですか?
リングプルキャップ市場の主要企業はどこですか?
2024年にリングプルキャップ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リングプルキャップ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリングプルキャップ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 374.92 million → 2032: USD 496.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リングプルキャップ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リングプルキャップ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリングプルキャップ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リングプルキャップ市場市場の成長要因
- 3.3 リングプルキャップ市場市場の抑制要因および課題
- 3.4 リングプルキャップ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リングプルキャップ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リングプルキャップ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リングプルキャップ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リングプルキャップ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リングプルキャップ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリングプルキャップ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リングプルキャップ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リングプルキャップ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リングプルキャップ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リングプルキャップ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リングプルキャップ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリングプルキャップ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリングプルキャップ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリングプルキャップ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリングプルキャップ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリングプルキャップ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリングプルキャップ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリングプルキャップ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リングプルキャップ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
