
市場概要
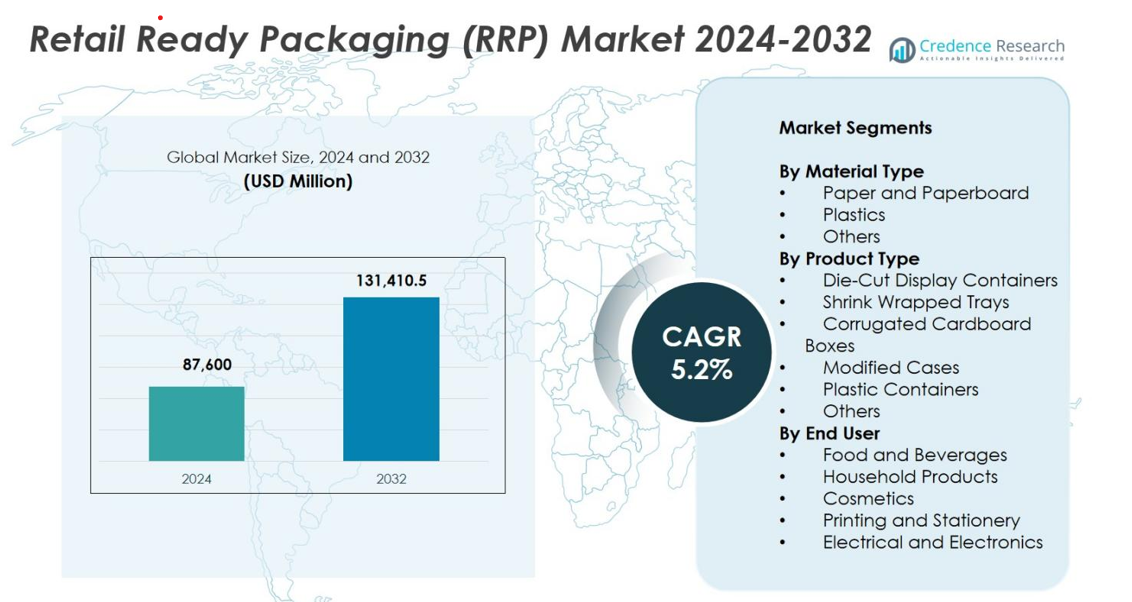
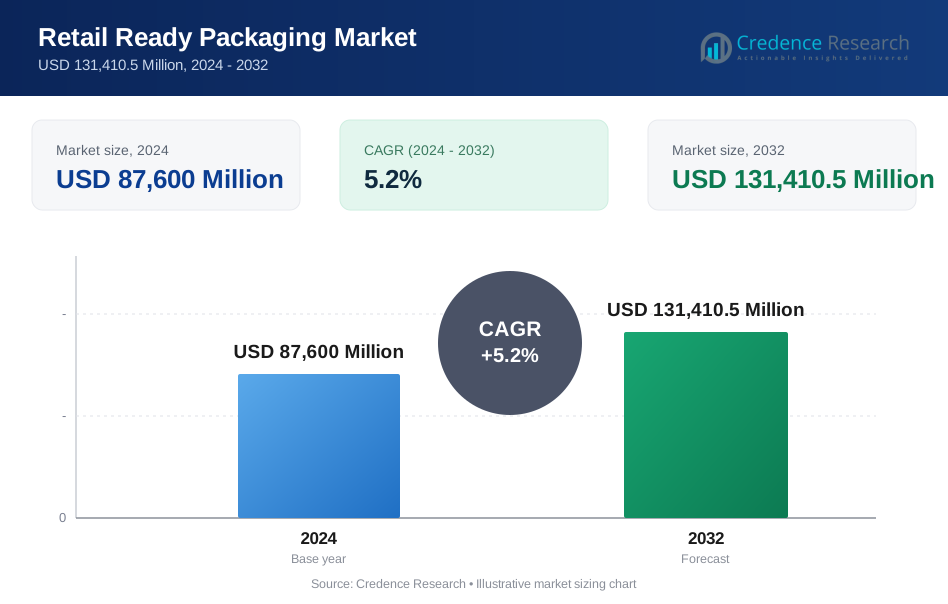
リテールレディパッケージング(RRP)市場の規模は2024年に8,760億米ドルと評価され、予測期間中に年平均成長率5.2%で2032年には13,141.05億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リテールレディパッケージング(RRP)市場規模 2024 | 8,760億米ドル |
| リテールレディパッケージング(RRP)市場、CAGR | 5.2% |
| リテールレディパッケージング(RRP)市場規模 2032 | 13,141.05億米ドル |
リテールレディパッケージング(RRP)市場は、Mondi、Smurfit Kappa、DS Smith、International Paper、Georgia-Pacific、Packaging Corporation of America、Huhtamaki Oyj、SIG、Caps Cases Ltd、Billerud、Weedon Group Ltdといった主要企業の強力な存在によって形成されています。これらの企業は、持続可能で棚に準備されたカスタマイズ可能な包装ソリューションの提供に注力しています。これらの企業は、リサイクル可能な繊維ベースの材料、先進的な印刷技術、効率的なサプライチェーン設計に投資し、進化する小売要件に対応しています。地域的には、ヨーロッパが2024年に34.6%のシェアで市場をリードしており、厳しい持続可能性規制と成熟した小売インフラによって推進され、続いて北米とアジア太平洋が顕著な成長の可能性を持っています。
市場の洞察
- リテールレディパッケージング(RRP)市場は2024年に8,760億米ドルと評価され、2032年には13,141.05億米ドルに達すると予測されており、年平均成長率は5.2%です。
- 市場の成長は、棚に準備されたソリューションの需要増加、持続可能性に焦点を当てた包装、FMCG製品の回転率の増加によって推進されており、紙と板紙が62.4%のシェアで材料セグメントをリードしています。
- トレンドには、デジタル印刷の広範な採用、リサイクル可能な材料、視認性を高め、取り扱い時間を短縮し、店内効率を向上させる自動化対応デザインが含まれます。
- Mondi、Smurfit Kappa、DS Smith、International Paper、Georgia-Pacific、Billerudといった主要企業は、軽量繊維包装や小売業者向けフォーマットの革新を通じて市場を強化しています。
- ヨーロッパは34.6%の地域シェアでリードし、続いて北米が31.2%、アジア太平洋が24.8%となっており、段ボール箱が食品・飲料用途での強い需要に支えられ、製品セグメントで47.8%のシェアを占めています。
市場セグメンテーション分析
材料タイプ別
素材タイプ別のリテールレディ包装(RRP)市場は、紙と板紙が支配しており、2024年には全体の62.4%を占めています。これは、FMCGおよび小売チャネル全体で持続可能でリサイクル可能、かつコスト効率の高い包装形式の需要が高まっていることに起因しています。紙ベースのRRPソリューションは、高い印刷適性、簡単な棚配置、そして小売業者の持続可能性目標との整合性をサポートし、食品、飲料、家庭用品などの大容量用途に好まれています。プラスチックは耐久性と耐湿性のために続き、他のハイブリッド素材は革新的で機能的なデザインを通じて注目を集めています。
- 例えば、DS SmithとCoca-Cola HBC Austriaは、オーストリアのスーパーマーケットに供給される1.5リットルPETソフトドリンクのマルチパックのプラスチックハンドルを置き換えるために、段ボールベースの外装パッケージを実施し、飲料小売におけるプラスチックを繊維ベースのRRPが置き換えることを示しています。
製品タイプ別
製品タイプの中で、段ボール箱が2024年に47.8%のシェアでリテールレディ包装(RRP)市場をリードしており、その強度、多用途性、低コスト、高速小売供給チェーンへの適合性によって支えられています。これらの箱は優れた積み重ね効率を提供し、食品、飲料、電子機器のカテゴリーで広く使用されています。ダイカットディスプレイ容器やシュリンクラップトレイも、小売業者が棚の視認性と運用効率に焦点を当てる中で拡大しています。改良ケースやプラスチック容器は、製品保護と湿気管理を強化する必要があるニッチな用途に役立っています。
- 例えば、Walmartは包装食品通路全体で段ボールの棚対応箱の使用を拡大し、パレット効率を改善し、高回転カテゴリーでの補充を迅速化するために標準化された箱の寸法を導入しました。
エンドユーザー別
食品と飲料のセグメントは、2024年にリテールレディ包装(RRP)市場を支配し、54.1%のシェアを獲得しました。これは主にスーパーマーケットの拡大、迅速な補充ニーズ、利便性指向の包装形式の需要増加によって推進されています。RRPは迅速な補充、優れた製品プレゼンテーション、労働時間の削減をサポートし、スナック、乳製品、ベーカリー、飲料などの高回転カテゴリーに最適です。家庭用品や化粧品は棚の魅力を高めるためにRRPを採用することが増えており、印刷、文房具、電子機器のセクターは保護と小売ディスプレイ効率を向上させるために使用しています。
主要な成長要因
棚対応および利便性包装の需要増加
棚対応および利便性指向の包装形式への嗜好の高まりは、リテールレディ包装(RRP)市場の主要な推進要因です。スーパーマーケット、ハイパーマーケット、ディスカウントストアなどの現代的な小売形式は、迅速な補充、簡単な製品識別、最小限の手作業をサポートする包装を必要としています。RRPは、製品を開梱せずに直接棚に配置できるようにし、労働時間を削減し、店舗効率を向上させます。これは特にスナック、飲料、家庭用品、パーソナルケアなどの高回転カテゴリーにとって価値があります。プロモーション活動の拡大と頻繁なSKUの回転は、視認性と商品陳列速度を向上させるディスプレイ対応デザインの必要性をさらに高めています。小売業者が大規模な店舗ネットワーク全体で運用の一貫性と効率を優先する中で、RRPの需要は世界的に増加し続けています。
- 例えば、テスコは生鮮食品や食料品ラインにおいて標準化された棚対応パッケージの展開を継続し、事前にカットされた簡単に開けられるRRPフォーマットを通じて補充効率の向上を報告しました。
持続可能性とリサイクル可能な包装材料への注力の拡大
持続可能性は、規制の義務、小売業者のコミットメント、消費者の期待の変化によって促進されるRRP市場の強力な成長促進要因となっています。ブランドは、プラスチックベースの包装から、リサイクル可能、生分解性、繊維ベースの代替品、例えば段ボールや紙ボードなどに移行しています。この変化は循環経済の原則を支持し、企業が廃棄物を削減し、環境コンプライアンス基準を満たすのを助けます。使い捨てプラスチックの制限は、持続可能なRRPソリューションの採用を強化し、水性インク、軽量紙グレード、環境に優しい接着剤などの革新を促進します。小売業者はサプライヤー選定の一環として包装の持続可能性をますます評価し、より環境に優しいフォーマットの需要を加速させています。環境責任がブランドアイデンティティの核となるにつれて、持続可能なRRPオプションは大きな支持を得続けています。
- 例えば、ペプシコは「pep+」アジェンダの下で、バージンプラスチックの使用を削減し、リサイクル材料の含有量を増やし、主要市場で非プラスチックまたは堆肥化可能な材料を拡大することを約束し、二次および一次包装において紙ベースおよびリサイクル可能な代替品を明確に模索しています。
現代小売インフラの成長とFMCGの拡大
組織化された小売ネットワークの拡大とFMCGカテゴリーの急速な成長は、RRP市場を後押しする主要な推進力です。新興経済国は、伝統的な小売フォーマットから標準化され、自動化され、棚効率の高いパッケージングシステムを必要とする現代のチェーンへと移行しています。RRPは、効率的な流通、迅速な棚配置、製品の回転率向上を可能にすることでこれらのニーズをサポートします。FMCGメーカーも、ブランドの視認性を高めながら物流の複雑さと労働依存を減らす包装を求めています。世界的な小売大手が開発地域に進出し、オムニチャネルモデルが力を増す中、RRPの採用が加速しています。デジタル印刷の進歩は、迅速なカスタマイズ、季節限定の発売、プロモーションラベリングをさらにサポートし、RRPを現代の小売環境における戦略的資産としています。
主要なトレンドと機会
デジタル印刷とスマートパッケージ機能の採用拡大
デジタル印刷は、より迅速な生産、高解像度のブランディング、コスト効率の高いカスタマイズを提供することでRRPの風景を変えています。小売業者は、地域プロモーション、限定版パック、ショッパーエンゲージメントを強化するパーソナライズメッセージングのためにデジタル印刷を活用しています。RRPメーカーは、短いラン長、迅速なプロトタイピング、従来の版ベースの印刷の制約なしに柔軟なデザイン変更の恩恵を受けています。QRコード、NFC、AR対応コンテンツなどのスマートパッケージ機能は、製品のインタラクションとトレーサビリティをさらに高めます。これらの技術は、リアルタイムのエンゲージメント、サプライチェーンの可視性の向上、消費者の信頼の強化を可能にします。体験型小売が成長する中、デジタルで強化されたRRPソリューションは、革新と差別化の重要な機会を表しています。
- 例えば、2023年にネスレはヨーロッパの特定の菓子パックにデジタル印刷されたQRコードを導入し、消費者がモバイルスキャンを通じて製品ストーリー、成分の透明性、およびプロモーションコンテンツにアクセスできるようにしました。
eコマース統合型小売フォーマットにおける成長機会
オムニチャネルおよびeコマース統合型小売モデルは、RRPメーカーに新たな機会を開いています。RRPは伝統的に物理的な棚に供されていましたが、現在ではクリック&コレクトオペレーション、ダークストア、ハイブリッドフルフィルメントセンターをサポートするよう進化しています。小売業者は、取り扱い効率を向上させ、輸送中に製品を保護し、店内ディスプレイのために棚にすぐに並べられるパッケージを必要としています。この二重機能の要件は、より強力でモジュール式で自動化に適したRRPデザインの開発を促進します。オンライン食料品、クイックコマースプラットフォーム、およびクロスチャネル小売が拡大するにつれて、耐久性と多用途性を備えたRRPフォーマットの需要が増加しています。eコマースと実店舗の運営の融合は、RRPを効率的なサプライチェーンの重要な支援者として位置づけています。
- 例えば、モンディグループの段ボールRRPトレイソリューションは、ドイツのAldi Südのクリック&コレクトモデルのために開発され、強化ボードと簡単に開けられるティアストリップを統合し、店舗での簡単な補充と自宅配送時の損傷保護を確保しています。
主要な課題
原材料価格の変動とサプライチェーンの混乱
パルプ、板紙、プラスチック、印刷部品などの原材料の価格変動は、RRP市場に大きな課題をもたらします。メーカーは、価格の安定性と持続可能性に対する小売業者の期待を満たしながら、コスト圧力を管理しなければなりません。輸送遅延、エネルギーコストの変動、供給不足などの世界的な混乱が生産サイクルにさらなる負担をかけます。これらの問題は、特に中規模のサプライヤーにとって、運営費の増加と収益性の低下を引き起こします。小売業者は価格の引き上げに抵抗することが多く、メーカーはコストを吸収するか、軽量化や代替材料を通じて最適化する必要があります。持続的な変動は戦略的計画を制限し、先進的なRRPイノベーションの採用を遅らせる可能性があります。
小売チェーン間のデザインと標準化の制約
棚の寸法、ディスプレイの構成、取り扱いの仕様など、小売業者の要件の違いは、RRPの標準化における大きな課題です。メーカーは各小売業者の運営設定に合わせてデザインを適応させる必要があり、複雑さ、開発時間、製造コストが増加します。最適化されていないデザインは、積み重ねの安定性を低下させ、輸送中の損傷を引き起こすか、意図した棚の効果を発揮できない可能性があります。強度、持続可能性の目標、コスト効率のバランスを取ることがさらに制約を加えます。小売業者がより厳格な包装コンプライアンス基準を実施するにつれて、サプライヤーは正確で適応可能で構造的に健全なRRPソリューションを提供する圧力が高まります。これらのデザインの課題は、多様な小売環境での一貫性を達成するために、継続的なイノベーションとエンジニアリングの専門知識を必要とします。
地域分析
北米
北米は2024年に小売準備包装(RRP)市場で31.2%の重要なシェアを占めており、組織化された小売の強い浸透、棚準備フォーマットへの高い依存、持続可能な包装ソリューションの採用の増加によって推進されています。Walmart、Costco、Targetなどの主要小売チェーンは、補充効率と製品の視認性を向上させる標準化されたRRPフォーマットの需要を加速させています。包装食品、飲料、家庭用品に対する消費者の嗜好の高まりが市場拡大をさらに支えています。この地域はまた、先進的な印刷技術とリサイクル可能な繊維ベースのRRPソリューションを奨励する厳しい持続可能性の規制から恩恵を受けています。
ヨーロッパ
ヨーロッパは、成熟した小売ネットワーク、厳しい持続可能性の規制、繊維ベースの包装の高い採用によって支えられ、2024年に小売準備包装(RRP)市場で34.6%のシェアを占めました。Tesco、Carrefour、Aldiなどの小売業者は厳しいRRPコンプライアンス基準を施行し、メーカーを精密に設計された取り扱いやすいフォーマットへと推進しています。この地域の循環型経済への強いコミットメントは、リサイクル可能で生分解性のRRP材料の需要を加速させています。プライベートラベルのFMCG製品の拡大と物流および商品化の自動化の増加が市場の成長をさらに強化し、ヨーロッパをRRP採用において最も進んだ地域の一つにしています。
アジア太平洋
アジア太平洋は2024年に小売準備包装(RRP)市場で24.8%を占め、最も急成長している地域です。スーパーマーケット、ハイパーマーケット、コンビニエンスストアの急速な拡大と都市化の進展、可処分所得の増加が棚準備包装の需要を促進しています。中国、インド、東南アジア諸国は、強力なFMCG消費と商品化効率への注力により大きく貢献しています。持続可能性への懸念がリサイクル可能でコスト効果の高い包装フォーマットへのシフトを促しています。さらに、この地域の急成長するeコマースセクターは、オムニチャネルサプライチェーンに適した耐久性があり、積み重ね可能で視覚的に魅力的なRRPの需要を促進しています。
ラテンアメリカ
ラテンアメリカは2024年に小売準備包装(RRP)市場で5.4%のシェアを占めており、小売の統合の進展、包装食品の需要の増加、運用コストの最適化への注力によって支えられています。ブラジル、メキシコ、チリなどの国々は、再補充を効率化し製品の視認性を向上させるために棚準備フォーマットの採用を増やしています。この地域は、従来の包装から商品化効率を高める段ボール製および印刷可能なRRPソリューションへの移行を徐々に進めています。持続可能性への意識が高まり、メーカーにリサイクル可能な材料を取り入れることを奨励しています。しかし、経済の変動や不均一な小売の発展が市場浸透の加速に対する中程度の制約をもたらしています。
中東・アフリカ
中東・アフリカ地域は、拡大するスーパーマーケットチェーン、包装されたFMCG商品の消費増加、そして近代的な小売インフラへの投資により、2024年のリテール・レディ・パッケージング(RRP)市場で4%のシェアを占めました。UAE、サウジアラビア、南アフリカなどの市場では、棚のプレゼンテーションを改善し、補充時間を短縮するためにRRPの採用が増加しています。持続可能性への取り組みと組織化された小売形式への移行が市場の発展をさらに支えています。これらの進展にもかかわらず、規制基準の違いや新興アフリカ経済における普及の遅れが、地域全体の拡大を制限し続けています。
市場セグメンテーション
材料タイプ別
- 紙および板紙
- プラスチック
- その他
製品タイプ別
- ダイカットディスプレイコンテナ
- シュリンクラップトレイ
- 段ボール箱
- 修正ケース
- プラスチックコンテナ
- その他
エンドユーザー別
- 食品・飲料
- 家庭用品
- 化粧品
- 印刷・文房具
- 電気・電子機器
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
リテール・レディ・パッケージング(RRP)市場は、多様で拡大する競争環境を特徴としており、グローバルおよび地域のプレーヤーが持続可能性、革新、サプライチェーン効率に焦点を当てています。Mondi、Smurfit Kappa、DS Smith、International Paper、Georgia-Pacific、Billerud、Packaging Corporation of America、Huhtamaki Oyj、SIG、Caps Cases Ltd、Weedon Group Ltdなどの主要企業は、リサイクル可能な材料、軽量設計、高度なデジタル印刷能力を通じてポートフォリオを積極的に強化しています。これらのプレーヤーは、棚の視認性を高め、取り扱い時間を短縮し、小売業者の特定の要件に合わせたカスタマイズされたRRPソリューションを強調しています。買収、能力拡張、製品革新を含む戦略的イニシアチブは、繊維ベースおよび環境に優しい包装形式の需要増加の中で市場の位置付けをサポートします。さらに、メーカーは進化する小売期待に対応するために、オートメーション対応設計やスマート印刷機能をますます統合しています。競争環境は、持続可能性目標の達成、コスト効率の高い包装の提供、グローバルな小売チェーン全体での迅速な商品化サイクルのサポートに対する継続的な圧力によって形作られています。
主要プレイヤー分析
- Packaging Corporation of America(米国)
- Caps Cases Ltd(英国)
- SIG(スイス)
- GEORGIA-Pacific(米国)
- Huhtamaki Oyj(フィンランド)
- Weedon Group Ltd(英国)
- Mondi(英国)
- Billerud AB(スウェーデン)
- Smurfit Kappa(アイルランド)
- DS Smith(英国)
最近の展開
- 2025年11月、Mondiは食品包装業界向けの拡張された段ボールおよびソリッドボード包装ポートフォリオを発表し、リテールレディパッケージング(RRP)の需要に対する準備を強化しました。
- 2025年10月、Georgia‑Pacificは食品容器およびフィルム包装の製造業者であるAnchor Packagingの買収を完了し、リテールレディパッケージングに関連するセグメントを含む包装分野でのGeorgia-Pacificの影響力を拡大しました。
- 2025年9月、Closed Loop PartnersはTemperPack Technologiesに1,000万米ドルの融資を延長し、RRPサプライチェーンに組み込むことができる持続可能な包装技術の成長を支援しました。
レポートのカバレッジ
この調査レポートは、材料タイプ、製品タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。このレポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 小売業者が棚に準備された労働効率の高い包装形式を優先するため、市場は安定した成長を経験するでしょう。
- 持続可能性の要件が、リサイクル可能なファイバーベースのRRPソリューションへのシフトを加速させます。
- デジタル印刷の採用が拡大し、より迅速なカスタマイズと棚の魅力を向上させます。
- 自動化に適したRRPデザインが成長し、高速な小売および物流オペレーションをサポートします。
- Eコマースの統合により、フルフィルメントと店頭ディスプレイのための耐久性のある二重目的の包装の需要が増加します。
- 小売業者は標準化された包装仕様を推進し、正確で適応可能なデザインの需要を増加させます。
- 革新的な軽量材料がコストを削減しながら性能を維持するために登場します。
- FMCGとプライベートブランドの拡大が、高ボリュームで視覚的に魅力的なRRP形式の需要を促進します。
- QRコードや追跡要素などのスマート包装機能が広く採用されるようになります。
- 新興市場では、現代的な小売インフラの急速な発展により、RRPの採用が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
小売準備パッケージ(RRP)市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、小売向け包装(RRP)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた小売準備パッケージング(RRP)の市場セグメントはどれですか?
小売向けパッケージング(RRP)市場の成長を促進している主な要因は何ですか?
小売用パッケージング(RRP)市場の主要企業はどこですか?
2024年に小売用包装(RRP)市場で最も大きなシェアを占めた地域はどこですか?
小売用パッケージ業界の主要な市場機会は何ですか?
小売向けパッケージ市場の成長を促進している主な要因は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リテールレディ包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリテールレディ包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 87,600 Million → 2032: USD 131,410.5 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リテールレディ包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リテールレディ包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリテールレディ包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リテールレディ包装市場市場の成長要因
- 3.3 リテールレディ包装市場市場の抑制要因および課題
- 3.4 リテールレディ包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リテールレディ包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リテールレディ包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リテールレディ包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リテールレディ包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リテールレディ包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリテールレディ包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リテールレディ包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リテールレディ包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リテールレディ包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リテールレディ包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リテールレディ包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリテールレディ包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリテールレディ包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリテールレディ包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリテールレディ包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリテールレディ包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリテールレディ包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリテールレディ包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リテールレディ包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
