
市場概要
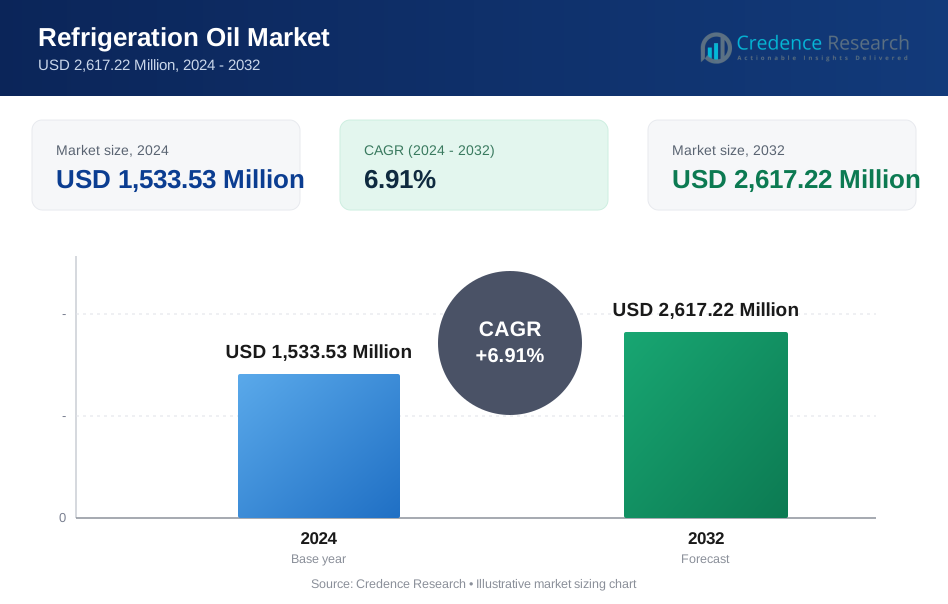
冷凍機油市場の規模は2024年に15億3,353万米ドルと評価され、予測期間中に年平均成長率6.91%で2032年までに26億1,722万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 冷蔵自動販売機市場規模 2024 | 15億3,353万米ドル |
| 冷蔵自動販売機市場、CAGR | 6.91% |
| 冷蔵自動販売機市場規模 2032 | 26億1,722万米ドル |
冷凍機油市場は、エクソンモービル、シェブロン・コーポレーション、トタルエナジーズSE、ロイヤル・ダッチ・シェル、中国石油化工集団公司(シノペック)、PETRONAS、BASF SE、ジョンソンコントロールズ、Petro-Canada Lubricants Inc(ホリーフロンティア)、Behr Hella Service GmbHなどの主要企業の存在によって形成されています。これらの企業は、進化するHVACR要件に対応するために、先進的な合成および半合成の処方に注力しています。これらの企業は、製品の革新、システムの互換性、潤滑性能の向上を重視し、エネルギー効率の高い低GWP冷媒技術への移行をサポートしています。アジア太平洋地域は2024年に主要な地域市場として浮上し、急速な工業化、エアコンの普及、主要経済圏でのコールドチェーンインフラの拡大により37.6%のシェアを占めました。
市場の洞察
- 冷凍機油市場は2024年に15億3,353万米ドルに達し、2032年までに年平均成長率6.91%で成長します。
- エネルギー効率の高いHVACRシステムの需要増加とグローバルなコールドチェーンネットワークの拡大が、冷凍機油市場の強い成長を牽引しています。
- 合成油は2024年に62.4%のシェアを占め、低GWP冷媒の採用増加と先進的なコンプレッサー技術に支えられました。
- エクソンモービル、シェブロン・コーポレーション、ロイヤル・ダッチ・シェル、中国石油化工集団公司(シノペック)、トタルエナジーズSEなどの主要企業は、製品の革新、改良された混和性、研究開発投資に注力し、市場での存在感を強化しています。
- アジア太平洋地域は2024年に37.6%のシェアで冷凍機油市場をリードし、北米は29.4%で続き、主要経済圏での産業用冷凍の拡大、エアコン設置の増加、強力なコールドチェーンインフラによって牽引されています。
 市場セグメンテーション分析:
製品タイプ別:
2024年、合成油セグメントは62.4%のシェアで冷凍機油市場を支配しました。これは、その優れた熱安定性、低揮発性、次世代の低GWP冷媒との互換性によるものです。業界では、合成油が高性能の空調および商業用冷凍システムにおいて、潤滑性の向上、酸化抵抗、長寿命のためにますます好まれています。鉱物油は残りのシェアを占め、主に従来のシステムに使用されていますが、エネルギー効率が高く環境に配慮したソリューションへの移行が進む中、住宅、商業、産業用途での合成油の需要が強化されています。
- 例えば、シェル冷凍機油S4 FR-Fは、POEベースの合成潤滑油であり、商業システムのロータリーおよび往復動圧縮機において、R410Aのような低GWP HFCとの熱安定性と互換性を保証します。
冷媒タイプ別:
2024年、ハイドロフルオロカーボン(HFC)セグメントが46.7%のシェアで市場をリードしました。これは、エアコン、商業用冷凍庫、チラーでの広範な使用によるものです。HFCは、その好ましい熱力学的特性と鉱物油および合成冷凍機油との互換性により依然として優勢です。しかし、低GWP冷媒への規制主導の移行が進む中、先進的な油の配合に対する需要も促進されています。アンモニアおよびHCFCシステムは産業用途で重要な役割を維持しており、CFCの消費は世界的な段階的廃止の命令により減少し続けています。
- 例えば、キャリアは多くの住宅および商業用空調システムでR-410Aを使用しており、その高圧作動とエネルギー効率の高い熱吸収を活用して信頼性の高い性能を実現しています。
用途別:
2024年、エアコンが38.9%のシェアで主要な用途セグメントとして浮上しました。これは、住宅、商業、産業部門でのHVAC設置の増加によるものです。エネルギー効率の高い冷却システムの必要性の増加と、新興経済国での建設活動の拡大がセグメントの成長をさらに支えました。冷蔵庫/冷凍庫およびチラーも、市場需要に大きく貢献しており、コールドチェーン、食品加工、リテール業界の拡大によって推進されています。先進的な冷却技術の採用と潤滑剤の性能向上の要求が、クーラー、コンデンサー、および関連する冷凍機器での消費を強化し続けています。
主要な成長要因
エネルギー効率の高い冷却システムの需要増加
冷凍機油市場は、先進的な潤滑ソリューションを必要とする高効率の空調、冷凍、およびHVACシステムへの業界のシフトにより、強い成長を遂げています。エネルギー消費と温室効果ガス排出を削減するための規制圧力の増加が、コンプレッサーの性能を向上させ、摩擦損失を減少させるプレミアム合成油の採用を加速しています。急速な都市化、商業インフラの拡大、地球温暖化の進行が、ACユニットと冷凍機器の設置をさらに促進し、住宅、商業、産業用途での高性能冷凍機油の持続的な需要を生み出しています。
- 例えば、ルブリゾールのEmkarate RLポリオールエステル(POE)潤滑油は、HFC冷媒(R134aやR410Aなど)との優れた混和性を特徴としており、住宅および商業システムでのコンプレッサーへの効率的な油の戻りを可能にし、ASHRAE 97密封管試験による優れた熱安定性を維持しています。
コールドチェーンと食品保存インフラの拡大
食品加工、医薬品、及び生鮮品物流のためのコールドチェーンネットワークの拡大は、冷凍機油市場の重要な推進力となっています。世界各国が、消費の増加に対応し、製品の品質を確保するために、温度管理された保管、冷蔵輸送、冷凍食品の流通システムに投資しています。これらの施設は、効率を維持し、機器の摩耗を防ぐために、一貫した潤滑を必要とする信頼性の高い冷凍システムに大きく依存しています。冷凍食品やバイオ医薬品の国際貿易が加速する中、特に大容量のコンプレッサーや産業用冷却システムにおいて、冷凍機油の需要は増加し続けています。
- 例えば、Lineage LogisticsはTyson Foodsから4つの冷蔵倉庫を取得し、ペンシルベニア州、カンザス州、イリノイ州、アリゾナ州の各地で4900万立方フィートの保管能力と16万パレットのポジションを提供しています。
低GWPおよび環境に優しい冷媒への移行
キガリ改正や地域のFガス規制などの世界的な規制が、低GWP冷媒への移行を促進しています。この移行は、HFOや自然冷媒などの新しい代替品と効率的に動作するように設計された互換性のある冷凍機油の需要を促進しています。メーカーは、新しい運用条件下で潤滑効率を維持する化学的に安定した合成油の開発に投資しています。業界が従来のCFCおよびHCFCシステムを置き換える中、システムの耐久性と規制遵守を確保するための高度な油の配合の必要性が、冷凍機油セクターの成長見通しを大幅に強化しています。
主要なトレンドと機会
合成およびハイブリッド潤滑剤の採用拡大
冷凍機油市場を形作る主要なトレンドは、優れた熱安定性、酸化抵抗性、及び延長されたサービス間隔のために、合成およびハイブリッド潤滑剤技術の採用が加速していることです。これらの配合は、高効率冷却システムや環境に優しい冷媒の用途でますます好まれています。エンドユーザーが性能の最適化、メンテナンスコストの削減、環境規制の遵守を優先する中、メーカーは先進的な潤滑剤の革新に注力しています。このトレンドは、次世代の冷却技術に合わせた高品質のPOE、PAG、PAOベースの冷凍機油を提供するサプライヤーにとって大きな機会を提供します。
- 例えば、FUCHSは、R1234zeやR1234yfのようなHFO冷媒に対応したPOEベースのオイルであるRENISO TRITON SE 170を提供しており、化学熱安定性を強化したコンプレッサーやシステムへの最適な適応を実現しています。
コンプレッサーとHVACシステムにおける技術革新
可変速技術、マイクロチャネル熱交換器、スマートHVACコントロールを含むコンプレッサー設計の急速な進歩は、高性能冷凍機油の新たな機会を創出しています。現代の冷却システムは、高圧および変動する負荷条件下で動作し、安定性と優れた膜形成能力を持つ潤滑剤を必要としています。IoTベースのモニタリングと予測保守プラットフォームの統合は、長期間にわたり一貫した性能を維持するように設計されたオイルの需要をさらにサポートしています。これらの革新により、メーカーは効率を向上させ、機器の寿命を延ばし、進化するシステム要件に対応するための特殊な配合を導入することが可能になります。
- 例えば、Danfossのマイクロチャネル熱交換器は、全アルミニウム設計のマイクロチャネルを通じて冷媒が流れる構造であり、腐食抵抗と効率を維持しながら冷媒充填量を30%削減するために高い安定性を持つオイルが必要です。
主要な課題
規制の圧力と冷媒移行の複雑さ
高GWP冷媒を規制する厳しい環境規制は、冷凍オイル製造業者にとって大きな課題です。業界がアンモニア、CO₂、HFOなどの代替冷媒に移行する中で、潤滑油の互換性はますます複雑化しています。メーカーは、新しい運転条件下で安定性、混和性、潤滑性能を維持するオイルを迅速に開発する必要があります。進化する世界基準への適合は、開発コスト、試験要件、認証負担を増加させ、規制の変化や冷媒の段階的廃止に対応する市場プレーヤーにとって運用上の課題を生み出します。
高いメンテナンス要件とシステム汚染のリスク
冷凍システムは、摩耗、過熱、効率低下を防ぐために正確な潤滑を要求し、市場においてメンテナンスが重要な課題となっています。湿気の侵入、酸の生成、粒子汚染などの問題は、冷凍オイルの性能を劣化させ、コンプレッサーの故障や高額なダウンタイムを引き起こす可能性があります。特に大規模な産業環境では、エンドユーザーはオイルの純度を維持するのが難しいことがよくあります。これらのリスクは、潤滑油の頻繁な監視と交換を必要とし、運用コストを増加させ、古いまたは適切に維持されていない機器に依存する新興市場の価格に敏感な顧客にとって障壁となります。
地域分析
北米
北米は2024年に冷凍オイル市場の29.4%を占めており、先進的なHVACシステムの広範な採用、強力なコールドチェーンインフラ、厳しいエネルギー効率規制によって支えられています。地域の拡大する製薬物流セクターと冷凍食品や包装食品の消費の増加が需要をさらに強化しています。商業冷凍の技術的アップグレードと低GWP冷媒への移行が相まって、高性能合成オイルの採用を大幅に促進しています。米国は大規模な産業冷却用途により引き続きリードしており、カナダの持続可能な冷凍ソリューションへの注力の高まりが市場の着実な拡大に寄与しています。
ヨーロッパ
ヨーロッパは2024年に24.8%のシェアを占めており、環境に優しい冷媒と互換性のある潤滑技術への移行を加速する厳しいFガス規制によって推進されています。地域の確立されたコールドチェーンネットワーク、先進的な食品加工セクター、商業冷凍システムの広範な近代化が強い需要を支えています。メーカーは進化する環境および性能基準を満たすために高品質のPOEおよびPAGオイルにますます投資しています。特にドイツ、フランス、英国での成長が顕著であり、産業用冷凍のアップグレードとエネルギー効率の高いHVACの採用がプレミアム冷凍オイル製剤の使用を拡大し続けています。
アジア太平洋
アジア太平洋は2024年に37.6%のシェアで市場を支配しました。急速な工業化、都市化の進展、住宅および商業用空調の需要の急増がその要因です。中国、インド、日本、東南アジアにおける冷蔵保管能力の拡大は、冷凍潤滑油の消費を大幅に増加させます。この地域の食品加工業界と医薬品流通ネットワークの成長も採用を加速させます。商業ビルでの製造活動の増加と大規模なHVACシステムの導入により、合成油の需要が強まる一方、エネルギー効率の高い冷却技術を推進する政府の取り組みが、発展途上経済における長期的な市場成長を強化します。
ラテンアメリカ
ラテンアメリカは2024年に5.9%のシェアを獲得しました。食品小売チェーンの拡大、冷蔵物流の利用増加、商業冷却システムの近代化がその支援要因です。ブラジルとメキシコが市場需要を牽引し、冷蔵施設やスーパーマーケットの冷蔵設備への投資が増加しています。業界がHVACおよび冷凍ユニットをアップグレードして性能を向上させ、運用コストを削減するにつれて、合成油の採用が勢いを増しています。医薬品流通ネットワークの成長と冷凍食品の消費増加も、地域の高品質な冷凍油の需要に貢献しています。
中東・アフリカ
中東・アフリカ地域は2024年に2.3%のシェアを占めました。極端な気候条件と急速な都市開発により、HVACシステムの設置が増加しています。食品保管、ホスピタリティ、産業用冷凍への投資の増加が、潤滑油消費の安定した成長を支えています。湾岸諸国は大規模なインフラプロジェクトとエネルギー効率の高い冷却技術の需要増加によりリードしています。アフリカでは、コールドチェーン能力の拡大と商業用冷凍ユニットの採用増加が市場浸透に寄与していますが、技術の進歩の限界と高コストが広範な採用の課題となっています。
市場セグメンテーション:
製品タイプ別:
- 鉱物油
- 合成油
冷媒タイプ別:
- クロロフルオロカーボン (CFC)
- ハイドロクロロフルオロカーボン (HCFC)
- ハイドロフルオロカーボン (HFC)
- アンモニア
用途別:
- エアコン
- クーラー
- チラー
- 冷蔵庫/冷凍庫
- コンデンサー
エンドユース別:
- 産業用
- 商業用
- 住宅用
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
冷凍油市場の分析では、ExxonMobil、Chevron Corporation、TotalEnergies SE、Royal Dutch Shell、Sinopec Group、PETRONAS、BASF SE、Johnson Controls、Petro-Canada Lubricants Inc (HollyFrontier)、およびBehr Hella Service GmbHなどの主要企業を強調しています。これらの企業は、進化する冷媒技術に対応し、次世代のHVACRシステムをサポートする高性能の合成および半合成油の開発に注力しています。市場参加者は、特にHFOや自然代替品などの低GWP冷媒に対する潤滑剤の安定性、混和性、熱効率を向上させるためにR&Dに多額の投資を行っています。能力拡張、製品革新、グローバル流通の強化、コンプレッサーおよびHVACメーカーとのパートナーシップなどの戦略的イニシアチブは、市場での存在感を向上させる上で重要な役割を果たしています。いくつかの企業は、エネルギー効率規制に沿った環境に優しいオイル製剤を提供することで、持続可能性にも重点を置いています。これらの競争戦略により、企業は産業、商業、住宅用途での高度な冷凍油の需要の増加に対応しながら、強力なグローバルポジショニングを維持することができます。
主要プレイヤー分析
- Behr Hella Service GmbH
- PETRONAS
- Johnson Controls
- Royal Dutch Shell
- TotalEnergies SE
- Chevron Corporation
- Petro-Canada Lubricants Inc (HollyFrontier)
- ExxonMobil
- Sinopec Group (China Petrochemical Corporation)
- BASF SE
最近の動向
- 2025年10月、RelaDyneは、冷凍油を含む潤滑油の米国流通ネットワークを拡大するためにDomestic Fuels & Lubesを買収しました。
- 2024年11月、LANXESSは、低GWP冷媒R-1234zeを使用するHVACおよび冷凍システム向けの新しい合成エステル潤滑剤Everest ESR 220を発売しました。
- 2025年9月、Shree Refrigerations Limitedは、インドで高度なオイルフリー冷却技術を導入するためにSmardt Inc.と戦略的パートナーシップを結びました。
レポートのカバレッジ
この調査レポートは、製品タイプ、冷媒タイプ、用途、エンドユース、地理に基づく詳細な分析を提供します。主要市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオと技術的進歩を探り、市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 冷凍機油市場は、住宅、商業、工業部門で高効率冷却システムの需要が拡大するにつれて、着実に成長します。
- 低GWPおよび先進冷媒との互換性要件が高まるため、合成油の採用が加速します。
- 食品、医薬品、物流のコールドチェーンの拡大は、長期的な潤滑剤消費の主要な推進力であり続けます。
- コンプレッサーやHVACシステムの技術革新は、高性能で熱的に安定した油の需要を押し上げます。
- 環境規制は製品の革新に影響を与え続け、環境に優しい冷凍機油の開発を促進します。
- 新興経済国での成長は、ACの設置増加と産業用冷凍のニーズを通じて市場浸透を強化します。
- メーカーは、効率の向上と機器の寿命延長をサポートする潤滑剤の改良に向けた研究開発にますます投資します。
- デジタルモニタリングと予測保守の採用により、安定した長期間の性能を実現する油の需要が高まります。
- 油メーカーとHVACRシステム製造業者の間のパートナーシップは、最適な互換性とシステム効率を確保するために拡大します。
- 持続可能な冷却技術への移行は、次世代の合成およびハイブリッド冷凍機油に新たな機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
冷凍油市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、冷凍油市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた冷凍油市場のセグメントはどれですか?
冷凍油市場の成長を促進している主な要因は何ですか?
冷凍油市場の主要企業はどこですか?
2024年に冷凍油市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 冷凍機油市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の冷凍機油市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,533.53 Million → 2032: USD 2,617.22 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 冷凍機油市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 冷凍機油市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における冷凍機油市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 冷凍機油市場市場の成長要因
- 3.3 冷凍機油市場市場の抑制要因および課題
- 3.4 冷凍機油市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 冷凍機油市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 冷凍機油市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、冷凍機油市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 冷凍機油市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 冷凍機油市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は冷凍機油市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 冷凍機油市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 冷凍機油市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 冷凍機油市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 冷凍機油市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新冷凍機油市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の冷凍機油市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の冷凍機油市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の冷凍機油市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の冷凍機油市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの冷凍機油市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の冷凍機油市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの冷凍機油市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 冷凍機油市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
