
市場概要
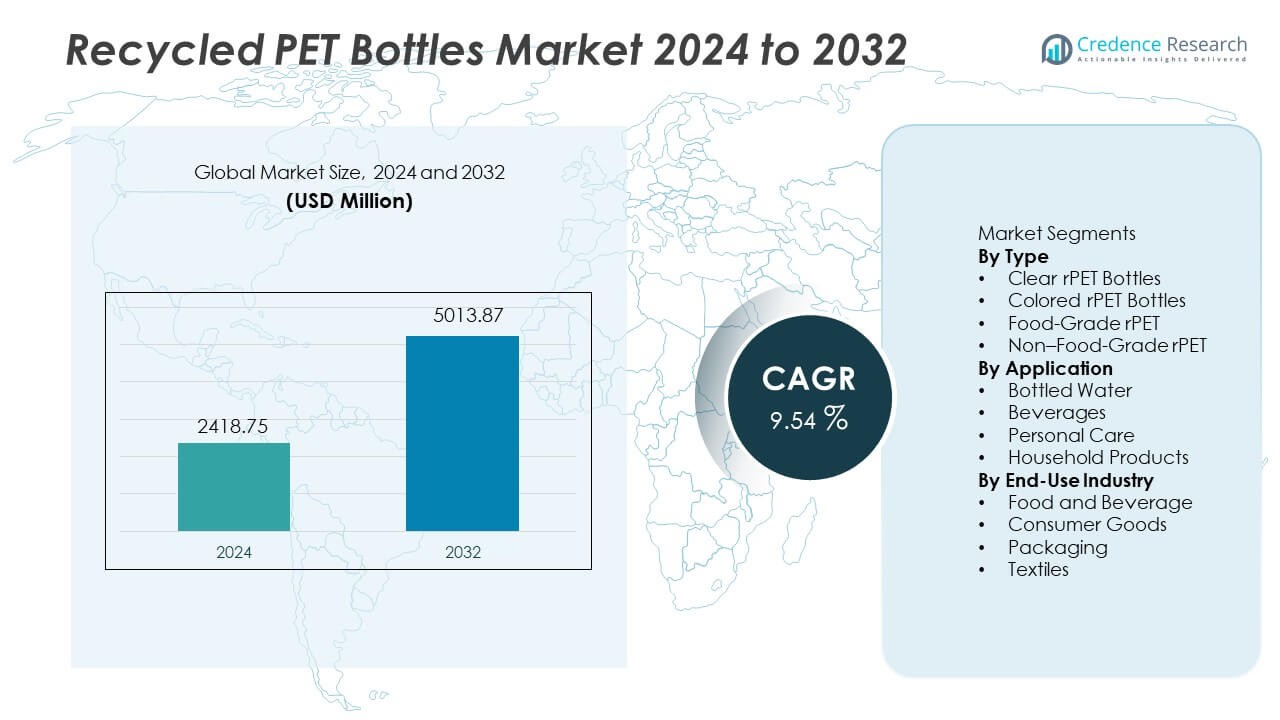
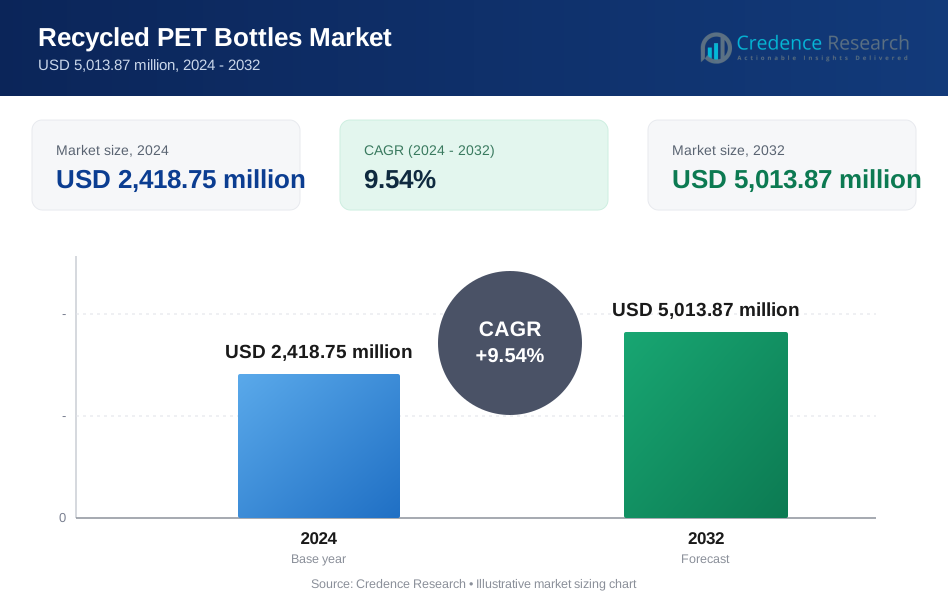
リサイクルPETボトル市場は2024年に24億1,875万米ドルに達し、2032年までに50億1,387万米ドルに達すると予測され、予測期間中に9.54%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リサイクルPETボトル市場規模 2024 | 24億1,875万米ドル |
| リサイクルPETボトル市場、CAGR | 9.54% |
| リサイクルPETボトル市場規模 2032 | 50億1,387万米ドル |
リサイクルPETボトル市場の主要プレーヤーには、Plastipak Holdings Inc.、Indorama Ventures Public Company Limited、ALPLA Group、Far Eastern New Century Corporation、Phoenix Technologies International LLC、CarbonLITE Industries LLC、DAK Americas LLC、Evergreen Plastics、PolyQuest Inc.、Clear Path Recycling LLCが含まれます。これらの企業は、ボトルからボトルへのリサイクル能力、食品グレードのペレットのアップグレード、グローバル飲料ブランドとの長期供給契約に投資しています。北米は33%のシェアで市場をリードしており、ボトルウォーターの強い消費と高度なリサイクルシステムに支えられ、次いでヨーロッパが30%で、厳しいリサイクルコンテンツの義務と高い収集率により推進されています。アジア太平洋は27%を占め、主要経済国全体での飲料需要の増加とリサイクルインフラの拡大に支えられています。
市場インサイト
- 市場は2024年に24億1,875万米ドルに達し、2032年までに50億1,387万米ドルに達すると予測されており、飲料およびパーソナルケア包装ライン全体でのリサイクルコンテンツの広範な採用に支えられ、9.54%のCAGRで成長しています。
- ボトルウォーターの消費増加と持続可能性目標が、52%のシェアを持つクリアrPETボトルを推進しており、ブランドのコミットメントと先進市場での規制承認により、飲料およびボトルウォーターでの食品グレードペレットの使用が増加しています。
- 主要なトレンドには、ボトルからボトルへのリサイクル能力の拡大、汚染除去技術への投資の増加、パーソナルケアおよび家庭用品でのrPETの使用拡大が含まれ、多数の小売チャネルでの持続可能なブランドイニシアチブに支えられています。
- 競争活動は依然として強く、主要なリサイクラーが飲料会社と提携し、食品グレードの加工を拡大し、追跡可能な調達プログラムを開発しています。技術のアップグレードは品質を向上させ、グローバルプレーヤーが長期供給契約を確保するのを助けます。
- 北米は33%のシェアを持ち、次いでヨーロッパが30%、アジア太平洋が27%を占めており、高度なリサイクルシステム、強力な収集ネットワーク、飲料および消費財全体での持続可能な包装の需要増加に支えられています。
 市場セグメンテーション分析:
タイプ別
透明なrPETボトルは、このセグメントで約52%のシェアを持ち、高品質の透明性と飲料およびボトル入り飲料水の用途での強い需要に支えられています。食品グレードのrPETは、リサイクル素材を採用する大手飲料ブランドを支援する規制承認により、約28%のシェアを持っています。カラーrPETは、ブランド特有の色合いを必要とするパーソナルケアや家庭用製品で主に使用され、約14%のシェアを持っています。非食品グレードのrPETは、産業および繊維用途に支えられ、約6%のシェアを占めています。成長は、リサイクルプロセスの改善と食品グレードのペレット技術に依存しており、これにより世界市場の大量包装ラインでの採用が増加しています。
- 例えば、コカ・コーラは、強力なサプライチェーンの取り組みに支えられた、リサイクルコンテンツを多く含むことができるrPETボトルを使用しています。コカ・コーラはまた、食品グレードのrPETの供給を改善するために、世界中で多くのリサイクルパートナーシップを運営しています。
用途別
ボトル入り飲料水は、飲料ブランド間での大消費と強力な持続可能性目標に支えられ、約43%のシェアを持っています。飲料は、炭酸飲料やジュースブランドがリサイクル包装形式に移行することにより、約32%のシェアを占めています。パーソナルケアは、化粧品や衛生ブランドがエコ主張を支えるためにリサイクル包装を促進し、約15%のシェアを持っています。家庭用製品は、リサイクルPET容器を使用する洗剤やクリーニングブランドに支えられ、約10%のシェアを占めています。循環消費への強い焦点が、メーカーにrPETを主流の消費者包装に統合するよう促しています。大手飲料会社が世界的な業務でリサイクルコンテンツの義務を採用する中、成長は続いています。
- 例えば、ペプシコは現在、ヨーロッパの20以上のボトル飲料ラインでrPETを使用しており、一部のローカルブランドは100%のrPET包装に達しています。
最終用途産業別
食品と飲料は、水やソフトドリンク包装でのリサイクル使用の高さに支えられ、約46%のシェアを持っています。包装は、ブランド小売商品、詰め替えパック、持続可能なケータリングソリューションでの強力な採用により、約29%のシェアを持っています。消費財は、リサイクルPET形式を導入する衛生および化粧品製品により、約15%のシェアを占めています。繊維は、リサイクルボトルフレークからのポリエステル繊維生産に支えられ、約10%のシェアを持っています。持続可能性目標の上昇とリサイクルコンテンツに関する規制ルールが、最終用途カテゴリー全体での採用を促進しています。グローバルブランドは、環境負荷を減らし、長期的な供給を確保するためにリサイクルPETへの投資を続けています。
主要成長ドライバー
飲料とボトル入り飲料水の消費増加
ボトル入り飲料水や飲料の世界的な需要の増加は、食品および飲料包装ライン全体でリサイクルPETボトルの必要性を高めています。主要な飲料ブランドは、持続可能性目標に合わせてリサイクルコンテンツの目標を高めています。いくつかの政府は、飲料生産者がバージンPETの代わりにrPETを使用することを奨励するリサイクル義務を支持しています。エコラベル付き消費財の成長も、透明で食品グレードのrPETの需要を促進しています。収集率の向上とボトルからボトルへのリサイクルへの投資が、供給の可用性を強化し、先進国および発展途上国全体での長期的な市場拡大を支えています。
- 例えば、ネスレは新しいプラスチックへの依存を減らすために、世界的におよびヨーロッパや北米の水ブランドでのリサイクルプラスチックの使用を増やすために積極的に取り組んでいます。
企業の持続可能性と循環型包装のコミットメント
グローバル消費者ブランドは、プラスチック廃棄物を削減し、主流の製品ラインでリサイクルPETボトルの使用を増やす循環型包装イニシアチブに投資しています。ブランドのコミットメントには、飲料包装やパーソナルケアポートフォリオでリサイクル素材の割合を増やす誓約が含まれています。小売業者は、持続可能性の期待に応えるためにリサイクル包装形式をサポートし、環境に優しい製品を促進します。これらのイニシアチブは、飲料やボトル入り水における食品グレードのrPETの採用を拡大します。多国籍企業からの強力なコミットメントは、大規模な市場浸透を加速し、明確なリサイクル経路を持つ大量包装カテゴリでの広範な採用をサポートします。
- 例えば、ユニリーバはその製品ライン全体でのプラスチック包装の大部分にリサイクル素材を使用することを確認し、高品質のリサイクルプラスチックの容量を拡大するための技術とインフラに投資しています。
規制のサポートとリサイクルへの投資
リサイクル規則は、飲料や急速に消費される消費財における食品グレードのrPETの使用を奨励します。多くの地域では、プラスチック包装に対するリサイクル素材の義務を実施しており、ボトル入り水や飲料セグメント全体での採用を加速しています。リサイクル技術への投資は、洗浄および脱汚染プロセスを改善し、より広範な食品グレードの認証を可能にします。政府の行動は、ボトル収集システムや沿岸回収プログラムをサポートし、原料の供給を増やします。地域の資金は、ボトルからボトルへのリサイクル工場の拡張を促進し、長期的な供給の安定性を向上させます。これらの発展は、持続的なrPET市場の成長に有利な規制環境を作り出します。
主要なトレンドと機会
ボトルからボトルへのリサイクル技術の採用
ボトルからボトルへのシステムは、新しいボトルで再利用される回収PETの割合を増やし、透明性や強度を損なうことなく行います。新しい洗浄および脱汚染技術は、食品接触基準をサポートし、プレミアム飲料包装でのリサイクル使用を拡大します。生産者は、バージンPETへの依存度を低下させ、炭素フットプリントの削減の恩恵を受けます。クローズドループシステムからの高品質のrPETは、大手飲料会社が持続可能性目標を達成するための機会を開きます。このトレンドは、高度なリサイクルインフラへの長期的な投資を奨励し、ボトルからボトルへの容量のグローバルな拡大をサポートします。
- 例えば、インドラマ・ベンチャーズは20以上のボトルからボトルへのリサイクル施設を運営し、2022年には高度な脱重合およびペレット化ユニットを通じて342,000メートルトン以上のPETを処理しました。
パーソナルケアおよび家庭用品でのrPETの使用拡大
化粧品および家庭用品ブランドは、持続可能性の主張やエコフレンドリーな製品の位置付けの一環としてrPET包装を採用しています。パーソナルケア企業は、ブランドの美観を維持しながらリサイクル素材をサポートするためにボトルを再設計しています。デジタルラベリングやエコメッセージングも、リサイクル包装の消費者受け入れを促進します。家庭用洗剤ブランドは、液体洗剤や洗浄剤における着色rPET容器の使用を拡大しています。これらの変化は、中価格帯およびプレミアムセグメントでの機会を生み出します。持続可能な包装の需要の増加により、パーソナルケアおよび家庭用品カテゴリ全体でのrPET製品の採用が広がります。
- 例えば、ロレアルは2022年に2億900万以上の化粧品ユニットでリサイクルプラスチックを使用し、特定のヘアケア製品で最大97%の消費後樹脂を統合した包装デザインをアップグレードしました。
主要な課題
品質の変動と食品グレード認証の制限
リサイクルされたPETボトルは、食品接触用途のために厳しい衛生および品質基準を満たさなければなりません。原料の品質の変動は、加工要件を増加させ、特定の地域での食品グレードの承認を制限します。収集および選別中の汚染はコストを上昇させ、供給の一貫性に影響を与えます。食品および飲料ブランドは、ボトル入り飲料水および飲料の透明性と安全性の要件を満たす認証済みの材料を必要としています。品質の変動は、規制された市場でのrPETの大規模な採用における主要な障壁であり、サプライヤーは高度な除染およびアップグレード技術に投資することを余儀なくされています。
限られた収集インフラと供給不足
地域は十分なボトル収集システムを欠いており、高品質なPET原料の供給が不十分です。多くの発展途上市場では、消費後の廃棄物レベルが高いものの、限られたインフラがリサイクル能力を制限しています。季節的な需要の変動もサプライチェーンに負担をかけ、価格の変動を増加させます。食品グレードの材料の不足は、大量の飲料用途での採用を制限し、ブランドをグローバルな供給ネットワークに依存させます。効率的な収集システムの開発は、長期的な市場拡大と安定した供給条件にとって不可欠です。
地域分析
北アメリカ
北アメリカは、強い飲料消費、高いリサイクル率、確立されたボトル・ツー・ボトル加工能力に支えられ、約33%のシェアを持っています。アメリカ合衆国は、主要ブランドの強い持続可能性へのコミットメントにより、ボトル入り飲料水や炭酸飲料での食品グレードrPETの採用をリードしています。カナダは、パッケージング生産者のためのrPETの利用可能性を向上させる強化された収集ネットワークと拡大されたリサイクル能力に投資しています。消費者はエコラベル付きボトルをますます好むようになり、これがメーカーに主流製品ラインでのリサイクルコンテンツの拡大を促しています。プラスチック削減に対する強い規制の焦点は、飲料および消費者製品カテゴリ全体でのリサイクルPETの長期的な採用をサポートしています。
ヨーロッパ
ヨーロッパは、厳しいパッケージング規制、リサイクルコンテンツの義務、および主要経済圏全体の高度な収集システムにより、約30%のシェアを占めています。ドイツ、フランス、イギリスは、強い持続可能性目標と拡張された生産者責任規則により、飲料パッケージングでのrPETボトルの採用をリードしています。欧州連合は、ボトル・ツー・ボトルリサイクルインフラを奨励し、循環型パッケージングへの投資をサポートしています。多くの飲料およびパーソナルケア企業は、ブランドの評判を強化するために製品ラベルに高いリサイクルコンテンツを宣伝しています。環境意識の高まりは、小売および消費財セクター全体での複数のパッケージング用途におけるリサイクルPETの長期使用を促進しています。
アジア太平洋
アジア太平洋は、中国、日本、インドでの大規模な飲料消費と拡大するリサイクル能力に支えられ、約27%のシェアを持っています。中国は、飲料ブランド向けの食品グレードrPETの供給を改善する国内ボトルリサイクル工場に投資しています。日本は、強いリサイクル文化と高度な収集ネットワークにより、リサイクル材料の消費をリードしています。インドは都市部の収集システムを開発していますが、食品グレード材料の供給制約に直面し続けています。ボトル入り飲料水やパーソナルケアパッケージングの強い成長は、小売市場全体でのrPETの使用を増加させています。地域の持続可能性へのコミットメントは、消費者製品および飲料全体でのリサイクルPETの長期採用をサポートしています。
ラテンアメリカ
ラテンアメリカは、プラスチック廃棄物削減に関する規制の強化と飲料消費の増加に影響され、約6%のシェアを持っています。ブラジルは、強力な環境政策により、ボトル入り飲料水やソフトドリンクの包装にリサイクルPETの使用を促進しています。メキシコは、包装メーカー向けのリサイクル素材の供給を拡大するために、ボトルの収集と処理ネットワークに投資しています。いくつかの国ではインフラが限られているため、広範な採用は遅れていますが、持続可能性プログラムはボトルからボトルへのリサイクル能力の徐々な拡大を支援しています。小売ブランドは、パーソナルケアや家庭用品にリサイクル素材を促進しています。消費者が持続可能な包装に対する関心を高めているため、成長は続いています。
中東およびアフリカ
中東およびアフリカは、初期段階のリサイクルプログラムとボトル入り飲料水や飲料の需要増加により、約4%のシェアを占めています。南アフリカは、地域ブランド向けの食品グレード供給を支援するリサイクルイニシアチブを展開しています。湾岸諸国は、持続可能性目標を支援するために、ボトル収集とrPET処理のパイロットプロジェクトを開始しています。リサイクルインフラが限られていることが広範な採用の障害となっていますが、都市市場全体でエコフレンドリーな包装に対する消費者の関心が高まっています。国際的な飲料会社は、まずプレミアムセグメントでリサイクル素材のボトルを導入しています。長期的な成長は、主要都市圏全体でのリサイクル能力の強化と一貫したボトル収集システムに依存しています。
市場セグメンテーション:
タイプ別
- クリアrPETボトル
- カラーrPETボトル
- 食品グレードrPET
- 非食品グレードrPET
用途別
- ボトル入り飲料水
- 飲料
- パーソナルケア
- 家庭用品
最終用途産業別
- 食品および飲料
- 消費財
- 包装
- 繊維
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境には、Plastipak Holdings Inc.、Indorama Ventures Public Company Limited、ALPLA Group、Far Eastern New Century Corporation、Phoenix Technologies International LLC、CarbonLITE Industries LLC、DAK Americas LLC、Evergreen Plastics、PolyQuest Inc.、およびClear Path Recycling LLCが含まれます。主要な生産者は、ボトルからボトルへのリサイクル能力の拡大と、飲料およびボトル入り飲料水ブランド向けの食品グレードrPET供給の改善に注力しています。多くの企業が、規制された包装での広範な使用を可能にする高度な除染および洗浄技術に投資しています。グローバルな飲料会社との戦略的パートナーシップは、長期的な供給契約を確保し、主要ブランド全体でのリサイクル素材の増加を支援します。一部の生産者は、都市部でのPETボトルの収集と逆物流を支援する持続可能性プログラムを統合しています。アジア太平洋やラテンアメリカなどの高成長地域への拡大は、供給アクセスを改善し、飲料消費の増加を支援します。技術投資と合併活動は、地域の存在感を強化し、世界のリサイクルPETボトル市場での長期的な競争力を高めます。
主要プレイヤー分析
- Plastipak Holdings Inc.
- Indorama Ventures Public Company Limited
- ALPLAグループ
- 遠東新世紀株式会社
- Phoenix Technologies International LLC
- CarbonLITE Industries LLC
- DAK Americas LLC
- Evergreen Plastics
- PolyQuest Inc.
- Clear Path Recycling LLC
最近の展開
- 2025年8月、Indorama Ventures Public Company Limitedは、2011年以降に1500億本のPETボトルをリサイクルしたと発表しました。
- 2023年10月、Phoenix Technologies International LLC(Indorama Venturesと共に)は、ブランドの持続可能性へのコミットメントの高まりと進化する拡張生産者責任法が、当時の需要の伸びが予想よりも遅いにもかかわらず、リサイクルPETの需要を促進すると楽観的に見ていました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、最終使用産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 飲料ブランドは、ボトル入り水やソフトドリンクにおけるリサイクル素材の目標を引き上げます。
- 新しい除染投資を通じてボトル・ツー・ボトルの能力が拡大します。
- 食品グレードの承認が世界の飲料包装ラインで増加します。
- rPETの使用は、パーソナルケア製品や家庭用洗剤製品で増加します。
- 沿岸回収プログラムが地域の原料供給を強化します。
- デジタルトレーサビリティがリサイクル素材に関連するブランドの主張をサポートします。
- 世界的な規制がプラスチックボトルにおけるリサイクル素材の割合を高めることを奨励します。
- 小売業者は消費者の受け入れを向上させるリサイクルラベルを促進します。
- 飲料会社とのパートナーシップが長期的なrPET需要を確保します。
- 新興市場での拡大が地域の供給と消費の成長を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リサイクルPETボトル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、リサイクルPETボトル市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリサイクルPETボトルの市場セグメントはどれですか?
リサイクルPETボトル市場の成長を促進している主な要因は何ですか?
リサイクルPETボトル市場の主要企業はどこですか?
2024年にリサイクルPETボトル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リサイクルPETボトル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリサイクルPETボトル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,418.75 million → 2032: USD 5,013.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リサイクルPETボトル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リサイクルPETボトル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリサイクルPETボトル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リサイクルPETボトル市場市場の成長要因
- 3.3 リサイクルPETボトル市場市場の抑制要因および課題
- 3.4 リサイクルPETボトル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リサイクルPETボトル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リサイクルPETボトル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リサイクルPETボトル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リサイクルPETボトル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リサイクルPETボトル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリサイクルPETボトル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リサイクルPETボトル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リサイクルPETボトル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リサイクルPETボトル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リサイクルPETボトル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リサイクルPETボトル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリサイクルPETボトル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリサイクルPETボトル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリサイクルPETボトル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリサイクルPETボトル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリサイクルPETボトル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリサイクルPETボトル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリサイクルPETボトル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リサイクルPETボトル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
