
市場概要
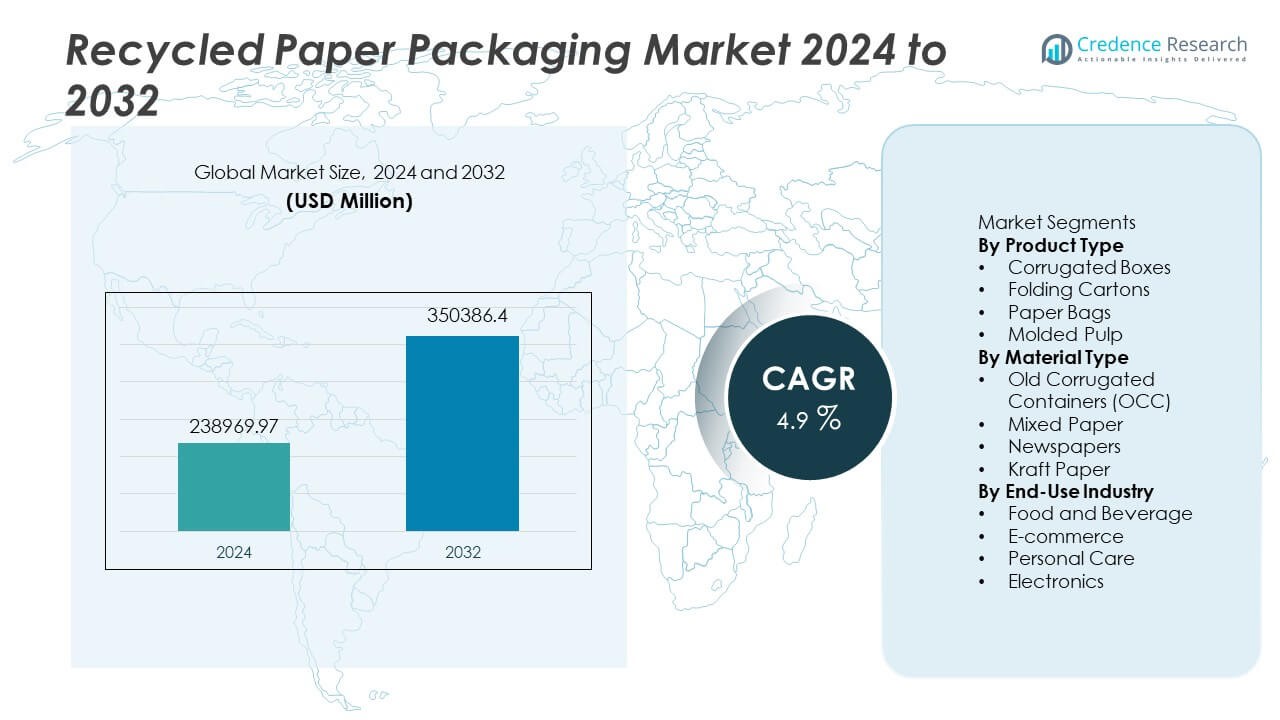
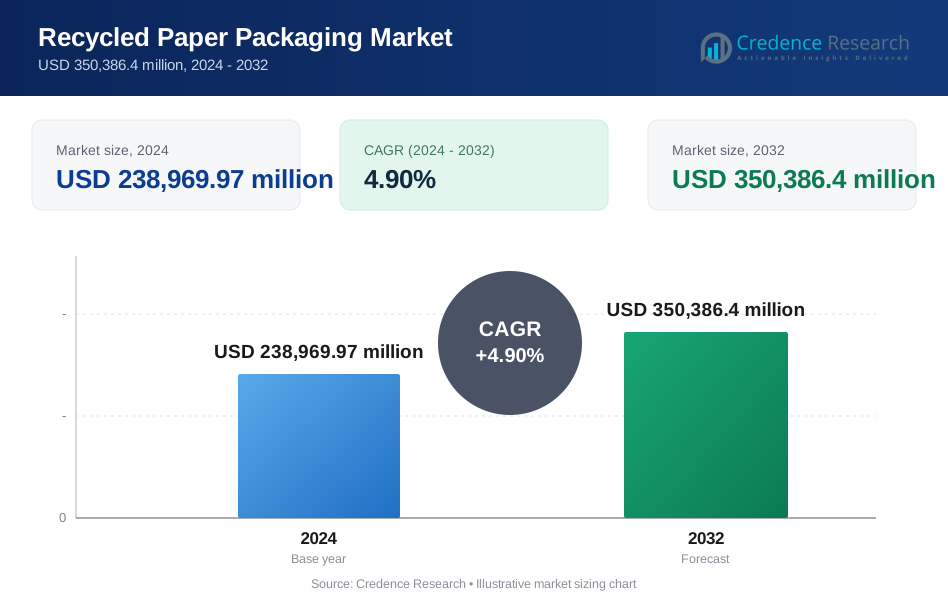
再生紙包装市場は2024年に2,38,969.97百万米ドルと評価され、2032年までに3,50,386.4百万米ドルに達すると予測されており、予測期間中に年平均成長率4.9%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の再生紙包装市場規模 | USD 238,969.97 百万 |
| 再生紙包装市場、CAGR | 4.9% |
| 2032年の再生紙包装市場規模 | USD 350,386.4 百万 |
再生紙包装市場の主要プレーヤーには、International Paper Company、WestRock Company、Smurfit Kappa Group、Mondi Group、DS Smith Plc、UPM-Kymmene Corporation、Georgia-Pacific LLC、王子ホールディングス、Pratt Industries、Nine Dragons Paper Holdingsが含まれます。これらの企業は、コンテナボードの容量、ファイバーリサイクル技術、および大手小売およびeコマースプラットフォームとの循環型パッケージングパートナーシップに投資しています。北米は先進的な回収システムと強力なeコマース出荷需要に支えられ、31%のシェアで市場をリードし、厳しいリサイクル規制と高い消費者意識により28%のヨーロッパが続きます。アジア太平洋地域は、急速に成長する工業生産とパッケージング消費が拡大するファイバー収集ネットワークによって支えられ、27%を占めています。
 市場の洞察
- 市場は2024年に2,38,969.97百万米ドルに達し、2032年までに3,50,386.4百万米ドルに達すると予測されており、年平均成長率4.9%で成長しています。これは、世界中の産業でエコフレンドリーな包装の採用が増加していることに支えられています。
- 強力な持続可能性ルールと増加するeコマース出荷量が再生段ボール箱を推進し、製品タイプのシェアで58%を占め、食品および飲料が出荷および棚準備包装の高い消費により39%でエンドユースを支配しています。
- 主なトレンドには、小売におけるプラスチック代替、軽量段ボールの開発、電子機器および食品向けの成形パルプトレイの使用増加が含まれ、印刷、成形、およびバリアグレードへの技術投資によって支えられています。
- 競争活動は依然として強力であり、主要な製紙メーカーは再生能力を拡大し、ファイバークリーニングを改善し、デジタル調達システムを統合しています。グローバルなeコマース企業とのパートナーシップは、段ボール箱の高い需要を維持しています。
- 北米は31%のシェアを持ち、ヨーロッパが28%、アジア太平洋が27%で続いており、先進的な回収ネットワークと持続可能な包装ソリューションに対する消費者の好みの高まりに支えられています。
市場セグメンテーション分析:
製品タイプ別
段ボール箱は、出荷、食品容器、小売包装での多用により、製品セグメントで約58%のシェアを占めています。強い強度と軽量のバランス、高いリサイクル可能性が、産業界での継続的な採用を支えています。折りたたみカートンは、印刷されたブランドを必要とするパーソナルケアやFMCG商品での広範な使用により、約22%のシェアを保持しています。紙袋は、小売店でのプラスチック袋禁止の拡大により、約12%のシェアを占めています。成形パルプは、電子機器や食品容器での保護包装のニーズにより、約8%のシェアを持っています。ブランドがバージン紙グレードをリサイクル代替品に置き換えるにつれて、需要が高まっています。
- 例えば、スマーフィット・カッパの特許取得済みの「TopClip」ソリューションは、主要なオランダの醸造会社などの顧客によって導入されており、プラスチックのシュリンクラップに代わる紙ベースの選択肢として、年間で大量のプラスチックを削減し、炭素排出量を低減しています。
材料タイプ別
古い段ボール容器(OCC)は、安定した小売返品と物流ネットワークからの高い回収率に支えられ、材料セグメントで約63%のシェアを占めています。混合紙は、家庭や商業廃棄物ストリームからの供給により、約18%のシェアを獲得しています。新聞は、先進市場での印刷消費の減少により、約11%のシェアを占めています。クラフト紙は、軽包装と小売用キャリーバッグに支えられ、約8%のシェアを持っています。先進市場の強力なリサイクルシステムが、OCCの原料供給を確保し、メーカーの長期的な供給を改善しています。
- 例えば、インターナショナル・ペーパーは、世界的なネットワークを通じて毎年大量の回収繊維を処理し、製紙工場へのOCC供給を支援しています。彼らのリサイクル事業は、アメリカ合衆国やメキシコを含むいくつかの国で毎年回収される大量の紙を収集、消費、販売しており、世界最大の段ボール箱リサイクル業者の一つとなっています。
最終用途産業別
食品・飲料は、段ボール出荷箱と成形パルプトレイに支えられ、約39%のシェアを占めています。Eコマースは、急速な小包出荷の成長とオンラインプラットフォーム全体での持続可能性目標により、約31%のシェアを占めています。パーソナルケアは、高ボリュームの小売ブランドに折りたたみカートンが採用され、約17%のシェアを持っています。電子機器は、成形パルプトレイがプラスチッククッションに代わるところで、約13%のシェアを占めています。プラスチック廃棄物を制限する規制が、消費者カテゴリー全体での代替を促進しています。持続可能性ラベルとリサイクルコンテンツ目標の成長が、地域の小売および産業セグメント全体での広範な採用を支えています。
主要成長ドライバー
持続可能性規制の拡大
政府は、食品、小売、Eコマースカテゴリー全体でリサイクル紙包装の採用を増やすリサイクル目標を導入しています。プラスチック削減プログラムは、プラスチックメールから段ボール箱や折りたたみカートンへの切り替えを促進しています。公共および民間セクターの調達規則には、長期的な需要を支える最低リサイクルコンテンツ目標も含まれています。多くの国が段ボール廃棄物の市町村収集プログラムを支援し、古い段ボール容器の供給を改善しています。これらの行動は、世界的な包装チェーン全体でのリサイクルグレードの安定した成長を促進し、環境への影響を低減し、回収性能を向上させる循環製品へのブランドの取り組みを奨励しています。
- 例えば、モンディは2024年後半の製紙機のアップグレード後、Świecie工場でのクラフトライナー生産能力を増強し、顧客が重荷重用途の包装需要を満たし、製品品質を向上させるのを支援しています。
Eコマースと出荷ニーズの成長
急速なオンライン小売の拡大により、輸送中に商品を保護する段ボール箱や成形パルプの需要が増加しています。Eコマースプラットフォームは、コストが低く、地域のサプライチェーンからの供給が豊富であるため、再生紙を好みます。小包の量が増加することで、先進国および発展途上国の市場で軽量段ボールの使用が高まっています。運送会社は、持続可能性のコミットメントを満たし、プラスチックの使用を削減するために、環境に優しい包装を採用しています。これらの要因により、消費者のサイクルが変化しても段ボールの需要が持続します。小売業者がブランド責任目標に関連した返却可能でリサイクル可能な包装形式を導入することで、成長が続いています。
- 例えば、WestRockは主要なEコマースクライアント向けに自動化された箱の運用を拡大し、顧客サイト全体で自動化された包装システムを生産し、出荷ラインでの手作業を大幅に削減しました。
循環型包装への企業の注力
大手消費者ブランドは、持続可能性のコミットメントを支援するために、再生折りたたみカートンや成形パルプトレイに投資しています。小売業者は、リサイクル素材を強調し、顧客の選択を支援するエコラベルを推進しています。多くのFMCG企業は、主要製品ラインでのバージンファイバー使用を削減するために包装を再設計しています。循環型イニシアチブは、再利用、最適化された重量、より簡単なリサイクルを促進し、再生紙のバリアントの着実な採用を推進します。持続可能性に関する企業報告は、ブランドの行動を強化し、競争市場での循環型ソリューションの可視性を高めます。これらのプログラムは、グローバルなサプライチェーン全体での再生紙包装の長期的な需要を支えます。
主要なトレンドと機会
小売パックにおけるプラスチック代替の台頭
小売店でのプラスチック袋の禁止は、スーパーマーケットや専門店での再生紙袋の採用を促進しています。ブランドは、FMCG製品でプラスチックのシュリンクラップに代わるカートンベースのマルチパックを設計しています。多くの小売業者は、食品容器や保護包装に成形パルプを試験し、石油ベースの形式への依存を減らしています。持続可能性への意識が高まることで、より環境に優しいソリューションへの支払い意欲が増しています。これらの行動は、特に先進国市場において、軽量包装や小売用キャリーバッグの強力な機会を生み出します。プラスチックフリーキャンペーンの拡大も、食品や家庭用品カテゴリーでの再生代替品の迅速な採用を促進しています。
- 例えば、Smurfit KappaのTopClipは、ヨーロッパ全体で多くのプラスチックシュリンクラップユニットを置き換え、グループ全体で段ボール生産のために多量の回収ファイバーを使用しています。
高度なリサイクルおよび選別システムの採用
選別システムは、段ボールのグレードの分離を改善し、高品質な再生ファイバーを可能にします。多くの地域の製紙工場は、食品やパーソナルケア包装のために回収ファイバーの性能を向上させるために、脱インク、クリーニング、臭気制御システムに投資しています。ベールの供給源のデジタルトラッキングは透明性を高め、責任ある調達プログラムを支援します。ファイバーの強度を向上させることで、再生紙が複数の最終用途でバージングレードに取って代わることができます。これらの機会は、大量包装の供給を拡大し、グローバルなバージンパルプ市場への依存を減らします。リサイクルインフラへの強力な投資は、産業地域全体での再生紙の長期的な供給を強化します。
- 例えば、International Paperはリサイクル事業全体で多量の回収ファイバーを処理し、北米内での段ボール材料の容量拡大に注力しています。
主要な課題
品質の変動とファイバーの汚染
混合廃棄物ストリームには、回収された繊維の品質を低下させ、敏感な用途での性能を制限する汚染物質が含まれています。工場は広範な清掃と選別を必要とし、これが処理コストを増加させ、効率を低下させます。品質のばらつきにより、食品接触包装や高級折りたたみカートンの一貫した供給を確保することが難しくなります。新聞の量が減少することで、リサイクルブレンドに使用されるきれいな短繊維の入手が難しくなります。これらの問題は、特にリサイクルインフラが限られている地域で供給の不安定性を生み出します。規制された包装市場での広範な採用には、品質管理への業界投資が不可欠です。
需要ピーク時の供給制約
電子商取引や小売出荷の高い需要は、ピークシーズン中に利用可能なリサイクル繊維の供給を超えることがあります。開発途上地域での回収率の制限により、古い段ボール容器へのアクセスが制限され、調達の課題が生じます。変動する繊維価格はコストに敏感なブランドに影響を与え、規制の少ない市場での採用を遅らせます。工場は地域によって大きく異なる強力な自治体収集ネットワークに依存しています。季節的な供給ギャップにより、いくつかの国では回収された紙の輸入への依存が増加します。これらの制約は、長期的な価格安定性に挑戦し、大規模な包装購入者全体でコスト圧力を高めます。
地域分析
北アメリカ
北アメリカは、成熟したリサイクルシステムと段ボール廃棄物の強力な自治体収集ネットワークに支えられて、約31%のシェアを持っています。アメリカ合衆国は、高い包装消費と段ボール箱に依存する大規模な電子商取引出荷によりリードしています。カナダは、折りたたみカートンや成形パルプトレイの回収繊維供給を増加させるリサイクルインフラに投資しています。購入者は持続可能性への意識からリサイクルラベルを好み、小売やパーソナルケア全体での採用を支援しています。包装生産者は、先進技術と確立された繊維回収プロセスから利益を得ています。地域の成長は、公共および民間部門での循環型包装基準への強い焦点とともに安定しています。
ヨーロッパ
ヨーロッパは、包装におけるリサイクル内容物に関する厳しい規制ルールと主要経済圏での強力な産業リサイクル率により、約28%のシェアを占めています。ドイツ、フランス、イギリスは、出荷および棚準備ディスプレイ用途のリサイクル段ボール箱の採用をリードしています。ヨーロッパの小売業者は、使い捨てプラスチックの削減を支援し、リサイクル紙袋や成形パルプへの代替を促進しています。この地域は、先進的な収集システムと持続可能性ラベルに対する消費者の強い意識から利益を得ています。継続的な技術アップグレードは、回収繊維の品質を向上させ、主要産業全体での供給を促進します。この傾向は、FMCGカテゴリー全体でのリサイクル包装形式の長期的な成長を支援します。
アジア太平洋
アジア太平洋は、中国、インド、日本での産業生産の拡大と高い包装需要に支えられて、約27%のシェアを持っています。成長する電子商取引プラットフォームは、段ボール箱や出荷カートンの消費を増加させます。中国は、繊維の品質を向上させ、回収紙の輸入を削減する国内リサイクル能力に投資しています。インドは自治体収集システムを開発していますが、高級リサイクル繊維の供給課題に直面しています。食品包装やパーソナルケアの強力な成長は、リサイクル折りたたみカートンや紙袋の広範な使用を支援しています。地域の持続可能性へのコミットメントは、多くの小売用途でのプラスチック形式の置き換えを促進しています。地域ブランドが循環型包装目標を採用するにつれて、市場は拡大しています。
ラテンアメリカ
ラテンアメリカは約8%のシェアを持ち、持続可能性への意識の高まりと小売ネットワークの拡大に影響されています。ブラジルは食品や家庭用品の輸送において、リサイクルされた段ボール箱の採用をリードしています。メキシコでは、折りたたみカートン用の繊維の供給を支えるリサイクルイニシアチブが増加しています。限られたインフラがいくつかの国での広範な採用を妨げていますが、持続可能性プログラムは都市部での収集を改善しています。小売バイヤーはスーパーマーケットでのプラスチック形式を置き換えるために紙袋を採用しています。リサイクル浸透率が低い地域では季節的な供給の変動が懸念されています。リサイクルプログラムに対する政府の継続的な支援は、包装ユーザー全体の長期的な成長を強化することが期待されています。
中東とアフリカ
中東とアフリカは約6%のシェアを占め、初期段階のリサイクルプログラムと消費財における段ボール箱の需要の高まりによって推進されています。南アフリカは地域の回収ネットワークをリードし、成形パルプトレイ用のリサイクル繊維の供給を支えています。湾岸地域は、包装における循環利用を可能にするリサイクルソリューションをテストしています。多くの国が限られたインフラに直面しており、産業規模での段ボール繊維の回収を制限しています。地域のバイヤーは、プラスチック廃棄物を削減するエコフレンドリーな包装に関心を示しています。収集システムの改善が遅れていることが拡大の主要な課題となっています。小売消費の増加は、主要な都市部での長期的な市場開発を支えるでしょう。
市場セグメンテーション:
製品タイプ別
- 段ボール箱
- 折りたたみカートン
- 紙袋
- 成形パルプ
素材タイプ別
- 古い段ボール容器 (OCC)
- 混合紙
- 新聞紙
- クラフト紙
最終用途産業別
- 食品・飲料
- 電子商取引
- パーソナルケア
- 電子機器
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
競争環境には、インターナショナルペーパーカンパニー、ウェストロックカンパニー、スマーフィット・カッパグループ、モンディグループ、DSスミスPlc、UPMキュンメネコーポレーション、ジョージア・パシフィックLLC、王子ホールディングス、プラットインダストリーズ、ナインドラゴンズペーパーホールディングスが含まれます。主要企業はリサイクル能力の拡大、高強度段ボールグレード、主要な電子商取引およびFMCGブランドとの循環型包装パートナーシップに注力しています。いくつかのグローバルプロデューサーは、食品およびパーソナルケア用途の回収繊維の品質を向上させるために、高度なパルプ化、脱インク、クリーニング技術に投資しています。戦略的買収は地域の存在感を強化し、北アメリカ、ヨーロッパ、アジア太平洋全体で供給の信頼性を向上させます。多くの企業が、性能を犠牲にせずに材料使用を削減する軽量段ボールソリューションを導入しています。デジタルツールとトレーサビリティプログラムは、調達の透明性を向上させ、持続可能性報告をサポートします。長期的な戦略は、バージンファイバーへの依存を減らし、高ボリューム包装セグメント全体でリサイクル紙の提供を拡大することを強調しています。
主要プレイヤー分析
- インターナショナルペーパー社
- ウェストロック社
- スマーフィット・カッパ・グループ
- モンディ・グループ
- DSスミス社
- UPMキュメネ社
- ジョージア・パシフィックLLC
- 王子ホールディングス株式会社
- プラット・インダストリーズ
- ナインドラゴンズ・ペーパー・ホールディングス
最近の動向
- 2025年、スマーフィット・ウェストロックは合併後初の持続可能性レポートを発表しました。このレポートは「2024年持続可能性レポート」と題され、2024年の暦年または会計年度における統合会社の業績をカバーしています。
- 2025年、モンディ・グループは紙板と包装における持続可能なイノベーションのリーダーとして注目されました。これは、リサイクルコンテンツと環境に優しい包装ソリューションにおける同社の取り組みが市場で認識されつつあることを反映しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材タイプ、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な応用について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- ブランドが循環型包装の取り組みを増やすにつれて需要が増加します。
- リサイクルへの投資が高品質な回収繊維の供給を改善します。
- 軽量段ボールのグレードが輸送用途での使用を拡大します。
- 多くのセクターで成形パルプソリューションがプラスチックトレイを置き換えます。
- デジタル印刷がリサイクル折りたたみカートンのブランディングをサポートします。
- 食品接触の承認が敏感な包装での幅広い使用を可能にします。
- 小売業者が紙袋を推進し、プラスチック製の持ち帰り袋を置き換えます。
- Eコマースプラットフォームがリサイクル段ボール箱の採用を加速します。
- 地域の収集プログラムが回収紙の供給を強化します。
- 持続可能性規制が包装全体でのリサイクルコンテンツ目標を引き上げます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リサイクルペーパー包装市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、リサイクル紙包装市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリサイクル紙包装市場のセグメントはどれですか?
リサイクル紙包装市場の成長を促進している主な要因は何ですか?
リサイクル紙包装市場の主要企業はどこですか?
2024年にリサイクル紙包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 再生紙包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の再生紙包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 238,969.97 million → 2032: USD 350,386.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 再生紙包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 再生紙包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における再生紙包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 再生紙包装市場市場の成長要因
- 3.3 再生紙包装市場市場の抑制要因および課題
- 3.4 再生紙包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 再生紙包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 再生紙包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、再生紙包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 再生紙包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 再生紙包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は再生紙包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 再生紙包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 再生紙包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 再生紙包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 再生紙包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新再生紙包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の再生紙包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の再生紙包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の再生紙包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の再生紙包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの再生紙包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の再生紙包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの再生紙包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 再生紙包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
