
市場概要:
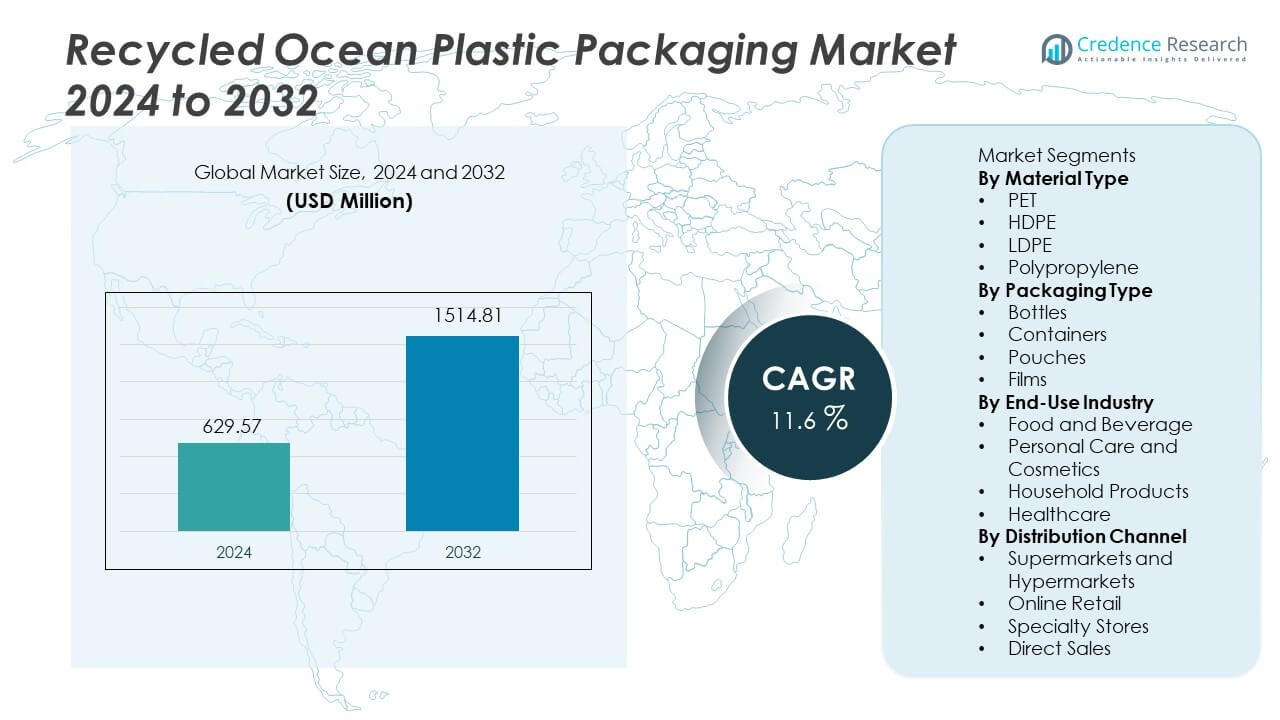
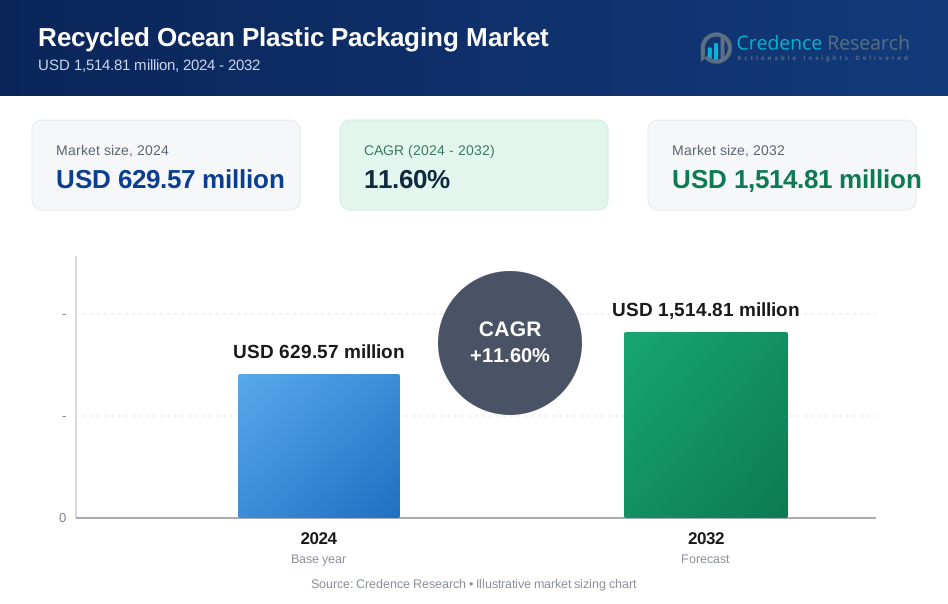
リサイクル海洋プラスチック包装市場は2024年に6億2957万米ドルと評価されました。この市場は2032年までに15億1481万米ドルに達すると予測されており、予測期間中のCAGRは11.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年リサイクル海洋プラスチック包装市場規模 | 6億2957万米ドル |
| リサイクル海洋プラスチック包装市場、CAGR | 11.6% |
| 2032年リサイクル海洋プラスチック包装市場規模 | 15億1481万米ドル |
リサイクル海洋プラスチック包装市場の主要プレーヤーには、Avient Corporation、Oceanworks、TerraCycle、Envision Plastics、SABIC、Dow Inc.、DSM Engineering Materials、ALPLA Group、Borealis AG、Plastipak Packagingが含まれます。これらの企業は、認定された海洋由来素材の調達、先進的なペレット加工、循環型包装目標を掲げるグローバルブランドとのパートナーシップに注力しています。北米は32%のシェアで市場をリードしており、強力な持続可能性へのコミットメントと先進的な沿岸回収プログラムに支えられています。続いて、厳しい包装規則とリサイクルコンテンツ目標により29%のシェアを持つヨーロッパが続きます。アジア太平洋地域は、リサイクル能力の増加と沿岸廃棄物の量により26%を占めており、他の地域は意識の高まりと新しい清掃イニシアチブの導入により徐々に拡大しています。
市場インサイト
- 市場は2024年に6億2957万米ドルに達し、2032年までに15億1481万米ドルに達すると予測されており、持続可能な包装に対する世界的な消費者セクターでの需要の高まりにより11.6%のCAGRで成長しています。
- 市場の成長は、強力な企業の持続可能性目標と、包装におけるリサイクルコンテンツを奨励する政府の支援的な行動により恩恵を受けています。PETは55%のシェアで素材タイプセグメントをリードし、ボトルやパーソナルケア製品での強力な使用に支えられてHDPEが22%を占めています。
- 主なトレンドには、飲料やパーソナルケアでのリサイクル海洋ボトルの採用拡大、ペレット品質を向上させる先進的な選別システム、ブランドの透明性と小売チャネルでのプレミアムポジショニングをサポートする海洋素材のデジタルトラッキングの拡大が含まれます。
- 競争には、沿岸回収、追跡可能な調達、食品グレードのペレット開発に投資する大手化学企業と専門リサイクラーが含まれます。主要ブランドとの供給契約は、FMCGカテゴリー全体での長期的なボリューム成長を強化します。
- 北米は32%のシェアを持ち、続いてヨーロッパが29%、アジア太平洋地域が26%を占めており、先進的なリサイクル政策、強力な沿岸収集能力、パーソナルケアと飲料カテゴリーでの買い手の意識の高まりを反映しています。
 市場セグメンテーション分析:
素材タイプ別
PETは食品、飲料、パーソナルケア包装で広く使用されているため、このセグメントで約55%の主要なシェアを持っています。PETは高い透明性と優れたバリア特性をサポートし、ブランドの魅力を高めます。HDPEは、強度が必要な容器に使用されるため、約22%のシェアで続きます。LDPEとポリプロピレンは、柔軟なフィルムの需要に支えられ、それぞれ約13%と10%を共有しています。成長は、海洋廃棄物削減のためのブランド目標の高まりから来ています。世界的なリサイクルプログラムも、包装生産者のためのリサイクルPET供給を改善し、大量市場での採用を加速させています。
- 例えば、Avient Corporationは、認証されたリサイクル原料を使用してOcean-Bound PETポートフォリオを拡大し、地域ライン全体での処理能力を報告しました。同社は、Plastic BankやOceanworksなどの社会的企業やグローバル市場と協力し、沿岸地域内の収集ゾーンからの危険なプラスチック廃棄物の追跡可能性と調達を確保しています。
包装タイプ別
ボトルは、パーソナルケアと飲料ブランドでの多用により、このカテゴリで約48%のシェアを持っています。容器は、家庭用ケアの需要の増加に支えられ、約26%のシェアを持っています。軽量フォーマットが輸送負荷を軽減するため、パウチは約16%のシェアを獲得しています。フィルムは、主に柔軟な食品パックから約10%を占めています。ブランドは、現在の充填ラインに適合するデザインのため、リサイクルされた海洋ボトルをより早く採用しています。リフィルプログラムと収集パートナーシップもボトルの成長を支えています。世界的なバイヤーがより環境に優しい選択に移行し、主要ブランドがブランド製品にリサイクルされた海洋コンテンツを使用することを約束するにつれて、需要は増加しています。
- 例えば、ALPLA Groupは、海に流れ込む危険のある材料、いわゆる海洋由来プラスチックを使用したボトル生産を発表し、ラテンアメリカとアジア全域でリサイクルプラントを運営して、消費後のリサイクルプラスチックを新しい包装に加工しています。
最終用途産業別
食品と飲料は、世界の飲料および水ブランドがリサイクルされた海洋フォーマットを採用しているため、約41%のトップシェアを占めています。パーソナルケアと化粧品は、クリーンオーシャンに関連する強力なブランド主張に支えられ、約29%のシェアを持っています。家庭用品は、クリーナーや表面ケアから約18%のシェアを持っています。医療は、非重要な包装でのゆっくりとしたが着実な増加で約12%のシェアを持っています。強力なブランドのコミットメントとプラスチック禁止の増加が、主要な消費者市場での採用を促進しています。世界的な持続可能性ルールも、新しいパックでのリサイクルシェアを義務付けており、主要ブランド全体でリサイクルされた海洋コンテンツの需要を高めています。
主要な成長ドライバー
企業の持続可能性コミットメントの高まり
ブランドはリサイクル目標を設定し、包装計画を通じてクリーンな海を約束します。多くのグローバルブランドは、使い捨てプラスチックを置き換えるリサイクルデザインに投資しています。小売グループは、ブランドの信頼を向上させるために、海洋廃棄物から救出されたパッケージを促進しています。規制はリサイクルの使用を奨励し、より環境に優しいパックの選択を促進します。政府はクリーンアップ計画を支援し、沿岸地域でのリサイクルプロジェクトに資金を提供しています。これらの行動は、消費者市場全体でリサイクルされた海洋プラスチックパックの需要を高めています。大企業が循環材料目標に向けた進捗を報告するにつれて、成長は依然として強力です。
- 例えば、ネスレは、2025年までにプラスチック包装の95%以上をリサイクル可能なデザインにし、同じ期間にバージンプラスチックの使用を3分の1削減することを目指しています。
プラスチック汚染への意識の高まり
海洋廃棄物に対する公共の関心が、ブランドにリサイクルされた海洋パックの採用を促しています。メディアの報道は海洋の被害を示し、主要市場での購買者の行動を形作ります。家族は、責任ある廃棄物の除去と安全な海をサポートする製品を選びます。リフィルとリターンシステムも、購入ごとの廃棄物を減らすのに役立ちます。NGOやクリーンアップグループは、認定された海洋素材の収集活動を促進しています。この認識は、パーソナルケアや食品パックの需要を促進します。消費者の圧力は、地域全体での包装計画における長期的な変化を促します。
- 例えば、AdidasとParley for the Oceansは、沿岸地域から収集されたプラスチックをパフォーマンスフットウェアに変換し、回収されたプラスチックを使用して1,500万足以上を生産したと報告しています。このプログラムは、島や沿岸地域から海に向かう廃棄物を除去し、消費財用の糸にリサイクルします。
支援的な規制とリサイクル投資
リサイクル規則は、新しいパックで救出された海洋廃棄物の使用を促進します。多くの地域では、消費財にリサイクルされた内容物の規則を設定しています。リサイクルシステムは沿岸都市で拡大し、素材供給を増加させるのに役立ちます。クリーンアッププログラムは、漁師や沿岸グループに海洋廃棄物の収集を奨励します。新しい処理サイトは、包装用のリサイクルされた海洋ペレットの供給を増やします。これらの変化は、将来の生産のための原材料を確保するのに役立ちます。強力な規則は、業界の行動を導き、リサイクルされた海洋パックの採用を加速します。
主要なトレンドと機会
ブランド化された海洋救助プログラムの採用
ブランドは海洋ごみを収集し、クリーンアップグループを資金援助する救助プログラムを開始します。購入者は、明確な社会的価値を示す追跡可能な海洋素材に好意的に反応します。収集地点のデジタルトラッキングは、サプライチェーンへの信頼を向上させます。多くのブランドは、小売パックで海洋ストーリーを宣伝し、認識を高めます。このトレンドは、パーソナルケアや飲料ラインの成長をサポートします。海洋起源の主張は、より強い市場到達と購入者の忠誠を可能にします。これらのプログラムは、混雑した小売通路でブランドを際立たせるのに役立ちます。
- 例えば、Plastic Bankは500以上のアクティブな収集サイトを設立し、デジタルトレーサビリティを使用して各取引を記録し、約6,000万キログラムの海洋向けプラスチックの回収を文書化しました。これらのデータセットは、ブランドが完成した消費者パックでの実際の海洋廃棄物の除去を検証するのに役立ちます。
選別と処理技術の進展
選別技術は、より優れたセンサーとスキャナーで海洋プラスチックの識別を改善します。新しい洗浄および処理システムは、食品接触のニーズに合わせたペレットの品質を向上させます。これらのステップは、臭いを減らし、より良い色のパフォーマンスをサポートします。改善された材料強度は、ボトルや容器での使用を拡大します。技術はコストを下げ、リサイクルされた内容物をスケールしやすくします。処理プラントへの投資は、海洋素材の世界的な供給を増やします。このトレンドは、業界全体で高品質パックの新しい機会を生み出します。
- 例えば、TOMRA Recyclingは世界中に10,000以上のセンサーをベースにした選別ユニットを設置し、3ミリメートル近くの解像度でポリマーの署名を検出できる近赤外線スキャナーを使用し、PET、HDPE、および混合ポリオレフィンの正確な分離を可能にしています。
主要な課題
海洋素材収集の高コスト
海からの廃棄物の収集には、ボート、労働力、安全な取り扱いシステムが必要です。これらのステップは、陸上廃棄物に比べて原料価格を上昇させます。多くの沿岸地域は、安定した供給をサポートする強力な物流を欠いています。高コストは、コストに敏感な市場での広範な採用に挑戦します。ブランドは価格圧力と持続可能性の目標をバランスさせる必要があります。一部の企業は、クリーンアップを支援し、目標を達成するためにプレミアムを支払います。高い収集コストは、大量での主要な障害として残ります。
限られた素材の入手可能性と品質のばらつき
海洋廃棄物は多くの場所で混合評価と重度の汚染を示しています。選別と清掃はサプライチェーンに遅れを生じさせ、コストを増加させます。品質のばらつきは厳しい食品包装規則での使用を制限します。供給の制限は、グローバルブランドでの大規模な使用も制約します。企業は長期計画のために安定した原料供給を必要としています。供給の成長が遅いことは、リサイクルされた海洋コンテンツへの移行を遅らせます。これらの問題は、生産者に品質と量の改善を求める圧力をかけ続けます。
地域分析
北アメリカ
北アメリカは、強力なリサイクル規則とブランドの取り組みによって約32%のシェアを持っています。アメリカ合衆国は、大手飲料およびパーソナルケア企業がボトルやパウチにリサイクルされた海洋素材を採用することでリードしています。カナダは小売商品での需要を強化する循環型包装基準をサポートしています。地域のバイヤーはエコラベルを好み、ブランドの成長を助けます。サプライチェーンは主要な海岸線に沿って運営される沿岸回収プログラムから利益を得ています。政府の助成金は廃棄物除去活動を支援し、長期的な原料供給を増加させます。ブランドが海洋回収をプレミアムポジショニングと結びつけることで市場は拡大します。
ヨーロッパ
ヨーロッパは厳しい包装法と野心的な持続可能性目標に支えられ、約29%のシェアを獲得しています。この地域は成熟したリサイクルネットワークにより、飲料やパーソナルケアでリサイクル使用をリードしています。ドイツとイギリスはスーパーマーケットラインでリサイクルされた海洋ボトルを採用しています。欧州連合はブランドの調達を加速するリサイクルコンテンツ規則を推進しています。バイヤーはエコクレームを重視し、複数の小売チャネルでの採用を促進しています。沿岸清掃パートナーは長期使用を確保する原料を供給しています。成長する循環型包装戦略は高価値セクター全体で市場成長を支えています。
アジア太平洋
アジア太平洋は沿岸廃棄物の量と持続可能性への関心の高まりに支えられ、約26%のシェアを持っています。中国と日本はペレットの品質を向上させる先進的なリサイクル工場に投資しています。韓国は包装生産者のためのリサイクル供給を構築する海洋清掃グループを支援しています。インドではパーソナルケアラインでのリサイクルされた海洋パックへの関心が高まっています。大規模な沿岸人口は廃棄物回収プログラムに挑戦と機会をもたらします。地域のバイヤーは特にプレミアム商品でエコラベルに反応します。市場は地元ブランドがグローバルな持続可能性基準に従うことで成長します。
ラテンアメリカ
ラテンアメリカは海洋廃棄物に対する公共の認識の高まりによって約7%のシェアを持っています。ブラジルは強い沿岸露出により、パーソナルケアと飲料ラインでの採用をリードしています。メキシコは包装生産者のための原料アクセスを改善する沿岸回収グループに投資しています。限られたリサイクルインフラが成長を遅らせていますが、ブランドの行動は収集の改善を続けています。小売バイヤーは環境責任と結びついたリサイクルされた海洋クレームを好み始めています。地域のサプライチェーンは大規模なボリュームに到達するための投資が必要です。地元の規制がリサイクルコンテンツ計画を形作るにつれて成長が改善します。
中東とアフリカ
中東とアフリカは沿岸廃棄物の懸念と初期段階のリサイクルプログラムによって約6%のシェアを占めています。南アフリカは消費財におけるリサイクルされた海洋コンテナの地域採用を推進しています。湾岸諸国は循環型包装目標を支援するパイロット回収プロジェクトに投資しています。しかし、限られた処理施設が規模と品質の改善を遅らせています。小売バイヤーは海洋の健康と結びついたエコメッセージに対する関心を高めています。国際ブランドはまずプレミアムセグメントでリサイクルされた海洋パックを導入しています。長期的な成長は強力な収集プログラムと地元のリサイクル能力に依存しています。
市場のセグメンテーション:
素材タイプ別
- PET
- HDPE
- LDPE
- ポリプロピレン
包装タイプ別
- ボトル
- コンテナ
- ポーチ
- フィルム
エンドユース産業別
- 食品・飲料
- パーソナルケア・化粧品
- 家庭用品
- ヘルスケア
流通チャネル別
- スーパーマーケットとハイパーマーケット
- オンライン小売
- 専門店
- 直接販売
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、Avient Corporation、Oceanworks、TerraCycle、Envision Plastics、SABIC、Dow Inc.、DSM Engineering Materials、ALPLA Group、Borealis AG、Plastipak Packagingが含まれます。主要企業は、リサイクル技術、沿岸材料の調達、消費者市場でのブランド信頼を築く認証プログラムに投資しています。多くの生産者は、海洋回収プログラムから信頼できる原料を確保するために、沿岸コミュニティや清掃グループと提携しています。技術のアップグレードは、食品接触用途を可能にするより良い洗浄、除染、ペレットの強化に焦点を当てています。主要プレーヤーは、パーソナルケア、飲料、家庭用品ブランドからの需要の高まりに応えるため、グローバルな供給ネットワークを拡大しています。多くの企業は、大手小売業者と協力して、リサイクルされた海洋コンテンツに基づくプライベートラベルのポートフォリオを開発しています。材料のトレーサビリティとライフサイクルデータへの戦略的投資は、規制された市場でのブランド主張もサポートします。リサイクルされた海洋コンテンツを大量包装形式に統合することは、ほとんどの主要ブランドおよびサプライヤーにとって長期的な優先事項です。
主要プレイヤー分析
- Avient Corporation
- Oceanworks
- TerraCycle
- Envision Plastics
- SABIC
- Dow Inc.
- DSM Engineering Materials
- ALPLA Group
- Borealis AG
- Plastipak Packaging
最近の展開
- 2024年6月、Berry Global Group, Inc.とBrookfield Drinksは、Prevented Ocean Plastic (POP)を完全に使用した市場初のボトルで、新しいスプリングウォーターライン、NEO WTRを導入しました。
- 2024年、Dowは循環型包装ソリューションを支援し、さまざまな製品のカーボンフットプリントを低減することを目的とした、消費後リサイクル(PCR)ラインであるREVOLOOP™リサイクルプラスチック樹脂の既存ラインを拡大しました。
- 2023年7月、ALPLA Groupは使用済みプラスチックから持続可能な包装を生産するためにALPLArecyclingブランドを立ち上げ、地域のリサイクルループを強化し、炭素使用を削減しました。
レポートのカバレッジ
この調査レポートは、材料タイプ、包装タイプ、最終用途産業、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な応用について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- ブランドが包装ライン全体でリサイクル含有量の目標を高めるにつれて、需要は増加します。
- より多くの沿岸回収プログラムが、世界の生産者に長期的な原料を確保します。
- 技術の進歩により、より広範な包装用途のための材料強度が向上します。
- 食品接触の承認は、より良い洗浄と除染方法により拡大します。
- 小売業者は、認証された海洋廃棄物材料を使用したプライベートブランドラインをサポートします。
- デジタルトラッキングは、追跡可能な海洋材料の起源を示すことで信頼を強化します。
- NGOとのパートナーシップにより、沿岸地域での収集ネットワークが拡大します。
- リフィルと再利用システムは、製品カテゴリー全体でのバージンプラスチック使用を低減します。
- 政府の規則は、いくつかの消費者市場でリサイクル含有量の義務化を促進します。
- グローバルブランドは、パーソナルケアおよび飲料セグメント全体でリサイクルされた海洋フォーマットを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リサイクル海洋プラスチック包装市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、リサイクル海洋プラスチック包装市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリサイクル海洋プラスチック包装市場のセグメントはどれですか?
リサイクル海洋プラスチック包装市場の成長を促進している主な要因は何ですか?
リサイクル海洋プラスチック包装市場の主要企業はどこですか?
2024年にリサイクル海洋プラスチック包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リサイクル海洋プラスチック包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリサイクル海洋プラスチック包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 629.57 million → 2032: USD 1,514.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リサイクル海洋プラスチック包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リサイクル海洋プラスチック包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリサイクル海洋プラスチック包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リサイクル海洋プラスチック包装市場市場の成長要因
- 3.3 リサイクル海洋プラスチック包装市場市場の抑制要因および課題
- 3.4 リサイクル海洋プラスチック包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リサイクル海洋プラスチック包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リサイクル海洋プラスチック包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リサイクル海洋プラスチック包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リサイクル海洋プラスチック包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リサイクル海洋プラスチック包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリサイクル海洋プラスチック包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リサイクル海洋プラスチック包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リサイクル海洋プラスチック包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リサイクル海洋プラスチック包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リサイクル海洋プラスチック包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リサイクル海洋プラスチック包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリサイクル海洋プラスチック包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリサイクル海洋プラスチック包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリサイクル海洋プラスチック包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリサイクル海洋プラスチック包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリサイクル海洋プラスチック包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリサイクル海洋プラスチック包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリサイクル海洋プラスチック包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リサイクル海洋プラスチック包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
