
市場概要
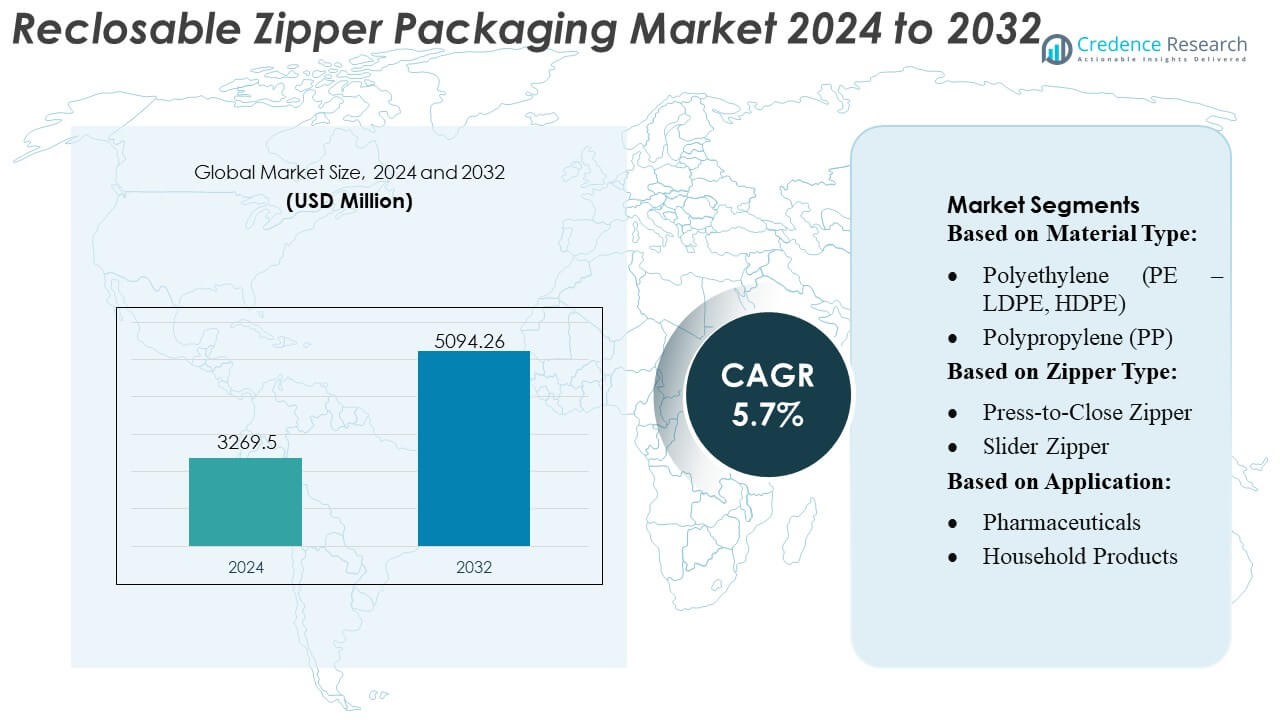
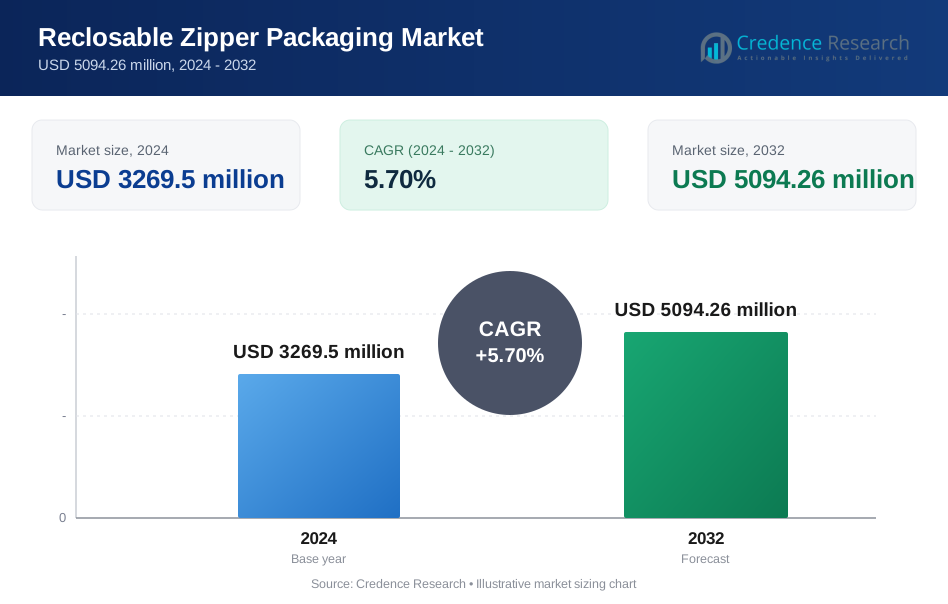
再封可能ジッパー包装市場の規模は2024年にUSD 3269.5百万と評価され、2032年までにUSD 5094.26百万に達すると予想されており、予測期間中のCAGRは5.7%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 再封可能ジッパー包装市場規模 2024 | USD 3269.5百万 |
| 再封可能ジッパー包装市場、CAGR | 5.7% |
| 再封可能ジッパー包装市場規模 2032 | USD 5094.26百万 |
再封可能ジッパー包装市場は、素材の革新、高精度の加工、食品、パーソナルケア、家庭用品ブランドとの強力な統合に焦点を当てた多様なグローバル包装メーカーによって形成されています。これらの企業は、先進的なシーリング技術、マルチトラックジッパーフォーマット、利便性と製品保護を向上させる持続可能なPEおよびPPベースのフィルム構造を通じて競争力を高めています。軽量フィルム、単一素材のデザイン、高速パウチング能力への戦略的投資は、eコマースおよび小売チャネル全体での市場のリーチをさらに強化します。北米は再封可能包装に対する強い消費者の好み、柔軟なフォーマットの高い採用、強力な変換インフラストラクチャに支えられ、正確に38%の市場シェアを保持している主要地域です。
市場の洞察
- 市場は2024年にUSD 3269.5百万に達し、2032年にはUSD 5094.26百万に達し、CAGRは7%です。
- 便利で部分制御された包装に対する需要の高まりが、食品および飲料セグメントがスナックや冷凍製品での使用が多いために最大のシェアを持つ、PEおよびPPベースの再封可能ジッパーフォーマットの採用を促進しています。
- 素材の革新、単一素材構造、軽量フィルムが市場のトレンドを形成し、シーリングの一貫性と運用効率を向上させる高速パウチング技術によって支えられています。
- 競争活動は、グローバルプレーヤーが変換能力を強化し、持続可能なジッパーデザインを拡大し、FMCGブランドとのパートナーシップを強化するにつれて激化していますが、原材料価格の変動や多層構造のリサイクル性の制限が出現しています。
- 北米は38%の地域シェアでリードしており、ヨーロッパとアジア太平洋が続き、柔軟な包装の採用が強く、主要な消費財カテゴリー全体でスライダーおよびプレス・トゥ・クローズフォーマットの浸透が進んでいます。
市場セグメンテーション分析:
素材タイプ別
ポリエチレン(PE – LDPE、HDPE)は、食品、家庭用品、eコマース包装における柔軟性、シール強度、コスト効率のため、推定42〜45%の市場シェアを持ち、支配的な地位を占めています。PPは高透明度包装の需要増加に伴い続き、PETとPA/ナイロンは高い引張強度とバリア性能を必要とする用途で注目を集めています。バイオプラスチックは、ブランドが堆肥化可能で低炭素の包装形式を追求する中で徐々に拡大しています。他のニッチな素材は、特化した産業要件に応えています。このセグメントの成長は、持続可能性の義務、軽量化の優先事項、高性能な再封閉システムの必要性によって推進されています。
- 例えば、ProAmpacのProActive Recyclable® R-2000シリーズ(いくつかの用途にはPRO-Flex指定を含む)は、既存の充填ラインでの高性能とサプライチェーンでの耐久性を実現するために設計された独自の高密度PEバリア技術を統合しています。
ジッパータイプ別
プレス・トゥ・クローズジッパーは、市場で約58〜60%のシェアを占め、シールのしやすさ、低コスト、およびスナック、冷凍食品、乾燥食品包装全体での広範な統合によって推進されています。自動充填システムとの互換性が、高ボリュームのCPGメーカー間での採用をさらに強化しています。スライダージッパーは、より小さなシェアを占めていますが、プレミアムおよび大規模フォーマットの包装で消費者の利便性、触覚フィードバック、再利用性が重要な場合に勢いを増し続けています。このセグメントの成長は、製品差別化の必要性、ユーザーフレンドリーな再封閉の好みの高まり、精密成形ジッパーデザインの進歩によって形作られています。
- 例えば、SVPの印刷スライダーバッグは、50ミクロン(200g容量のバッグ用)から100ミクロン(400g容量のバッグ用)までのフィルム厚で指定されており、単層または多層PE/PPフィルムを使用して、軽量と重量のある内容物に柔軟性を提供しながら構造的な完全性を維持しています。
用途別
食品&飲料は、スナック、冷凍食品、コーヒー、紅茶、ベーカリー製品などの新鮮さ、香りの保持、湿気の管理の必要性によって、総需要の45〜48%を占める支配的な用途です。スナックは、シングルサーブおよびファミリーサイズパックでのチップス、ナッツ、クッキーの消費拡大により、最も急成長しているサブカテゴリーです。冷凍食品は、保管の利便性を向上させるために再封閉ジッパーを採用し、コーヒーとベーカリーは棚寿命の延長の恩恵を受けています。その他の用途には、ペットフード、家庭用品、パーソナルケアが含まれ、ブランドが再利用性と顧客体験の向上を重視する中で着実に成長しています。
主要な成長要因
1. 利便性とポーションコントロール包装の需要増加
消費者がスナック、冷凍食品、家庭用品全体で簡単に開けられ、安全に再封閉でき、便利に保管できる包装を好むため、市場は強く成長しています。再封閉ジッパーフォーマットは、ポーションコントロールをサポートし、製品の無駄を減らし、持ち運びの利便性を高め、現代のライフスタイル消費パターンに不可欠です。ブランドは、包装を差別化し、消費者満足度を向上させるためにジッパーシステムを採用しています。シングルサーブとマルチユースフォーマットの拡大、プレミアムパッケージ食品の急増と相まって、採用をさらに加速させ、小売、eコマース、プライベートラベルセグメント全体での需要を強化しています。
- 例えば、SonocoのClearGuard™フレキシブルフィルムラインは、同社のデータシートによると、水蒸気透過率(WVTR)が0.01 gm/100 in²/24 hr、酸素透過率(OTR)が0.02 cc/100 in²/24 hr(標準試験条件:OTRは73°F、0% RH; WVTRは100°F、90% RH)まで低下するバリア性能レベルを備えた透明な包装を提供しています。
2. 持続可能で軽量な包装ソリューションの拡大
持続可能性は、メーカーがリサイクル可能なPE/PPモノマテリアル構造やバイオベースのジッパーフォーマットに移行する中で、規制やブランド主導の循環性目標を達成するために大きな成長を促進します。再閉可能なジッパーシステムは、剛性容器の必要性を減らし、材料削減と炭素フットプリントの低減を可能にします。溶剤フリー接着剤、リサイクル可能なジッパートラック、改良されたバリア機能の開発は、食品および非食品カテゴリー全体での採用を強化します。EPR政策や環境意識の高い消費者からの圧力が高まり、リサイクル不可能な多層フォーマットを、環境への影響を軽減するジッパー対応のフレキシブル包装ソリューションに迅速に置き換えることを促進します。
- 例えば、Presto Products CompanyのFresh-Lock® 8000シリーズは、高速成形/充填/シール機械で効果的に動作し、信頼性のあるシールの完全性を維持するように設計されたリサイクル可能なPEジッパープロファイルの範囲を含んでいます。
3. Eコマースの成長と製品の鮮度保持要件の拡大
Eコマースの拡大は、輸送中の製品保護、配達後の鮮度維持、繰り返し使用のための再封性をサポートする再閉可能なジッパー包装の強い需要を促進します。食品、ペットフード、美容、栄養補助食品ブランドは、開封体験を向上させ、製品漏れを減少させるためにジッパーシステムをますます統合しています。改良されたバリア技術は保存期間を延ばし、品質を損なうことなく大きなパックサイズを提供することを可能にします。デジタル小売チャネルが世界的に拡大するにつれ、安全で耐久性があり、消費者に優しい包装の必要性がジッパーシステムの普及を大幅に後押しします。
主要なトレンドと機会
1. 高バリアおよび機能的ジッパー技術の進展
主要なトレンドは、コーヒー、高級スナック、専門ベーカリーなどの敏感な製品のために香り、湿度バランス、酸素制御を維持する強化されたバリアジッパーフォーマットの開発です。ダブルロックトラック、触覚フィードバックシール、精密成形ジッパープロファイルなどの革新が信頼性と消費者の認識を向上させます。ブランドが提供物を差別化するために、イージーティアノッチや抗菌ジッパーストリップなどの機能的なアップグレードを求める中で、機会が生まれます。リサイクル可能なモノマテリアルフィルムへのジッパーの統合は、高級食品、栄養補助食品、パーソナルケア包装の新しい用途を開拓します。
- 例えば、Amcor plcは、独自のジッパーシステムと組み合わせたAmLite Ultra Recyclable高バリアフィルムが、酸素透過率0.1 cc/m²/日以下、湿気蒸気透過率0.1 g/m²/日未満を達成し、要求の厳しい常温製品に優れた製品保護を提供することを記録しています。
2. モノマテリアルとリサイクル可能な構造の採用増加
循環型パッケージへの世界的な注目の高まりにより、バリア性能を損なうことなくリサイクルを簡素化するモノマテリアルPE/PPジッパーソリューションの急速な採用が促進されています。ブランドは、規制遵守と企業の持続可能性への取り組みを満たすために、リサイクル可能なジッパートラック、薄肉フィルム、およびジッパー対応のバイオベース材料を探求しています。パッケージングコンバーターが、大規模な商業化をサポートするために、先進的な押出、再閉鎖トラックの整合、エネルギー効率の高いシーリングシステムに投資することで、機会が増加しています。持続可能性、コスト効率、利便性をバランスさせたパッケージングの需要が、リサイクル可能なジッパーシステムを複数の業界で好まれる選択肢として位置づけています。
- 例えば、Amcor plcは、ジッパー統合用に設計されたAmPrima® PE Plusモノマテリアル構造が、既存の充填ラインと互換性のある高性能、高速ソリューションとして設計されていることを記録しています。AmLite Ultra RecyclableフィルムとAmcorジッパーシステムを組み合わせることで、標準テストで酸素透過率0.1 cc/m²/日以下を達成し、アルミニウムや混合ラミネートを使用しないリサイクル可能な高バリアパウチを実現します。
3. 消費財におけるプレミアム化とカスタマイズ
プレミアムおよび特殊ブランドは、製品の美観と使いやすさを向上させるためにジッパーパッケージを活用し、トラックデザイン、触覚体験、カラーコーディングにおけるカスタマイズの機会を創出しています。ペットフード、健康補助食品、美容ケアなどの業界は、棚の魅力を強化し、ブランド価値を強化するためにプレミアムジッパーフォーマットを採用しています。マルチコンパートメントジッパー、印刷されたトラック、および高度なスライダーメカニズムが差別化されたパッケージフォーマットをサポートします。プレミアムな利便性に対する消費者の期待の高まりが、製品カテゴリの要件に合わせたパーソナライズされたジッパーソリューションの需要を加速させています。
主要な課題
1. リサイクルの複雑さと材料の互換性の問題
持続可能性の勢いにもかかわらず、混合材料構造、互換性のないジッパートラック、廃棄時の汚染により、リサイクルの課題が残っています。多くのフレキシブルパッケージは、PE、PET、ナイロン層を組み合わせており、機械的リサイクルを困難にしています。完全なモノマテリアル互換性を達成するには、大幅な再設計、新しい設備への投資、およびパッケージングバリューチェーン全体での調整が必要です。新興市場における限られたリサイクルインフラが採用をさらに制限しています。これらの障害が循環型パッケージング目標への進展を遅らせ、リサイクル可能なジッパーシステムへの移行を進めるメーカーの開発コストを増加させています。
2. 原材料価格の変動と生産コスト
特にLDPE、HDPE、PP、特殊樹脂のポリマー価格の変動が、パッケージング生産者にとってコストの不確実性を生み出しています。ジッパー製造には、精密な金型、一貫した樹脂品質、エネルギー集約的な押出が必要であり、供給の混乱時にコスト管理が困難です。価格の変動は、特に高ボリュームの食品やeコマースパッケージングにおいて、メーカーが厳しいコスト構造で運営している場合にマージンに影響を与えます。コンバーターは、性能、持続可能性、手頃な価格をバランスさせながら、先進的な設備に投資し、急速に拡大する市場で競争力のある価格を維持するための追加のプレッシャーに直面しています。
地域分析
北米
北米は、スナック、冷凍食品、ペットフード、即食カテゴリー全般での強力な採用により、再封可能ジッパー包装市場をリードしており、推定38%のシェアを占めています。便利で再封可能な包装に対する消費者の高い嗜好が、プレス・トゥ・クローズやスライダーメカニズムの広範な統合を強化しています。リサイクル可能なPE/PP単一素材のパウチへのブランド投資は、持続可能性の義務をサポートし、小売およびeコマース全般でのジッパーの応用を拡大しています。高度な自動化、強力なコンバーター能力、成熟したCPG産業が需要をさらに強化しています。この地域は、迅速な製品革新、一貫した品質基準、小売チャネル全般での高まるプレミアム包装の要求から恩恵を受けています。
ヨーロッパ
ヨーロッパは、厳しい環境規制、リサイクル可能な柔軟包装の迅速な採用、ベーカリー、菓子、特殊食品カテゴリーからの強い需要に支えられ、約30%の市場シェアを持っています。この地域の使い捨てプラスチック削減への強調が、単一素材ジッパーフォーマットやバイオベースの包装ソリューションの開発を加速させています。スナック、ペット栄養、オーガニック食品におけるプレミアム化のトレンドが、棚の魅力と保管の便利さを高める再封可能フォーマットによって成長を強化しています。確立された包装コンバーター、先進的な印刷技術、小売主導の持続可能性へのコミットメントが、西欧および中欧市場全般での市場拡大を促進しています。
アジア太平洋
アジア太平洋は、包装食品の消費増加、近代的な小売の拡大、急速な都市化により、最も成長が速い地域として、ほぼ42%の市場シェアを占めています。スナック、冷凍食品、乳製品、パーソナルケアセグメント全般での需要が大幅に増加しており、再封可能ジッパーが製品保護と多用途の便利さを高めています。地元および多国籍のFMCGブランドは、拡大する中産階級の需要を捉えるために、軽量でコスト効果の高いジッパーパウチへの投資を増やしています。強力な製造能力、競争力のある生産コスト、eコマース包装の採用増加が地域市場への浸透を促進しています。持続可能な包装に対する政府の支援が、リサイクル可能なジッパーフォーマットの採用をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、包装スナック、乳製品、家庭用品の需要増加により、推定8–10%の市場シェアを持っています。ブラジル、メキシコ、アルゼンチンが採用をリードしており、消費者は便利さ、新鮮さの保持、ポーションコントロールを優先しています。近代的な小売フォーマットやプライベートブランド製品の浸透が、ジッパー対応の柔軟包装の採用を促進しています。地域の製造業者は、持続可能性に対する新たな期待に応えるために、徐々にリサイクル可能なPE構造に移行していますが、インフラの制約が進捗を抑えています。多国籍ブランドの参加増加が、高品質のジッパーフォーマットの利用可能性を拡大しています。経済の改善と都市生活の変化が、安定した市場成長を引き続き支えています。
中東・アフリカ
中東・アフリカ地域は、6–7% の市場シェアを占めており、パッケージ食品の採用の増加、スーパーマーケットネットワークの拡大、乾燥食品、ベーカリー、パーソナルケアカテゴリーにおける衛生的で再封可能な形式の需要の増加に支えられています。湾岸諸国はプレミアム包装の好みで採用をリードし、アフリカ市場では必需品全般にわたる手頃なジッパーポーチの需要が増加しています。現地の包装能力は徐々に改善され、プレス・トゥ・クローズシステムの利用可能性が増加しています。持続可能性への意識が高まり、リサイクル可能なモノマテリアルソリューションへの関心が高まっています。成長は緩やかですが、可処分所得の増加と食品加工産業の拡大が長期的な市場発展を支えています。
市場セグメンテーション:
素材タイプ別:
- ポリエチレン (PE – LDPE, HDPE)
- ポリプロピレン (PP)
ジッパータイプ別:
- プレス・トゥ・クローズジッパー
- スライダージッパー
用途別:
- 医薬品
- 家庭用品
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
再封可能ジッパー包装市場には、Zip-Pak、ProAmpac、Glenroy, Inc.、SVP Packing Industry Pvt Ltd.、Huhtamaki、CarePac、Mondi、Sonoco Products Company、Presto Products Company、Amcor plcが含まれます。再封可能ジッパー包装市場は、急速な革新、強力な素材の進歩、食品、飲料、パーソナルケアカテゴリーにおけるリサイクル可能なジッパー形式の採用の増加によって定義されています。メーカーは、シールの完全性、香りの保護、耐久性を維持しながら、循環型包装の目標をサポートする高バリア、モノマテリアルPEおよびPPジッパーシステムの開発に注力しています。競争は、企業が自動化能力、精密トラック成形、スライダーを基にしたデザインを拡大し、消費者の利便性と包装の一貫性を向上させるにつれて激化しています。プレミアムスナック形式へのシフト、eコマースの浸透の拡大、ポーションコントロール機能の需要の増加がさらなる差別化を促進します。持続可能な素材、地域製造拠点、高速変換技術への戦略的投資により、生産者はコスト効率を改善し、グローバル市場への到達を加速させることができます。
主要プレイヤー分析
- Zip-Pak
- ProAmpac
- Glenroy, Inc.
- SVP Packing Industry Pvt Ltd.
- Huhtamaki
- CarePac
- Mondi
- Sonoco Products Company
- Presto Products Company
- Amcor plc
最近の展開
- 2025年3月、TIPAはPresto Products Co.と提携し、ヨーロッパとアジア太平洋市場向けに家庭用コンポスト可能なクローザーを発売しました。Tipa 8035は、このシリーズの最初の製品として市場に提供されるもので、11mmのシングルロックプレス・トゥ・クローズジッパーは、軽量から中量のポーチソリューションに対応し、さまざまなレガシーシステムで動作します。
- 2024年10月、Accredo PackagingはReynolds Consumer ProductsのブランドであるFresh-Lockクローザーと協力し、ジッパークローザー付きの初の100%バイオベース樹脂ポーチを発売しました。この革新的なポーチは、すべてサトウキビ由来の樹脂から作られており、完全に再生可能で店頭でリサイクル可能な製品であり、温室効果ガスを封じ込めることで環境への影響を大幅に軽減します。
- 2024年5月、AmcorとAVONは、中国でAVONのリトルブラックドレスシャワージェル用のAmPrima Plusリサイクル対応リフィルポーチを発売しました。このコラボレーションは、Carbon Trustの分析によって確認された、元の容器と比較して83%の低炭素フットプリント、ならびに水と再生可能エネルギーの使用量の削減(それぞれ88%および79%)という重要な環境節約を強調しています。
レポートのカバレッジ
この調査レポートは、素材タイプ、ジッパータイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ブランドが食品および非食品カテゴリー全体で利便性、鮮度保持、部分管理を強化するために再閉可能な形式を採用するにつれて、市場は強力な成長を遂げるでしょう。
- 持続可能性に関する規制が世界的に厳しくなるにつれて、リサイクル可能な単一素材のPEおよびPPジッパーシステムがより広く受け入れられるようになるでしょう。
- 高バリアジッパー技術は、プレミアムスナック、コーヒー、冷凍食品、長期保存が必要な栄養補助食品で拡大するでしょう。
- Eコマース包装は、耐久性、漏れ防止、再封可能なポーチ形式の需要を促進し、繰り返し使用に最適化されます。
- 自動化対応のジッパートラックは、メーカーが充填およびシールラインをより高効率にアップグレードするにつれて、採用が増加するでしょう。
- ブランドが低炭素包装材料を優先するにつれて、バイオベースおよび堆肥化可能なジッパーソリューションが注目を集めるでしょう。
- 触覚フィードバックや色分けされたトラックを含むカスタマイズ可能なジッパー機能は、プレミアム化をサポートするために拡大するでしょう。
- インテリジェント包装のトレンドの出現は、QRコードや鮮度インジケーターと統合されたジッパーの開発を促進するでしょう。
- ペットフード、洗剤、ホームケアセグメントで強力な再閉性能を持つ大容量ポーチの需要が増加するでしょう。
- 地域のプレーヤーは、先進的な押出成形、精密成形、およびデジタル印刷技術への投資を通じて能力を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
再封可能なジッパーパッケージ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、再封可能ジッパーパッケージ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた再封可能ジッパーパッケージ市場のセグメントはどれですか?
再封可能なジッパー包装市場の成長を促進している主な要因は何ですか?
再封可能なジッパーパッケージ市場の主要企業はどこですか?
2024年に再閉鎖可能ジッパーパッケージ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 再封可能ジッパー包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の再封可能ジッパー包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3269.5 million → 2032: USD 5094.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 再封可能ジッパー包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 再封可能ジッパー包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における再封可能ジッパー包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 再封可能ジッパー包装市場市場の成長要因
- 3.3 再封可能ジッパー包装市場市場の抑制要因および課題
- 3.4 再封可能ジッパー包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 再封可能ジッパー包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 再封可能ジッパー包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、再封可能ジッパー包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 再封可能ジッパー包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 再封可能ジッパー包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は再封可能ジッパー包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 再封可能ジッパー包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 再封可能ジッパー包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 再封可能ジッパー包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 再封可能ジッパー包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新再封可能ジッパー包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の再封可能ジッパー包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の再封可能ジッパー包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の再封可能ジッパー包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の再封可能ジッパー包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの再封可能ジッパー包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の再封可能ジッパー包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの再封可能ジッパー包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 再封可能ジッパー包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
