
市場概要
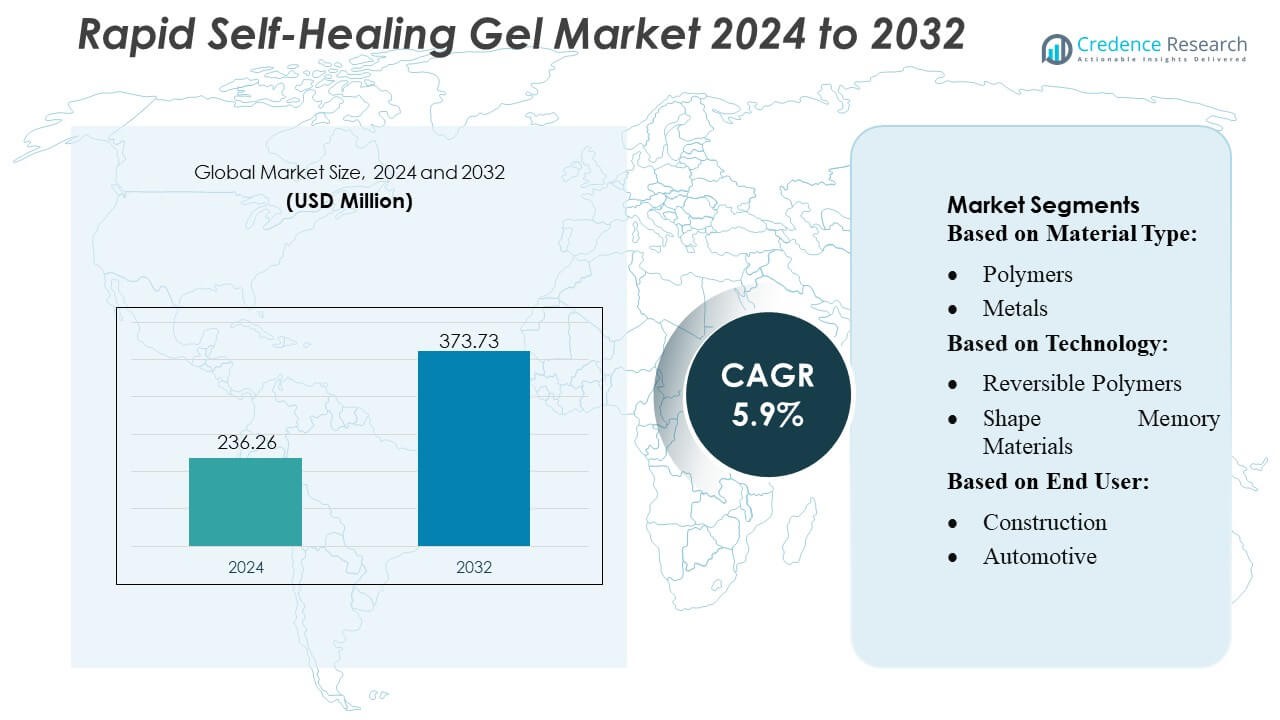
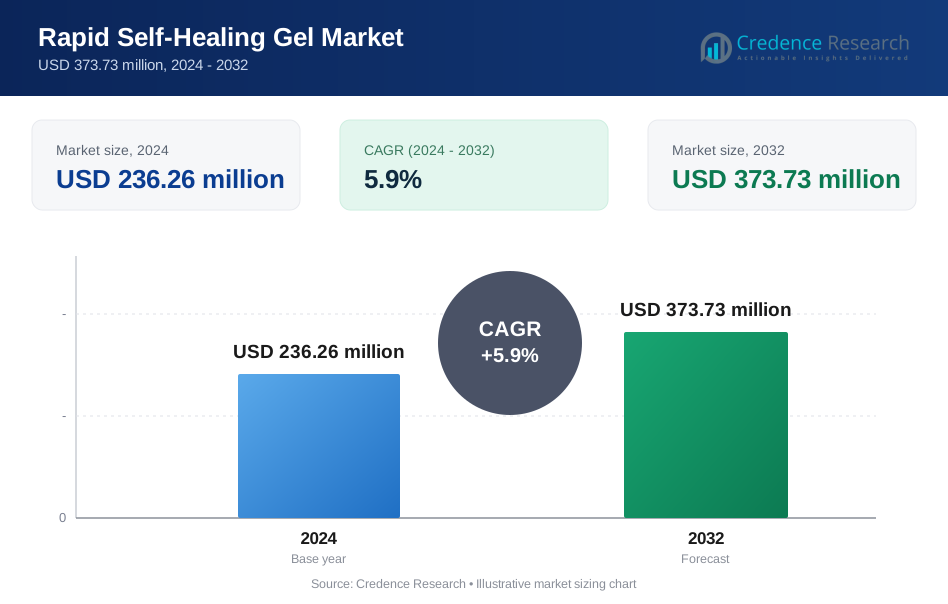
急速自己修復ゲル市場の規模は2024年に2億3626万米ドルと評価され、2032年までに3億7373万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 急速自己修復ゲル市場規模 2024 | 2億3626万米ドル |
| 急速自己修復ゲル市場、CAGR | 5.9% |
| 急速自己修復ゲル市場規模 2032 | 3億7373万米ドル |
急速自己修復ゲル市場は、先進的なポリマー工学、生物医学的適合性、スケーラブルな製造能力を重視する材料革新者によって形成された競争環境を特徴としています。企業は、ヘルスケア、エレクトロニクス、産業用途での需要増加に対応するため、強度の向上、迅速な回復行動、多機能性能を備えたゲルの開発に注力しています。研究機関との戦略的な協力は、革新を加速し、高価値の治療および工学セグメントでの商業化を支援します。アジア太平洋地域は、強力な研究活動、ヘルスケア投資の拡大、エレクトロニクス、ロボティクス、産業製造におけるスマート材料の急速な採用により、世界市場をリードしており、正確な30%のシェアを持っています。
 市場インサイト
- 急速自己修復ゲル市場は2024年に2億3626万米ドルと評価され、2032年までに3億7373万米ドルに達し、CAGRは5.9%を記録しています。
- 先進的な創傷ケア、再生療法、柔軟な電子部品の需要の増加が市場拡大を促進し、ヘルスケアやソフトロボティクスでの採用の増加によって支えられています。
- 市場は、医療および産業用途に最適化されたバイオベースの配合、強化された機械的強度、迅速な回復ゲルへの強い傾向を示しています。
- 製造業者がスケーラブルなポリマー工学、多機能ゲルシステム、研究機関との協力に投資して製品革新を加速する中、競争が激化しています。
- アジア太平洋地域は30%のシェアを持ち、創傷治癒や組織再生における高い利用率により、ヘルスケア用途が最大のセグメントシェアを保持しています。
市場セグメンテーション分析:
材料タイプ別
ポリマーは、その柔軟性、調整可能な架橋密度、優れた自己修復効率により、推定41%のシェアを占め、急速自己修復ゲル市場を支配しています。数分以内に機械的な完全性を回復する能力は、ウェアラブル電子機器、医療用ドレッシング、ソフトロボティクスでの採用を支援しています。インフラ開発者がメンテナンスサイクルを減らし、構造の寿命を延ばす材料を求める中、コンクリートベースの自己修復ゲルも着実に成長しています。金属やセラミックスはコストが高く、商業展開が限られているためニッチにとどまっていますが、他の新興材料は、熱安定性や生体適合性を強化する研究投資を通じて注目を集めています。
- 例えば、NEI Corporationは、可逆ポリマーネットワークを通じて1分以内に表面の傷を自律的に修復するNANOMYTE® MENDコーティングを開発しました。自己修復サイクル中に傷の深さが10マイクロメートル以上減少することが、実験室での評価で確認されています。
技術別
可逆ポリマーは、外部活性化なしで繰り返し自己修復を可能にする動的共有結合と超分子相互作用に支えられ、約38%のシェアを占め、このセグメントをリードしています。フレキシブルエレクトロニクス、医療用インプラント、消費財への強い適合性が市場拡大を促進しています。マイクロカプセル化技術は、製造業者が耐久性を求めてコーティングや建設複合材に治癒剤を組み込む中で勢いを増しています。形状記憶材料は、熱または機械的トリガーを必要とするアプリケーションを通じて進化し、生物材料システムは自然再生能力により、創傷ケアや組織工学で急速に進化しています。
- 例えば、ミシュラン・グループは、MICHELIN Selfseal®タイヤ技術で使用されるエラストマーシステムにおいて、特許取得済みのポリマーマトリックスが直径6ミリメートルまでのパンクを圧力損失なしでシールできることを示し、適応性のある粘弾性流動特性が制御されたベンチシミュレーションを通じて確認されています。
エンドユーザー別
ヘルスケアは、創傷管理、薬物送達システム、再生療法での自己修復ゲルの採用が増加していることにより、ほぼ36%のシェアを占め、支配的なエンドユーザーとして浮上しています。このセグメントは、治癒を加速し、臨床介入を減少させる生体適合性のある適応材料の需要増加から恩恵を受けています。インフラプロジェクトが亀裂の進行を緩和し、ライフサイクルメンテナンスコストを削減するために自己修復ソリューションを取り入れる中、建設がそれに続いています。自動車および航空宇宙部門は、コンポーネントの安全性と耐久性を向上させるためにこれらのゲルを採用しており、電気および電子アプリケーションは、センサー、回路、保護コーティングへの統合を通じて拡大しています。
主要成長ドライバー
- 先進的な創傷ケアと再生医療の需要増加
先進的な創傷ケアソリューションの需要増加は、特に慢性創傷管理、火傷治療、術後治癒において、急速自己修復ゲルの強力な採用を促進しています。湿度バランスを提供し、組織再生を加速し、抗菌保護を提供する能力は、病院や外来施設全体での臨床結果を向上させます。糖尿病関連の潰瘍や外傷の増加は、市場の拡大を強化しています。医療提供者は、迅速な回復動態、生体適合性ポリマーネットワーク、瘢痕化の可能性を低減するゲルを優先し、メーカーは高価値の治療アプリケーション向けに次世代のハイドロゲル製剤に投資することを奨励しています。
- 例えば、Covestro AGは、ヒドロゲル創傷被覆材に使用される医療グレードのポリウレタン分散液を開発しました。これにより、引張強度が25メガパスカルを超え、破断時の伸びが1ミリメートルあたり600ミリメートルに達し、バイオメカニカルテストを通じて検証された柔軟性と構造回復が強化されます。
- ソフトロボティクスとフレキシブルエレクトロニクスでの利用拡大
ソフトロボティクスとフレキシブル電子デバイスの統合が進むことで、市場の発展が大幅に加速しています。急速自己修復ゲルは、システムの耐久性を向上させ、自律的な損傷修復を可能にし、センサー、ウェアラブルデバイス、アクチュエータの寿命を延ばす上で重要な役割を果たします。これらの材料は、機械的破損後も導電性、弾力性、構造の連続性を維持するために採用されています。イオン架橋ゲル、導電性ポリマーネットワーク、エネルギー応答性の修復メカニズムの進歩により、次世代電子システムとの互換性が向上し、消費者電子機器、産業オートメーション、バイオメディカルエンジニアリングデバイスにおける商業採用をサポートします。
- 例えば、MacDermid Autotype Ltd.は、Autotex® Soft Touch導電フィルム技術を開発しました。鉛筆硬度試験で1.5ニュートンの表面硬度と、5ミリメートル半径で20万回を超える曲げサイクルにおけるフレックス耐久性を測定し、加速機械疲労評価を通じて検証されたフレキシブルユーザーインターフェースエレクトロニクスでの信頼性のある性能を実現しています。
- 材料革新と研究開発投資の増加
研究開発投資は、最適化された機械的強度、環境安定性、修復速度を持つ高性能自己修復ゲルの開発を加速させます。大学、研究機関、材料会社は、可逆結合化学、マイクロカプセル化修復剤、ハイブリッドポリマーマトリックスを開発し、過酷な条件下での性能を向上させています。これらの革新は、自動車のシーリング、航空宇宙コーティング、建設補強における適用性を拡大します。メーカーがスケーラブルな合成、低毒性成分、コスト効率の良い生産を優先するにつれて、市場はより迅速な商業化サイクルと自己修復材料プラットフォームの広範な産業受容から利益を得ます。
主要なトレンドと機会
1. バイオベースおよび持続可能なゲル材料の採用拡大
主要なトレンドには、キトサン、アルギン酸、ヒアルロン酸、コラーゲンなどの天然ポリマーから作られたバイオベースで環境に優しい自己修復ゲルへの移行が含まれます。グリーン材料と持続可能性目標に対する規制の強化が、医療、包装、消費財全体でこの移行を強化しています。バイオ由来ゲルは、毒性の懸念を減らし、生体適合性を高め、修復性能を損なうことなく分解性を向上させます。企業は、クリーンラベルの処方、リサイクル可能なシステム、自然の自己修復メカニズムに触発されたバイオミメティック特性を通じて製品を差別化する強力な機会を見ています。
- 例えば、Akzo Nobel N.V.は、再生可能なセルロース源から得られるEka®バイオポリマーテクノロジーを商業化しました。この技術は、重合度が1,100で分子量が180,000グラム/モルであることが文書化されており、持続可能なコーティングおよび接着剤用途の性能試験で検証された安定したハイドロゲルネットワークの形成を可能にします。
2. AI駆動の材料設計と予測モデリングの統合
AI駆動の分子モデリング、機械学習アルゴリズム、および予測設計ツールの統合により、次世代の自己修復ゲルの処方を加速する新たな機会が生まれています。計算プラットフォームは、架橋密度、修復速度、および機械的特性を最適化し、実験コストと開発期間を短縮します。AIはポリマーの組み合わせを迅速にスクリーニングし、医療機器、ロボット工学、高ストレス工学用途のためのオーダーメイドのソリューションを促進します。このトレンドは製品の信頼性を高め、カスタマイズをサポートし、商業R&Dパイプライン全体でのイノベーションのスループットを増加させます。
- 例えば、Huntsman International LLCは、ポリウレタンR&DプログラムにAI支援のシミュレーションワークフローを実装し、処方試行の反復を180回のテストから35回のテストに削減し、プロトタイプ材料の制御された機械的ベンチマークを通じて5メガパスカル未満の偏差範囲内で引張弾性率値の予測を可能にしました。
3. 高性能産業および構造用途への拡大
自動車、航空宇宙、建設分野における構造自己修復ゲルへの関心の高まりが新たな商業機会を生み出しています。先進的なゲルは高い靭性、耐熱性、および繰り返し修復能力を提供し、シーラント、コーティング、振動吸収材、およびクラック修復システムでの使用を可能にします。複合材料、合金、コンクリートとの互換性を向上させることで、重工業用途への市場拡大を促進します。産業界が使用寿命を延ばし、メンテナンスコストを削減し、安全性を向上させる材料を求める中、迅速な自己修復ゲルは次世代のスマートマテリアル戦略の一部として注目を集めています。
主要な課題
1. 高い生産コストと大規模製造の制限
高い合成コストと複雑な生産プロセスは、広範な採用における主要な課題として残っています。多くの迅速な自己修復ゲルは、特殊なポリマー、機能性添加剤、および多段階の製造方法を必要とし、材料価格を上昇させます。大規模製造も、バッチの一貫性、精製要件、長期保存の安定性に関連する問題に直面しています。これらの制約は、消費財や自動車部品などのコストに敏感なセクターでの商業化を妨げています。企業は原材料の選択を最適化し、生産ワークフローを合理化し、費用を削減するためにスケーラブルな化学を投資する必要があります。
2. 極端な環境条件下での性能制限
強力な修復能力にもかかわらず、多くのゲルは極端な温度、湿度、または機械的ストレス下で性能が低下します。過酷な環境での修復速度の低下、脆化、または接着の喪失は、航空宇宙、産業機械、および屋外インフラでの採用を制限します。引張強度、導電性、繰り返し修復サイクルなどの安定した特性を確保することは技術的に困難です。メーカーは、耐久性、環境耐性、および長期信頼性に関連する問題に対処し、高性能エンジニアリングシステムへのより広範な統合を可能にする必要があります。
地域分析
北米
北アメリカは、先進的な生物医学研究、再生医療への強力な投資、スマート素材の早期採用により、急速自己修復ゲル市場の推定34%のシェアを占めています。この地域は、強固な臨床インフラと慢性創傷ケア、火傷、組織修復療法への高い支出から恩恵を受けています。ウェアラブルセンサー、フレキシブルエレクトロニクス、ソフトロボティクスへの自己修復ゲルの迅速な統合が、技術開発者からの需要を強化しています。政府資金による革新プログラムと大学とバイオテクノロジー企業の協力が商業化を促進します。医療および産業用途に合わせた生分解性、生体適合性、性能最適化されたゲル製剤の拡大に伴い、成長が加速しています。
ヨーロッパ
ヨーロッパは市場の約28%を占め、生体適合性、持続可能な材料、医療機器の革新に対する強力な規制の重視に支えられています。この地域では、薬物送達システム、整形外科用途、先進的な創傷ケアにおける急速自己修復ゲルの採用が増加しています。主要な研究機関と化学メーカーが、可逆性ポリマーシステムやバイオベースのゲルにおけるブレークスルーを推進しています。産業4.0の目標に沿ったソフトロボティクスとスマート製造プログラム全体で需要が増加しています。厳格な品質基準が製品開発を強化し、政府資金による研究開発イニシアチブが産業、医療、消費者セクターへの技術移転を加速し、ヨーロッパの競争力を強化しています。
アジア太平洋
アジア太平洋は市場の約30%を占め、医療支出の拡大、急速な工業化、先進材料革新への強力な政府支援により、最も急成長している地域を代表しています。中国、日本、韓国は、ポリマー化学、ソフトロボティクス、バイオエンジニアリングゲルの研究をリードし、大規模な商業化を可能にしています。フレキシブルエレクトロニクス、創傷管理製品、建設補強材料への採用の増加が地域の需要を強化しています。製造の利点、成長するスタートアップエコシステム、好意的な資金環境が製品開発の加速を支援しています。慢性疾患の増加と手頃な再生ソリューションへの需要が、APACの市場の足跡をさらに拡大しています。
ラテンアメリカ
ラテンアメリカは急速自己修復ゲル市場の約5%を占め、医療の近代化の進展、医療機器の輸入拡大、先進的な創傷ケア療法の採用の改善により成長しています。ブラジルとメキシコは、より発展した臨床インフラと支援的な規制経路により地域市場をリードしています。再生治療に対する認識の向上が、手術回復、火傷、外傷のための自己修復ゲルへの関心を高めています。産業用途は、コーティング、シーラント、保護層のためのゲルを探索するにつれて徐々に成長しています。コスト感度、限られた研究開発能力、技術移転の遅れが、より迅速な拡大への障壁となっています。
中東・アフリカ
中東・アフリカ地域は市場の約3%を占め、医療インフラの漸進的な改善、慢性疾患負担の増加、医療革新への政府投資の増加に支えられています。需要は病院での創傷ケア、整形外科用サポートゲル、保湿治療に集中しています。UAEとサウジアラビアは、グローバルなバイオテクノロジー企業とのパートナーシップと近代化イニシアチブを通じて採用を推進しています。産業用途は建設と保護コーティングで控えめに拡大しています。しかし、限られた製造能力、輸入依存度の高さ、不一致な規制フレームワークが大規模な商業化を制限し、成長は穏やかですが着実に進展しています。
市場セグメンテーション:
素材タイプ別:
- ポリマー
- 金属
技術別:
- 可逆ポリマー
- 形状記憶材料
エンドユーザー別:
- 建設
- 自動車
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
急速自己修復ゲル市場の競争環境には、NEI Corporation、ミシュラングループ、Covestro AG、MacDermid Autotype Ltd.、Akzo Nobel N.V.、Huntsman International LLC、Evonik Industries Corporation、High Impact Technology, LLC、BASF SE、およびThe Dow Chemical Companyが含まれます。急速自己修復ゲル市場は、企業が先進材料工学、スケーラブルな生産技術、アプリケーション特化型のイノベーションに注力することで進化し続けています。業界参加者は、機械的耐久性、修復速度、長期安定性を向上させるために、ポリマー化学の強化、可逆結合メカニズム、ハイブリッドゲル構造に多大な投資を行っています。研究機関、医療機器開発者、技術メーカー間の協力が、研究室でのブレークスルーを商業的ソリューションに変換する速度を加速します。企業はまた、再生医療、ソフトロボティクス、フレキシブルエレクトロニクス、産業用保護コーティングなどの高成長分野に進出しています。持続可能性、生体適合性、低毒性の処方に対する関心の高まりが差別化戦略を強化し、競争力のある価格設定、知的財産の開発、規制遵守が市場での地位を形作ります。
主要プレイヤー分析
- NEI Corporation
- ミシュラン グループ
- Covestro AG
- MacDermid Autotype Ltd.
- アクゾノーベル N.V.
- ハンツマン インターナショナル LLC
- エボニック インダストリーズ コーポレーション
- ハイ インパクト テクノロジー, LLC
- BASF SE
- ダウ ケミカル カンパニー
最近の展開
- 2025年6月、オーストラリアのバイオテクノロジー企業MicroBioGenとフランスの大手Lesaffreは、MicroBioGenの酵母技術をLesaffreの専門知識と組み合わせて、より良い製パン、食品、バイオケミカルソリューションを提供するためのグローバル契約を締結しました。この契約は、MicroBioGenの菌株とLesaffreの研究開発および生産力を組み合わせ、持続可能なイノベーションを促進します。
- 2024年12月、スイスのフードテック企業Yeastup AGは、使用済みビール酵母をタンパク質と繊維に変換する大規模施設を建設するためにシリーズA資金調達を行いました。旧乳製品施設を利用して年間20,000トン以上を処理し、食品、栄養補助食品、化粧品向けに醸造副産物の価値を高めます。
- 2023年10月、デュポンとU.S.スチールは、U.S.スチールのGALVALUME®とデュポン™ Tedlar®フィルムを組み合わせた耐久性のある自己修復型金属屋根材およびサイディング製品COASTALUME™を発売しました。これは、塩、UV、および腐食に対する優れた耐性を持ち、厳しい沿岸建築環境向けに特別に設計されています。
レポートのカバレッジ
この調査レポートは、材料タイプ、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な応用について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 高度な創傷ケアと再生療法の需要が増加し続けるにつれて、市場は拡大します。
- メーカーは、医療および産業用途向けに、より速い治癒速度と改善された機械的強度を持つゲルを開発します。
- エンジニアが耐久性のある自己修復材料を求める中、ソフトロボティクスやフレキシブルエレクトロニクスでの採用が加速します。
- バイオベースおよび生分解性のゲル配合が、世界的に持続可能性の優先順位が強化される中で注目を集めます。
- AI駆動の材料設計が、より速いイノベーションサイクルとカスタマイズされたゲル性能をサポートします。
- ウェアラブルセンサーやスマートヘルスケアデバイスへの統合が商業採用を促進します。
- 自動車、航空宇宙、建設における構造用途が新たな成長機会を創出します。
- 企業はコスト削減と材料の一貫性向上のためにスケーラブルな生産システムに投資します。
- 生体適合性と安全なゲル材料に対する規制のサポートが市場承認を迅速化します。
- 業界と研究機関の間のパートナーシップが強化され、高性能ゲルの商業化を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の迅速自己修復ゲル市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、急速自己治癒ジェル市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたラピッドセルフヒーリングジェル市場のセグメントはどれですか?
急速自己修復ジェル市場の成長を促進している主な要因は何ですか?
急速自己治癒ジェル市場の主要企業はどこですか?
2024年に急速自己治癒ジェル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 急速自己修復ゲル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の急速自己修復ゲル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 236.26 million → 2032: USD 373.73 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 急速自己修復ゲル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 急速自己修復ゲル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における急速自己修復ゲル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 急速自己修復ゲル市場市場の成長要因
- 3.3 急速自己修復ゲル市場市場の抑制要因および課題
- 3.4 急速自己修復ゲル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 急速自己修復ゲル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 急速自己修復ゲル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、急速自己修復ゲル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 急速自己修復ゲル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 急速自己修復ゲル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は急速自己修復ゲル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 急速自己修復ゲル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 急速自己修復ゲル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 急速自己修復ゲル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 急速自己修復ゲル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新急速自己修復ゲル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の急速自己修復ゲル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の急速自己修復ゲル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の急速自己修復ゲル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の急速自己修復ゲル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの急速自己修復ゲル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の急速自己修復ゲル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの急速自己修復ゲル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 急速自己修復ゲル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
