
市場概要:
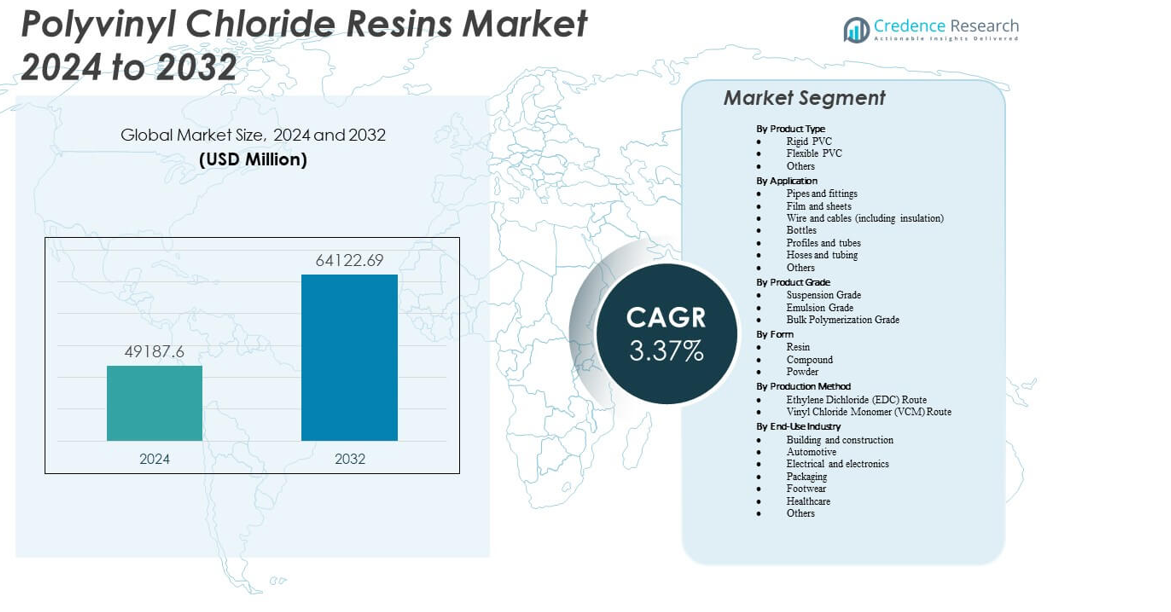
ポリ塩化ビニル樹脂市場は、2024年の49187.6百万米ドルから2032年には推定64122.69百万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)3.37%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリ塩化ビニル樹脂市場規模 2024 | 49187.6百万米ドル |
| ポリ塩化ビニル樹脂市場、CAGR | 3.37% |
| ポリ塩化ビニル樹脂市場規模 2032 | 64122.69百万米ドル |
市場の原動力は、配管ネットワークへの世界的な投資の増加、都市拡張、改修サイクルがPVCパイプとプロファイルの需要を押し上げることを反映しています。電気のアップグレードは、配線やケーブルシステムで使用される絶縁グレードの必要性を強化します。医療セクターでは、信頼性と透明性から柔軟なPVCチューブの使用が増加しています。包装企業は製品保護と耐久性のためにPVCフィルムを採用しています。製品の革新は、安定性、耐候性、加工効率を向上させます。ポリ塩化ビニル樹脂市場は、主要な産業および消費者用途における安定した調達から利益を得ています。循環型材料戦略は、製造業者に配合選択を洗練することを促しています。
アジア太平洋地域は、中国、インド、東南アジア内での強力な製造基盤と継続的なインフラ開発によりリードしています。北米は、改修活動や医療、電力、建築用途での採用に支えられた安定した需要を維持しています。ヨーロッパは、規制された建設基準と強力な自動車および医療セクターを通じて進展しています。ラテンアメリカと中東の新興地域は、水分配のアップグレード、都市プロジェクト、ケーブル需要の増加により急速に拡大しています。ポリ塩化ビニル樹脂市場は、多様な経済がパイプ、プロファイル、ケーブルベースの用途を強化する中で、広範な地域サポートを得ています。
市場の洞察:
- ポリ塩化ビニル樹脂市場は、2024年の49187.6百万米ドルから2032年には64122.69百万米ドルに上昇し、3.37%のCAGRに支えられています。
- 建設、電気絶縁、医療用チューブ産業からの強い需要が、世界市場での安定した採用を促進しています。
- 供給の変動、添加剤に対する規制圧力、原材料の不安定性が、製造業者や下流のコンバーターにとっての制約を生み出しています。
- アジア太平洋地域は、大規模な製造基盤と急速なインフラ成長によりリードし、北米とヨーロッパは安定した産業需要を維持しています。
- 新興地域は、都市開発の増加、水管理のアップグレード、ケーブル設置の拡大により市場活動を強化しています。
市場の推進要因
グローバルなインフラプロジェクトとユーティリティの拡大が大規模な樹脂消費を支える
都市の成長は、水ネットワークで使用されるPVCパイプ、導管、プロファイルの需要を押し上げます。政府は圧力パイプでの樹脂使用を増やす下水道のアップグレードを推進しています。建設業者は耐久性とエネルギー管理のためにPVCの窓枠とドア枠に依存しています。ユーティリティ企業は安定したPVC絶縁グレードを必要とするケーブルネットワークを拡大しています。ポリ塩化ビニル樹脂市場は、重いインフラ投資から力を得ています。請負業者は柔軟なプロジェクトニーズに対応するためにPVCシートとボードを使用します。水不足は国々に古いネットワークをPVCラインに置き換えることを促しています。工業地帯の増加は安全な流体移動システムを必要としています。建設の安定した成長は激しい樹脂調達を促進します。
- 例えば、Eland Cablesは、多くのPVC絶縁および被覆ケーブルが70°Cでの連続運転に適しており、BS EN 60332-1-2などの認識された難燃性試験基準を満たしているとしています。PVC材料はインフラ開発を支えるケーブルおよび導管用途で広く使用され続けています。これにより、ユーティリティおよび建設部門での安定した樹脂需要が強化されます。
医療、製薬、使い捨て医療用途におけるPVCの浸透の増加
医療システムは、流体供給や呼吸ケアのために柔軟なPVCチューブを採用しています。生産者は厳しい純度と透明性の要件を持つ医療グレードを供給しています。病院は血液保存や薬剤注入のためにPVCバッグを使用しています。規制承認が無菌環境での使用拡大をサポートしています。ポリ塩化ビニル樹脂市場は医療機器生産の強力なパイプラインから利益を得ています。特殊フィルムコンバーターは診断用のバリア層を作成します。デバイスメーカーは柔らかさと曲がりにくさのためにPVCを選びます。世界的な手続きの増加がチューブ需要を増加させます。強力な衛生ニーズが信頼できる医療用ポリマーへの関心を高めています。
世界中の電力網拡大によるケーブル、配線、および電気絶縁の要求の増加
電力ユーティリティは増加する負荷をサポートするためにケーブルネットワークを強化しています。PVC絶縁は難燃性と柔軟な加工のために重要です。メーカーは低電圧配線のために安定した電気グレードに依存しています。農村電化プログラムが新たなケーブル需要を生み出しています。ポリ塩化ビニル樹脂市場は電気部門全体で安定した牽引力を得ています。スマートホームの成長が住宅建物での配線アップグレードを促進しています。データセンターはPVCジャケットを使用する構造化配線を拡大しています。通信プロバイダーは安全な絶縁材料を必要とするネットワークレイアウトを改善しています。電気技術企業は安定した現場性能のためにPVCを評価しています。
- 例えば、Triumph Cableの標準PVCグレードは、電力網用途で300V定格ケーブルに対して絶縁抵抗≥500 MΩ·kmおよび2-3 kVの耐電圧を提供します。
消費財、包装フィルム、および耐久性のある家庭用品におけるPVCの高い採用
生産者は透明な包装と長い保存期間のためにPVCフィルムを設計しています。消費者ブランドはラベルストックや保護ラップのためにPVCシートを使用しています。家庭用品企業はパネルや家具部品のために硬質PVCを使用しています。ポリ塩化ビニル樹脂市場は安定した家庭需要からのサポートを得ています。包装コンバーターは引裂強度を維持する樹脂グレードに依存しています。マットやカバーなどの屋外アイテムはUV修正されたPVCグレードを使用しています。家電メーカーはハウジングコンポーネントにPVCを採用しています。趣味製品や装飾品での需要が増加しています。安定した材料価格が消費者用途での広範な使用をサポートしています。
市場動向
バイオベースの安定剤、低添加剤処方、環境重視の樹脂革新へのシフト
生産者は重金属を含まない安定剤に投資しています。企業は建物内の空気をよりクリーンにするためにPVC化合物を再設計しています。これは、グローバルなサプライチェーン全体での持続可能性への取り組みに一致しています。ポリ塩化ビニル樹脂市場は、安全な添加剤への関心の高まりを観察しています。メーカーは高級グレードでの透明性と臭気制御を改善しています。包装会社は、敏感な商品に対する低移行オプションを探求しています。コンパウンドラインは、エコ最適化されたマスターバッチにシフトしています。規制当局は市場をよりクリーンな処方に向けて推進しています。環境報告は安定した再処方サイクルを促進します。
- 例えば、プラチナム・インダストリーズ社は、鉛フリーのカルシウム-亜鉛安定剤への強いシフトを報告しており、鉛フリー製品が同社のPVC安定剤販売の70%以上を占めています。同社は交差汚染を防ぎ、規制に準拠したPVC処方をサポートするために専用の生産ラインを設けました。この移行は、主要なPVC用途におけるより安全な安定剤システムの採用を強化します。
PVC生産工場における自動化、デジタルプロセス制御、スマートモニタリングの拡大
樹脂工場は、バッチ品質を安定させるために高度な制御システムを導入しています。企業は、収率を向上させるために予測モジュールを備えた反応器をアップグレードしています。エネルギー追跡ツールは、より高い運用効率をサポートします。ポリ塩化ビニル樹脂市場は、デジタルプラントからの利益を得ています。自動化はポリマー鎖の変動を減らします。生産者は、容量計画のために高度な分析を使用しています。スマートシステムは、樹脂の移行中のダウンタイムを削減します。オンライン検査ツールは粒子の均一性を向上させます。デジタル採用は長期的な供給の信頼性を強化します。
急成長するモジュラーおよびプレハブ建築システムにおけるPVCプロファイルとエンジニアードコンパウンドの急速な利用
開発者は、プロジェクトのタイムラインを加速するためにモジュラーアセンブリにシフトしています。PVCプロファイルは、軽量でコンパクトな現場での取り扱いが容易です。プレハブ住宅ユニットは、PVCの床、パネル、トリムを統合しています。これは、密集した市場での迅速な住宅供給をサポートします。ポリ塩化ビニル樹脂市場は、新しい建築モデルでの可視性を高めています。サプライヤーは、構造部品用の強化PVCボードを作成しています。建設業者は、PVC室内部品の耐湿性を評価しています。モジュラー学校やクリニックは使用を拡大しています。生産の一貫性は、大規模な請負業者に訴求します。
- 例えば、アストラルパイプス社は、健康と安全基準を満たすためにカルシウム-亜鉛安定剤システムを使用して鉛フリーのPVCおよびuPVCパイプを製造しています。同社は、配管および排水製品ライン全体での非毒性処方の使用を強調しています。このシフトは、より安全なPVC安定剤技術への業界全体の動きをサポートします。
電気自動車、軽量インテリア、スマートモビリティコンポーネント向けの高度なPVC化合物の広範な採用
EVメーカーは、ケーブルシステムにPVCコーティングを使用しています。自動車のインテリアは、ソフトタッチのPVCスキンを統合しています。車両のトリムは、長寿命のために耐スクラッチ性のPVCフィルムを使用しています。ポリ塩化ビニル樹脂市場は、新しいモビリティのニーズを通じて進展しています。生産者は、エンジンルーム下の配線用に耐熱性のグレードを供給しています。これは、高電圧環境での安全性をサポートします。OEMは、特殊なPVC層を使用してキャビンの騒音制御を改良しています。Eバイクやスクーターは、PVCハウジング部品を統合しています。スマートモビリティの成長は、高度な材料需要を押し上げます。
市場の課題分析
樹脂生産者に影響を与える環境圧力の強化、添加物制限、複雑なコンプライアンス要件
規制当局はPVCに使用される添加物の規則を厳しくしています。生産者は安定剤や可塑剤に対する厳しい監査に直面しています。ポリ塩化ビニル樹脂市場は地域全体で増大するコンプライアンス義務を処理しています。企業は長い認定サイクルを必要とする新しい化学物質に投資しています。包装部門は、敏感な商品に対する詳細な安全フレームワークをナビゲートしています。これにより、世界的なサプライチェーン全体でコスト圧力が生じます。プラスチックに対する否定的な認識が調達の選択に影響を与えています。ブランドは再調整された樹脂を必要とするクリーンなラベルを求めています。廃棄の懸念が多くの市場での政策論争に影響を与えています。
生産効率を遅らせる不安定な原材料の動態、エネルギーコストの急騰、および供給の混乱
クロールアルカリ原料の変動が樹脂の計画を混乱させます。エネルギーのピークが主要生産国での運用コストを上昇させます。ポリ塩化ビニル樹脂市場は地政学的緊張からのリスクに直面しています。物流の遅延が地域の可用性を複雑にします。生産者は多様化した工場でリスクを軽減します。これにより、契約サイクル全体でのマージンの安定性が課題となります。設備のダウンタイムが注文のバックログに影響を与えます。買い手は混乱にもかかわらず安定した供給を必要としています。市場の断片化が供給者に対する競争の圧力を増加させます。
市場機会
水管理、グリーンビルディング、高度な建設システムにおける高性能PVC化合物の範囲の拡大
政府は信頼できる水分配ネットワークを対象としたプロジェクトを開始しています。建設業者は漏れ制御のために長寿命のPVCパイプを好みます。ポリ塩化ビニル樹脂市場は、改善された建築基準を通じて強力な可能性を得ています。グリーンビルディングプログラムは効率を重視したPVCプロファイルを支持しています。これにより、高断熱の窓やドアの採用が支援されます。インフラ機関は排水や雨水システムに耐久性のある材料を求めています。スマートシティはエンジニアリングされたPVCコンポーネントの需要を生み出します。生産者は高い耐熱性を持つ化合物を提供します。軽量屋根材やクラッディングに新しい用途が出現しています。
自動化機器、再生可能エネルギーコンポーネント、産業安全システムにおけるPVCの新興拡大
ソーラーファームは安定した屋外性能のためにPVCケーブル絶縁を必要とします。自動化機器は予測可能な成形挙動のためにPVC部品を使用します。ポリ塩化ビニル樹脂市場はハイテク製造における道を開きます。再生可能プロジェクトは制御システムのための安全な配線を必要とします。これにより、遠隔地での広範な電化が支援されます。産業機械用の保護フィルムは高度なPVCグレードを使用します。生産者は安全装置のために難燃性のバリアントを開発します。ロボティクス企業はカバーやハウジングにPVCを採用しています。材料革新が新しい収益チャネルを創出します。
市場セグメンテーション分析:
製品タイプ別
硬質PVCはパイプ、プロファイル、構造部品での強い好みによりポリ塩化ビニル樹脂市場をリードしています。柔軟なPVCは医療用チューブ、ワイヤー絶縁、消費者向けアイテムを高い適応性でサポートしています。他のカテゴリには、規制された分野での技術的用途を対象とした特殊バリアントが含まれます。これは、建設、医療、電気分野全体での多様な性能ニーズを通じて需要の強さを維持しています。成長は安定性と透明性を向上させる材料のアップグレードを通じて続いています。生産者は進化する基準を満たすためにフォーミュレーションコントロールの強化に焦点を当てています。
- 例えば、フォルモサプラスチックのS-65グレードのサスペンションPVC樹脂は、K値が60台中盤に位置し、流動性と強度のバランスが取れているため、硬質パイプ押出に広く使用されています。この樹脂の特性は、大量の押出ラインでの安定した加工をサポートします。この性能により、圧力パイプおよび非圧力パイプの用途で好まれる選択肢となっています。
用途別
水道網や配管システムでの大量使用により、パイプと継手が支配的です。フィルムとシートは、包装や工業用ラミネートでの需要が高まっています。電線とケーブルは、電力網の拡大により安定した成長を維持しています。ボトルは、特定の液体包装で価値を保っています。プロファイルとチューブは、建築プロジェクトや家具部品をサポートします。ホースとチュービングは、さまざまな分野での柔軟な輸送ニーズに応えています。ポリ塩化ビニル樹脂市場は、これらの用途を通じて幅広い機能的な到達範囲から利益を得ています。
製品グレード別
サスペンショングレードは、硬質および柔軟な形態での広範な用途により最大のシェアを占めています。エマルジョングレードは、コーティング、床材、特殊フィルムをサポートします。バルク重合グレードは限られていますが、特定の用途で価値があります。安定した品質要件を通じて、大量加工ラインでの一貫した流動性をサポートします。生産者は、下流の性能目標を満たすためにグレードの純度を精製します。
形状別
樹脂は、コンパウンドでの直接使用によりサプライチェーンを支配しています。コンパウンドは、コンバーター向けに特化した特性を提供します。パウダーは、特殊生産で独自の用途を保持しています。ポリ塩化ビニル樹脂市場は、これらの形態を通じて柔軟性を獲得し、多様な最終用途セクターで効率的な材料フローをサポートします。
生産方法別
EDCルートは、確立された世界的な生産能力と統合された上流業務によりリードしています。VCMルートは、地域の生産を好む地域での関連性を維持しています。戦略的な原料選択を通じて、樹脂の安定供給を確保します。生産者は、コストと信頼性を管理するために両方のルートをバランスさせています。
最終用途産業別
建築と建設は、パイプ、プロファイル、床材の高い需要を通じて最大のシェアを占めています。自動車は、内装トリムやシーリングシステムにPVCを使用しています。電気および電子機器は、安全なケーブル設計のために絶縁グレードに依存しています。包装は、フィルムとシートのニーズをサポートします。履物は、ソールや成形部品にPVCを使用しています。医療は、チュービングや医療バッグの需要を増加させています。ポリ塩化ビニル樹脂市場は、この広範な産業基盤を通じて回復力を獲得しています。
- 例えば、フォルモサプラスチックスは、いくつかのサスペンションPVC樹脂が標準試験で7,000 PSIを超える引張降伏強度値を示し、成形および押出部品での使用をサポートしていると報告しています。これらの機械的特性は、産業用途全体で構造の信頼性を維持するのに役立ちます。安定した電気グレードのPVC化合物は、規制されたセクターでの安全なケーブル絶縁要件をさらにサポートします。
セグメンテーション:
製品タイプ別
- 硬質PVC
- 軟質PVC
- その他
用途別
- パイプと継手
- フィルムとシート
- ワイヤーとケーブル(絶縁を含む)
- ボトル
- プロファイルとチューブ
- ホースとチュービング
- その他
製品グレード別
- サスペンショングレード
- エマルショングレード
- バルク重合グレード
形状別
- 樹脂
- 化合物
- 粉末
製造方法別
- エチレンジクロリド(EDC)ルート
- 塩化ビニルモノマー(VCM)ルート
最終用途産業別
- 建築と建設
- 自動車
- 電気と電子
- 包装
- 履物
- ヘルスケア
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
ポリ塩化ビニル樹脂市場は、アジア太平洋で約52%の最大シェアを確保しており、強力な建設活動と高いPVCパイプの使用によって推進されています。中国は大規模な製造能力と大規模なインフラ投資によりリードしています。インドは水分配のアップグレードと住宅プログラムを通じて需要を拡大しています。日本と韓国は、安定した電気および自動車セクターを通じて安定したシェアを保持しています。医療および包装のニーズの高まりによりさらに強化されています。東南アジア諸国は、産業の拡大と都市プロジェクトを通じて勢いを増しています。
北アメリカは世界シェアの約18%を保持しており、強力なリノベーションサイクルと成熟した配管および電気システムによってサポートされています。アメリカ合衆国は、地方自治体および灌漑ネットワークでのPVCパイプの高い使用により地域消費を支配しています。カナダはインフラの維持と商業ビルのアップグレードを通じて安定した需要を維持しています。医療用PVCの強力な採用を通じて牽引力を得ています。ケーブル絶縁の強力な使用により成長は安定しています。自動車のインテリアおよび消費財からの需要がさらなるサポートを追加しています。
ヨーロッパは市場シェアの約16%を占めており、規制された建設フレームワークと先進的な製造セクターによってサポートされています。ドイツは採用をリードしています。
パイプ、窓、ケーブルシステム。フランス、イタリア、英国は、エネルギー効率の高いPVCプロファイルをサポートするグリーンビルディング基準を通じて消費を拡大しています。医療、自動車、特殊フィルムの用途を通じて進展しています。東ヨーロッパはインフラのアップグレードを通じてシェアを獲得しています。ラテンアメリカは約9%を保持し、中東およびアフリカは都市の拡大、水管理のニーズ、ケーブル設置プロジェクトによって約5%を確保しています。
主要プレイヤー分析:
- Chemplast Sanmar
- INEOS
- LG Chem
- 信越化学工業
- Solvay
- SCG Chemicals
- Westlake
- Formosa Plastics
- ロッテケミカル
- Vinnolit GmbH
- Hanwha Solutions
- Cires
競争分析:
主要プレイヤーは、能力拡張、統合力、材料革新、長期供給契約で競争しています。ポリ塩化ビニル樹脂市場は、高効率リアクターとクリーンな添加剤システムに投資する企業の強い活動を反映しています。生産者は、上流のクロールアルカリ操作全体でのコスト管理を通じて価値を高めています。これは、建設および製造のニーズが高い地域での安定した樹脂供給をサポートします。企業は、医療、自動車、ワイヤーおよびケーブル用途の特殊PVCグレードを拡大して、高マージンセグメントを確保しています。戦略的な動きには、製品開発と市場への迅速な到達のためのコンバーターとのパートナーシップが含まれます。企業は、エネルギー効率の高いプラントと排出削減スタビライザーを通じてESGポジションを強化しています。地域の供給シフト、価格変動、規制の圧力により、世界的な競争は依然として激しいです。規模、物流、技術サービスに投資する生産者は、多様な最終用途産業においてより強力な競争力を維持しています。
最近の展開:
- 2025年11月、Sanmar Groupは、インドとエジプトでのPVC事業をサポートするために、TA'ZIZ(UAE)とEDCおよびVCMの長期供給契約を締結しました
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、 製品グレード、形状、生産方法、最終用途産業に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術革新を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 建設活動の増加と世界的なPVCパイプの採用拡大により需要が強化されます。
- 柔軟なグレードが医療用チューブや流体システムで注目され、医療用途が拡大します。
- グリッドのアップグレードと通信ネットワークの拡張により、電気絶縁の需要が増加します。
- 包装コンバーターは次世代のPVCフィルムにおいて、透明性と耐久性の向上を求めています。
- コンパウンダーは規制遵守を支援するクリーンな安定剤システムに投資しています。
- 生産者は歩留まりと品質の一貫性を向上させるためにデジタルプロセス制御に注力しています。
- 自動車のインテリアは、デザインの柔軟性をサポートするソフトタッチPVCのバリエーションを採用しています。
- モジュラービルディングのトレンドにより、軽量PVCプロファイルやエンジニアードシートへの関心が高まっています。
- 新興地域では、水管理や都市インフラ全般での使用が加速しています。
- グローバルサプライヤーは、高成長セクターでの競争力を確保するために生産能力を拡大しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリ塩化ビニル樹脂市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポリ塩化ビニル樹脂市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持つポリ塩化ビニル樹脂市場のセグメントはどれですか?
ポリ塩化ビニル樹脂市場の成長を促進している主な要因は何ですか?
ポリ塩化ビニル樹脂市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリ塩化ビニル樹脂市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリ塩化ビニル樹脂市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 49,187.6 million → 2032: USD 64,122.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリ塩化ビニル樹脂市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリ塩化ビニル樹脂市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリ塩化ビニル樹脂市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリ塩化ビニル樹脂市場市場の成長要因
- 3.3 ポリ塩化ビニル樹脂市場市場の抑制要因および課題
- 3.4 ポリ塩化ビニル樹脂市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリ塩化ビニル樹脂市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリ塩化ビニル樹脂市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリ塩化ビニル樹脂市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリ塩化ビニル樹脂市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリ塩化ビニル樹脂市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリ塩化ビニル樹脂市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリ塩化ビニル樹脂市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリ塩化ビニル樹脂市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリ塩化ビニル樹脂市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリ塩化ビニル樹脂市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリ塩化ビニル樹脂市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリ塩化ビニル樹脂市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリ塩化ビニル樹脂市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリ塩化ビニル樹脂市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリ塩化ビニル樹脂市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリ塩化ビニル樹脂市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリ塩化ビニル樹脂市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリ塩化ビニル樹脂市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリ塩化ビニル樹脂市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
