
市場概要:
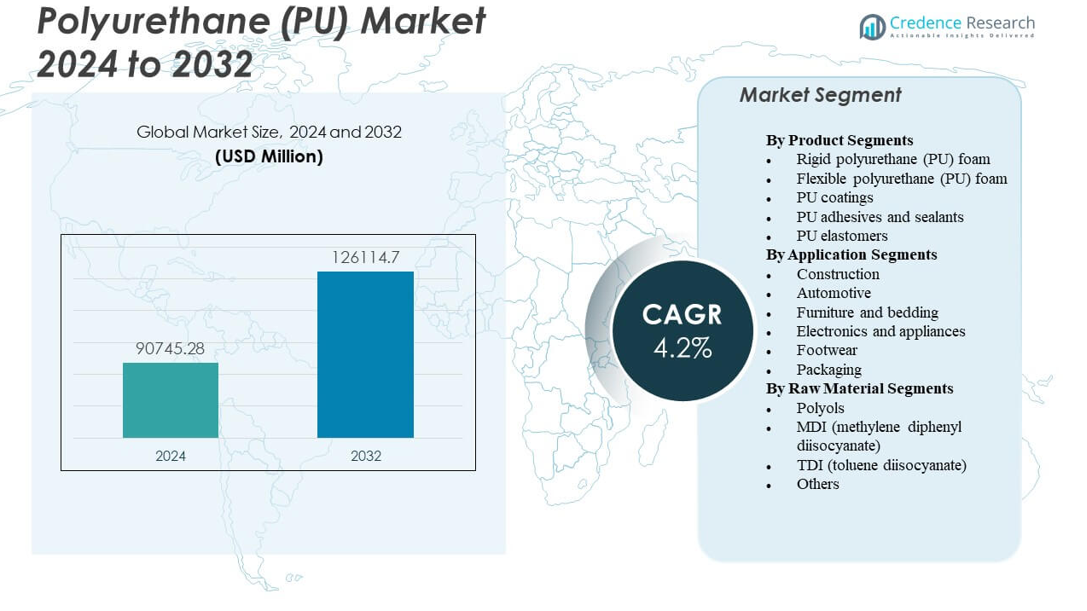
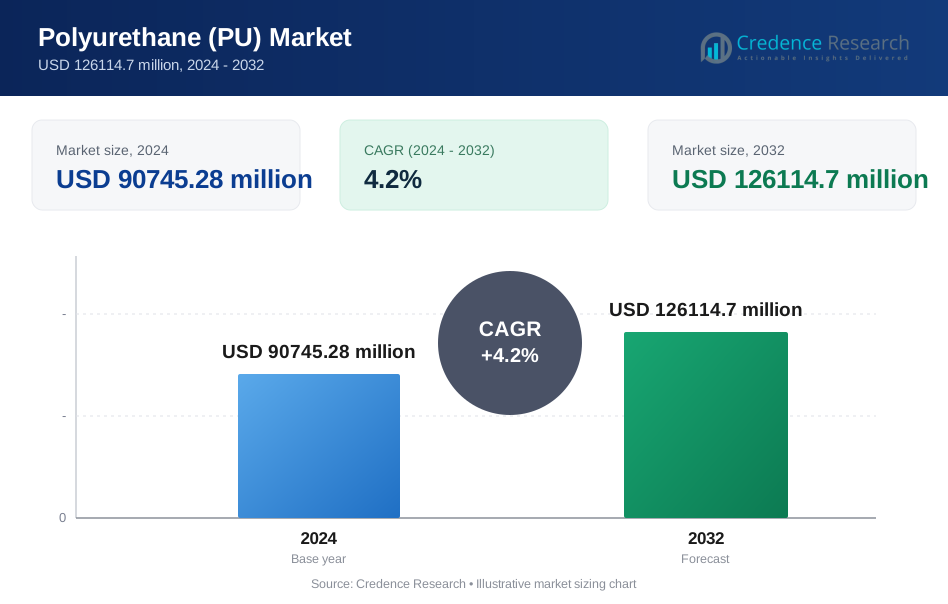
ポリウレタン (PU) 市場は、2024年の90,745.28百万米ドルから2032年には推定126,114.7百万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率 (CAGR) 4.2% です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリウレタン (PU) 市場 サイズ 2024 | USD 90,745.28 百万 |
| ポリウレタン (PU) 市場, CAGR | 4.2% |
| ポリウレタン (PU) 市場 サイズ 2032 | USD 126,114.7 百万 |
ポリウレタン (PU) 市場は、建物、移動システム、消費財における硬質および柔軟なフォームの使用拡大から勢いを得ています。生産者は耐久性、熱安定性、快適性を向上させるために処方を改良しています。自動車メーカーは、エネルギー効率をサポートするシート、インテリア、軽量モジュールにおけるPUの使用を増加させています。家具および寝具の供給者は、信頼性のあるクッション性と長期的な耐久性のためにPUに依存しています。家電および電子機器メーカーは、騒音制御と断熱のニーズにPUを採用しています。接着剤、シーラント、コーティングは、産業インフラ活動を通じて需要を強化します。広範な業界の採用が安定した長期成長をサポートします。
地域の成長はアジア太平洋地域が主導しており、強力な工業生産、建設拡大、高い自動車生産によって支えられています。中国、インド、東南アジアは、急速な都市開発と製造規模のために広範なPU採用を推進しています。ヨーロッパは、厳しい断熱基準と高度なエンジニアリングアプリケーションに関連する強い需要で続きます。北米は、住宅のアップグレード、家電、輸送システム全体で安定した使用を維持しています。ラテンアメリカと中東・アフリカは、建設活動の増加と消費者産業の拡大により、新興市場として浮上しています。世界的な需要は、成熟した地域と新興地域の間でバランスを保っています。
市場の洞察:
- ポリウレタン (PU) 市場は、2024年の90,745.28百万米ドルから2032年には126,114.7百万米ドルに成長し、CAGRは4.2%です。
- 建設、自動車、家具、家電からの強い需要が市場拡大を促進します。
- 不安定な原材料、厳しい排出規則、リサイクルの課題が広範な採用を抑制します。
- アジア太平洋地域は急速な産業成長により主導し、ヨーロッパと北米は安定した需要を示しています。
- ラテンアメリカや中東・アフリカなどの新興地域は、建設と消費者セクターの拡大を通じて勢いを増しています。
市場の推進要因
建設、自動車、産業システムからの需要の増加
建設における強力な採用が断熱、屋根材、構造用途を促進し、ポリウレタン(PU)市場を押し上げています。建設業者はエネルギー節約と長期的な安定性のためにPUフォームを好みます。自動車メーカーは、快適性を向上させるPUシート、内装トリム、軽量モジュールにシフトしています。家電メーカーは、冷却システムの効率法を満たすために硬質PUを使用しています。家具メーカーは、寝具やクッションのニーズに対応するために柔軟なフォームラインを拡大しています。インフラ修理活動からの需要により、コーティンググレードのPUが需要を獲得しています。市場はエンドユーザーグループ全体での広範な多様性から利益を得ています。一定の産業用途範囲により、安定した成長を維持しています。
- 例えば、BASFのElastopor® H硬質PUフォームシステムは、高性能断熱のために設計されており、低熱伝導率値で知られています。約022 W/(m·K)の熱伝導率は、エネルギー効率の高い建築用途で使用される先進的なPU硬質フォームの公表された性能範囲と一致しています。
消費者および技術分野全体での高性能材料へのシフト
生産者は、さまざまなシステムで熱安定性、機械的強度、耐久性を向上させるためにPUグレードをアップグレードしています。消費者は形状を維持し、長期間の柔らかさを保つPUベースの快適商品を好みます。電子機器および家電工場は、騒音制御と振動低減のためにPUを採用しています。柔軟なフォームは、マットレスやシートデザインにとって重要です。コーティングや接着剤は、結合強度の向上から利益を得ています。フットウェアブランドは、衝撃制御と耐摩耗性のためにPUミッドソールを選びます。ポリウレタン(PU)市場は、性能志向の需要パターンから強い牽引力を得ています。信頼性のあるポリマーを必要とする広範な産業アップグレードをサポートしています。
- 例えば、CovestroのDesmopan® TPUグレードには、自動車内装での強力な機械的性能を目的とした強化バリアントが含まれています。強化TPU材料は通常、ガラス繊維強化TPUが耐久性のある内装部品で使用される公表された範囲と一致する約50 MPaの引張強度に達します。
世界中のエネルギー効率と持続可能性目標への注目の高まり
政府の規制は、住宅および商業プロジェクト全体での断熱材の使用を促進しています。生産者は、厳しい規制基準を満たすために低排出PUシステムに投資しています。持続可能性目標の高まりにより、バイオベースのPU代替品への関心が高まっています。フォームメーカーは、グリーンビルディング基準を満たすためにVOCレベルを削減しています。強力な熱抵抗特性により、硬質PUパネルの需要が増加しています。輸送部門は、効率を向上させるために軽量PUモジュールに移行しています。ポリウレタン(PU)市場は、世界的なエネルギー節約目標からの安定したサポートを得ています。進化する環境期待に応えるために産業を支援しています。
製造能力の拡大と先進的な加工技術
生産者は、歩留まり、品質、材料管理を改善するために自動化ラインを設置しています。高圧フォーム機械への投資がスループットを向上させています。調合者は、より良い硬化挙動と安定性を持つPUブレンドを作成しています。コーティングサプライヤーは、長い耐摩耗性と化学耐性を提供するPUシステムを設計しています。フットウェア工場は、一貫した製品出力のためにPUキャスティングユニットを展開しています。自動車サプライヤーは、先進的なシートデザインのためにPU成形操作を拡大しています。ポリウレタン(PU)市場は、強化されたプラントインフラストラクチャから利益を得ています。より良いグローバル供給力を通じて勢いを得ています。
市場動向
バイオベースおよび低排出PU製剤の採用拡大
世界中で強い環境優先事項により、バイオベースの原料の使用が拡大しています。生産者は炭素排出量を削減したPUシステムを導入しています。健康規制を満たすため、コーティングやフォームは低VOC製剤に移行しています。グリーンビルディングプログラムは、持続可能なPUグレードのより広範な使用を奨励しています。家具ブランドは、環境に配慮した消費者向けに再生可能なフォームオプションを選択しています。接着剤サプライヤーは、安全なPU化学を採用しています。ポリウレタン(PU)市場は、クリーンな生産への明確なシフトを反映しています。それは、持続可能性の期待に沿ったグローバルな運営を示しています。
スマート家電、EV、高技術製品向けのPU使用の成長
EVメーカーは、軽量のバッテリーカバー、断熱ブロック、音響層にPUを使用しています。家電ブランドは、厳しい騒音規制を満たすためにPUを統合しています。スマートデバイスメーカーは、傷に強いPUコーティングを採用しています。HVACシステムは、効率向上と気流制御のためにPUを使用しています。EVのインテリアは、快適さと振動レベルの低減のためにPUを使用しています。ロボットユニットは、安全な操作のためにPUバッファを使用しています。ポリウレタン(PU)市場は、次世代製品ラインでの牽引力を得ています。それは、消費者および産業デザインにおける技術的洗練の高まりをサポートしています。
産業および保護用途におけるPUエラストマーとコーティングの拡大
PUエラストマーは、鉱業、石油、重機、ローラーでの使用が広がっています。その耐摩耗性は、過酷な環境での寿命を向上させます。PUコーティングは、鋼構造物や床を重い摩耗から保護します。パイプラインおよび海洋システムは、腐食制御のためにPUライニングを採用しています。産業用ホイールやギアは、衝撃抵抗のためにPUを使用しています。工具用途は、柔軟な金型製造のためにPUに依存しています。ポリウレタン(PU)市場は、耐久性のあるエラストマーシステムへの強い関心を示しています。それは、保護ポリマー技術への着実な動きを反映しています。
- 例えば、CovestroのDesmodur®エラストマーシステムは、DIN摩耗試験で摩耗損失が80 mm³未満を達成し、長寿命ローラーおよび産業用ホイールをサポートしています。それは、保護ポリマー技術への着実な動きを反映しています。
軽量、柔軟、カスタマイズ可能なフォーム製品の需要増加
生産者は、快適性と荷重支持強度を向上させる先進的なフォームを設計しています。寝具および家具企業は、個別の密度プロファイルを要求しています。自動車メーカーは、シートの人間工学を改善するフォーム構造を採用しています。スポーツブランドは、ヘルメット、パッド、フットウェアにPUフォームを使用しています。包装デザイナーは、保護クッションのためにPUインサートを使用しています。航空および鉄道部門は、軽量PUインテリアを探求しています。ポリウレタン(PU)市場は、人間工学的で柔軟なフォーム技術への強い関心を示しています。それは、多くの高使用カテゴリにおけるデザインの自由をサポートしています。
- 例えば、BASFのElastoflex®柔軟フォームは、圧縮硬度値が4.0 kPaを超え、寝具および自動車シートでの快適性を重視した用途をサポートしています。それは、多くの高使用カテゴリにおけるデザインの自由をサポートしています。
市場課題分析
環境規制、原材料の変動性、および排出制御圧力
厳しい規則はVOCレベルを対象としており、生産者にPU製剤の調整を強いています。コンプライアンスは、多くの運営にコスト圧力をかけています。イソシアネートおよびポリオールの原材料の変動は、計画サイクルに影響を与えます。一部の地域では、安定した原料供給へのアクセスが制限されています。廃棄物管理規則は、PU廃棄物の開放処分を制限しています。リサイクルの複雑さは、大規模な回収を制限しています。ポリウレタン(PU)市場は、環境への影響により、より高い監視を受けています。それは、技術的なアップグレードと改善された調達ステップを通じて適応しています。
技術的制限、リサイクルの障壁、および競合材料の代替
PUの機械的リサイクルは複雑な構造のため依然として困難です。化学的リサイクルには高い投資と厳格な管理ステップが必要です。発泡スチロールやゴムなどの競合材料は、価格に敏感な市場で買い手を引き付けます。OEMはコストレビューの際にPUと代替フォームを比較します。湿気に対する感受性に関連する製品の失敗は厳しいテストを促します。メーカーは特定のグレードでコストと性能のバランスを取るのに苦労しています。ポリウレタン(PU)市場は代替品からの競争圧力に対処しています。改良されたより耐久性のあるバリアントを開発することで対応しています。
市場の機会
バイオベースPUの拡大、グリーンケミストリー、および持続可能な製造経路
バイオポリオールは再生可能なPU材料の新たな可能性を生み出します。生産者は世界的な持続可能性目標を達成するために施設を拡大します。建物はエコ認証された断熱ソリューションに向かっています。家具や寝具の企業は、ブランドの魅力を高めるためにグリーンフォームラインを採用しています。政府は主要なセクターで低排出製品を推進しています。コーティングや接着剤はより安全な化学物質にアップグレードされています。ポリウレタン(PU)市場は、クリーンな生産モデルで長期的な機会を得ています。持続可能性を重視する業界での関連性を築いています。
高性能フォーム、EVコンポーネント、先進的な産業用途の成長
高強度フォームは次世代の輸送、航空宇宙、物流システムをサポートします。EVメーカーは音響、断熱、インテリアのためにPU需要を拡大しています。産業機械は厳しい作業環境にPUエラストマーを使用します。建設プロジェクトは構造および熱性能のためにPUパネルを採用しています。スポーツブランドは高度なPUブレンドで保護具を設計しています。家電ブランドはエネルギー規則に対応するためにより良いPUを必要としています。ポリウレタン(PU)市場は耐久性、軽量性、技術材料への関心の高まりから利益を得ています。急成長するセクター全体での広範な統合に向かっています。
市場セグメンテーション分析:
製品セグメント別
硬質ポリウレタンフォームは、断熱材や構造パネルでの広範な使用のためにポリウレタン(PU)市場で強い関連性を持っています。熱効率が重要な建設や冷蔵で需要が高まっています。生産者は長期的な耐久性をサポートするためにフォーム密度を改善しています。エネルギーに焦点を当てた建築規則から着実な牽引力を得ています。柔軟なポリウレタンフォームは、家具、寝具、自動車シートでの強い使用を維持しています。ユーザーは快適さ、弾力性、デザインの自由のためにそれを好みます。PUコーティングは保護表面を必要とする産業および消費者セクター全体で拡大しています。PU接着剤とシーラントは、強力な接着を必要とする建設および製造作業をサポートします。PUエラストマーは、耐久性が不可欠な機械、履物、産業部品で成長しています。
- 例えば、Henkel Loctiteは1時間後にラップシア強度2170 psiを達成しています。PUエラストマーは耐久性が不可欠な機械、履物、産業部品で成長しています。例えば、長瀬のポリウレタン製品は破断時伸びが300〜700%です。
用途セグメント別
建設は、断熱ボード、スプレーフォーム、エネルギー効率の高いシステムによって推進されるポリウレタン(PU)市場の主要な用途として位置づけられています。建設業者は、安定した熱性能とエネルギー損失の低減のためにPUを採用しています。自動車用途は、シート、インテリア、軽量モジュールを通じて勢いを増しています。これは、効率と快適性の向上を求める車両メーカーに利益をもたらします。家具や寝具の製造業者は、クッション性と構造的サポートのためにPUを使用しています。電子機器や家電は、断熱、騒音制御、保護ハウジングのためにPUを採用しています。靴メーカーは、ソールやパフォーマンス重視のミッドソールにPUを使用しています。包装会社は、衝撃吸収と製品安全のためにPU構造に依存しています。
原材料セグメント別
ポリオールは、ポリウレタン(PU)市場全体で柔軟性、密度制御、性能調整をサポートする主要な原料として機能しています。MDIは、硬質フォームやコーティングにおける不可欠な使用によって強い需要を持っています。生産者は、強度と低熱伝導率のためにMDIベースのシステムを採用しています。TDIは、家具や寝具で使用される柔軟なフォームにとって重要です。快適性を重視した製品の大量生産をサポートします。特殊イソシアネートや添加剤を含むその他の原材料は、産業用および技術的なPUシステムのための高度な配合を可能にします。
- 例えば、BASFのポリオールは、+200°Cまでの温度での硬質フォームに使用されています。MDIは、硬質フォームやコーティングにおける不可欠な使用によって強い需要を持っています。
セグメンテーション:
製品セグメント別
- 硬質ポリウレタン(PU)フォーム
- 柔軟ポリウレタン(PU)フォーム
- PUコーティング
- PU接着剤とシーラント
- PUエラストマー
用途セグメント別
- 建設
- 自動車
- 家具と寝具
- 電子機器と家電
- 靴
- 包装
原材料セグメント別
- ポリオール
- MDI(メチレンジフェニルジイソシアネート)
- TDI(トルエンジイソシアネート)
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋は、ポリウレタン(PU)市場の最大のシェアを持ち、世界需要の約45%を占めています。中国、インド、韓国、東南アジアの強力な製造拠点が、建設および自動車のサプライチェーン全体でのPU消費を支えています。生産者は、断熱材や快適性製品に対する地元の需要の増加に対応するために生産能力を拡大しています。都市の成長、産業活動、および家電の広範な使用からの支援を受けています。ヨーロッパは、厳しい断熱規則と強力な自動車プログラムによって、ほぼ25%のシェアで続いています。この地域は、成熟した産業基盤と高品質基準のために安定した採用を維持しています。
北米は、住宅のアップグレード、家電の需要、輸送および産業用途向けの高度なPUシステムに支えられ、約20%のシェアを占めています。生産者は、安定した出力を確保する強力な化学供給チェーンから利益を得ています。断熱材、家具、自動車部品において健全な採用を維持しています。PUフォームの浸透率は、快適性とエネルギーに焦点を当てた用途での性能ニーズにより高いままです。カナダと米国は、高級PUグレードに対する安定した関心を示しています。強力なイノベーションサイクルが、先進的なフォームとコーティングにおける地域競争力を支えています。
ラテンアメリカは約6%のシェアを持ち、建設および消費財セクターに牽引されて安定した成長を示しています。ブラジルは、柔軟なフォーム、コーティング、および建設グレードのPUシステムの需要の大部分を牽引しています。中産階級の消費拡大とインフラ計画から勢いを得ています。中東およびアフリカは、建物のアップグレード、産業用途、家電の成長に支えられ、約4%のシェアを持っています。エネルギー効率の高い材料は、新しいプロジェクト全体でより広く受け入れられています。地域の多様化が新興市場におけるPU需要を改善しています。
主要プレイヤー分析:
- BASF SE
- Covestro AG
- Dow
- Huntsman International LLC
- Wanhua Chemical Group
- Carpenter Co.
- DIC Corporation
- INOAC Corporation
- LANXESS
- Mitsui Chemicals Inc.
競争分析:
ポリウレタン(PU)市場の主要プレイヤーは、イノベーション、能力拡張、地域成長パターンによって形成された競争環境で活動しています。主要企業は、進化する産業ニーズに応えるために、高度なフォーム、エラストマー、接着剤、コーティングに投資しています。これにより、生産者はエネルギー効率の高い断熱材、軽量自動車部品、長寿命保護システムに注力するよう促されています。グローバルな化学企業は、持続可能性目標をサポートするバイオベースのPUと低排出フォーミュレーションでポートフォリオを強化しています。合併やパートナーシップは、企業が原材料を確保し、生産ラインを拡大し、新しいアプリケーション市場に参入するのを助けます。競合他社も、家具、電子機器、輸送、建設におけるOEMをサポートするために技術サービスネットワークをアップグレードしています。地域のプレイヤーは、コスト効率、柔軟な生産、迅速な配送モデルに焦点を当てています。市場は、製品の革新、価格戦略、用途別の技術専門知識をめぐって強い競争を維持しています。
最近の動向:
- 2025年6月、Colson Groupはヒューストンを拠点とするカスタム成形ポリウレタン部品の製造業者であるESCO Plasticsを買収し、米国の製造能力とキャスターおよびホイール用のウレタン専門知識を強化しました。
- 2025年4月、BASF SEはPU TECH 2025イベントで持続可能なイノベーションを主導し、さまざまな業界にわたる高度な高性能ポリウレタンソリューションを展示しました。BASFは自動車シート用の合成皮革ソリューション「Haptex」と、アスレジャーセグメント向けに調整された「Elastopan®Ultra」というポートフォリオを紹介しました。
レポートのカバレッジ:
この調査レポートは、製品、用途、原材料に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動態、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 現代建築におけるPUの広範な使用により、高度な断熱システムの需要が拡大します。
- 自動車サプライヤーは、快適性、軽量化、内装の向上のために、より多くのPUフォームを採用します。
- 主要市場におけるエネルギー重視の建設プロジェクトで、硬質PUパネルが勢いを増します。
- 生産者が世界の持続可能性目標とクリーンな化学に合わせるにつれて、バイオベースのPUグレードが成長します。
- PUエラストマーは、機械、輸送、産業用摩耗用途での使用が増加します。
- 電子機器および家電メーカーは、騒音制御と保護構造のためにより多くのPUを統合します。
- 家具および寝具ブランドは、快適性、耐久性、デザインの自由をサポートするためにPUフォームに依存します。
- 世界の生産者は、新興経済における需要の増加に対応するために生産能力を拡大します。
- PUコーティングは、インフラ保護および産業表面での関連性を高めます。
- 包装および物流セクターは、安全で安定したクッション性のために軽量PUシステムを探求します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリウレタン(PU)市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポリウレタン(PU)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリウレタン(PU)市場のセグメントはどれですか?
ポリウレタン(PU)市場の成長を促進している主な要因は何ですか?
ポリウレタン(PU)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリウレタン(PU)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリウレタン(PU)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 90745.28 million → 2032: USD 126114.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリウレタン(PU)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリウレタン(PU)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリウレタン(PU)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリウレタン(PU)市場市場の成長要因
- 3.3 ポリウレタン(PU)市場市場の抑制要因および課題
- 3.4 ポリウレタン(PU)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリウレタン(PU)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリウレタン(PU)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリウレタン(PU)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリウレタン(PU)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリウレタン(PU)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリウレタン(PU)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリウレタン(PU)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリウレタン(PU)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリウレタン(PU)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリウレタン(PU)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリウレタン(PU)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリウレタン(PU)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリウレタン(PU)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリウレタン(PU)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリウレタン(PU)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリウレタン(PU)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリウレタン(PU)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリウレタン(PU)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリウレタン(PU)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
