
市場概要:
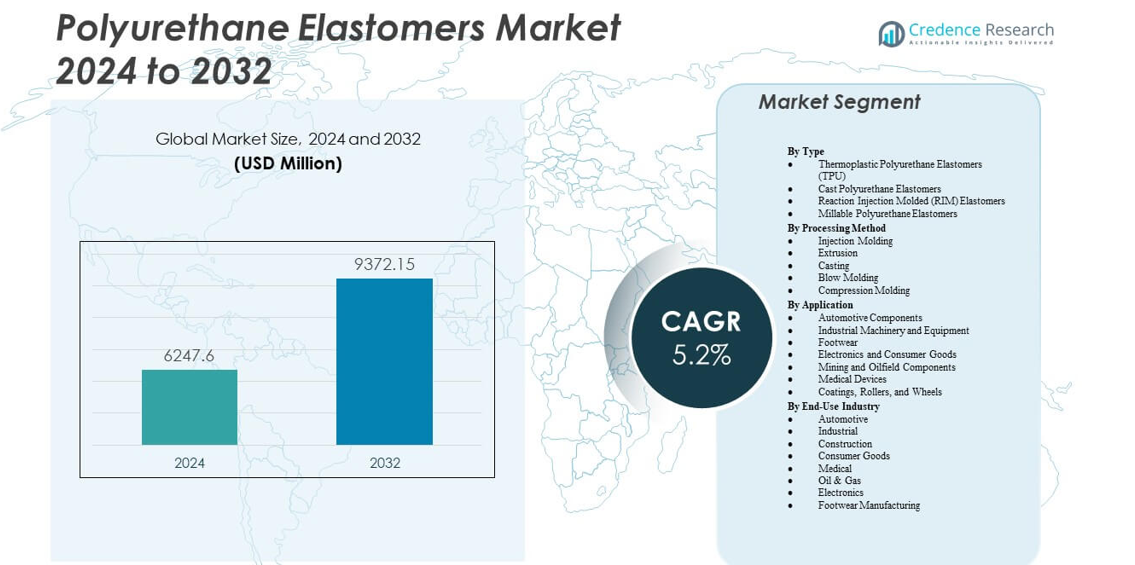
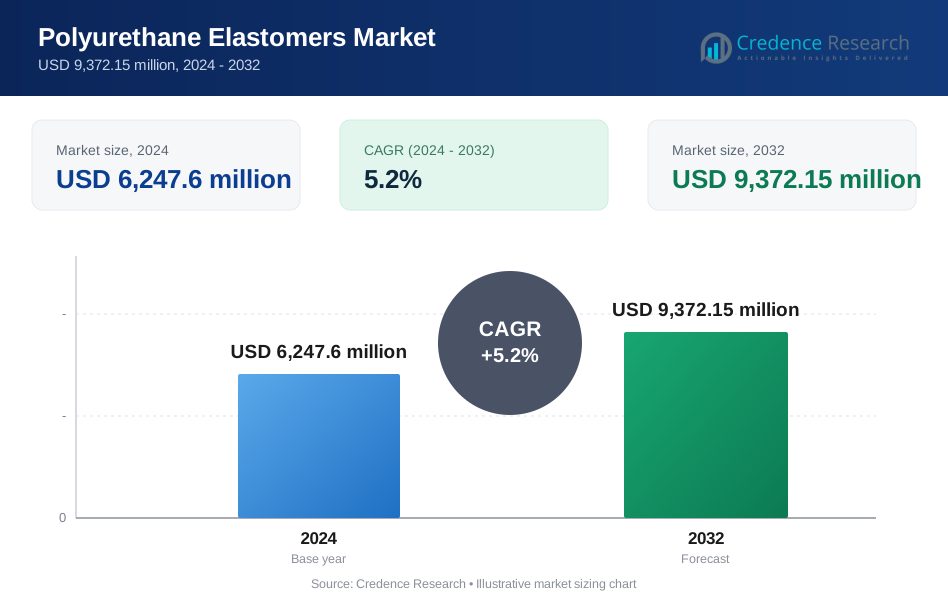
ポリウレタンエラストマー市場は、2024年に62億4,760万米ドルから2032年には93億7,215万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)5.2%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリウレタンエラストマー市場規模 2024 | 62億4,760万米ドル |
| ポリウレタンエラストマー市場、CAGR | 5.2% |
| ポリウレタンエラストマー市場規模 2032 | 93億7,215万米ドル |
高性能ポリマーの需要が増加し、繰り返しのストレスや極端な条件に耐える必要があるため、需要が高まっています。自動車メーカーは、安定性とノイズコントロールを向上させるために、ブッシング、マウント、サスペンション部品にエラストマーを使用しています。産業機械工場は、メンテナンスサイクルを延ばすために耐久性のあるローラー、ライナー、カップリングを選択しています。靴メーカーは、反発性と快適性の利点から、ミッドソールやアウトソールにこれらの素材を使用しています。電子機器メーカーは、新しいデバイスカテゴリ全体で柔軟なハウジングや保護部品を適用しています。鉱業や重機ユーザーは、過酷な現場に高耐摩耗グレードを選択しています。これらの変化は、業界全体の採用を強化しています。
アジア太平洋地域は、中国、インド、日本、東南アジア全体に強力な製造ネットワークがあるため、リードしています。この地域は、自動車生産の拡大、大規模な靴クラスター、急速な機械生産から恩恵を受けています。ヨーロッパは、ドイツ、フランス、イタリアの高度なエンジニアリング能力によって需要が牽引され、続いています。北米は、産業機械、鉱業、自動車サプライヤーにより安定した成長を維持しています。ラテンアメリカは、ブラジルの産業回廊での活動の増加を通じて出現しています。中東とアフリカは、より広範な素材使用をサポートする建設および油田投資とともに徐々に拡大しています。
市場インサイト:
- ポリウレタンエラストマー市場は、2024年に62億4,760万米ドルから2032年には93億7,215万米ドルに成長し、5.2%のCAGRに支えられています。
- 自動車部品、機械部品、靴、電子機器、鉱業機器全体での強力な使用により、需要が増加しています。
- 成長は、原材料価格の変動性や生産者に対するコンプライアンス圧力を高める厳しい環境規則によって制約されています。
- アジア太平洋地域は、強力な製造ネットワークと主要経済圏全体での自動車および靴産業の拡大によりリードしています。
- ヨーロッパと北米は安定した需要を維持しており、ラテンアメリカと中東・アフリカは産業および建設の成長に関連した徐々な採用を示しています。
市場の推進要因
自動車および機械における高性能材料の使用増加
ポリウレタンエラストマー市場は、モビリティおよび産業部門での耐久性のある部品の安定した需要により勢いを増しています。自動車メーカーは、ブッシング、ホイール、シール、およびノイズコントロール部品にエラストマーを採用しています。機械メーカーは、繰り返しのストレスにさらされるローラーやカップリングにそれらを好みます。生産者は、長寿命をサポートするために疲労耐性を向上させています。購入者は、厳しい使用サイクルでのエネルギーの戻りや耐摩耗性を重視しています。産業ユーザーは、広範な温度下での一貫した挙動を期待しています。これらの利点は、エンジニアリングポリマーへの信頼を強化します。このセクターは、生産環境全体での材料のアップグレードから恩恵を受けています。
- 例えば、CovestroのDesmopan TPUグレードは、自動車用にブッシングやシールで最大100,000サイクルの耐摩耗性を提供します。機械メーカーは、繰り返しのストレスにさらされるローラーやカップリングにそれらを好みます。
履物および消費財生産の急速な成長
グローバルな履物ブランドは、快適さ、反発力、および耐摩耗性のニーズにより強力な採用を推進しています。ポリウレタンエラストマー市場は、より良いクッション性を提供する先進的なミッドソールおよびアウトソールから利益を得ています。スポーツブランドは、高衝撃の靴での使用を拡大しています。カジュアルな履物ラインは、日常の快適さを向上させるためにエラストマーを選択します。消費財メーカーは、グリップ、ホイール、および保護ケースにそれらを適用しています。ライフスタイルの変化が、エルゴノミックデザインへの関心を高めています。生産者は、高ボリュームの出力を満たすために軽量グレードを革新しています。これらの変化は、ファッションおよびユーティリティ市場からの強力な引き合いを生み出します。
- 例えば、LubrizolのEstane® TPUグレードは、85A–95Aショア硬度範囲で強い弾力性と高い引裂強度を提供し、スポーツシューズのソールで耐久性と応答性のあるパフォーマンスをサポートします。スポーツブランドは、高衝撃デザインでの使用を拡大しています。
産業環境全体での保護材料の拡大
安全性の向上により、鉱業、石油、重機、材料ハンドリング分野での使用が強化されています。ポリウレタンエラストマー市場は、高い摩耗にさらされるローラー、ライナー、スクリーン、および部品をサポートしています。産業企業は、衝撃および引裂強度のためにこれらの材料を信頼しています。過酷な環境が、化学耐性を持つグレードの需要を押し上げています。工場は、ダウンタイムと修理を削減するためにエラストマーを採用しています。購入者は、振動や衝撃下での安定した挙動を重視しています。パフォーマンスの向上が、機器の耐久性を延ばします。このトレンドは、広範なサイトでの大規模な交換サイクルを促進します。
電子機器および自動化コンポーネント全体での幅広い採用
電子機器メーカーは、柔軟なハウジング、グリップ、および振動制御部品にエラストマーを使用しています。ポリウレタンエラストマー市場は、自動化の進展およびコンパクトなデバイスのニーズに対応しています。コンポーネントメーカーは、厳密な公差と形状の安定性に依存しています。敏感なモジュールの保護が、より強力な採用を促進しています。ロボティクス企業は、連続的な動きに耐える材料を求めています。ウェアラブルデバイスの生産は、より柔らかく肌に優しいグレードを奨励しています。エネルギー吸収が、敏感なツールの安全な取り扱いをサポートします。このトレンドは、精密駆動の製品ラインでの範囲を拡大します。
市場動向
より迅速な処理のための熱可塑性ポリウレタン(TPU)へのシフト
ポリウレタンエラストマー市場は、迅速な成形とリサイクル性の優位性からTPUへの明確なシフトを追跡しています。生産者は迅速なサイクル製造を満たすためにTPUラインを拡大しています。購入者は、履物、電子機器、自動車のトリムにTPUを選びます。その溶融プロセス設計は大量自動化をサポートします。製造業者は短い冷却サイクルを通じて効率を向上させます。TPUブレンドは新しい柔軟性と強度の範囲を解放します。製造の柔軟性の向上がより広範な採用を促進します。このトレンドは熱可塑性グレードの需要を強化します。
- 例えば、BASFのElastollan TPUグレードは、自動車用シールにおいて125°Cまでの高温耐性と射出成形プロセスでの優れた耐摩耗性を提供します。
バイオベースおよび低排出フォーミュレーションの統合
持続可能性は、世界的なサプライチェーン全体でよりクリーンな化学物質への関心を促進します。ポリウレタンエラストマー市場は再生可能な原料の需要の高まりを目の当たりにしています。生産者はより良い排出プロファイルを持つグレードを開発しています。購入者はコンプライアンスニーズを満たすために低毒性システムを採用します。履物、消費財、工業部品に対する関心が高まっています。グリーンへの移行が調達戦略を再形成します。バイオコンテンツの提供は、企業がブランド目標を達成するのを助けます。このトレンドは長期的な環境計画をサポートします。
3Dプリンティングとカスタマイズ部品でのエラストマーの使用拡大
製造業者は、デザインの自由度を満たすために、付加プロセスとのエラストマーの互換性を探ります。ポリウレタンエラストマー市場は、柔軟な印刷部品への関心から恩恵を受けています。プロトタイピングチームはより迅速な開発サイクルを獲得します。カスタム履物やウェアラブルコンポーネントは印刷されたエラストマー形状を使用します。工業ユーザーは、要求に応じてガスケット、シール、振動パッドを印刷します。より良い印刷精度が新しいアプリケーションをサポートします。生産者はより滑らかな印刷のために粘度プロファイルを改良します。これらの利点が高度な製造用途を拡大します。
スマート素材と高機能システムへの注目の高まり
イノベーションは、導電性、感知能力、または適応特性を備えたエラストマーへの関心を押し進めます。ポリウレタンエラストマー市場は、よりスマートなコンポーネントの需要に合わせています。電子機器や自動車企業は、動きの追跡や圧力応答のためのグレードをテストしています。ウェアラブルデバイスは高い柔軟性のある材料を必要とします。工業オートメーションは、安全性向上のための応答性コンポーネントを求めています。生産者は多層構造を探ります。機能的なアップグレードは、企業が次世代のデザインニーズを満たすのを助けます。このトレンドはプレミアム材料クラスでの新しい成長経路を生み出します。
- 例えば、BASFのElastollan® HPMエステルTPUグレードは、60Aから55Dのショア硬度範囲を提供し、高性能自動車部品や高度なウェアラブルデバイスをサポートする強力な耐熱性と改善された設定挙動を提供します。
市場課題分析
原材料の感受性の高まりとサプライチェーンの圧力
ポリウレタンエラストマー市場は、揮発性のイソシアネートとポリオールのコストから強い課題に直面しています。生産者は地域を超えた供給の流れの変化に苦しんでいます。購入者は長期契約のための安定した価格を要求します。環境規則がコンプライアンスの複雑さを増します。企業はより厳しい化学物質管理基準を追跡します。生産の遅延が納期に影響を与えます。市場プレーヤーは混乱を減らすために調達モデルを調整します。これらの圧力は、多くの中規模生産者の柔軟性を制限します。
多様な用途における技術的および処理の障壁
自動車、鉱業、履物、エレクトロニクスにおいて、性能の期待が高まっています。ポリウレタンエラストマー市場は、硬度、柔軟性、熱安定性のバランスを取る必要があります。デザイナーは厳密な寸法管理を期待しています。キャストおよび熱可塑性システムの処理変動は品質リスクを生み出します。生産者は一貫性を維持するために配合を精緻化します。設備のアップグレードは投資の必要性を押し上げます。成形におけるトレーニングのギャップが欠陥を引き起こします。これらの障害は、ニッチで精密な用途への採用を遅らせます。
市場機会
高成長産業およびモビリティ用途における拡大の可能性
自動化の進展と電動モビリティの台頭が、先進的なエラストマーに強力な機会を生み出します。ポリウレタンエラストマー市場は、EVのサスペンション、ホイール、ガスケット、マウント用の高負荷コンポーネントを供給できます。産業機械は耐摩耗性の向上を求めています。ロボティクス企業は柔軟で弾力性のある部品を求めています。エネルギーおよび鉱業サイトは、ダウンタイムを削減するライナーやスクリーンを必要としています。強い耐久性がプレミアムカテゴリへの参入を可能にします。カスタムエンジニアリングがサプライヤーの影響力を強化します。これらの分野は長期的なスケールの機会を提供します。
持続可能性、リサイクル、次世代処理における成長の見通し
生産者はバイオベースの配合や循環型経路を通じて新たな価値を引き出すことができます。ポリウレタンエラストマー市場はリサイクル可能なTPUシステムの余地を得ています。履物および消費者ブランドはクローズドループの素材モデルを求めています。クリーンな化学物質が主要地域の規制目標をサポートします。アディティブマニュファクチャリングがカスタマイズされた形状を可能にします。スマートマテリアルが先進的なエレクトロニクスへの参入を開きます。低排出システムで革新する企業は強力な競争優位性を築きます。これらの変化が将来の製品ライン全体で広範な成長の可能性を生み出します。
市場セグメンテーション分析:
タイプ別
ポリウレタンエラストマー市場は、TPU、キャストエラストマー、RIMシステム、加工可能なグレードの安定した使用を通じて拡大しています。TPUは迅速な処理とリサイクル性により強い受け入れを得ています。キャストエラストマーは衝撃や摩耗に直面する重作業部品をサポートします。RIMシステムは自動車や機器のハウジングに適した低密度構造を提供します。加工可能なエラストマーはシールやガスケットで優れた性能を発揮します。各タイプは異なるストレスと柔軟性のニーズに対応します。生産者は長期的な耐久性を維持するために組成を精緻化します。これらの違いが産業環境全体で明確な性能の役割を定義します。
- 例えば、Forward AMのUltrasint® TPU01は88 Shore Aの硬度と約280%の破断伸びを提供し、強い柔軟性と衝撃吸収を持つ弾力性のある3Dプリント部品の生産を可能にします。キャストポリウレタンエラストマーは高摩耗および繰り返しの機械的ストレス下で動作する重作業部品をサポートします。
処理方法別
ポリウレタンエラストマー市場は、射出成形、押出、鋳造、ブロー成形、圧縮成形に依存しています。射出成形は厳密な公差を持つ大量部品をサポートします。押出はシールや産業用ストリップの連続プロファイルを作成します。鋳造は大きなローラーや重い部品に適しています。ブロー成形は保護部品の中空構造を可能にします。圧縮成形は強い結合を持つ頑丈な部品の形状を助けます。各方法は独自の形状および負荷のニーズをサポートします。企業は生産サイクルや設備セットアップに合った方法を選択します。
用途別
ポリウレタンエラストマー市場は、自動車部品、機械部品、履物、電子機器、鉱業用具、医療機器、ローラーを通じて価値を得ています。自動車メーカーは、ブッシング、マウント、ホイールにエラストマーを使用します。機械工場はローラーやカップリングにそれらを好みます。履物ブランドはミッドソールやアウトソールに使用します。電子機器企業は柔軟なハウジングにそれらを適用します。鉱山現場はライナーやスクリーンに依存しています。医療用具はソフトタッチコンポーネントを必要とします。ローラーは印刷、繊維、材料搬送ラインをサポートします。
- 例えば、Forward AMのUltrasint® TPU01は、圧縮セットが約20%で、機能的な印刷部品の連続負荷下での耐久性のある形状回復をサポートします。各方法は独自の形状および負荷のニーズをサポートし、企業は生産サイクルおよび設備レイアウトに合った加工ルートを選択します。
最終用途産業別
ポリウレタンエラストマー市場は、自動車、産業、建設、消費財、医療、石油・ガス、電子機器、履物セクターにサービスを提供しています。自動車はサスペンションとNVH部品で強さを得ます。産業ユーザーは機器用に耐久性のあるグレードを選びます。建設はコーティングとシール部品を重視します。消費財は快適さとグリップ機能に依存します。医療機器は生体適合性部品を必要とします。石油・ガスの運用は重耐摩耗ライナーを必要とします。電子機器は柔軟なハウジングから利益を得ます。履物企業は快適さと反発力のためにクッション層に依存します。
セグメンテーション:
タイプ別
- 熱可塑性ポリウレタンエラストマー (TPU)
- キャストポリウレタンエラストマー
- 反応射出成形 (RIM) エラストマー
- ミラブルポリウレタンエラストマー
加工方法別
- 射出成形
- 押出成形
- 鋳造
- ブロー成形
- 圧縮成形
用途別
- 自動車部品
- 産業機械および設備
- フットウェア
- 電子機器および消費財
- 鉱業および油田部品
- 医療機器
- コーティング、ローラー、およびホイール
最終用途産業別
- 自動車
- 産業
- 建設
- 消費財
- 医療
- 石油 & ガス
- 電子機器
- フットウェア製造
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋はポリウレタンエラストマー市場の最大シェアを占め、世界需要の約45%を占めています。中国、インド、東南アジアの強力な製造基盤が安定した成長を促進しています。自動車クラスターは生産を拡大し、高性能エラストマーの使用を促進しています。ベトナムとインドネシアのフットウェアハブは、ミッドソールおよびアウトソール生産における広範な採用をサポートしています。急速な工場拡張により産業機械の需要が増加しています。電子機器への投資の増加は、ハウジングや柔軟な部品における材料の使用を強化しています。この地域は、規模と多様な用途を通じて明確なリーダーシップを維持しています。
ヨーロッパは世界シェアの約25%を確保し、自動車および産業分野での強力な技術需要を維持しています。ポリウレタンエラストマー市場は、ドイツ、イタリア、フランスの確立されたOEMから恩恵を受けています。生産者は、プレミアムグレードの使用を促進する厳格な品質基準に従っています。機械および設備メーカーは、疲労耐性のある処方に依存しています。建設会社は、主要なサイトでコーティング、シーラント、およびローラーを使用しています。持続可能で低排出の材料に対する需要が製品選択を形作っています。この地域は成熟した産業を通じて安定した長期消費をサポートしています。
北アメリカは市場の約20%を占め、産業機械、鉱業、重機セグメントでの強力な採用に支えられています。自動車およびエネルギー用途から安定した牽引力を得ています。米国の生産者は、過酷なフィールド条件に耐える耐久性のあるグレードに焦点を当てています。電子機器および医療機器メーカーは、厳しい公差要件を満たす精密部品に依存しています。ラテンアメリカは6%を占め、ブラジルの産業成長により推進されています。中東 & アフリカは約4%を占め、油田ツールおよび建設機器に支えられています。両新興地域は、製造基盤の拡大を通じて勢いを増しています。
主要プレイヤー分析:
- BASF SE
- Dow Inc.
- Covestro AG
- Huntsman Corporation
- Wanhua Chemical Group Co., Ltd.
- Lubrizol Corporation
- 三井化学株式会社
- Trelleborg AB
- Stepan Company
- イノアックコーポレーション
競争分析:
ポリウレタンエラストマー市場は、性能差別化、プロセス効率、カスタマイズソリューションに注力するグローバルな化学企業からの強い競争が特徴です。主要な生産者は、高速製造や重工業用途に対応するため、先進的なTPUおよびキャストエラストマー技術に投資しています。企業は、新しい規制や持続可能性の要求に応えるため、高耐摩耗性、低排出、リサイクル可能なグレードでポートフォリオを拡大しています。多くのプレイヤーは、自動車、機械、鉱業、履物セクターのグローバル顧客をサポートするためにサプライチェーンを強化しています。製品開発センターは、上昇する技術的期待に応えるために、疲労強度、反発性、熱安定性を向上させています。OEMとの戦略的パートナーシップは、プロデューサーが新しい製品プラットフォームに材料を合わせるのを助けます。地域のプレイヤーは、コスト効率と地元産業向けのカスタマイズされた処方で競争しています。競争の場は、付加価値のあるソリューション、強力なアプリケーションサポート、より広い材料の多様性に向かってシフトしています。
最近の展開:
- 2025年10月、Wanhua Chemicalは、ドイツのK展でENGELおよびHitech Co., Ltd.と戦略的協力協定を締結し、自動車製造バリューチェーン全体でのポリウレタン革新の進展に焦点を当てました。
- 2025年4月、BASFはPU TECH 2025でポリウレタン業界向けの持続可能な革新を紹介し、アスレジャーセグメント向けに特化した超軽量高性能材料のElastopan Ultraポートフォリオと、履物、自動車、合成皮革用途向けのリサイクル素材を含むLoop PUソリューションを発表しました。
- 2025年3月、BASFは北米の家具業界向けに、REDcert2認証を受けたElastoflexポリウレタンシステムのバイオマスバランスグレードを発表し、ミシガン州リボニアなどの拠点で生産され、従来の柔軟なポリウレタンフォームと比較して最大75%の製品炭素フットプリント削減を提供しています。
- 2025年2月、BASFはインドのダヘジに新しいCellasto®マイクロセルラーポリウレタン工場の建設を発表し、地元の自動車NVH要件に対応するための能力を拡大します。
レポートのカバレッジ:
この調査レポートは、タイプ、加工方法、用途、最終用途産業に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- モビリティおよび産業分野での使用が増加するため、高性能ポリマーの需要が強まります。
- 耐久性と軽量のエラストマーグレードを採用するフットウェアブランドの拡大により、成長が改善されます。
- 高速サイクルラインでの熱可塑性バリアントの広範な使用により、生産効率が向上します。
- 持続可能性の目標が、低排出および再生可能コンテンツの配合に対する関心を強めます。
- 電子機器および自動化セクターが、柔軟なハウジングと振動制御部品の需要を高めます。
- 鉱業および重工業は、長寿命の摩耗部品への移行を続けています。
- 医療および消費財メーカーは、快適さを重視したデザインのために、より柔らかく肌に優しいグレードを採用しています。
- 高度な製造は、カスタマイズされた複雑な形状をサポートするエラストマーから恩恵を受けます。
- 次世代デバイス向けに設計されたスマートな材料システムを通じて、イノベーションが加速します。
- グローバルサプライチェーンが多様化し、成長市場での地域生産者にとっての機会が拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリウレタンエラストマー市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間にポリウレタンエラストマー市場が成長すると予測される年平均成長率はどのくらいですか?
2024年に最も大きなシェアを持ったポリウレタンエラストマー市場のセグメントはどれですか?
ポリウレタンエラストマー市場の成長を促進している主な要因は何ですか?
ポリウレタンエラストマー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリウレタンエラストマー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリウレタンエラストマー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,247.6 million → 2032: USD 9,372.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリウレタンエラストマー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリウレタンエラストマー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリウレタンエラストマー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリウレタンエラストマー市場市場の成長要因
- 3.3 ポリウレタンエラストマー市場市場の抑制要因および課題
- 3.4 ポリウレタンエラストマー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリウレタンエラストマー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリウレタンエラストマー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリウレタンエラストマー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリウレタンエラストマー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリウレタンエラストマー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリウレタンエラストマー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリウレタンエラストマー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリウレタンエラストマー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリウレタンエラストマー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリウレタンエラストマー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリウレタンエラストマー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリウレタンエラストマー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリウレタンエラストマー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリウレタンエラストマー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリウレタンエラストマー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリウレタンエラストマー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリウレタンエラストマー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリウレタンエラストマー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリウレタンエラストマー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
