
市場概要:
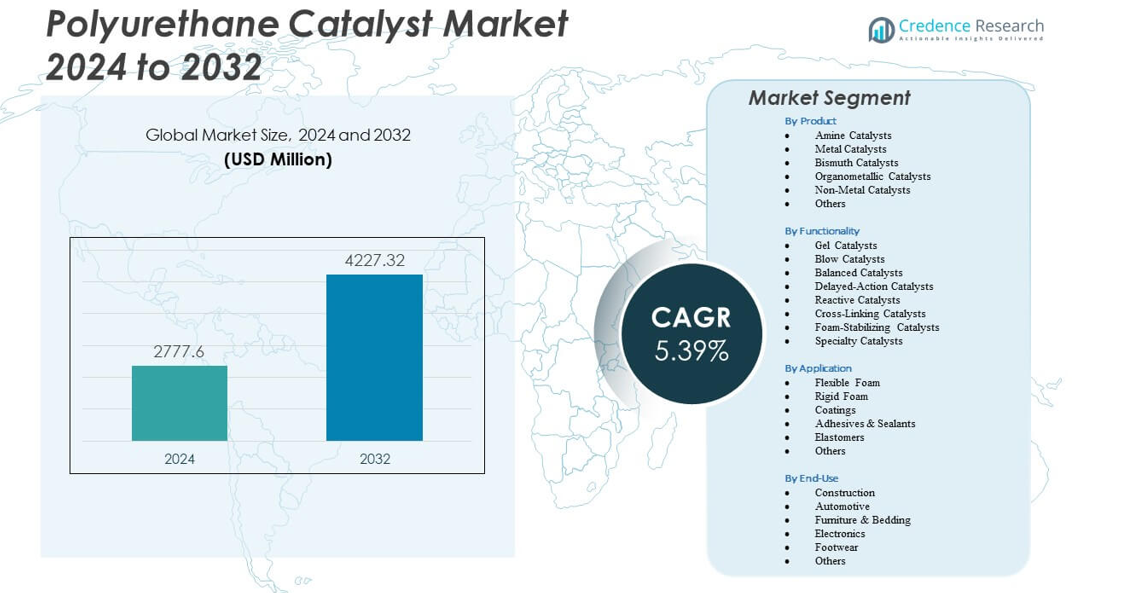
ポリウレタン触媒市場は、2024年の27億7760万米ドルから2032年には推定42億2732万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)5.39%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリウレタン触媒市場 サイズ 2024 | 27億7760万米ドル |
| ポリウレタン触媒市場, CAGR | 5.39% |
| ポリウレタン触媒市場 サイズ 2032 | 42億2732万米ドル |
高度な工業プロセスで使用される高性能PUシステムの需要増加が、強力な市場の推進力として浮上しています。生産者は、正確な硬化挙動を提供し、柔軟な配合調整を可能にする触媒を採用しています。断熱材の成長は、硬質フォームの効率をサポートする触媒の需要を強化します。自動車サプライヤーは、フォームの快適性を向上させ、内装部品の重量を軽減する触媒システムに依存しています。家具や寝具の生産者は、大量生産をサポートするために速硬化触媒に依存しています。持続可能性の取り組みは、安全で低排出の触媒タイプの開発を推進しています。反応性アミンや金属代替品の革新は、長期的な業界の採用をサポートしています。
地域の勢いは、産業生産とインフラ成長の違いにより主要経済圏で異なります。北米は、断熱材、家電、自動車内装部品でのPUの強力な使用を通じてリードしています。ヨーロッパは、低VOC触媒と持続可能なPU生産を奨励する規制により、安定した成長を維持しています。アジア太平洋地域は、中国、インド、日本、韓国での製造能力の増加により、最も急成長している地域として浮上しています。ラテンアメリカと中東は、建設のアップグレードと産業開発に支えられた適度な拡大を示しています。各地域は、エネルギー効率、移動性のニーズ、拡大する消費者産業に焦点を当てることで需要を強化しています。
市場の洞察:
- ポリウレタン触媒市場は、2024年に27億7,760万米ドルから2032年までに42億2,732万米ドルに成長すると予測されており、主要産業におけるPU消費の増加によって39%のCAGRで支えられています。
- 需要は、硬化制御を改善し、効率を向上させ、高性能PU材料を建設、自動車、家具、電子機器でサポートする触媒の使用が増加することで成長しています。
- 制約は、厳しい環境規制、排出制限、およびコンプライアンスの必要性から生じ、これが生産者に触媒システムの再設計や高い処方コストの管理を促しています。
- 北米はPU断熱材と自動車用フォームの強力な採用を通じて成長をリードし、ヨーロッパは低VOC要件によってサポートされる持続可能性主導の触媒使用を進めています。
- アジア太平洋地域は、中国、インド、日本、韓国の大規模な製造拠点がフォーム、コーティング、エラストマーの生産を拡大することで、最も速い勢いを示しています。
市場の推進要因
主要産業における高性能PUシステムの需要増加
ポリウレタン触媒市場は、建設、自動車、電子機器におけるPU材料の使用増加から強い勢いを得ています。製造業者は、大規模な生産ラインで迅速な硬化と一貫した性能を提供する触媒システムを必要としています。これは、エネルギー効率の高い建物に使用される断熱パネルのフォーム密度を正確に制御するのをサポートします。自動車サプライヤーは、シートフォーム生産のサイクルタイムを短縮するために、特注のアミン触媒を採用しています。家電メーカーは、均一なセル構造を維持するのを助ける触媒に依存しています。柔軟なフォームの使用増加は、家具や寝具セクター全体での需要を押し上げます。触媒生産者は、新しい処理目標を達成するために最適化された処方に投資しています。耐久性への業界の焦点は、触媒の革新を安定させ続けます。
- 例えば、エボニックは、VDA 278基準に準拠し、自動車成形フォームおよび断熱パネルにおけるVOCの大幅な削減を可能にする、無視できる排出のポリウレタン触媒をPU China 2024で導入しました。これらの触媒は、よりクリーンな生産をサポートし、製造業者が厳しい排出要件を満たすのを助けます。
低排出および安全な触媒技術へのシフト
製造業者への圧力の高まりが、よりクリーンな触媒ソリューションへのシフトを強化しています。ポリウレタン触媒市場は、VOC排出を削減し、より厳しいコンプライアンスルールを満たすシステムに向かっています。生産者は、フォーム形成中の排出を削減する反応性アミンを設計しています。これは、世界の規制機関によって設定された持続可能性目標と一致しています。グリーンケミストリーへの関心の高まりが、敏感なアプリケーション全体での金属フリー触媒の採用を促進しています。コーティングサプライヤーは、生産工場での安全な取り扱いをサポートする触媒システムを求めています。新製品の発売は、有害な排出への職場での曝露を減少させることに焦点を当てています。持続可能な触媒の採用は、先進国および発展途上国全体で増加しています。
EV、断熱材および軽量部品におけるPU採用の拡大
電動モビリティの成長は、バッテリーハウジング、構造部品、およびインテリアモジュール全体でのPUの使用を拡大しています。ポリウレタン触媒市場は、高度なフォームおよびエラストマーグレードでの一貫した硬化を可能にすることで、この需要をサポートしています。これは、OEMがEVバッテリーシステムでの熱安定性を向上させるのを助けます。建物の改修の拡大は、PU断熱ボードの新しい需要を生み出します。機械や家電の軽量部品は、均一な機械的強度を提供する触媒を必要としています。主要なPU生産者は、世界の産業からの増加するニーズを満たすために生産を拡大しています。新しい触媒処方は、生産サイクルを短縮するのを助けます。技術統合の高まりが、長期的な触媒需要を押し上げます。
高速製造と自動化の加速
高速PU成形と自動化ラインは、連続負荷下で安定した性能を持つ触媒システムを必要とします。ポリウレタン触媒市場は、精度と効率へのこのシフトから恩恵を受けています。生産者は、厳しい処理時間内で反応性を制御する触媒に依存しています。これは、自動車や包装ラインでの自動化されたフォームディスペンシングをサポートします。電子機器企業は、繊細な部品に合わせた触媒を必要とするPU封止剤を採用しています。家具生産における迅速な製造サイクルは、速効性触媒の需要を増加させます。PU処理におけるデジタル制御は、予測可能な触媒挙動への関心を促進します。スマートファクトリーの拡張は、長期的な採用を強化します。
- 例えば、EvonikのPOLYCAT® SA-1遅延作用触媒は、大量の自動車シートフォーム生産において処理時間を約30秒延長すると報告されています。この能力は、大規模な柔軟フォーム製造中の一貫した反応性制御をサポートします。
市場動向
金属フリーおよび反応性アミン触媒の使用拡大
新しい規制フレームワークは、安全な触媒ファミリーへの迅速な移行を促進します。ポリウレタン触媒市場は、環境プロファイルが改善された反応性アミンシステムへの関心の拡大を観察しています。これは、フォーム、エラストマー、コーティング全体で排出量削減を必要とする産業に利益をもたらします。電子機器では、純度基準が厳しいため、金属フリー触媒が注目されています。生産者は、敏感な用途での性能目標を満たすために配合を改良しています。医療および特殊製品全体での採用が増加しています。サプライヤーは、最終部品での移行リスクを制限する触媒を強調しています。継続的な研究開発が世界市場での受け入れを強化します。
- 例えば、San-AproのU-CAT 1102は、アミンベースの熱感応性触媒で、2成分ポリウレタンコーティングで2部使用時に158分のポットライフを示します。この性能は、産業用PUコーティングシステムにおける正確な作業性と制御された硬化をサポートします。
デジタル制御のPU生産ラインへの迅速な移行
自動化は、世界中の触媒設計戦略を再構築します。ポリウレタン触媒市場は、一貫した反応性を要求する高度な計量システムと一致します。これは、家具、包装、自動車工場での高速処理をサポートします。生産者は、デジタルプロセス制御に適応可能な触媒を必要としています。スマート監視ツールは、PU発泡中の品質管理を強化します。製造業者は、精密な作業フローのために安定した温度挙動を持つ触媒を選択します。成形工場のロボットシステムは、一様な触媒性能への関心を高めます。世界の生産者は、自動化主導の成長をサポートするためにサプライチェーンを最適化します。
高温および過酷な環境でのPUの浸透拡大
産業部門は、熱、化学物質、および機械的ストレスに耐えるPUシステムにシフトしています。ポリウレタン触媒市場は、構造的安定性を提供する触媒を供給することで適応します。これは、鉱業、オフショア、および重工業環境での採用を促進します。コーティング生産者は、耐摩耗性を向上させる触媒を使用します。接着剤メーカーは、金属接合のための高性能触媒ブレンドに依存しています。航空宇宙部品は、一貫した硬化サイクルを必要とするPUコンポーネントを統合しています。電子機器の絶縁材料は、洗練された触媒システムを必要とします。強力な産業の近代化が、長期的な触媒トレンドを拡大します。
特殊フォームおよびエラストマーの配合におけるイノベーションの増加
生産者は、熱、音響、および機械的性能のために新しいPUフォーム構造を開発しています。ポリウレタン触媒市場は、カスタマイズされた触媒パッケージでこのような進歩をサポートします。これにより、メーカーは高級フォームでより細かいセル構造を実現できます。フットウェア企業は、弾力性と快適性を向上させる触媒を採用しています。エラストマー生産者は、引裂強度を高めるシステムを求めています。スポーツ用品メーカーは、安定した硬化を要求する高性能PU部品を統合しています。R&Dセンターは、多密度フォームのための触媒の多様性に焦点を当てています。継続的な改善が将来の製品ポートフォリオを形作ります。
- 例えば、TosohのTOYOCAT®-DTアミン触媒は、多密度特殊フォームの生産をサポートするバランスの取れた発泡およびゲル時間を提供します。このバランスにより、メーカーは高級フォームでより細かいセル構造を実現し、フットウェア用途での弾力性を向上させます。
市場の課題分析
規制圧力、排出制限、およびコンプライアンス制約
ポリウレタン触媒市場は、主要地域における環境規則により、コンプライアンス圧力が高まっています。生産者は厳しい排出制限を満たす触媒ファミリーを再設計する必要があります。これにより、メーカーの配合コストが高くなります。金属触媒は毒性の懸念から注目されています。廃棄規則は産業拠点全体で厳しくなっています。規制承認が製品の展開を遅らせると、サプライチェーンに遅延が生じます。生産者は、グローバルスタンダードに合わせたテストフレームワークに適応する必要があります。継続的な文書化の必要性が運用上の負担を増加させます。
不安定な原材料供給、コストの不安定性、および技術的制約
主要化学物質の可用性の変化が、世界中の触媒計画に影響を与えます。ポリウレタン触媒市場は、アミンや金属化合物の価格変動に対処しています。これにより、グローバルサプライヤーの生産の一貫性が影響を受けます。フォーム生産者は、触媒の変動性が反応性に影響を与えるときに混乱を経験します。技術的制約により、超低排出を必要とするアプリケーションでの採用が制限されます。メーカーが高度なPUグレードに移行すると、処理ウィンドウが狭くなります。小規模企業は、先進的な触媒技術への投資に苦労しています。グローバル競争がコスト管理への圧力を高めます。
市場機会
持続可能な触媒化学およびグリーンPU生産へのシフト
ポリウレタン触媒市場は、低排出および無金属システムへの急速な関心から新たな機会を得ています。これは、主要産業によって採用されたグローバルな持続可能性フレームワークと一致しています。生産者は、生分解性およびバイオベースのPUシステムをサポートする触媒を開発しています。低毒性化学を必要とする医療機器で新しい市場が開かれています。建設部門は、グリーン断熱材の需要を押し進めています。規制機関は、安全な触媒ルートの迅速な受け入れを奨励しています。サプライヤーは、持続可能性に焦点を当てた革新を中心にポートフォリオを拡大しています。長期的な価値創造が複数の地域で成長しています。
EV製造、スマート家電、および産業オートメーションの拡大
電気自動車の成長が高性能PU部品への関心を高めています。ポリウレタン触媒市場は、耐熱性および軽量部品用に設計された触媒システムから利益を得ています。これは、グローバル施設全体での自動化駆動の生産をサポートします。スマート家電メーカーは、正確な触媒挙動を必要とするPUフォームを使用しています。航空宇宙および電子部門は、材料の安定性を高める触媒に依存しています。R&Dチームは、次世代エラストマー用に調整された触媒を探求しています。新興市場全体での産業アップグレードが、より広範な需要プールを生み出しています。生産者は、戦略的地域拡大を通じて機会を得ています。
市場セグメンテーション分析:
製品別
ポリウレタン触媒市場は、アミン触媒、金属触媒、ビスマス触媒、有機金属触媒、非金属触媒、その他の特殊タイプ全体で安定した成長を示しています。アミン触媒の需要は、柔軟および硬質フォームでの広範な使用により強いままです。金属およびビスマス触媒は、低排出と安全な化学物質が必要な用途で関心を集めています。有機金属触媒は、制御された硬化が重要なコーティングおよび接着剤の生産をサポートします。非金属触媒は、環境規則に関連する敏感な用途で拡大しています。生産者は、すべての製品ファミリーにわたって性能、反応性、および取り扱いのニーズをバランスさせています。これは、効率とコンプライアンスの両方に焦点を当てた業界の姿勢を反映しています。
- 例えば、Reaxis C739E50は、スズベースの有機金属触媒であり、2K水性ポリウレタンコーティングで3Hの鉛筆硬度を提供することが記録されています。これは、制御された硬化と硬度の発展が重要な要件であるPUコーティングおよび接着剤で広く使用されている有機金属触媒と一致しています。
機能別
ポリウレタン触媒市場には、ゲル触媒、ブロー触媒、バランス触媒、遅延作用触媒、反応性触媒、架橋触媒、フォーム安定化触媒、および特殊触媒グループが含まれます。ゲルおよびブロー触媒は、コアフォームの構造と密度の目標を導きます。バランス触媒は、安定した反応制御が必要なラインをサポートします。遅延作用グレードは、生産者がより長い処理ウィンドウを管理するのに役立ちます。反応性および架橋触媒は、エラストマーおよびコーティングの強度を向上させます。フォーム安定化触媒は、多様なフォームタイプ全体で均一なセル形成をサポートします。特殊触媒は、技術的な用途での高度な性能要求に対応します。これは、主要セクター全体での生産能力を強化します。
用途別
ポリウレタン触媒市場は、柔軟フォーム、硬質フォーム、コーティング、接着剤およびシーラント、エラストマー、およびその他のPUシステムにわたります。柔軟フォームは、家具および自動車インテリアでの広範な使用によりリードしています。硬質フォームは、建設および冷蔵の断熱をサポートします。コーティングは、フィルムの硬度と耐久性を向上させる触媒システムを採用しています。接着剤およびシーラントは、制御された硬化をサポートする触媒に依存しています。エラストマーは、耐久性が必要なホイール、ローラー、および工業部品での使用が増えています。他の用途には、封止剤および特殊PU製品が含まれます。これは、世界市場全体での広範な産業カバレッジをサポートします。
- 例えば、第3級アミン触媒は、水発泡柔軟ポリウレタンフォームで16–65 kg/m³の密度範囲をサポートすることが広く報告されており、発泡およびゲル化反応に対する強力な制御を反映しています。これらの触媒は、生産者が家具および自動車用途全体で安定したセル構造と一貫したフォーム品質を達成するのを助けます。
最終用途別
ポリウレタン触媒市場は、建設、自動車、家具および寝具、電子機器、履物、およびその他の工業ユーザーにサービスを提供します。建設は、建物全体での断熱需要の増加によりリードしています。自動車メーカーは、快適性、軽量化、および耐久性のためにPUフォームおよびエラストマーを採用しています。家具および寝具は、柔軟フォームの強い使用を維持しています。電子機器は、封止、シーリング、および熱保護のために触媒に依存しています。履物生産者は、クッション性と性能のためにPUを使用しています。他のセクターには、包装およびエンジニアードグッズが含まれます。これは、世界のサプライチェーン全体で多様な最終用途要件をサポートします。
セグメンテーション:
製品別
- アミン触媒
- 金属触媒
- ビスマス触媒
- 有機金属触媒
- 非金属触媒
- その他
機能別
- ゲル触媒
- ブロー触媒
- バランス触媒
- 遅効性触媒
- 反応性触媒
- 架橋触媒
- フォーム安定化触媒
- 特殊触媒
用途別
- 柔軟フォーム
- 硬質フォーム
- コーティング
- 接着剤 & シーラント
- エラストマー
- その他
最終用途別
- 建設
- 自動車
- 家具 & 寝具
- 電子機器
- 履物
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは、建設用断熱材、自動車の内装、家電製造における広範なポリウレタンの使用により、推定32%の市場シェアを持っています。ポリウレタン触媒市場は、先進的な生産ライン、厳しい品質基準、エネルギー効率の高い断熱材の高い採用からサポートを受けています。低排出フォーミュレーションを提供する主要な触媒サプライヤーの存在から利益を得ています。住宅のアップグレードが進む中、柔軟および硬質フォームの用途で需要が増加しています。自動車メーカーは、フォームの耐久性を向上させるために、カスタマイズされた触媒システムを統合しています。産業、住宅、モビリティ部門全体で成長が安定しています。
ヨーロッパは、厳しい環境規制と持続可能な触媒システムにおける強力なイノベーションにより、推定27%のシェアを維持しています。この地域は、低VOC化学物質、金属フリー触媒、および高いプロセス安全性を重視しています。ポリウレタン触媒市場は、建物の改修や産業機器に使用される先進的なコーティングの需要を通じて拡大しています。ドイツ、フランス、イギリスの自動車拠点でのOEM活動が活発であることから利益を得ています。生産者は、循環型経済の目標に合致する触媒システムを採用しています。グリーン建材への関心が、主要経済国全体での長期的な採用を強化しています。
アジア太平洋は成長をリードし、中国、インド、日本、韓国での強力な生産に支えられ、最大のシェアである34%を保持しています。ポリウレタン触媒市場は、製造、電子機器、消費財で使用されるフォーム、コーティング、接着剤、エラストマーの大量生産を通じて進展しています。急速な都市成長とインフラにおける断熱材の需要増加から勢いを得ています。メーカーは、自動車および家電部門からの需要を満たすために生産を拡大しています。地域のパフォーマンス目標を満たすために、地元の触媒メーカーはポートフォリオを拡大しています。ラテンアメリカと中東・アフリカは合わせて7%のシェアを占め、建設のアップグレードと産業開発を通じて安定した成長を示しています。
主要プレイヤー分析:
- エボニック インダストリーズ AG
- BASF SE
- ハンツマン インターナショナル LLC
- コベストロ AG
- モメンティブ パフォーマンス マテリアルズ インク
- シェパード ケミカル カンパニー
- ユミコア コバルト & スペシャルティ マテリアルズ
- 東ソー アジア Pte. Ltd.
- 広州友潤合成材料有限公司
- キング インダストリーズ, Inc.
- ダウ ケミカル カンパニー
- エア プロダクツ アンド ケミカルズ, Inc.
- ランクセス AG
- ドルフ ケタル ケミカルズ インディア プライベート リミテッド
- 花王株式会社
- KPX ケミカル Co., Ltd.
競争分析:
ポリウレタン触媒市場は、グローバルな化学企業、専門的な触媒開発者、およびPUシステムハウスによって形成された競争環境の中で運営されています。主要な生産者は、低排出化学、反応制御の改善、持続可能性を重視した触媒システムに焦点を当てています。これにより、企業はより安全で高性能な処方をサポートするR&D能力を拡大することを促されています。主要企業は、主要地域の柔軟フォーム、硬質フォーム、コーティング、エラストマー生産者にサービスを提供するためにサプライチェーンを強化しています。競争戦略には、ポートフォリオの多様化、技術提携、アジアおよび北米での能力拡大が含まれます。企業はまた、規制圧力に対応するために金属フリーおよび反応性アミン触媒に投資しています。製品の差別化は、反応性の安定性、環境適合性、高速製造との互換性に依存しています。顧客のカスタマイズされた触媒ソリューションへの嗜好の高まりが、継続的な革新と市場統合を促進しています。
最近の動向:
- 2025年5月、エボニック インダストリーズ AGは、残りのポリウレタン(PU)添加剤生産資産をグローバルにグリーン電力に移行し、自動車、建設、コーティング、家具、消費財市場にサービスを提供するコンフォート&インシュレーション事業ライン全体の持続可能性を向上させました。
レポートのカバレッジ:
この調査レポートは、製品、機能性、用途、最終用途に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因およびグローバル経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 高度なPU生産で使用されるクリーンな触媒システムの普及により成長が拡大。
- 大規模製造ラインでの迅速な硬化をサポートする高性能触媒の需要が増加。
- 持続可能性のトレンドが、金属フリーおよび低排出触媒ファミリーへの強い動きを促進。
- EVコンポーネントや熱管理部品向けに設計された特殊触媒の革新が加速。
- エネルギー効率の高い断熱材への関心の高まりにより、建設活動が触媒の使用を押し上げる。
- 自動化により、デジタルプロセス制御下で予測可能な反応性を維持する触媒の需要が増加。
- 柔軟および硬質フォームの用途が、カスタマイズされた触媒ソリューションの安定した機会を引き続き創出。
- 生産者は多様な産業セクターへの拡大をサポートするためにグローバルサプライチェーンを強化。
- 新しい触媒技術が、より高い性能ニーズを持つコーティング、接着剤、エラストマーで注目を集める。
- 市場参加者は、環境の安全性とプロセス効率を向上させるR&Dプログラムに投資。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリウレタン触媒市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ポリウレタン触媒市場は2024年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリウレタン触媒市場のセグメントはどれですか?
ポリウレタン触媒市場の成長を促進している主な要因は何ですか?
ポリウレタン触媒市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリウレタン触媒市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリウレタン触媒市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,777.6 million → 2032: USD 4,227.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリウレタン触媒市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリウレタン触媒市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリウレタン触媒市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリウレタン触媒市場市場の成長要因
- 3.3 ポリウレタン触媒市場市場の抑制要因および課題
- 3.4 ポリウレタン触媒市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリウレタン触媒市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリウレタン触媒市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリウレタン触媒市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリウレタン触媒市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリウレタン触媒市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリウレタン触媒市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリウレタン触媒市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリウレタン触媒市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリウレタン触媒市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリウレタン触媒市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリウレタン触媒市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリウレタン触媒市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリウレタン触媒市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリウレタン触媒市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリウレタン触媒市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリウレタン触媒市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリウレタン触媒市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリウレタン触媒市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリウレタン触媒市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
