
市場概要:
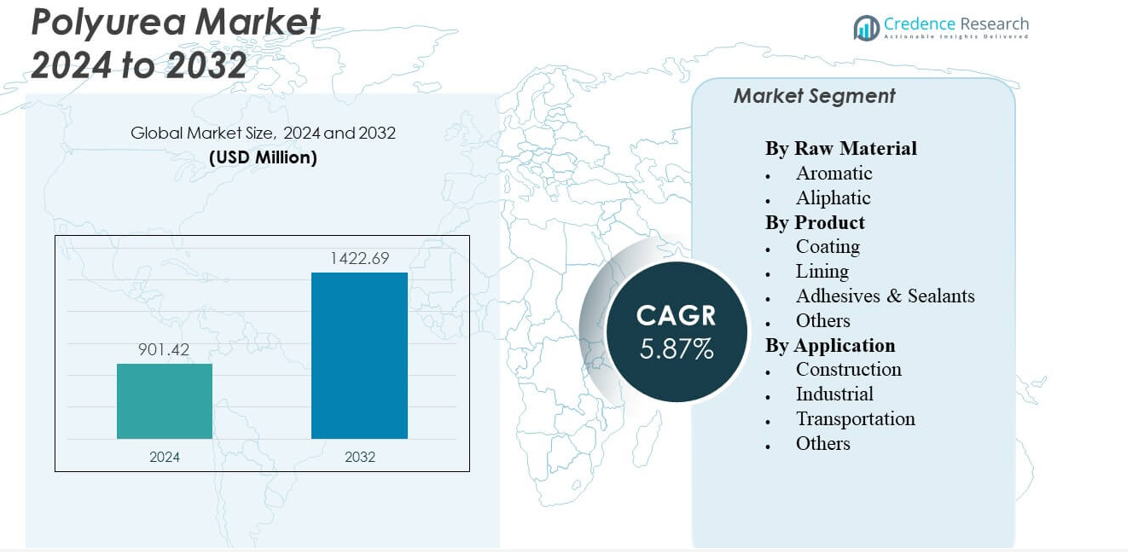
ポリウレア市場は、2024年の9億142万ドルから2032年には推定14億2269万ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)5.87%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリウレア市場 サイズ 2024 | 9億142万ドル |
| ポリウレア市場、CAGR | 5.87% |
| ポリウレア市場 サイズ 2032 | 14億2269万ドル |
インフラのアップグレードの増加、厳しい耐久性のニーズ、高性能保護システムの広範な受け入れを通じて成長しています。請負業者は、修理サイクル中の迅速な対応のためにポリウレアに依存しています。産業ユーザーは、機械、パイプライン、貯蔵ユニットの腐食防止のために採用しています。自動車および海洋部門は、耐摩耗性と長期保護のためにこれらのコーティングを使用しています。強力な接着性とシームレスな適用は、メンテナンスコストを削減するのに役立ちます。より良い適用ツールは、複雑な構造全体での使用を拡大します。ポリウレア市場は、信頼性のある耐用年数を提供するコーティングの好みが強くなることで利益を得ています。
地域の需要は開発クラスターによって異なります。北米は、産業修理および大規模インフラプロジェクトでの強力な使用によりリードしています。ヨーロッパは、厳しい品質規則と公共資産の安定した改修ニーズにより続いています。アジア太平洋地域は、中国、インド、東南アジアでの急速な建設成長により急速に台頭しています。これらの地域は、高ストレスに直面する屋根、床、水システムにポリウレアを採用しています。ラテンアメリカは産業回廊での使用を拡大し、中東およびアフリカはエネルギーおよび建設拠点での保護用途に焦点を当てています。
市場の洞察:
- ポリウレア市場は、2024年の9億142万ドルから2032年には14億2269万ドルに成長し、予測期間中に5.87%のCAGRでサポートされています。
- 防水、耐摩耗保護、迅速硬化コーティングの強力な使用により、建設、産業、輸送プロジェクト全体で需要が増加しています。
- 成長は、高い適用感度、熟練労働者の必要性、広範な採用を制限する厳しい表面準備要件によって制約を受けています。
- 北米は強力な産業修理活動により市場をリードし、アジア太平洋地域はインフラ開発の増加により最も急速な拡大を示しています。
- ヨーロッパは改修サイクルと厳しい耐久性基準を通じて安定した需要を維持し、ラテンアメリカおよび中東・アフリカでの採用が進んでいます。
市場の推進要因
高性能保護コーティングの需要増加
ポリウレア市場は、各セクターでの迅速硬化保護システムの強い需要により成長しています。建設業者は、ポリウレアがシームレスな層を形成し、湿気や摩耗に耐えるため、これを好みます。工業ユーザーは、強い化学的安定性が必要なタンク、機械、パイプラインに依存しています。輸送車両は、貨物ベッドや重機部品を保護するためにこれらのコーティングを使用します。請負業者は、修理サイクル中の短いダウンタイムを評価します。インフラチームは、橋や屋根にポリウレアを展開してサービス寿命を延ばします。高度なスプレーツールは、複雑な表面全体でのコーティング精度を向上させます。幅広い認識が、新規および交換プロジェクトでの採用を強化します。
- 例えば、Specialty Products Inc. (SPI) の PTU-300 は、<5秒のゲルタイムを達成し、高性能工業保護のための迅速なフィルム形成をサポートします。
インフラ近代化プロジェクトでの採用拡大
インフラのアップグレードは、公共資産の厳しい耐久性のニーズにより使用が増加しています。エンジニアは、トンネル、ダム、水貯蔵庫にポリウレアを適用し、長期的な保護を提供します。忙しい都市部でのメンテナンス作業中の迅速なターンアラウンドをサポートします。自治体チームは、熱衝撃や重交通負荷に対する耐性を信頼しています。工業回廊は、ユーティリティチャネルを保護するために採用しています。古い構造物の改修作業が増加することで、製品の使用が拡大しています。強い結合強度は、時間とともに構造的疲労を軽減するのに役立ちます。幅広いデザインの柔軟性が、さまざまな建築レイアウトでの使用を増加させます。
- 例えば、Sika の Sikalastic®-8800 は、EN 1062-7 で検証された>2 mm のクラックブリッジング能力と高い引張性能を示し、インフラの防水要件をサポートします。
自動車、海洋、工業セクターでの使用拡大
自動車メーカーは、重い摩耗に直面するベッドライナーやアンダーボディコーティングにポリウレアを使用します。海洋事業者は、船舶を腐食や衝撃圧力から保護するためにこれらの層を適用します。工業地帯では、過酷な化学環境での機器の保護に役立ちます。食品および化学工場は、その衛生的で非多孔質な表面のためにポリウレアを選びます。製造業者は、一定のストレス下での型、ローラー、コンベヤーに使用します。修理チームは、最小限のダウンタイムを実現する迅速な硬化を評価します。より良い原材料の品質が、過酷な条件下での性能を強化します。強いライフサイクル効率が、持続的なセクター採用を推進します。
耐久性のある防水および漏れ防止システムの好みの増加
請負業者は、屋根、地下エリア、保管ユニットの漏れを制御するためにポリウレアを使用します。ポリウレア市場は、湿潤条件での明確な信頼性の利点により強い牽引力を得ています。防水クルーは、クラックブリッジングとUV安定性のためにこの材料を評価します。コンクリート、金属、複合材料と強い結合を形成します。タンクライニングの専門家は、圧力ショック下でのコーティングの失敗を避けるためにポリウレアを選びます。長寿命の建物エンベロープの需要増加が採用を形作ります。都市は、修理サイクルを減らすために弾力性のある保護に投資します。強い材料の一貫性が、さまざまな気候帯での使用をサポートします。
市場動向
バランスの取れた性能のためのハイブリッドポリウレアシステムへの移行
生産者は、コスト効果の高い結果を得るためにポリウレアとポリウレタンの特性を組み合わせたハイブリッドグレードを開発しています。これらのブレンドは、ユーザーが幅広い作業で柔軟性と硬度を管理するのに役立ちます。建設業者は、予算を安定させながら保護を最適化することができます。産業顧客は、信頼性のある硬化が必要な中負荷環境でハイブリッドを使用します。アプリケーターは温度変動に対してより広い制御を得ます。複合成分機械の使用の増加は、適用の安定性を向上させます。ハイブリッドシステムは、建設におけるより広い設計の自由をサポートします。ポリウレア市場は、安定した現場性能を持つバランスの取れた配合への関心を見ています。
- 例えば、TeknosはTEKNODUR COMBI 3560が環境条件下で硬化するように設計されており、従来の高温オーブン硬化を必要としないことを確認しています。この硬化アプローチは、産業用コーティングプロセスにおける全体的なエネルギー需要を削減するのに役立ちます。このシステムは、生産環境での迅速な取り扱いと耐久性のあるフィルム性能をサポートします。
スマートで持続可能な建設におけるポリウレアの統合の増加
グリーンビルディングの目標は、長寿命構造のためのポリウレアの採用を促進します。それはエネルギー効率の高い設計におけるメンテナンス頻度の削減をサポートします。建設業者は、湿気や熱の変化にさらされる基礎を強化するためにこれらのコーティングを使用します。スマート建設ツールは、複雑な現場での適用モニタリングを改善します。材料廃棄物を削減するシステムの需要が高まっています。都市計画者は、気候レジリエンスをサポートするコーティングに焦点を当てています。低VOC配合の革新の進展は、環境規則と一致しています。新しい建物モデルは、安定した長期保護層の必要性を強調しています。
先進的なロボットおよび自動スプレー技術の人気の高まり
自動化は、大規模構造物や狭い空間でのコーティングの一貫性を向上させます。ロボットは、作業者が安全リスクを減らして作業を完了するのを助けます。高速度作業中の欠陥を減らす安定したスプレーパターンを提供します。産業チームは、大規模資産での繰り返しサイクルのために自動化を重視しています。コーティングの均一性は、重圧負荷中のシステム寿命を延ばします。自動化は、インフラ修復中の再作業率を低下させます。ポリウレア市場は、プロジェクトのタイムラインを短縮するロボットソリューションから利益を得ています。デジタルツールの進化は、アプリケーターが硬化プロファイルをより高精度で管理するのを助けます。
- 例えば、Graco Reactor E-XP2プロポーショナーは、スプレー中に±1°Fの温度制御を維持でき、自動化または半自動化ラインでの一貫したポリウレアフィルム形成を可能にします
特殊セグメントおよびニッチ産業ゾーンでのポリウレアの使用の増加
特殊ユーザーは、採掘、エネルギー、防衛のニーズにポリウレアを採用しています。それは、爆発物、塩水、高摩耗にさらされる表面を強化します。新しいグレードは、コンテインメントピットや危険物質ルームに対応します。機器メーカーは、極端なゾーンでの寿命を延ばすためにこれらのコーティングを使用します。消防隊は、より安全な化学物質保管のためにポリウレアで裏打ちされたコンテナを使用します。テーマパークやスタジアムからの衝撃に強い床材の需要が拡大しています。それは、高い柔軟性が必要なユニークな建築デザインにおいて存在感を増しています。ポリウレア市場は、ターゲットを絞った配合を通じてニッチなニーズに適応しています。
市場の課題分析
高い応用感度と熟練労働力の必要性
ポリウレア市場は厳しい適用条件による課題に直面しています。施工者は湿度、表面準備、温度を管理して欠陥を避けなければなりません。複合成分スプレーの取り扱いを理解する訓練を受けた労働者が必要です。労働力のスキルが限られているため、新しい地域での採用が遅れます。スプレー中のミスはコーティングの強度と寿命を低下させます。現場条件の変動はプロジェクトのリスクを増加させます。機器の校正は小規模な請負業者にとって複雑さを増します。強力な訓練の必要性が急速な拡大の障害となります。
不安定な原材料供給とコンプライアンスの制約
生産者は変化する原材料供給チェーンからの圧力の増加に対処しています。イソシアネートとアミンの安定した供給に依存しています。化学物質の安全性に関する規制チェックがコンプライアンスの負担を生み出します。企業は地域の規則に合わせるためにより多くの時間を費やします。高い生産コストが予算に敏感な地域での採用を制限します。輸入の遅延が新興市場でのプロジェクトのタイムラインを混乱させます。供給の不安定性が長期的な計画サイクルに影響を与えます。企業は利益率の安定を守るために価格戦略を調整します。
市場の機会
インフラ、エネルギー、産業更新プログラムにおける需要の増加
ポリウレア市場は、耐久性のある構造への世界的な投資を通じて機会を得ています。政府は耐久性のあるコーティングを必要とする交通ルート、水システム、公共建物に投資しています。エネルギーハブはパイプラインや二次封じ込め資産にポリウレアを採用しています。それは資産の寿命を目指す広範な更新プロジェクトを支援します。都市の老朽化した構造は強力な交換の可能性を提供します。産業の成長は高性能層の長期的な必要性を生み出します。より広い請負業者の認識が製品の採用を拡大します。新しい設計規則が長寿命材料の需要を強調します。
配合の革新と技術統合の進展
新しい配合はUV安定性、耐火性能、耐摩耗性を強化します。これにより、海洋、防衛、EV製造などの先進セクターに対応する生産者を支援します。より良い硬化制御が寒冷地での使用を可能にします。スマートモニタリングツールが適用中のスプレー品質を追跡します。ロボットが大きな表面でのコーティングの均一性を維持します。持続可能で低VOCオプションの需要の増加が革新を強化します。材料科学のアップグレードが新しい特殊用途を解放します。企業は市場の範囲を広げるためにセクター固有のブレンドを探ります。
市場セグメンテーション分析:
原材料別
アロマティックグレードは、迅速な硬化と高い機械的強度が材料選択を導く保護コーティングで強い使用を持っています。これらのグレードは、コンクリートの床、封じ込めゾーン、制御された環境で動作する産業資産に役立ちます。要求の厳しい作業負荷に対して信頼性のある化学抵抗を提供します。アリファティックグレードは、強いUV安定性と色保持力のために注目を集めています。これらのグレードは、長時間の太陽光曝露に直面する屋外構造をサポートします。ユーザーは屋根、手すり、輸送フリートに採用します。デザイナーは安定した外観と長期耐久性を必要とするプロジェクトにアリファティックシステムを選びます。ポリウレア市場は、両方の材料クラスにわたるバランスの取れた使用を通じて成長します。
製品別
コーティングシステムは、屋根、床、コンテインメントユニット、重機に広く使用されているため、主導的な役割を果たしています。ユーザーは、耐摩耗性と迅速な硬化を求めて採用しています。厳しい産業ゾーンでの継続的な保護を必要とするチームをサポートします。ライニング製品は、化学工場、水システム、タンク内部で需要が高まっています。シーラントと接着剤は、混合基材上での強力な接着を必要とする修理作業に役立ちます。他には、高度な耐久性のニーズに合わせたニッチなシステムが含まれます。多用途の性能が各製品ラインを関連性のあるものに保ちます。ポリウレア市場は、多様な保護役割での強力な採用から利益を得ています。
- 例えば、BASFは、コンクリートや鋼鉄に対する強力な機械的耐久性を目的としたポリウレアおよび高性能保護コーティングシステムを提供しています。これらのシステムは、摩耗、衝撃、厳しい環境条件に対する耐性を確認するための標準化されたテストを受けています。その処方は、厳しい産業およびインフラ保護のニーズをサポートします。
用途別
建設は、防水、コンクリート保護、屋根修理の強い需要により主導しています。多様な建物の外装で長い耐用年数を提供します。産業ユーザーは、機械、二次コンテインメント、加工エリアでの腐食制御のためにこれらのシステムを採用しています。輸送は、ベッドライナー、アンダーボディ部品、橋梁部品にポリウレアを採用しています。他のセグメントには、石油・ガスゾーンや特殊保護エリアが含まれます。各セグメントは、強力な硬化速度と高い耐久性を活用しています。ポリウレア市場は、これらの多様な作業環境での強力な採用を通じて成長しています。
- 例えば、Fosroc Polyurea WCSは、技術データシートによると、1〜2分のゲルタイムを提供し、15〜20分以内に歩行可能になります。このシステムは、耐久性のある防水および腐食保護を必要とする産業環境での迅速なサービス復帰をサポートします。
セグメンテーション:
原材料別
- 芳香族
- 脂肪族
製品別
- コーティング
- ライニング
- 接着剤 & シーラント
- その他
用途別
- 建設
- 産業
- 輸送
- その他
地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米は、産業修理およびインフラ強化での強力な使用により、推定41%のシェアでポリウレア市場をリードしています。地域の請負業者は、大規模な公共資産での迅速な硬化と長期耐久性のためにポリウレアを好みます。輸送、ユーティリティ、およびコンテインメント施設でのコーティング作業をサポートします。米国は、高いメンテナンスサイクルにより、ほとんどの需要を牽引しています。カナダは、自治体構造のアップグレードで続いています。メキシコは、建設修理ゾーンでの使用を拡大しています。ポリウレア市場は、強力な技術採用により、地域全体で安定した成長を遂げています。
アジア太平洋地域は30%のシェアを持ち、重工業活動による急速な成長を記録しています。中国は産業回廊の急速な近代化によりリードしています。インドは屋根、床、水インフラでの使用を増やしています。これは強力な防水性と耐摩耗性を必要とする大規模プロジェクトをサポートします。東南アジアは輸送および海洋ゾーンでポリウレアを採用しています。韓国と日本は先進的なインフラのために高性能システムに投資しています。ポリウレア市場は都市開発の増加を通じてその地位を強化しています。
ヨーロッパは厳しい品質規則と強力な改修作業により、約20%のシェアを獲得しています。ドイツとフランスは民間構造物や工業プラントでの使用をリードしています。これは屋外資産におけるUV安定システムの需要をサポートします。南ヨーロッパは海洋および沿岸保護ゾーンでポリウレアを適用しています。東ヨーロッパは産業再生プログラムを通じて採用を拡大しています。ラテンアメリカは約5%、中東およびアフリカはニッチな産業および建設プロジェクトにより約4%を占めています。ポリウレア市場はすべての新興クラスターでのリーチを拡大しています。
主要プレイヤー分析:
- Alberts Spray Solutions, LLC
- Armorthane Inc.
- BASF SE
- Chemline, Inc.
- Covestro AG
- Dow Chemical Company
- Huntsman Corporation
- PPG Industries, Inc.
- Sika AG
- The Sherwin-Williams Company
- Rhino Linings Corporation
- Specialty Products Inc.
- Nukote Coating Systems
- Kukdo Chemical Co., Ltd.
- LINE-X Protective Coatings Inc.
- Teknos AB
- VersaFlex
競争分析:
ポリウレア市場は、確立された化学メーカー、専門のコーティング製剤者、およびアプリケーションサービスプロバイダー間で強力な競争を特徴としています。主要企業は、UV安定性、耐摩耗性、および硬化制御を向上させるために原材料の革新に投資しています。これは、供給者がより広範な分野で使用するために芳香族および脂肪族システムを洗練するよう促します。企業は、建設、工業、海洋、輸送部門にターゲットを絞ったソリューションを提供するためにポートフォリオを拡大しています。機器メーカーとのパートナーシップは、企業がアプリケーションの質を向上させる統合スプレーシステムを提供するのに役立ちます。競合他社は、アプリケーターをサポートし、現場でのエラーを減らすためのトレーニングプログラムに注力しています。グローバルブランドは、高性能セグメントでの信頼を維持するために認証プログラムに依存しています。地域企業は、コスト管理と迅速な納品サイクルを通じてシェアを獲得しています。ポリウレア市場は、製品の発売、技術のアップグレード、新興需要クラスターへの拡大を通じて進化し続けています。
最近の展開:
- 2024年5月、ArmorThaneはRVの屋根の耐久性を向上させるために特別に設計された革新的なポリウレアコーティングの発売を発表し、RVの屋根コーティングと修理市場を変革することを目指しています。
レポートのカバレッジ:
この調査レポートは、原材料、製品、用途に基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 大規模なインフラ再生プログラムでの迅速硬化コーティングの使用が強化されることで需要が増加します。
- UV安定性の高い脂肪族システムの好みが高まることで、屋外構造での採用が増加します。
- 海洋、エネルギー、輸送資産向けに設計された新しいグレードで製品革新が拡大します。
- 都市建設の成長が防水層や長寿命保護層の広範な使用を促進します。
- 自動化されたロボットスプレーシステムが複雑な産業現場でのコーティング精度を向上させます。
- 公共資産の世界的な改修が耐摩耗性ソリューションの安定した需要を押し上げます。
- 高負荷の産業ゾーンでの長寿命と安定した硬化により、ポリウレアが注目を集めます。
- 持続可能性のルールが、耐久性の高いクリーンで低VOCの処方の開発に影響を与えます。
- アプリケーター向けの広範なトレーニングプログラムが現場での性能とシステムの信頼性を向上させます。
- 多様な用途のニーズを通じて、新興地域でのポリウレア市場の足跡が強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリウレア市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリウレア市場はどのくらいの年平均成長率で成長すると予測されていますか?
ポリウレア市場の成長を促進している主な要因は何ですか?
ポリウレア市場の主要企業はどこですか?
2024年にポリウレア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリウレア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリウレア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 901.42 million → 2032: USD 1422.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリウレア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリウレア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリウレア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリウレア市場市場の成長要因
- 3.3 ポリウレア市場市場の抑制要因および課題
- 3.4 ポリウレア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリウレア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリウレア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリウレア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリウレア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリウレア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリウレア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリウレア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリウレア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリウレア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリウレア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリウレア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリウレア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリウレア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリウレア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリウレア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリウレア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリウレア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリウレア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリウレア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
