
市場概要:
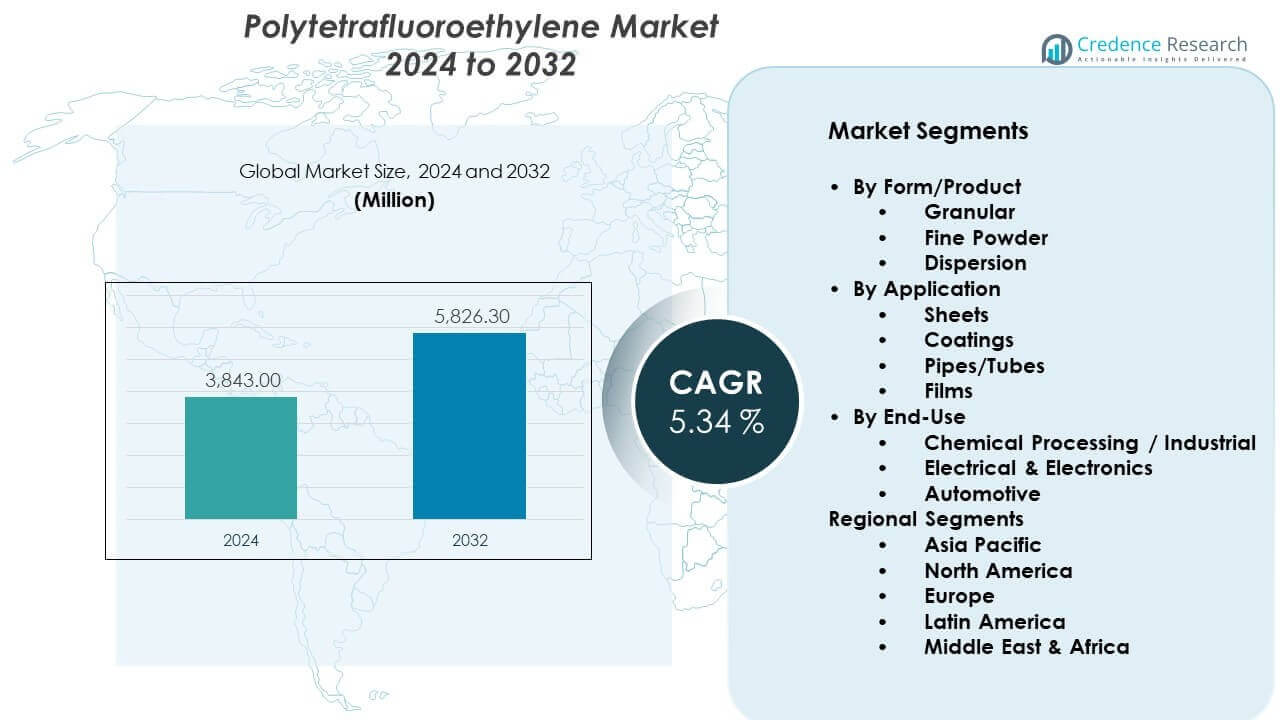
ポリテトラフルオロエチレン市場は、2024年の38億4,300万米ドルから2032年には58億2,630万米ドルに成長すると予測されています。市場は2024年から2032年にかけて5.34%のCAGRで拡大すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリテトラフルオロエチレン市場規模 2024 | 38億4,300万米ドル |
| ポリテトラフルオロエチレン市場、CAGR | 5.34% |
| ポリテトラフルオロエチレン市場規模 2032 | 58億2,630万米ドル |
ポリテトラフルオロエチレン市場は、高温および腐食性環境での使用が増加することで成長しています。化学処理プラントは、安全性と耐久性のためにPTFEのライニング、シール、およびガスケットに依存しています。電子機器メーカーは、絶縁安定性のためにワイヤーやケーブルにPTFEを使用しています。自動車メーカーは、摩耗と摩擦を減少させるためにPTFEコーティングを採用しています。医療機器の需要も、チューブやインプラント部品を通じて成長を支えています。強力な交換需要と厳しい性能基準が、業界全体での長期的な採用を維持しています。
アジア太平洋地域は、強力な製造活動と化学生産能力により、ポリテトラフルオロエチレン市場をリードしています。中国は、フッ素ポリマーの生産と電子機器製造を通じて地域の需要を支配しています。日本と韓国は、高度な電子機器と自動車工学を通じて成長を支えています。北米は、航空宇宙、医療機器、および産業のアップグレードによって駆動される主要市場として残っています。ヨーロッパは、化学処理および再生可能エネルギー機器からの安定した需要を示しています。新興地域は、インフラと産業投資の拡大に伴い、勢いを増しています。
市場の洞察:
- ポリテトラフルオロエチレン市場は2024年に38億4,300万米ドルに達し、2032年までに58億2,630万米ドルに達する見込みで、安定した産業および電子機器の需要により、年平均成長率5.34%で成長しています。
- アジア太平洋(45%)、北米(25%)、ヨーロッパ(20%)が市場を支配しており、強力な製造基盤、先進的な電子機器生産、成熟した化学処理産業によって支えられています。
- アジア太平洋はまた、中国とインドでの生産能力拡大、電子機器生産の増加、コスト効率の高いフッ素ポリマー製造エコシステムにより、最も成長が速い地域です。
- 最終用途別では、化学処理/産業用途が約40%のシェアを占め、過酷な作業環境での耐腐食性ライニング、シール、ガスケットの需要によって支えられています。
- 形状と用途別では、顆粒および微粉末PTFEが合わせて約55%のシェアを持ち、シートおよびコーティングが約45%を占め、絶縁、表面保護、産業用部品での広範な使用を反映しています。
市場の推進要因:
高性能産業用途からの需要の増加
ポリテトラフルオロエチレン市場は、過酷な産業環境での強い需要から恩恵を受けています。化学プラントはPTFEを耐腐食性と長寿命のために利用しています。製油所は圧力下での安定した性能のためにPTFEシールを好みます。発電施設は熱安定性のためにPTFE絶縁を使用します。産業ユーザーは、可動部品の低摩擦を重視します。製造業者はメンテナンスのダウンタイムを減少させる材料を優先します。PTFEは厳しい安全性と信頼性の基準を満たしています。この需要は安定した産業消費を支えます。
- 例えば、Chemours社は、そのTeflon™ PTFEグレードが260°C以上で連続的に動作し、95%以上の工業用化学薬品に耐性があると報告しています。
電気および電子機器製造基盤の拡大
電子機器の生産は、世界市場でのPTFE材料の一貫した使用を促進しています。ワイヤーおよびケーブルの絶縁には、高い誘電強度と熱安定性が必要です。PTFEは小型化および高周波電子設計をサポートします。半導体装置はクリーンで安定したポリマー部品に依存しています。消費者向け電子機器は信頼性の高い耐熱材料を求めています。電気安全基準はフッ素ポリマーの採用を支持します。ポリテトラフルオロエチレン市場は、継続的な技術アップグレードから利益を得ています。このセクターは、繰り返しのボリューム需要を保証します。
- 例えば、ダイキン工業は、誘電率が約2.1で体積抵抗率が10¹⁸オーム・cm以上のPTFEグレードを供給し、先進的な電子機器のニーズを満たしています。
自動車および輸送システムでの採用の増加
自動車システムは効率のために耐久性があり軽量な材料を必要とします。PTFEコーティングはエンジンおよびブレーキ部品の摩擦を減少させます。燃料システムは化学耐性のあるPTFE部品に依存しています。電気自動車は熱絶縁ソリューションの需要を増加させます。自動車メーカーは効率と部品の長寿命を重視しています。PTFEは騒音および振動制御のニーズをサポートします。世界の車両生産は材料需要を支えます。輸送の多様化は市場の安定性を強化します。
医療および製薬機器での使用の増加
医療分野では、安全性のために不活性で生体適合性のある材料が求められています。PTFEはチューブ、カテーテル、インプラント部品をサポートします。滅菌プロセスには高い耐熱性を持つポリマーが必要です。製薬工場は、汚染のない接触面を好みます。規制基準は実証済みのポリマーパフォーマンスを支持しています。医療機器メーカーは長寿命の材料を求めています。ポリテトラフルオロエチレン市場は医療の成長と一致しています。この用途は高品質需要を保証します。
市場動向:
高純度および特殊PTFEグレードへのシフト
メーカーは重要な用途のために精製されたPTFE材料グレードに注力しています。高純度のバリアントは、敏感な電子機器の要件を満たします。特殊グレードは航空宇宙および医療の精密ニーズをサポートします。生産者は制御された加工技術に投資しています。顧客は一貫した分子性能を求めています。品質の差別化がサプライヤーの地位を強化します。ポリテトラフルオロエチレン市場は専門化に向かって進化しています。このトレンドは利益率の向上を促進します。
- 例えば、AGC Chemicalsは、半導体プロセスのために金属不純物を一桁ppmレベル以下に制御した高純度PTFEを生産しています。
軽量化と設計の柔軟性への注目の高まり
産業界は強い機械的特性を持つ軽量材料を好みます。PTFEはコンパクトで複雑な部品設計をサポートします。エンジニアは組み立てプロセスを容易にするポリマーを好みます。設計の柔軟性は製品全体の性能を向上させます。PTFEは特定の用途でより重い金属部品を置き換えます。材料の置換は効率目標をサポートします。ポリテトラフルオロエチレン市場は現代の設計に適応しています。革新が長期的な材料採用を形作ります。
- 例えば、サンゴバンはPTFE部品を使用して金属部品を置き換え、選択された産業アセンブリで部品重量を40%以上削減しています。
長寿命で低メンテナンスの材料への嗜好の高まり
エンドユーザーは延長されたサービスサイクルを持つ材料を求めています。PTFEは高運動用途での摩耗を減少させます。低摩擦は頻繁な部品交換を制限します。メンテナンスコストの管理が購買決定に影響を与えます。産業オペレーターは予測可能な材料の挙動を重視します。PTFEは時間をかけて安定した性能を提供します。ポリテトラフルオロエチレン市場はライフサイクル価値と一致しています。耐久性が重要な選択要因となります。
加工および製造技術の進歩
生産者は需要を満たすために成形および押出能力を向上させています。高度な加工が製品の一貫性を強化します。製造はより厳しい寸法公差をサポートします。カスタムPTFE部品はより広く受け入れられています。メーカーは付加価値製品の提供を拡大しています。加工効率はコスト最適化をサポートします。ポリテトラフルオロエチレン市場は技術の進歩から利益を得ています。製造の革新が競争力を維持します。
市場の課題分析:
高い生産コストと複雑な製造プロセス
PTFEの生産には専門的な設備と技術的な専門知識が必要です。原材料の調達にはフッ素ベースの入力が関与します。エネルギー集約型のプロセスが運用コストを増加させます。製造の複雑さが迅速な容量拡大を制限します。コスト圧力が価格に敏感なエンドユーザーに影響を与えます。小規模生産者は高い参入障壁に直面しています。ポリテトラフルオロエチレン市場は利益率の感度に直面しています。コスト管理が重要な課題として残ります。
フッ素ポリマーに対する環境および規制の圧力
規制の監視は、世界中のフッ素ポリマー生産に影響を与えています。環境規則は、コンプライアンス要件を増加させます。廃棄物処理と排出管理は運営コストを引き上げます。政策の不確実性は長期的な投資計画に影響を与えます。公衆の関心は材料選択の決定に影響を与えます。生産者はよりクリーンな生産方法に投資しています。ポリテトラフルオロエチレン市場は進化する規制を乗り越えています。コンプライアンスは将来の成長戦略を形成します。
市場機会:
電気自動車と再生可能エネルギーシステムの拡大
電動モビリティは高度な断熱材の需要を生み出します。PTFEはバッテリーシステムと電力電子機器をサポートします。再生可能エネルギー機器は耐久性のあるポリマー部品を必要とします。風力および太陽光発電設備は耐候性材料を要求します。エネルギー転換は高度な材料需要を支えます。PTFEはクリーンエネルギーシステムでの性能期待を満たします。ポリテトラフルオロエチレン市場はエネルギーシフトに適合しています。この機会は将来のボリューム成長を支えます。
高度な医療機器と高級電子機器の成長
医療の革新は精密ポリマー材料の需要を増加させます。PTFEは低侵襲デバイス設計に適しています。高級電子機器は安定した絶縁ソリューションを必要とします。ウェアラブルおよびインプラント可能なデバイスはポリマーの使用をサポートします。メーカーは信頼できる材料性能を求めています。製品の小型化はフッ素ポリマーを好みます。ポリテトラフルオロエチレン市場は革新から利益を得ます。技術の進歩は新しい応用分野を開きます。
市場セグメンテーション分析:
形状 / 製品別
顆粒状PTFEは加工の容易さと一貫した性能のために強い需要を持っています。メーカーは工業用部品の成形と押出に顆粒グレードを使用します。微粉末は薄い壁と精密な形状を必要とする用途に役立ちます。生産者はペースト押出と特殊部品に微粉末を好みます。分散グレードはコーティングとフィルム生産をサポートします。これらのグレードは均一な表面被覆と制御された厚さを可能にします。ポリテトラフルオロエチレン市場はすべての製品形状にわたるバランスの取れた需要から利益を得ます。各形状は異なる加工と性能のニーズをサポートします。
- 例えば、Gujarat Fluorochemicalsは、チューブ用途で壁厚0.5 mm未満を可能にする微粉末PTFEグレードを報告しています。
用途別
シートはライニングと断熱材での使用のために主要な用途を表します。工業ユーザーは化学耐性と耐久性のためにPTFEシートを選択します。コーティングは摩擦低減と表面保護のために注目を集めています。パイプとチューブは腐食性環境での流体処理に役立ちます。化学プラントは安全性と純度のためにPTFEチューブに依存しています。フィルムは電気絶縁と柔軟な部品をサポートします。用途の多様性は需要の安定性を強化します。性能の信頼性は長期的な採用を促進します。
エンドユース別
化学処理は依然として最大の最終用途セグメントです。PTFEは過酷な条件下でシール、ガスケット、ライニングをサポートします。電気および電子機器の需要は絶縁性と誘電安定性に集中しています。高周波システムは一貫したポリマーの挙動に依存しています。自動車用途は摩擦制御と耐熱性に焦点を当てています。燃料およびブレーキシステムはPTFEコンポーネントを好みます。ポリテトラフルオロエチレン市場は産業および技術主導のセクターと一致しています。最終用途の多様性は安定した消費をサポートします。
セグメンテーション:
形状/製品別- 顆粒
- 微粉末
- 分散液
- シート
- コーティング
- パイプ/チューブ
- フィルム
- 化学処理/産業
- 電気 & 電子機器
- 自動車
地域別セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋
アジア太平洋は世界市場の約45%を占めています。中国は強力なフルオロケミカル生産と幅広い産業用途により地域需要を牽引しています。日本は電子機器、自動車、精密製造セクターを通じて成長を支えています。韓国は半導体および電気絶縁需要を通じて貢献しています。インドは化学処理およびインフラ拡張からの消費増加を示しています。地域生産能力は供給の安全性をサポートします。ポリテトラフルオロエチレン市場は、この地域でのコスト効率の高い製造と大量の最終用途需要から利益を得ています。
北アメリカとヨーロッパ
北アメリカは世界需要の約25%を占めており、航空宇宙、医療機器、先進製造業によって支えられています。アメリカは高性能な産業および医療用途を通じて消費を牽引しています。ヨーロッパは市場の約20%を占めており、ドイツ、フランス、イギリスが主導しています。化学処理および自動車製造が地域需要を支えています。厳しい品質基準は高級PTFEグレードを好みます。研究主導の産業は安定した消費を維持しています。ポリテトラフルオロエチレン市場は、これらの地域の成熟した産業エコシステムによって十分に支えられています。
ラテンアメリカと中東 & アフリカ
ラテンアメリカは、ブラジルとメキシコが主導し、世界市場の6%近くを占めています。産業の拡大と化学処理プロジェクトが需要の成長を支えています。中東・アフリカは消費の約4%を占めています。石油・ガスの運用は腐食耐性のためにPTFEに依存しています。インフラ開発は安定した材料の採用を支えています。これらの地域では輸入依存が高いままです。ポリテトラフルオロエチレン市場は、産業の多様化と能力の向上を通じて徐々に勢いを増しています。
主要プレイヤー分析:
- ケマーズ社
- ダイキン工業株式会社
- AGC株式会社
- グジャラート・フルオロケミカルズ・リミテッド
- 3M社
- 東岳グループ
競争分析:
ポリテトラフルオロエチレン市場は、世界的および地域的な生産者による中程度に統合された競争構造を特徴としています。主要企業は規模、製品の一貫性、用途特化のグレードに焦点を当てています。フルオロケミカルのサプライチェーンを強力に管理することで、コストの安定性を支えています。生産者は純度と性能を向上させるためにプロセスの最適化に投資しています。製品ポートフォリオは、粒状、微粉末、および分散形態をカバーしています。化学、電子、そして自動車セクターとのエンドユースの整合性が競争を形成しています。戦略的な能力拡大が地域のプレゼンスを強化します。ポリテトラフルオロエチレン市場は、技術的な能力と長期的な顧客契約によって推進されています。
最近の展開:
- 2025年11月(2025年12月10日発表)、AGCは、リサイクルフルオライトを主原料として製造されたFluon® PTFE Gグレードにおいて、UL 2809規格に基づく第三者検証を世界で初めて完了しました。ISO 14021プロトコルに基づくUL 2809検証は、製品内のリサイクル含有率を標準化された第三者検証手順を通じて認証するものです。これは、フルオロポリマーPTFE樹脂がこのような検証を達成した初の事例であり、Fluon® PTFE Gグレードは、半導体製造で広く使用されているAGCの製品ポートフォリオの中で、この認証を取得した初の製品です。この成果は、フッ素資源の循環型経済の推進に対するAGCのコミットメントを示しています。AGCは、独自の精製技術を用いて製造廃棄物から回収したリサイクルフルオライトの品質を向上させ、商業製品にこのリサイクル材料を組み込むことに成功しました。AGCは、UL 2809検証を他のフルオロポリマー製品にも拡大し、他のメーカーの施設で生成された廃棄物からリサイクルフルオライトを再利用する取り組みを模索しており、中期経営計画「AGC plus-2026」に沿った活動を進めています。
- 2025年7月18日、AGC株式会社は、AFLAS™ FFKMフルオロエラストマーシリーズにおいて、革新的な界面活性剤フリーおよびフルオロ重合溶媒フリーのグレードを商業発売しました。これらの新製品は、AGC独自の界面活性剤フリー&フルオロ溶媒フリーテクノロジーを使用して製造されており、従来のフルオロエラストマーと同等の高性能を提供しながら、界面活性剤とフルオロ重合溶媒を排除する製造プロセスに対する半導体業界の高まる需要に応えます。これらの化学添加物は、フルオロモノマーの反応性と製造効率を高めるために不可欠と考えられていましたが、それらを使用せずに高性能基準を達成することは、AGCが成功裏に克服した重要な技術的課題でした。新しいSF(界面活性剤フリー)グレードは、半導体製造装置向けに設計された高温耐性FFKMバリアントに最初に利用可能であり、商業的に即座に利用可能となり、開発ロードマップの一環として他のFFKMタイプへの段階的な拡大が計画されています。AFLAS™ FFKMシリーズは、化学薬品、熱、プラズマに対する優れた耐性を提供する産業用エラストマーとして認識されており、そのプラズマ耐性特性により、半導体製造においてメンテナンス間隔を大幅に延ばし、運用の安全性を向上させる不可欠なシールおよびエッチング材料です。
- 2025年5月、Chemours Companyは、インドのフルオロケミカルメーカーであるNavin Fluorine International Limitedとの戦略的製造契約を発表し、独自のOpteon™二相浸漬冷却液を製造することになりました。このパートナーシップは、次世代データセンターおよびAIハードウェアの冷却需要に応えるために、90年以上の熱管理の専門知識を活用したChemoursの拡大された液体冷却ベンチャーにおける重要なマイルストーンを表しています。Opteon™液体は、ハイドロフルオロオレフィンベースの誘電溶液で、わずか10の超低地球温暖化係数(GWP)と1に近い電力使用効率(PUE)を含む優れた性能特性を提供します。従来の冷却システムと比較して、水の使用をほぼ排除し、スペース要件を60%削減し、エネルギー消費を最大40%削減し、冷却エネルギー使用を最大90%削減します。Navin Fluorineの製造施設を通じたOpteon™二相浸漬冷却液の商業化は、2026年に開始される予定であり、製造拠点はインド西部のスーラト、ダヘジ、および中央インドのデワスに位置しています。
レポートのカバレッジ:
この調査レポートは、形態/製品別、用途別、エンドユースセグメント別に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、および技術革新についても探ります。市場成長に対する外部要因および世界経済の変化の影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 産業需要は化学および製造セクター全体で長期的な成長を支え続けるでしょう。
- 電子機器の生産は高純度および特殊なPTFEグレードの使用を増加させるでしょう。
- 電気自動車の拡大は熱および電気絶縁材料の需要を高めるでしょう。
- 医療機器の革新は生体適合性PTFE部品の安定した採用を支えるでしょう。
- 生産者はコストと品質の要件を管理するためにプロセス効率に注力するでしょう。
- 持続可能性への圧力は、よりクリーンで準拠したフルオロポリマー生産方法を促進するでしょう。
- アジア太平洋地域は、能力拡大と輸出成長を通じてその地位を強化するでしょう。
- カスタム設計されたPTFEソリューションは、高性能アプリケーションでの好みを得るでしょう。
- 長期供給契約は主要生産者の需要の見通しを改善するでしょう。
- 技術の進歩は製品の信頼性と適用範囲を向上させるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリテトラフルオロエチレン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にポリテトラフルオロエチレン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリテトラフルオロエチレン市場のセグメントはどれですか?
ポリテトラフルオロエチレン市場の成長を促進している主な要因は何ですか?
ポリテトラフルオロエチレン市場の主要企業はどこですか?
2024年にポリテトラフルオロエチレン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリテトラフルオロエチレン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリテトラフルオロエチレン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 3,843 million → forecast year: USD 5,826.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリテトラフルオロエチレン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリテトラフルオロエチレン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリテトラフルオロエチレン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリテトラフルオロエチレン市場市場の成長要因
- 3.3 ポリテトラフルオロエチレン市場市場の抑制要因および課題
- 3.4 ポリテトラフルオロエチレン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリテトラフルオロエチレン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリテトラフルオロエチレン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリテトラフルオロエチレン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリテトラフルオロエチレン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリテトラフルオロエチレン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリテトラフルオロエチレン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリテトラフルオロエチレン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリテトラフルオロエチレン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリテトラフルオロエチレン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリテトラフルオロエチレン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリテトラフルオロエチレン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリテトラフルオロエチレン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリテトラフルオロエチレン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリテトラフルオロエチレン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリテトラフルオロエチレン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリテトラフルオロエチレン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリテトラフルオロエチレン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリテトラフルオロエチレン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリテトラフルオロエチレン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
