
市場概要:
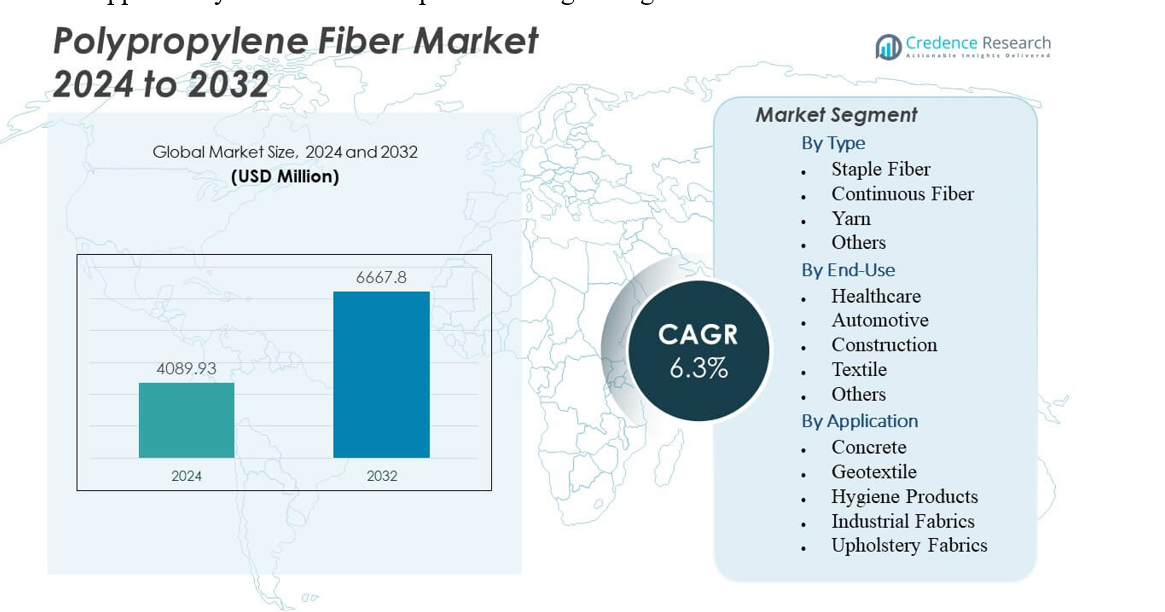
ポリプロピレンファイバー市場は、2024年の40億8993万米ドルから2032年には推定66億6780万米ドルに成長し、2024年から2032年までの年間平均成長率(CAGR)は6.3%と予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポリプロピレンファイバー市場規模 | 40億8993万米ドル |
| ポリプロピレンファイバー市場、CAGR | 6.3% |
| 2032年のポリプロピレンファイバー市場規模 | 66億6780万米ドル |
市場は、建設のアップグレードの増加、衛生用品の強い需要、産業の広範な採用によって成長しています。建設業者は、コンクリートミックスにおける安定したひび割れ制御と長期耐久性のためにポリプロピレンファイバーを好みます。衛生用品メーカーは、高ボリュームの不織布生産を支えるために柔らかく安全なファイバーを使用します。自動車サプライヤーは、インテリア構造を強化し、負荷を軽減するために軽量ファイバーを採用します。産業ユニットは、化学抵抗性と一貫したろ過特性のためにポリプロピレンを選択します。新製品開発は、引張強度と加工効率を向上させます。これらの要因は、多くの用途にわたる強力な前進勢を形成します。
アジア太平洋地域は、大規模なインフラ活動、強力な不織布生産、拡大する自動車需要によりリードしています。中国は、建設および衛生部門における広範な製造能力と消費の増加を通じて地域を支えています。インドと東南アジアは、急速な都市開発と繊維生産の増加を通じて成長しています。ヨーロッパは、自動車、ろ過、ジオテキスタイルシステムで使用される高級グレードのファイバーを通じて安定した需要を維持しています。北米は、産業の近代化と強化された建設材料の採用を通じて一貫した成長を示しています。ラテンアメリカと中東・アフリカは、インフラ拡大と技術的繊維の使用拡大に支えられた発展途上市場として浮上しています。
市場の洞察:
- ポリプロピレンファイバー市場は、予測期間中の6.3%のCAGRに支えられ、2024年の40億8993万米ドルから2032年には66億6780万米ドルに成長すると予測されています。
- 建設、衛生、自動車、産業用途からの強い需要が、世界のサプライチェーン全体でのポリプロピレンファイバーの広範な使用を促進しています。
- 市場の制約には、原材料の変動性、品質期待の高まり、主要エンドユースセクターにおける代替合成および天然ファイバーからの競争が含まれます。
- アジア太平洋地域は、広範なインフラ成長と強力な不織布生産により市場をリードし、ヨーロッパと北米は技術および産業用途で安定した需要を維持しています。
- ラテンアメリカや中東・アフリカなどの新興地域は、建設活動の増加、技術的繊維の採用拡大、衛生製品の消費増加により拡大しています。
市場の推進要因
建設補強用途での強力な採用
コンクリートにおける繊維の使用増加は、多くのプロジェクトでの安定した拡大を促進しています。ユーザーは、ポリプロピレンを使用してひび割れの制御を改善し、構造の寿命を延ばしています。建設業者は、トンネルや舗装の応力負荷を処理するために繊維ミックスを選びます。これは、安定した補強挙動を通じて修理サイクルを減少させるのに役立ちます。ポリプロピレンファイバーマーケットは、大規模な土木工事で強力な牽引力を得ています。請負業者は、湿潤および乾燥環境での一貫した性能を重視しています。迅速な混合と優れた分散挙動により需要が高まっています。多くの地域でのインフラのアップグレードが長期的な使用を安定させています。
- 例えば、シンガポールの陸上交通庁(LTA)は、ダウンタウンラインステージ3のトンネルライニングにおいて、1 kg/m³のマイクロポリプロピレンファイバー(Duomix Fire M6)を30-40 kg/m³のスチールファイバーと併用し、ひび割れ幅を制御し耐久性を向上させました。
衛生および使い捨て製品での浸透の増加
生産者は、ワイプやおむつなどの衛生用品への供給を拡大しています。ユーザーは、柔らかさと安定したバリアサポートのためにポリプロピレンを好みます。製品の快適さを保ちながら湿気の露出に対応します。ポリプロピレンファイバーマーケットは、衛生ラインでの一貫したボリューム成長から恩恵を受けています。不織布メーカーは、重量の増加なしに強度を向上させるために繊維を採用しています。優れた繊維の均一性は、大規模な工場でのライン速度を向上させます。健康志向の需要が生産者に純度レベルを改善するよう促しています。個人ケアフォーマットでの使用増加が市場の深さを世界的に強化しています。
産業用フィルターおよび安全製品での需要の増加
産業プラントは、長いサイクル中のフィルター耐久性を向上させるために繊維を採用しています。ユーザーは、過酷な環境での化学抵抗性のためにポリプロピレンを信頼しています。食品、化学、金属プラントでのクリーンフローをサポートします。ポリプロピレンファイバーマーケットは、高強度メディアへの依存度の強化を通じて拡大しています。安全装備メーカーは、手袋、ロープ、防護ネットのために繊維を選びます。優れた引張出力が重い産業負荷を処理するのに役立ちます。多くの生産者がニッチな需要を満たすために特別なグレードを設計しています。工場での安全な操作の必要性の高まりが需要を支えています。
- 例えば、KrampeHarexは、コンクリート補強用に設計されたポリプロピレンマイクロファイバーを供給しており、トンネルや高性能構造物でのひび割れ制御と火災剥離抵抗を改善しています。これらの繊維は、熱応力中のコンクリートの挙動を安定させ、長期的な構造耐久性をサポートします。
軽量自動車部品での使用の増加
自動車メーカーは、多くのモジュールで部品重量を削減するために繊維にシフトしています。軽量設計は、燃料使用を削減し、全体的な性能を向上させます。トリム、ライナー、インテリアパネルの効率的な成形を可能にします。ポリプロピレンファイバーマーケットは、モビリティプログラムでの安定した採用により成長しています。生産者は、キャビン構造での騒音減衰のために繊維をテストしています。優れた衝撃サポートが新しいプラットフォームでの安全性を向上させます。多くのOEMが長期的な重量目標のために強化グレードを探求しています。モビリティトレンドの変化が、コストに優しい素材選択への関心を押し上げています。
市場動向
高性能ファイバー改質技術へのシフト
生産者はファイバー構造を精緻化し、熱的および引張特性を向上させています。先進的な加工は、複合形式でのより良い結合をサポートします。これにより、ユーザーは要求の厳しいゾーンでの高負荷性能を達成できます。ポリプロピレンファイバー市場は、改質グレードの着実なアップグレードを反映しています。多くの工場が均一な出力のために先進的な紡績制御に投資しています。カスタマイズされたファイバーは、厳しい品質基準を持つ技術的な繊維で注目を集めています。研究開発チームは、多機能の役割に適合するファイバーに取り組んでいます。エンジニアリングされた改良への関心の高まりが、将来の設計努力を形作ります。
持続可能でリサイクルされたポリプロピレングレードへの高まる嗜好
メーカーは、主要な工場全体で廃棄物を削減するためにリサイクルストリームを採用しています。購入者は、よりクリーンで追跡可能な入力から作られたファイバーを求めています。これは、建設、繊維、衛生ライン全体での環境目標をサポートします。ポリプロピレンファイバー市場は、低影響生産への注目の高まりを見ています。多くの企業が、材料損失を削減するためにクローズドループシステムに投資しています。リサイクルファイバーは、安定した強度のためにジオテキスタイルやカーペットに使用されています。強力な持続可能性目標が新しい認証活動を推進しています。購入者の嗜好の変化が、エコに焦点を当てたオプションの需要を強化しています。
輸送および防衛における技術的繊維の利用拡大
鉄道、航空宇宙、防衛ユニット全体で技術的繊維の需要が高まっています。ユーザーは、熱、湿気、衝撃ストレスに耐えるファイバーを求めています。これは、軽量複合構造における新しい材料レイアウトをサポートします。ポリプロピレンファイバー市場は、専門的な繊維ライン全体で注目を集めています。多くの機関が、フィールドグレード商品での耐久性を向上させるためにファイバーを選んでいます。モバイルアーマーサポートシステムへの強い関心が、材料試験を拡大しています。生産者は、一定の負荷下での高い疲労耐性のためにブレンドをテストしています。エンジニアリングされた繊維領域の成長が、長期的な採用を広げています。
- 例えば、シンガポールの陸上交通庁は、ダウンタウンラインのハイブリッドSFRCトンネルライニングに1 kg/m³のマイクロポリプロピレンファイバー(Duomix Fire M6)を組み込み、輸送インフラにおける亀裂制御と剥離抵抗を向上させました。
ファイバー生産における迅速な自動化と効率向上
自動化は、大規模な紡績施設全体で出力の安定性を向上させます。生産者は、デニールと均一性を管理するためにスマートコントロールを展開しています。これにより、高ボリュームラン中の一貫したファイバーフローがサポートされます。ポリプロピレンファイバー市場は、自動化された検査ツールへの投資の増加を見ています。工場は、欠陥を減らし品質チェックを強化するためにセンサーを使用しています。デジタルシステムは、各ライン全体での廃棄物レベルを監視するのに役立ちます。多くのチームが、シャットダウンリスクを防ぐために予測制御を採用しています。効率目標が、データ対応の運用の広範な採用を推進しています。
- 例えば、主要な不織布メーカーは、均一なポリプロピレンファイバーを使用することで、衛生製品ラインでの効率的なウェブ形成をサポートし、より安定した生産性能を報告しています。自動化された紡績および検査システムは、高ボリュームの運用全体で一貫した出力を維持するのに役立ちます。
市場課題の分析
不安定な原材料供給と高まる品質期待
生産者は、地域全体でのプロピレン原料の変動行動によりストレスに直面しています。工場は、厳しい性能目標を達成しながらコストの変動を管理しなければなりません。これにより、生産者は厳しいサイクル中に出力を安定させるプレッシャーを受けます。ポリプロピレンファイバー市場は、急速な需要変化に品質目標を合わせなければなりません。ユーザーは、技術的なタスクのために狭い許容レベルのファイバーを要求しています。厳しい衛生規則が、高ボリューム商品での安定した純度を要求しています。ポリマー品質の変動が供給の一貫性を乱します。生産者は、契約の信頼性を維持するためにプロセスのアップグレードに投資しています。
代替合成繊維および天然繊維からの強力な競争
競合する繊維は、特定の強度や快適性の特性により注目を集めています。ユーザーはしばしばポリプロピレンをポリエステル、ナイロン、綿のラインと比較します。これは、プレミアムグレードをターゲットにする生産者にとって挑戦的な状況を生み出します。ポリプロピレン繊維市場は、特定の分野での性能ギャップに対処する必要があります。一部の購入者は、熱安定性や染色受容性のために代替品を選びます。高い競争は主要セグメント全体での価格柔軟性を制限します。生産者は、ユーザーを維持するために繊維の機能性を向上させて対応します。市場のプレーヤーは、産業および消費者の領域でのポジショニングを洗練します。
市場機会
スマート建設ソリューションにおける繊維統合の拡大範囲
スマート建設システムの使用拡大は、先進的な繊維の新しい開口部を構築します。エンジニアは次世代の材料にポリプロピレンをデジタルモニタリングツールと統合します。これにより、長期的なインフラ目標のためにより強力なコンクリートブレンドを作成するのに役立ちます。ポリプロピレン繊維市場は、構造センシング用途に合わせた繊維を通じて拡大できます。建設業者はトンネル、ダム、輸送回廊のためにハイブリッドミックスを採用します。優れたひび割れ制御は、延長されたライフサイクル目標をサポートします。メガプロジェクト計画の成長は、多くの国での材料試験を促進します。特殊繊維を提供する生産者は早期に優位性を得ます。
次世代の不織布および複合製品における拡大の可能性
不織布の開発は、より安全で清潔で強力な製品の需要を通じて拡大しています。生産者は、高効率のフィルターおよび医療フォーマットのためにポリプロピレンブレンドをテストします。これにより、ワイプ、防護用繊維、吸収層の性能が向上します。ポリプロピレン繊維市場は、ドローン、キャビン、スポーツ用品で使用される先進的な複合材料に参入できます。多くのデザイナーは、モビリティおよび安全装置のために軽量レイアウトを求めています。持続可能なブレンドへの強い関心が新しい研究活動を促進します。技術的な繊維メーカーは、多機能目標を満たす繊維を探求します。消費者および産業セクター全体での広範な使用が新しい成長の道を開きます。
市場セグメンテーション分析:
タイプ別
ステープルファイバーは、不織布、ジオテキスタイル、自動車製品での強力な使用によりリードしています。そのバランスの取れた強度とコスト構造が安定した産業需要をサポートします。連続繊維は、技術的な繊維やロープでの使用の増加を通じてシェアを獲得しています。糸グレードは、カーペット、家具、軽量繊維で採用されています。スリットフィルムやフィブリレートタイプなどの他のものは、包装や農業ラインでのニッチなニーズを満たします。ポリプロピレン繊維市場は、主要なサプライチェーン全体でのこの広範な材料ミックスから利益を得ています。各タイプグループでの性能を強化する製品のアップグレードを通じて拡大します。
- 例えば、ポリプロピレン繊維は、化学抵抗性と安定性により、ニードルパンチ不織布フィルターで広く使用されており、水処理、産業用流体、プロセスフィルターの用途をサポートしています。そのバランスの取れた強度とコスト効率が安定した産業需要を維持するのに役立ちます。
エンドユース別
ヘルスケアは、衛生用品や医療用繊維の需要の高まりにより強い影響力を持っています。その需要は、使い捨てワイプ、マスク、防護層で高いままです。自動車は、軽量インテリア部品の広範な使用を通じて勢いを増しています。建設は、コンクリート補強と土壌安定化のためにポリプロピレン繊維に依存しています。繊維生産者は、カーペット、衣料品、スポーツウェアのために繊維を採用しています。他には、耐久性のある繊維出力に関連する包装や消費財が含まれます。ポリプロピレン繊維市場は、安定した生産の柔軟性を通じて各エンドユースグループに対応しています。
用途別
コンクリート補強は、インフラ作業全体での優れたひび割れ制御性能により、重要な用途として残っています。ジオテキスタイルは、土壌と排水層における安定性のために広く受け入れられています。衛生製品は、快適さとバリア強度をサポートする柔らかい繊維を使用しています。工業用繊維は、化学薬品耐性と引張安定性のためにポリプロピレンに依存しています。家具用生地は、長い耐用年数と色保持のために繊維を採用しています。ポリプロピレンファイバー市場は、用途別の特定グレードへの関心の高まりを通じて成長しています。これにより、多様な技術および消費者環境における製品の到達範囲が強化されます。
- 例えば、先進的な引き伸ばしプロセスを通じて製造された高弾性ポリプロピレンテープは、道路および舗装建設における土壌層を強化するために、織物ジオテキスタイルおよびジオグリッドで使用されます。これらの材料は、アスファルト構造の安定性をサポートし、大規模なインフラプロジェクト全体での排水効率を向上させます。
セグメンテーション:
タイプ別
- ステープルファイバー
- 連続ファイバー
- 糸
- その他
エンドユース別
- ヘルスケア
- 自動車
- 建設
- 繊維
- その他
用途別
- コンクリート
- ジオテキスタイル
- 衛生製品
- 工業用繊維
- 家具用生地
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは約21%のシェアを持ち、建設、自動車、衛生セクターでの安定した需要から利益を得ています。生産者は、主要産業全体で厳しい品質基準をサポートする先進的なファイバーグレードを供給しています。インフラ活動の増加と不織布製品の安定した採用を通じて勢いを増しています。ポリプロピレンファイバー市場は、この地域での強力な材料性能とバランスの取れた価格設定により拡大しています。カナダはジオテキスタイルの採用が速く、アメリカは衛生グレードの消費をリードしています。メキシコは広範な工業生産を通じて地域供給ネットワークを強化しています。成長パターンは、国家投資サイクルと拡大する消費者ニーズに一致しています。
ヨーロッパは約26%のシェアを占め、持続可能で高性能なファイバーに強い焦点を当てています。製造業者は、先進的なろ過および自動車基準を満たす強化および改良されたグレードを供給しています。リサイクル可能で軽量な材料の需要を押し上げる厳しい環境規則から利益を得ています。ポリプロピレンファイバー市場は、ドイツ、イタリア、フランスの成熟した不織布生産拠点からの支援を受けています。東ヨーロッパは、建設および繊維活動の拡大を通じてその存在感を広げています。地域のバイヤーは、安定した引張強度と長期耐久性を評価しています。採用は、強力な輸出リーチを持つ専門的な技術繊維施設全体に広がっています。
アジア太平洋地域は41%のシェアを持ち、広範な産業拡大により最も急速に成長する地域としての地位を維持しています。中国は、不織布、建設、自動車の強い需要により生産を支えています。大規模な生産拠点と競争力のある運営構造から利益を得ています。ポリプロピレンファイバ市場は、インドおよび東南アジアでの衛生消費の増加により急速に拡大しています。日本と韓国は、技術繊維の高級品開発を支援しています。強力な消費者市場は、都市部でのエンドユースパターンを広げるのに役立っています。ラテンアメリカと中東・アフリカは合計12%のシェアを持ち、インフラの拡大と産業の近代化を通じて安定した成長を示しています。
主要プレイヤー分析:
- Beaulieu Fibres International
- Indorama Ventures
- 三菱ケミカル株式会社
- Chemosvit Fibrochem SRO
- Radici Partecipazioni SpA
- デュポン
- エクソンモービル・ケミカル
- ライオンデルバセル・インダストリーズ
- SABIC
- フォルモサ・プラスチックス・コーポレーション
競争分析:
ポリプロピレンファイバ市場は、グローバルな生産者、地域の専門家、統合された不織布メーカーによって形作られた多様な競争環境を特徴としています。主要企業は、衛生、ジオテキスタイル、産業用フィルター用に設計されたファイバでポートフォリオを強化しています。引張強度、柔らかさ、化学耐性を向上させる高度な処方に向かっています。企業は、自動化された紡績ラインに投資して効率を高め、大量生産において均一な品質を維持しています。競争相手は、コスト管理、製品のカスタマイズ、迅速な納品サイクルを通じて差別化し、大規模な調達プログラムをサポートしています。持続可能性への取り組みは、衛生および建設部門向けにリサイクルおよび低影響のポリプロピレングレードを拡大するよう生産者を促しています。戦略的パートナーシップは、成長する地域での供給信頼性を確保するのに役立ちます。市場のリーダーは、熱性能、結合挙動、ファイバの一貫性を向上させるために研究開発に投資し、新興プレイヤーは、グローバル産業の進化するニーズに合わせたソリューションでニッチなアプリケーションをターゲットにしています。
最近の動向:
- 2025年3月、ライオンデルバセル・インダストリーズは、チャンネルビュー・コンプレックスでの能力拡張プロジェクトを発表しました。この投資により、プロピレン生産が拡大し、下流のポリプロピレンおよび関連ファイバ製造をサポートします。
レポートのカバレッジ:
この調査レポートは、タイプ、エンドユース、アプリケーションに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探っています。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- コンクリート補強やジオテキスタイル層での採用拡大により需要が増加します。
- 衛生用品メーカーは、より高い清潔さと快適さの基準を満たすために繊維の使用を増やします。
- 自動車部品サプライヤーは、インテリアデザインの変更をサポートするために軽量繊維フォーマットを採用します。
- 不織布工場は、品質の安定性を向上させる自動化ラインを通じて生産を拡大します。
- 持続可能なポリプロピレングレードは、より強力なリサイクルの取り組みにより注目を集めます。
- 技術繊維メーカーは、より良い機械的および熱的特性を持つ先進的なブレンドを試験します。
- 産業用ろ過ユニットは、よりクリーンなプロセスフローのために安定したポリプロピレン繊維に依存します。
- インフラプログラムは、繊維修正された建設材料の新しい機会を生み出します。
- 家具およびインテリアメーカーは、世界市場向けの長寿命ポリプロピレンデザインを探求します。
- ポリプロピレン繊維市場は、すべての用途グループでの機能的なアップグレードの拡大を通じて成長します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリプロピレンファイバー市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間にポリプロピレン繊維市場が成長すると予測される年平均成長率はどのくらいですか?
ポリプロピレン繊維市場の成長を促進している主な要因は何ですか?
ポリプロピレン繊維市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリプロピレン繊維市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリプロピレン繊維市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4089.93 million → 2032: USD 6667.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリプロピレン繊維市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリプロピレン繊維市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリプロピレン繊維市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリプロピレン繊維市場市場の成長要因
- 3.3 ポリプロピレン繊維市場市場の抑制要因および課題
- 3.4 ポリプロピレン繊維市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリプロピレン繊維市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリプロピレン繊維市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリプロピレン繊維市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリプロピレン繊維市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリプロピレン繊維市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリプロピレン繊維市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリプロピレン繊維市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリプロピレン繊維市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリプロピレン繊維市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリプロピレン繊維市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリプロピレン繊維市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリプロピレン繊維市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリプロピレン繊維市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリプロピレン繊維市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリプロピレン繊維市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリプロピレン繊維市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリプロピレン繊維市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリプロピレン繊維市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリプロピレン繊維市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
