
市場概要:
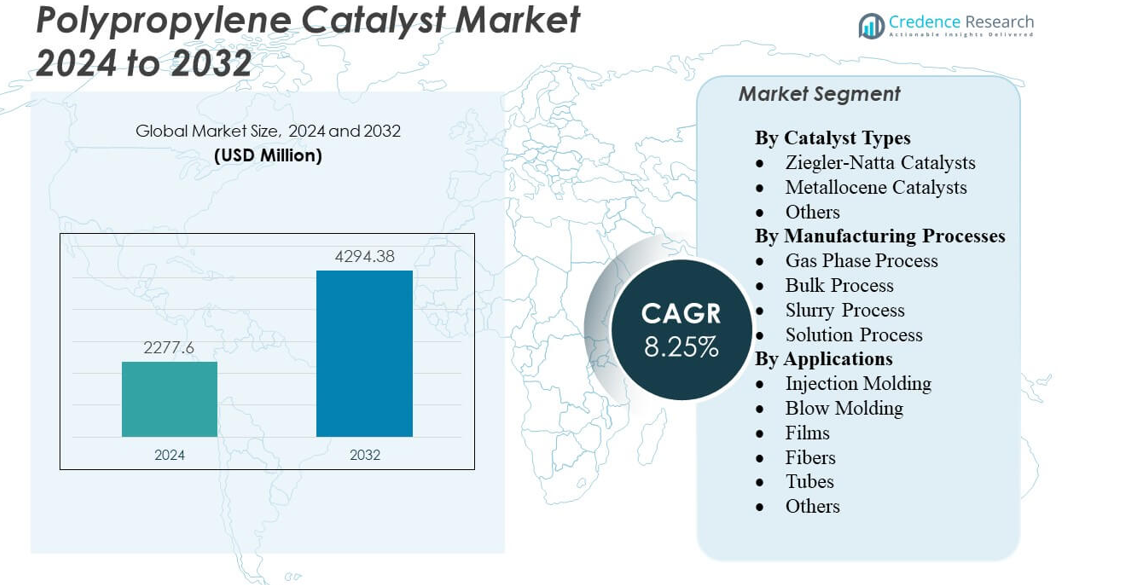
ポリプロピレン触媒市場は、2024年の22億7,760万米ドルから2032年には推定42億9,438万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)8.25%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポリプロピレン触媒市場規模 | 22億7,760万米ドル |
| ポリプロピレン触媒市場、CAGR | 8.25% |
| 2032年のポリプロピレン触媒市場規模 | 42億9,438万米ドル |
市場の推進要因は、生産者とコンバーターの安定した進展を形作ります。高性能ポリプロピレングレードの需要が高まり、ユーザーは透明性、剛性、純度のニーズをサポートする先進的な触媒システムを採用しています。プロセス最適化への強い焦点は、触媒ラインをアップグレードして安定性と制御された重合挙動を改善することを奨励します。自動車および医療用途は、クリーンで耐久性のある樹脂タイプの需要を高めます。包装の成長は、フィルムおよび硬質容器セグメントでのより広範な使用をサポートします。生産者は、変化する用途プロファイルに対応するために研究開発に投資しています。技術革新は、触媒スペクトル全体で製品差別化を高めます。
地域のダイナミクスは、世界の拠点間での多様な勢いを強調しています。アジア太平洋地域は、中国、インド、日本、韓国における強力なポリプロピレン能力と広範な包装およびモビリティ産業に支えられてリードしています。北米は統合された精製ネットワークと技術主導の触媒アップグレードを通じて安定した進展を示しています。ヨーロッパは、医療、自動車、規制主導の用途に関連するプレミアム樹脂市場での強さを維持しています。ラテンアメリカと中東は、新しい複合施設と増加するコンバージョン需要で台頭しています。世界的な拡大と近代化の努力は、長期的な触媒消費を強化します。
市場の洞察:
- ポリプロピレン触媒市場は、2024年の22億7,760万米ドルから2032年には42億9,438万米ドルに成長し、CAGR 8.25%に支えられています。
- 高性能ポリプロピレングレードの需要が高まり、先進的な触媒システムが必要とされています。
- 成長は、規制圧力、残留物管理制限、次世代触媒技術の高い開発コストに関連する制約に直面しています。
- アジア太平洋地域は大規模なポリプロピレン能力によりリードし、北米とヨーロッパは成熟した産業基盤を通じて安定した需要を維持しています。
- ラテンアメリカや中東などの新興地域は、新しい複合施設と増加するポリマー変換活動を通じて触媒使用を拡大しています。
市場の推進要因
高性能ポリプロピレングレードの需要増加
より強力なポリプロピレングレードへの嗜好の高まりが、主要な工場での触媒の安定した採用を促進しています。生産者は、フィルムや成形部品の高純度ニーズを満たすためにシステムをアップグレードしています。包装ユニットは、安定した収率と狭い分子量分布を持つ触媒を求めています。自動車メーカーは、軽量化プログラムのためにクリーンなグレードを好みます。医療用途では、低抽出物の樹脂が求められています。ポリプロピレン触媒市場は、広範な変換需要から恩恵を受けています。上流および下流のチェーン全体で信頼性のある出力をサポートします。先進的なリアクターセットアップの使用増加が触媒の使用を強化しています。
- 例えば、LyondellBasellは、Spheripolポリプロピレン工場で使用される先進的なジエーテル触媒を開発し、樹脂の一貫性を向上させ、リアクターの汚染を減少させました。これらの触媒は、より高い運用安定性をサポートし、大規模商業ユニット全体で生産効率の最適化を助けます。
生産ライン全体でのプロセス効率の向上へのシフト
生産者は、リアクターの出力を向上させる効率的な触媒タイプを使用して運用損失を削減することを目指しています。現代の設計は、ポリマーストリームの残留物レベルを減少させるのに役立ちます。工場は、サイクル中の迅速な活性化を提供するシステムを好みます。一貫した粒子サイズ分布が樹脂の品質を向上させます。産業ユーザーは、高ボリュームを維持しながら性能低下のない安定した触媒を必要としています。ポリプロピレン触媒市場は、これらのプロセスの向上を通じて勢いを増しています。多くの生産拠点でエネルギーバランスを改善するのに役立ちます。より高い効率目標が触媒の嗜好を再形成し続けています。
- 例えば、Clariantの第4世代PolyMax® 600シリーズ触媒は、商業PPラン中にリアクターの汚染を最大25%削減し、スループットの安定性を向上させました。
メタロセンおよびポストメタロセン触媒システムの採用拡大
特殊なポリプロピレングレードの需要が、ユーザーをメタロセンおよびポストメタロセンソリューションに向かわせています。これらのシステムは、先進的なフィルムおよびファイバーラインでの特性変動を狭くします。生産者は、透明性と引張強度を提供するためにそれらに依存しています。触媒は、品質を損なうことなく軽量パッケージングフォーマットをサポートします。自動車ユーザーは、複雑な用途に対して衝撃に強いグレードを必要としています。ポリプロピレン触媒市場は、これらの技術アップグレードから恩恵を受けています。リアクター運用の多様化からの安定したサポートを得ています。カスタマイズされた材料への強い関心が採用を促進しています。
新興地域でのポリプロピレン能力の拡大
アジア太平洋地域および中東の大規模工場は、新しいユニットを通じて触媒の使用を増加させています。オペレーターは、持続可能な生産ルートをサポートする統合コンプレックスを構築しています。強力な下流活動が触媒の摂取を促進します。急成長地域の生産者は、樹脂の価値向上に焦点を当てています。地元のコンバーターは、フィルムや硬質製品での性能向上を求めています。ポリプロピレン触媒市場は、これらの能力シフトによって成長しています。世界的な拠点での業界参加を強化しています。新たな投資が長期的な触媒消費を増加させます。
市場動向
ニッチなポリプロピレングレード向けの触媒カスタマイズへの注力の高まり
触媒メーカーは、ファイバーやフィルム向けのニッチグレードをターゲットにした専門システムを設計しています。カスタムソリューションは、多くの加工ラインでの溶融挙動を改善します。包装企業は、独自の透明性と剛性レベルを必要としています。医療ユーザーは、クリーンルーム適合性を強化したグレードを好みます。生産者は、出力制御を改善するためにカスタマイズされた動力学に取り組んでいます。ポリプロピレン触媒市場は、このカスタマイズのシフトに対応しています。競争の激しいセクターでの幅広い製品ポートフォリオをサポートします。カスタマイズされたグレードへの強い関心が触媒開発を再形成しています。
- 例えば、W. R. GraceのCONSISTA非フタル酸触媒は、ポリプロピレン生産におけるアイソタクティック性の制御を改善するように設計されており、包装やフィルム用途におけるより透明で硬質な樹脂をサポートします。これらの触媒は、生産者が高容量の製品ライン全体でより良い加工効率と機械的性能の向上を達成するのを助けます。
触媒使用におけるデジタル制御と自動化の統合の高まり
生産者は、製造サイクル中の触媒の挙動を追跡するデジタルツールを展開しています。自動化システムは、一貫したポリマー品質のための投与精度を向上させます。工場はリアルタイムセンサーでサイクルの安定性を監視します。予測ツールは密集した生産ゾーンでのダウンタイムを削減するのに役立ちます。ユーザーは樹脂性能を維持するために設定を最適化します。ポリプロピレン触媒市場はデジタル採用を通じて可視性を得ています。これは現代の工場全体での精度向上目標に一致します。自動化はプロセス変数の制御を強化します。
よりクリーンで低残留触媒技術への注目の高まり
世界の生産者はポリマー汚染を減らすためによりクリーンな触媒ルートに移行しています。低残留設計は、敏感な用途全体での安全性を向上させるのに役立ちます。包装および医療分野はより高い純度基準を要求しています。生産者は不純物プロファイルを減らすために活性化方法を洗練しています。環境規則は企業に触媒ミックスの再設計を促します。ポリプロピレン触媒市場はこれらのクリーンなルートに適応します。これはポリマー供給における長期的な持続可能性目標をサポートします。より安全な触媒オプションの需要は毎年増加しています。
循環型および再生可能なポリプロピレン経路への強い動き
生産者はリサイクルおよび再生可能な原料ストリームをサポートする触媒を探求しています。高度なシステムは循環型ポリマーのためのメルトフローを強化するのに役立ちます。フィルムおよびファイバーメーカーはリサイクルブレンドをサポートするソリューションを採用しています。クリーンな加工は再利用サイクル中の樹脂の完全性を向上させます。ブランドは包装におけるリサイクル含有量を増やすことを目指しています。ポリプロピレン触媒市場はこれらの循環目標に一致します。これは主要な樹脂メーカー全体で再生可能プログラムをサポートします。新しい経路は触媒の革新を促進します。
- 例えば、Graceのポリプロピレン触媒技術には、高度な非フタル酸システムを含み、フィルムおよびファイバー全体で強力な共重合体能力と広範なグレードの多様性をサポートします。これらの触媒は、生産者が加工効率を向上させ、包装および繊維用途における現代の持続可能性ニーズに一致した性能目標を可能にします。
市場課題分析
多様な用途における一貫した触媒性能の達成の複雑さ
生産者は多くのポリプロピレングレード全体で均一な挙動を維持するのが難しいと感じています。触媒性能は原料の品質変動により異なります。工場はフィルム、ファイバー、成形部品における広範な特性目標を扱わなければなりません。リアクターデザインの変更は運用の負担を増します。ユーザーは変動を低く抑えるシステムを好み、それが開発のプレッシャーを高めます。ポリプロピレン触媒市場はこれらの厳しい要求を満たすために取り組んでいます。これは安定性を向上させるための継続的なテストサイクルをサポートします。厳しい性能目標は簡単な最適化を制限します。
規制圧力と持続可能性遵守要件の高まり
世界的な規則は生産者をより安全な触媒ルートへと押し進め、毒性プロファイルを低く抑えます。遵守ニーズは開発のタイムラインを延ばします。工場は排出量と廃棄物を減らすためにシステムを再設計しなければなりません。クリーン技術のアップグレードには多額の投資が必要です。市場は再生可能原料へのシフトにより複雑さを増します。ポリプロピレン触媒市場はこれらの進化する規則に適応します。これは地域全体でコストと性能目標のバランスを取ります。高い遵守ニーズは迅速な採用を制限します。
市場機会
主要セクターにおける高価値ポリプロピレン用途の拡大
医療機器、高度な包装、軽量自動車部品での新しい用途が新たな触媒需要を生み出しています。生産者は重要な用途のために樹脂の確実性を向上させるシステムに取り組んでいます。分子構造のより良い制御が新しいデザインの扉を開きます。フィルムメーカーは次世代フォーマットのためにカスタマイズされた流動挙動を求めています。医療と電動モビリティの成長が長期的な需要を加速します。ポリプロピレン触媒市場はこれらの変化の中で新たな機会を得ています。それは多様なサプライチェーン全体でのイノベーションを支援します。エンドユースケースの拡大が触媒のアップグレードを促進します。
次世代触媒プラットフォームへの投資の増加
研究開発チームは出力と材料精度を向上させる触媒アーキテクチャを探求しています。新しい形態は、敏感な樹脂ストリームにおける残留物レベルを削減するのに役立ちます。プラントは独自の特性目標を達成するためにハイブリッドシステムをテストしています。生産者は触媒反応を洗練するために高度なモデリングツールを採用しています。大規模コンプレックスのグローバル統合が長期的な投資サイクルを引き上げます。ポリプロピレン触媒市場はこれらの技術的進歩から利益を得ています。それはクリーンなポリマーに対する世界的な需要と一致しています。革新の高まりが将来の市場潜在力を向上させます。
市場セグメンテーション分析:
触媒タイプ別
ジーグラー・ナッタ触媒は、包装、建設、農業での強力な使用により支配的です。生産者はコストの安定性と幅広いグレードの柔軟性のためにそれらを好みます。メタロセン触媒は、狭い分子量分布とプレミアムフィルムや繊維での信頼性のある制御により注目を集めています。ユーザーは透明性、剛性、純度の目標のためにこれらのグレードを採用しています。他には、特殊ポリマーのために開発された高度なシステムが含まれます。ポリプロピレン触媒市場は触媒ファミリー全体の多様化から利益を得ています。それは主要な樹脂カテゴリー全体での性能変化を支援します。カスタマイズされた材料への需要の増加が長期的な触媒使用を強化します。
- 例えば、ライオンデルバセルのアヴァントZN触媒は、商業運転で60 g/10分を超えるメルトフローレートを持つポリプロピレングレードの生産をサポートし、高出力フィルムおよび成形用途を可能にします。
製造プロセス別
ガス相プロセスは、クリーンな出力と低い手動処理のために主導しています。生産者は安定した流れと効率的な大量生産のためにこのルートを選びます。バルクプロセスは、大型リアクターでの強力な収率挙動のために続きます。スラリーシステムは、選択された施設での制御された重合のために関連性を保ちます。ソリューションプロセスは、狭い構造変動を必要とする特殊グレードの作成を助けます。ポリプロピレン触媒市場は、運用目標に基づいて各プロセスをサポートします。それはプラントがリアクターデザインと触媒性能を一致させるのを助けます。多様なセットアップがグローバルな生産の柔軟性を向上させます。
- 例えば、グレースのUNIPOL PPガス相技術は、450キロトンを超えるリアクターを運用し、微細生成を削減し運転長安定性を改善する最適化された触媒を使用しています。
用途別
射出成形は、自動車、家電、医療製品からの強い需要により主導しています。ブロー成形は、容器と包装のニーズにより続きます。フィルムは柔軟な包装の拡大から安定した成長を遂げています。繊維は繊維製品と衛生製品の生産を支えます。チューブは産業および流体処理システムでの関連性を保ちます。他には、ニッチ市場向けに製造されたカスタムアイテムが含まれます。ポリプロピレン触媒市場は、これらの用途全体での正確なグレード制御を可能にします。それはセクター全体での特性目標に触媒選択を一致させます。
セグメンテーション:
触媒タイプ別
- ジーグラー・ナッタ触媒
- メタロセン触媒
- その他
製造プロセス別
- ガス相プロセス
- バルクプロセス
- スラリープロセス
- ソリューションプロセス
用途別
- 射出成形
- ブロー成形
- フィルム
- 繊維
- チューブ
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカとヨーロッパ
北アメリカは、包装および自動車部門における強力なポリプロピレン生産と先進的な触媒採用により、約22%のシェアを保持しています。アメリカの生産者は、樹脂性能を向上させるクリーンな触媒システムに投資しています。ヨーロッパは、医療および規制産業における高級ポリマー需要により、ほぼ18%のシェアを占めています。地元企業は、敏感な用途向けに低残留グレードをサポートする触媒に注力しています。地域の持続可能性ルールは、ユーザーを次世代システムに向かわせています。ポリプロピレン触媒市場は、これらの成熟した産業基盤からの支援を受けています。下流部門全体での一貫した需要を通じて、安定した進展を維持しています。
アジア太平洋
アジア太平洋は、中国、インド、日本、韓国における大規模なポリプロピレン生産能力により、ほぼ48%のシェアをリードしています。生産者は、増大するポリマー需要に応えるために統合石油化学コンプレックスを拡大しています。包装、モビリティ、消費財の強力な成長が、触媒の大量使用を促進しています。地域企業は、樹脂特性を向上させるためにジーグラー・ナッタおよびメタロセンシステムの両方を採用しています。技術のアップグレードは、新しい生産ライン全体での信頼性のある出力をサポートしています。ポリプロピレン触媒市場は、この急速な拡大サイクルから利益を得ています。主要経済国での強力な投資活動から長期的な勢いを得ています。
ラテンアメリカと中東・アフリカ
ラテンアメリカは、ブラジルとメキシコにおけるポリマー変換産業の拡大により、ほぼ7%のシェアを保持しています。地元ユーザーは、収率を向上させ、運用コストを削減する触媒を求めています。中東・アフリカは、GCC諸国における新しい石油化学コンプレックスに支えられ、ほぼ5%のシェアを占めています。地域企業は、統合精製ネットワークを通じて競争力のある能力の構築に注力しています。新興のコンバーターは、包装およびインフラ用途向けにより良い樹脂グレードを求めています。ポリプロピレン触媒市場は、生産拠点の拡大を通じて勢いを増しています。新しい産業ゾーンがグローバルサプライチェーンに参入することで拡大しています。
主要プレイヤー分析:
- ライオンデルバセル・インダストリーズ
- R. グレース & Co.
- クラリアントAG
- ダウ
- SABIC
- 三井化学
- 中国石油化工集団公司(シノペック)
- 日本ポリプロピレン株式会社
- エボニック・インダストリーズ
- INEOSグループ
競争分析:
競争環境には、技術の進歩、ポートフォリオの拡大、ポリプロピレン樹脂メーカーとの深い統合に焦点を当てる触媒メーカーが含まれます。主要企業は大規模反応器での一貫性を高めるためにジーグラー・ナッタシステムを改良し、メタロセン供給者はフィルム、繊維、医療用途の高付加価値セグメントをターゲットにしています。企業は規制産業全体の品質ニーズをサポートするために、低残留物および高活性触媒ファミリーに投資しています。多くのプレイヤーは、リサイクルまたは再生可能な原料の効率的な使用を可能にする触媒を開発することで持続可能性の目標に合わせています。触媒開発者とポリマー生産者の間のパートナーシップは、地域全体でのプロセス最適化を改善します。ポリプロピレン触媒市場は、安定したイノベーションサイクルを通じて競争圧力を強化します。これは、サプライヤーが技術サポートを強化し、パイロットテストを拡大し、アプリケーションに焦点を当てた触媒グレードを多様化することを奨励します。企業は、強力な統合、広い地域的存在感、次世代プラットフォームの迅速な商業化を通じて優位性を得ます。
最近の展開:
- 2024年5月、ライオンデルバセルはサウジアラビアのナショナル・ペトロケミカル・インダストリアル・カンパニー(NATPET)の35%の株式をアルジャインから取得完了しました。これにより、LYBの主要なポリプロピレン事業と有利な原料へのアクセスが拡大します。
レポートのカバレッジ:
この調査レポートは、触媒の種類、製造プロセス、用途に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 主要な下流部門での生産ニーズの強化により、高度な触媒グレードの需要が増加します。
- より多くの生産者が低残留ポリマーグレードを目指す中、クリーンな触媒システムが注目を集めます。
- メタロセンプラットフォームは、狭い分子量分布を必要とする高級アプリケーションで拡大します。
- デジタルツールは、大規模な複合施設の大型反応器における触媒性能の制御を改善します。
- 新興地域の新しい複合施設は、拡大するサプライチェーン全体で世界の触媒消費を広げます。
- 企業は、変化する原料条件における活性化挙動と安定性を改善するために研究開発に投資します。
- 軽量自動車部品の成長は、高性能ポリプロピレンの安定した需要を支えます。
- 包装コンバーターは、フィルムラインでの透明性、剛性、処理速度を向上させる触媒を求めます。
- 持続可能性プログラムは、循環型ポリマーの目標に合致する触媒経路を生産者に促します。
- グローバルプレーヤーは、技術サポートを拡大し、グレードの柔軟性を向上させるためにパートナーシップを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリプロピレン触媒市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポリプロピレン触媒市場が成長すると予測されている年平均成長率は何ですか?
2024年に最も大きなシェアを持っていたポリプロピレン触媒市場のセグメントはどれですか?
ポリプロピレン触媒市場の成長を促進している主な要因は何ですか?
ポリプロピレン触媒市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリプロピレン触媒市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリプロピレン触媒市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 2,277.6 million → 2032: USD 4294.38 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリプロピレン触媒市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリプロピレン触媒市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリプロピレン触媒市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリプロピレン触媒市場市場の成長要因
- 3.3 ポリプロピレン触媒市場市場の抑制要因および課題
- 3.4 ポリプロピレン触媒市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリプロピレン触媒市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリプロピレン触媒市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリプロピレン触媒市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリプロピレン触媒市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリプロピレン触媒市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリプロピレン触媒市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリプロピレン触媒市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリプロピレン触媒市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリプロピレン触媒市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリプロピレン触媒市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリプロピレン触媒市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリプロピレン触媒市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリプロピレン触媒市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリプロピレン触媒市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリプロピレン触媒市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリプロピレン触媒市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリプロピレン触媒市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリプロピレン触媒市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリプロピレン触媒市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
