
市場概要:
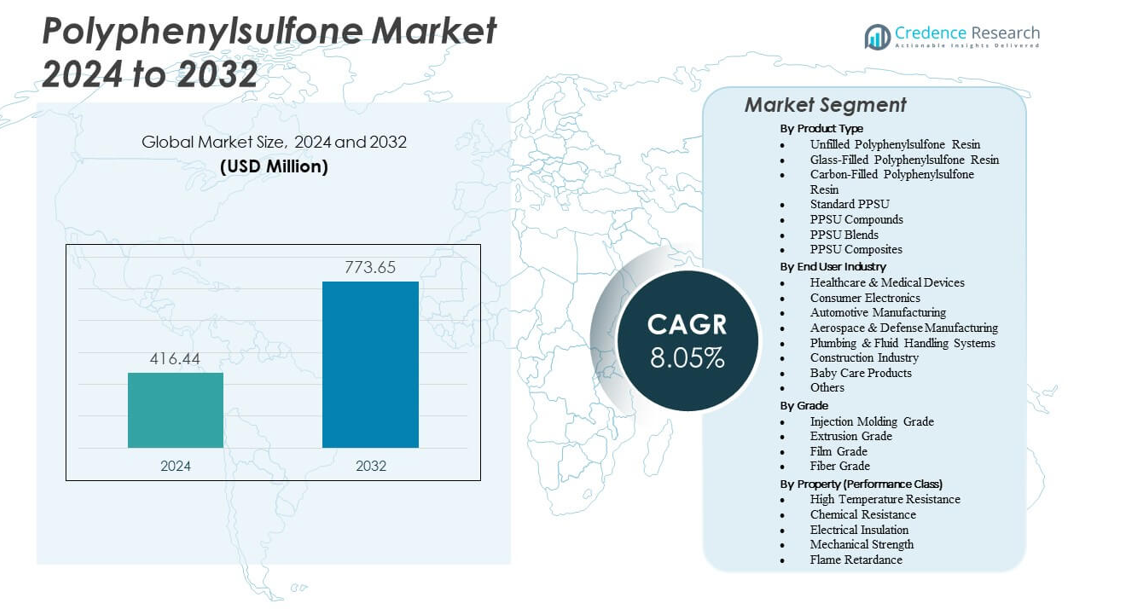
ポリフェニルスルホン市場は、2024年の4億1644万米ドルから2032年には推定7億7365万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)8.05%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリフェニレンエーテル合金 (PPE) 市場規模 2024 | 4億1644万米ドル |
| ポリフェニレンエーテル合金 (PPE) 市場、CAGR | 8.05% |
| ポリフェニレンエーテル合金 (PPE) 市場規模 2032 | 7億7365万米ドル |
市場の推進要因は、医療機器、再利用可能な外科用ツール、および繰り返しのサイクルに耐える必要がある滅菌可能な部品におけるPPSUの使用の増加を反映しています。航空宇宙デザイナーは、難燃性のインテリアや耐熱フィッティングのためにこのポリマーを採用しています。電子機器メーカーは、その絶縁強度と耐衝撃性を頼りに、耐久性のあるハウジングを製造しています。配管および流体処理業者は、信頼性のある耐性を要求する高圧フィッティングにPPSUを使用しています。エンジニアが厳しい機械的負荷に耐える材料に移行する中で、産業オートメーションの精度のニーズをサポートします。衛生、安全性、製品寿命に対する強い関心が採用を促進します。複雑なシステム全体での使用の拡大が市場への広範な浸透をサポートします。
地域の動態は、強力な医療基盤、確立された航空宇宙生産、高性能ポリマーの広範な採用により、北米がリードしていることを示しています。ヨーロッパは、医療機器クラスターや先進的な自動車製造からの強い需要で続いています。アジア太平洋地域は、電子機器生産の拡大、産業能力の向上、医療製造活動の増加により急成長するハブとして浮上しています。中国、インド、韓国は、複数のセクターでのPPSUの使用をサポートする先進的な加工システムに投資しています。ラテンアメリカおよび中東・アフリカは、医療の近代化および産業のアップグレードに関連した緩やかな拡大を示しています。
市場の洞察:
- ポリフェニルスルホン市場は、2024年の4億1644万米ドルから2032年には7億7365万米ドルに成長する予定であり、高性能ポリマーへの関心の高まりによって支えられた8.05%の安定したCAGRにより推進されています。
- 医療機器、再利用可能な外科用ツール、および滅菌可能な部品からの強い需要が市場の勢いを加速し、PPSUの耐久性と安定性が繰り返しの洗浄サイクルの下でサポートされています。
- 主な制約には、生産コストの高さ、複雑な加工ニーズ、限られたグローバルサプライヤーが含まれ、コストに敏感な業界全体での広範な採用を遅らせています。
- 北米は、強力な医療および航空宇宙インフラにより市場をリードし、ヨーロッパは自動車および医療機器クラスターからの堅実な需要を維持しています。
- アジア太平洋地域は、電子機器製造の増加、医療生産の成長、および中国、インド、韓国全体での産業アップグレードの拡大により急速な拡大を示しています。
市場の推進要因
規制されたセクターにおける高性能ポリマーの需要増加
ポリフェニルスルホン市場は、医療機器、航空宇宙部品、高圧流体システムにおける強い需要により成長しています。エンジニアは、加水分解耐性と繰り返しのストレス下での強靭さのためにPPSUを好みます。このポリマーは、外科用器具や病院設備で使用される滅菌可能な部品をサポートします。頻繁な洗浄サイクルがデバイスに機械的な負荷をかける場合に信頼性を提供します。航空宇宙サプライヤーは、難燃性のインテリアや軽量部品にPPSUを採用しています。流体処理システムは、連続的な熱曝露下での安定性を維持するために使用します。生産者は、世界的な品質基準の向上に対応するために供給を拡大しています。耐久性のあるポリマーへの強い注目が市場浸透を深めています。
再利用可能で滅菌可能な医療機器の使用増加
医療施設は、再利用可能なツールとより安全なデバイス取り扱いへの関心の高まりに対応するためにPPSUを採用しています。この材料は、衝撃強度を失うことなく複数のオートクレーブサイクルに耐えます。臨床医が内部コンポーネントを検査できる透明なハウジングをサポートします。医療メーカーは、コネクタ、滅菌トレイ、歯科ユニットにPPSUを移行しています。厳しい洗浄剤の下での長期使用中に一貫した性能を提供します。ポリフェニルスルホン市場は、汚染リスクを低減しようとする病院からの支持を得ています。感染制御プログラムへの投資の増加がより広範な使用を促進しています。安定したサプライチェーンが、生産者が増加する医療調達ニーズをサポートするのに役立ちます。
- 例えば、BASFのUltrason P PPSUグレードは、134°Cで1,000回以上のオートクレーブサイクルに耐え、滅菌トレイや歯科用器具の初期衝撃強度の90%以上を保持します。
水処理および膜ろ過システムでの採用増加
ろ過会社は、熱および化学耐性のために高圧膜ハウジングにPPSUを選択します。連続的な流れのストレス下で動作しなければならないコンポーネントをサポートします。水処理プラントは、ダウンタイムを減らす信頼性のあるPPSU部品を統合しています。腐食性環境での金属の強力な代替品を提供します。このポリマーは、検査窓やカートリッジハウジングの透明性を維持します。ポリフェニルスルホン市場は、多くの地域でのインフラストラクチャのアップグレードの増加から利益を得ています。自治体プログラムは、システムの寿命を延ばす耐久性のある材料を好みます。クリーンウォーターソリューションへの世界的な注目が長期的な採用を強化します。
耐熱性材料を必要とする高級産業製造の拡大
産業セクターは、熱、攻撃的な流体、機械的負荷にさらされる部品にPPSUを採用しています。バルブ、マニホールド、分析機器での信頼性のある機能をサポートします。メーカーは、激しい生産サイクル中の故障率を減らすためにPPSUを選択します。この材料は、一貫した寸法安定性を必要とするシステムの効率を向上させます。化学プラントは、長期間のサービス寿命のためにPPSUコンポーネントを統合しています。先進工場でのアップグレードの増加が、高性能プラスチックへの強い関心を促進しています。ポリフェニルスルホン市場は、産業が高級エンジニアリング材料にシフトするにつれて重要性を増しています。広範な産業の近代化が安定した長期需要を促進します。
- 例えば、Syensqoが提供するガラス繊維強化PPSUグレードは、標準の無充填PPSUよりも高い引張強度を提供し、化学処理バルブや産業用流体処理システムでの厳しい使用をサポートする強力な熱および化学耐性を維持します。
市場動向
高度な部品設計のための透明高強度ポリマーへのシフト
生産者は、診断用ハウジングや精密機器向けに透明度を向上させたPPSUグレードを開発しています。内部監視が必要な部品での視認性をサポートします。透明ポリマーは、医療および実験室システムにおける高級製品デザインで支持を得ています。デザイナーは、技術デバイスの使いやすさと安全性を向上させるためにPPSUを採用しています。ポリフェニルスルホン市場は、エンドユーザーがより高いデザインの自由を求める中でこのトレンドを反映しています。これは、サプライヤーが専門的な透明バリアントを拡大することを奨励します。イメージングツールでの強力な採用が継続的な革新を促進します。市場参加者は、強度を損なうことなく光学品質を優先します。
次世代モビリティアプリケーションへのPPSUの統合の増加
自動車および電動モビリティプラットフォームは、軽量で耐熱性のある部品にPPSUを採用しています。コネクタ、冷却回路、センサーハウジングで金属を置き換えます。デザイナーは、耐久性を維持しながら重量を減らす材料を推進しています。PPSUは、熱負荷が増加するEVアーキテクチャをサポートします。ポリフェニルスルホン市場は、新しいモビリティエンジニアリングのニーズを通じて可視性を高めています。高電圧部品との互換性と熱安全要件を改善します。ティア1サプライヤーは、電気プラットフォーム向けの高度なPPSUグレードに投資しています。モビリティトレンドは、エンジニアードポリマーのより広い需要を導きます。
- 例えば:SolvayのRadel® PPSU R-5000は、500回の蒸気滅菌サイクルを通じて機械的完全性を維持し、高熱曝露に相当し、ガラス転移温度の変化は1.4%未満で、引張強度の大幅な損失はありません。
カスタマイズされたコンパウンドと特殊PPSUグレードの成長
メーカーは厳しい性能目標を満たすためにカスタマイズされたPPSUコンパウンドを発売しています。流動性、色安定性、化学耐性を強化するブレンドに対する関心を促進します。カスタマイズは、分析機器や航空宇宙インテリアのニッチなアプリケーションに対応するのに役立ちます。生産者は、非常に特定の顧客ニーズをサポートするためにR&Dパイプラインを強化しています。ポリフェニルスルホン市場は、エンジニアードバリアントが商業利用に入ることで価値を高めています。これは、技術セクター全体での長期的なサプライヤーパートナーシップを奨励します。専門化の高まりは、より広範な処方の多様性につながります。加工部品の一貫性の向上は、より広い市場の信頼をサポートします。
- 例えば、EnsingerのTECASON P(PPSU)グレードは、81–84 MPaの範囲の引張強度を提供し、医療機器、流体処理部品、および技術機器での厳しいアプリケーションをサポートする強力な化学および熱耐性を維持します。
耐久消費財および高級家庭用電化製品でのPPSUの使用増加
消費者ブランドは、高級調理器具のハンドル、哺乳瓶、耐熱性のある電化製品部品にPPSUを採用しています。高使用製品に適した耐破損性と透明性を提供します。デザイナーは、強度と安全性に対する高まる期待を満たすためにPPSUを使用しています。ポリフェニルスルホン市場は、家庭用品のライフスタイル主導のアップグレードを通じて拡大しています。急成長する家庭用電化製品カテゴリーで長持ちする部品をサポートします。メーカーは、PPSUの沸騰水や洗剤への耐性を強調しています。製品ポートフォリオは、耐久性があり高価値の消費者アイテムに向けて拡大しています。ブランドが性能の利点を促進することで、市場認知が強化されます。
市場課題分析
高い生産コストと限られた供給基盤が普及を制約
ポリフェニルスルホン市場は、高価な原材料と複雑な加工に関連する課題に直面しています。PPSUは、成形および押出工程で厳密な熱制御が必要です。高度な工具と生産システムへの高い資本投資が求められます。限られた世界的な供給者が、大規模なコスト最適化を制限しています。これにより、ニッチなアプリケーションに依存する小規模メーカーに価格圧力が生じます。エンジニアは、予算が厳しくなると低コストの代替品に移行することがあります。認証要件が規制産業の開発時間を延ばします。高い生産コストは、新興市場での採用速度を低下させます。
競争の激しいエンジニアリングプラスチックにおける大量採用の技術的障壁
PPSUは、多くのエンジニアリング環境でPEEK、PSU、および高級ポリアミドと競合しています。比較可能な性能が存在する場合、代替のリスクが高まります。極端な化学耐性や疲労耐性を要求するセグメントで課題に直面しています。PPSUの加工には、寸法問題を防ぐために訓練を受けたオペレーターが必要です。競合材料は、より広範な色安定性や低密度を提供します。ポリフェニルスルホン市場は、これらの懸念をナビゲートしながら、コアセクターへの関心を維持しています。性能の利点が加工の難しさを上回る場合にのみ拡大します。市場の成長は、設計エンジニアの教育向上に依存しています。
市場機会
先進的な医療インフラと次世代医療ツールの拡大
病院は、より強力な材料性能を必要とする再利用可能で高精度なデバイスに投資しています。PPSUは、構造的安定性を失うことなく滅菌に耐えるツールをサポートします。リアルタイム検査のための透明な診断部品を可能にします。医療業界は、新しい手順セットのためにより安全で衛生的な材料を求めています。ポリフェニルスルホン市場は、迅速な医療の近代化を通じて勢いを得ることができます。外科および歯科システム全体での長期採用を促進する厳しい基準を満たしています。世界的な健康支出の増加は、より多くのデバイスの革新を促進します。供給能力の向上は、規制された環境での機会を強化します。
高成長フィルトレーション、EVプラットフォーム、および産業アップグレードにおける潜在力の上昇
水処理の拡大は、PPSU膜ハウジングおよび圧力部品の強い需要を生み出します。EVメーカーは、熱安全コネクタおよび冷却ライン部品のためにPPSUを評価しています。次世代エレクトロニクスにおいて、正確で耐久性のある部品をサポートします。産業オートメーションは、長寿命バルブおよびモニタリングユニットのためにPPSUの使用を奨励します。ポリフェニルスルホン市場は、高性能ポリマーを好むクロスセクターの革新から利益を得ます。持続可能性の取り組みに一致し、より長いサービス寿命を促進します。新しいアプリケーション開発は、世界的な供給者の収益の可能性を高めます。より広い受け入れが、長期的な成長の見通しを高めます。
市場セグメンテーション分析:
製品タイプ別
ポリフェニルスルホン市場は、多様な技術的ニーズをサポートする多様な製品タイプを通じて拡大しています。無充填グレードは、透明性と強度を必要とする透明ハウジングや医療トレイで使用されています。ガラス充填PPSUは、自動車および航空宇宙構造のためにより高い剛性をサポートします。カーボン充填バリアントは、寸法安定性を向上させ、要求の厳しい熱負荷をサポートします。標準PPSUは、医療ツールおよび再利用可能な部品での採用を維持しています。PPSUコンパウンドは、生産者が流動性、色、および機械的バランスを調整するのを助けます。PPSUブレンドは、新しい産業タスクへの性能を拡張します。PPSUコンポジットは、高い機械的負荷が設計選択を形作る場所での採用を強化します。
- 例えば、SolvayのRadel PPSU無充填グレードは、132°Cで1,000回以上の蒸気滅菌サイクルに耐え、55.3 Jの総エネルギーのような機械的特性の85%以上を保持します。
エンドユーザー産業別
エンドユーザー産業は、ポリフェニルスルフォン市場全体に広範な需要パターンを生み出します。医療および医療機器は、滅菌可能な外科用ツールでの強力な使用により先導しています。消費者向け電子機器は、耐熱性と耐衝撃性のあるハウジングのためにPPSUを採用しています。自動車製造は、コネクタやエンジンルーム内の部品に統合しています。航空宇宙および防衛部門は、火災安全なキャビン要素のためにこのポリマーに依存しています。配管システムは、高圧流量をサポートするPPSUフィッティングから恩恵を受けます。建設業者は、過酷な環境に耐える耐久性のある部品を評価しています。ベビーケア製品は、安全性の高いPPSUボトルを通じて注目を集めています。他のセクターでは、水処理や食品加工システムのために採用されています。
グレード別
グレードは、ポリフェニルスルフォン市場全体の性能の深さを形作ります。射出成形グレードは、精密な医療および電子部品での強力な使用により支配的です。押出グレードは、パイプ、プロファイル、および構造部品をサポートします。フィルムグレードは、技術的な用途のための薄く耐久性のあるシートを生産者が作成するのを助けます。ファイバーグレードは、強度と耐熱性が材料選択を導くニッチな用途に役立ちます。各グレードは、エンジニアの設計の柔軟性を強化します。生産能力を厳密な公差と一致させます。より広範なグレードの利用可能性は、安定した市場採用をサポートします。
- 例えば、射出成形グレードは、引張強度70-75 MPaおよび曲げ弾性率最大2,600 MPaで精密部品を支配しています。
特性別(性能クラス)
性能クラスは、ポリフェニルスルフォン市場内で構造化された需要を生み出します。高温耐性は、航空宇宙および自動車部品での強力な使用を促進します。化学耐性は、厳しい洗浄剤にさらされる医療機器をサポートします。電気絶縁性は、コネクタや回路ハウジングでの安定した使用を可能にします。機械的強度は、流体システムや荷重支持部品の機能を向上させます。難燃性は、輸送インテリアの安全性に関わる設計をサポートします。これらの特性は、PPSUの長期的な関連性を形作ります。それは、生産者が厳しい規制要件を満たすのを助けます。性能クラスは、先進産業全体での材料選択を導きます。
セグメンテーション:
製品タイプ別
- 無充填ポリフェニルスルホン樹脂
- ガラス充填ポリフェニルスルホン樹脂
- カーボン充填ポリフェニルスルホン樹脂
- 標準PPSU
- PPSU化合物
- PPSUブレンド
- PPSU複合材
エンドユーザー産業別
- ヘルスケア & 医療機器
- コンシューマーエレクトロニクス
- 自動車製造
- 航空宇宙 & 防衛製造
- 配管 & 流体処理システム
- 建設産業
- ベビーケア製品
- その他(食品 & 飲料加工、水処理システム)
グレード別
- 射出成形グレード
- 押出グレード
- フィルムグレード
- ファイバーグレード
特性(性能クラス)別
- 高温耐性
- 化学耐性
- 電気絶縁
- 機械的強度
- 難燃性
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは、ヘルスケア、航空宇宙、高級産業システムからの強い需要により、ポリフェニルスルホン市場を38%のシェアでリードしています。病院は厳しい滅菌要件をサポートする再利用可能なデバイスにPPSUを採用しています。航空宇宙のサプライヤーは、難燃性のインテリア部品にPPSUを使用しています。米国の製造業者は、エンジニアードプラスチックの需要をサポートするために生産を拡大しています。成熟した規制システムの恩恵を受け、高性能材料を優先しています。先進的な加工技術への継続的な投資により、成長は安定しています。
ヨーロッパは、医療機器メーカーや主要な自動車メーカーからの強い需要により、約32%のシェアを保持しています。この地域は、PPSUの機械的および熱的プロファイルに適合する高精度コンポーネントに焦点を当てています。ドイツとフランスの航空宇宙プログラムは、難燃性ポリマーの広範な使用を通じて勢いを増しています。医療企業は、廃棄物を削減し、厳しい衛生規則を満たすために再利用可能なデバイスを採用しています。ポリフェニルスルホン市場は、エンジニアリンググレードの材料を優先する生産者から安定したサポートを得ています。製造基盤をアップグレードする国々で成長しています。主要産業全体でのR&Dの強さが安定した採用を支えています。
アジア太平洋は、医療製造、電子機器の生産、産業のアップグレードの増加により、約22%のシェアを確保しています。中国とインドは、PPSUの使用をサポートする先進的な成形および押出システムに投資しています。コンシューマーエレクトロニクスメーカーは、耐熱性ハウジングにPPSUを採用しています。地域のハブ全体での自動車の成長が、安定したポリマーの需要を強化しています。ポリフェニルスルホン市場は、軽量で耐久性のある材料への広範なシフトにより、この地域で大きな可能性を示しています。地元の生産者が技術能力を拡大するところで勢いを増しています。ラテンアメリカと中東 & アフリカは、徐々に採用され、ヘルスケア投資の増加により、残りの8%を共有しています。
主要プレイヤー分析:
- BASF SE
- Solvay SA
- SABIC
- Evonik Industries
- RTP Company
- Ensinger GmbH
- Quadrant Engineering Plastics
- Röchling Group
- 住友化学株式会社
- Westlake Plastics Company
- NYTEF Plastics
- 三菱ケミカル株式会社
- Polymer Dynamix
競争分析:
ポリフェニルスルホン市場は、限られた数のグローバル生産者によって推進される集中した競争環境を特徴としています。主要プレイヤーは、医療機器、航空機内装、産業用流体システムをサポートする特殊グレードに投資しています。彼らは一貫した樹脂の純度、安定したメルトフロー、国際基準への準拠に焦点を当てています。主要企業は、エンジニアリング用途におけるニッチな性能ニーズを満たすために、コンパウンド能力を拡大しています。これは、高い信頼性を要求する規制されたセクターにおける強力なサプライヤーと顧客のパートナーシップを促進します。市場参加者はまた、設計統合を改善し、認定サイクルを短縮するために技術サポートを強化しています。競争は樹脂の品質、グローバル供給の安定性、厳しい認証基準を満たす能力に集中しています。成形業者やOEMとのパートナーシップは、プロデューサーが高価値セグメントでの長期的な存在感を強化するのに役立ちます。
最近の動向:
- 2025年4月、Syensqoは、バイオ医薬品システム、外科用器具、医療機器向けに設計された新しい医療グレードのポリフェニルスルホン(PPSU)製品であるWhite Radelを発売し、従来のグレードよりも白い外観を提供します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、エンドユーザー産業、グレードと特性に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 滅菌可能なデバイスの需要の増加により、医療システム全体でのPPSUの使用が強化されます。
- 航空機内装の拡大により、高温PPSU部品の採用が広がります。
- 電子機器の生産拡大により、耐熱ハウジングや精密部品がサポートされます。
- 軽量設計に向けた自動車の拡大により、耐久性のあるPPSUグレードの選択が促進されます。
- 圧力下での安定した性能により、配管システムでの強力な浸透が増加します。
- コンパウンドの進歩により、ニッチな用途向けの新しいPPSUブレンドが生まれます。
- 再利用可能な医療ツールへの投資の増加により、材料の標準化が広がります。
- 地域の製造業の成長が競争力のある樹脂供給チェーンをサポートします。
- 持続可能性プログラムにより、交換サイクルを削減する長寿命材料が促進されます。
- 成形および押出技術の長期的な革新により、PPSUの設計柔軟性が向上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリフェニルスルフォン市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間にポリフェニルスルフォン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリフェニルスルホン市場のセグメントはどれですか?
ポリフェニルスルフォン市場の成長を促進している主な要因は何ですか?
ポリフェニルスルホン市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリフェニルスルホン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリフェニルスルホン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 416.44 million → 2032: USD 773.65 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリフェニルスルホン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリフェニルスルホン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリフェニルスルホン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリフェニルスルホン市場市場の成長要因
- 3.3 ポリフェニルスルホン市場市場の抑制要因および課題
- 3.4 ポリフェニルスルホン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリフェニルスルホン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリフェニルスルホン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリフェニルスルホン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリフェニルスルホン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリフェニルスルホン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリフェニルスルホン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリフェニルスルホン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリフェニルスルホン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリフェニルスルホン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリフェニルスルホン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリフェニルスルホン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリフェニルスルホン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリフェニルスルホン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリフェニルスルホン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリフェニルスルホン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリフェニルスルホン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリフェニルスルホン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリフェニルスルホン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリフェニルスルホン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
