
市場概要
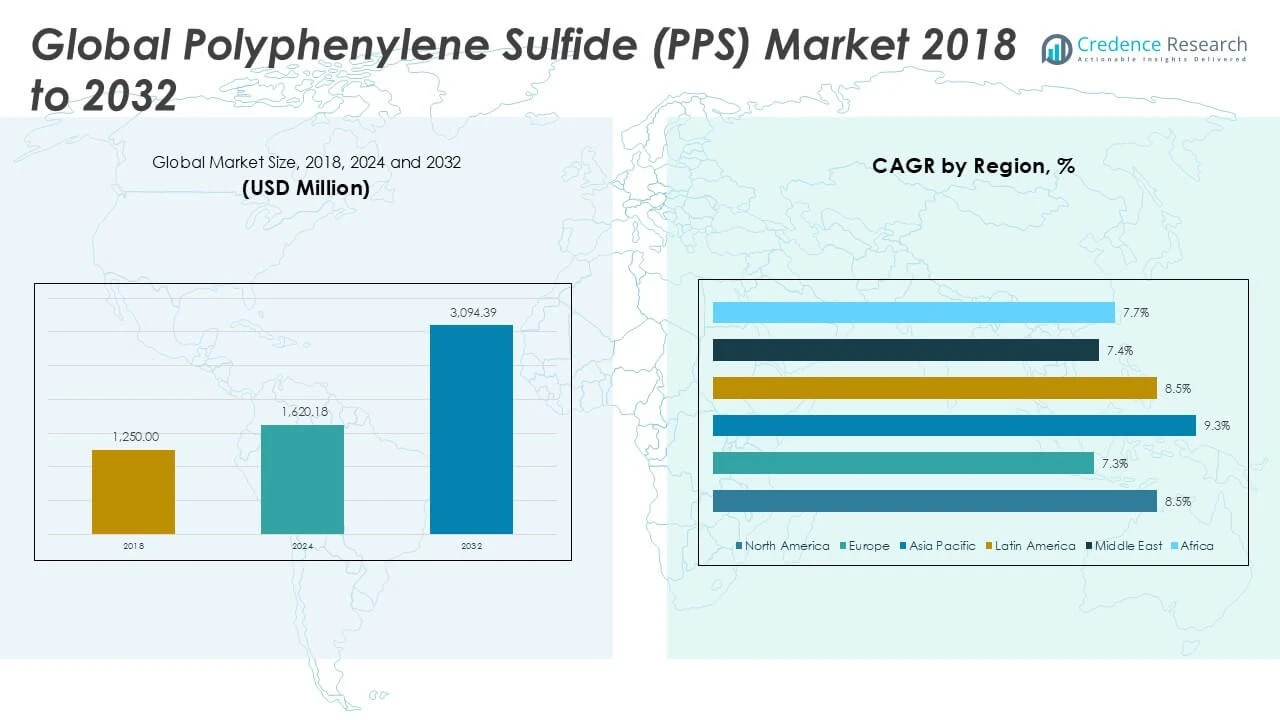
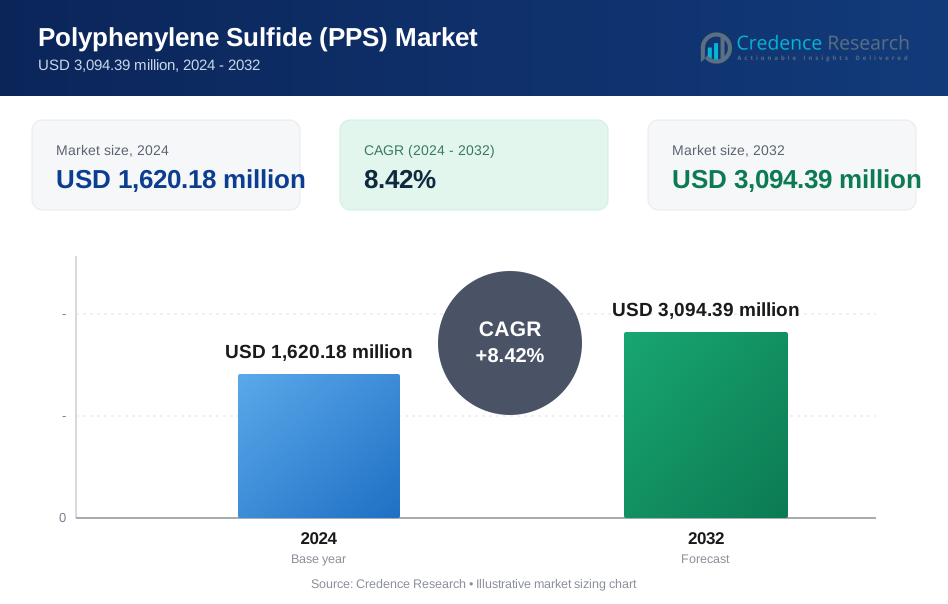
世界のポリフェニレンサルファイド(PPS)市場は、2024年の16億2018万米ドルから2032年には推定30億9439万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)8.42%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリフェニレンサルファイド(PPS)市場規模 2024 | 16億2018万米ドル |
| ポリフェニレンサルファイド(PPS)市場、CAGR | 8.42% |
| ポリフェニレンサルファイド(PPS)市場規模 2032 | 30億9439万米ドル |
ポリフェニレンサルファイド市場を促進する主な要因には、高温や過酷な化学環境に耐える能力があり、エンジニアリング用途に理想的であることが含まれます。環境規制の強化と持続可能な製造へのシフトは、軽量で燃費効率の良い車両設計をサポートするPPSの使用を促進します。トレンドは、電気コネクタ、自動車部品、産業用コンポーネントにおけるPPSの用途の増加を示しています。PPS複合材料や強化グレードの革新も、材料の多様性と市場浸透を高める高度な用途への新たな道を開きます。
地域的には、アジア太平洋地域が急速な工業化、拡大する自動車生産、成長する電子製造拠点により、世界のポリフェニレンサルファイド市場を支配しています。北米とヨーロッパがそれに続き、技術の進歩と高性能ポリマーを促進する厳格な規制フレームワークによって推進されています。Solvay S.A.、DIC Corporation、東ソー株式会社、Lanxess AGなどの主要企業は、製品開発と戦略的コラボレーションに積極的に投資し、市場での存在感を強化し、世界中の進化する顧客の需要に応えています。
 市場の洞察
- 世界のポリフェニレンサルファイド(PPS)市場は大幅に成長し、2025年から2032年にかけてCAGR 8.42%で2032年には30億9439万米ドルに達すると予測されています。
- PPSの優れた耐熱性と耐化学性により、自動車、電気・電子、化学処理部門からの強い需要が市場成長を促進しています。
- 環境規制の強化と持続可能な製造へのシフトは、軽量で燃費効率の良い用途におけるPPSの採用をサポートしています。
- 高い生産コストと複雑な製造プロセスが課題となり、コストに敏感な市場での広範な採用を制限しています。
- アジア太平洋地域は、急速な工業化、拡大する自動車生産、成長する電子製造拠点により市場を支配しています。
- 北米とヨーロッパは、技術の進歩と高性能ポリマーを促進する厳格な規制フレームワークによって、すぐに続いています。
- 主要企業は、製品革新、戦略的コラボレーション、地域拡大に焦点を当て、新興市場の機会を活用し、制約を克服しています。
市場の推進要因
グローバルポリフェニレンサルファイド(PPS)市場における高性能材料の需要を促進する主要な市場推進要因
グローバルポリフェニレンサルファイド(PPS)市場は、優れた熱および化学耐性を提供する材料の需要の増加から恩恵を受けています。PPSは過酷な条件下でも優れた寸法安定性と機械的強度を示し、エンジニアリング用途に理想的です。軽量でありながら耐久性のある部品を求める自動車および電気産業の厳しい要件を満たしています。材料の耐腐食性および耐薬品性は、化学処理および産業部門での使用をサポートします。自動車部門での燃費向上と排出削減への注力が、メーカーに軽量部品のためにPPSを採用することを促しています。電気および電子機器の生産拡大により、PPSの優れた絶縁特性から需要がさらに高まっています。
- 例えば、PPS市場は2023年に163キロトンの生産能力に達し、自動車および電気用途での需要が増加すると予想されています。
自動車および電気用途でのPPSの採用拡大が市場拡大を促進
自動車業界の軽量材料へのシフトは、車両性能を向上させ燃料消費を削減するためにPPSの採用を促進しています。高温や過酷な環境に耐えるエンジンルーム部品、コネクタ、センサーなどの部品の生産を可能にします。電気および電子部門は、PPSの難燃性と電気絶縁性を利用して、サーキットブレーカー、スイッチ、コネクタを製造しています。電気自動車の需要増加は、バッテリー部品や熱管理システムでのPPSの使用をサポートします。PPS複合材料の多様性は、設計および製造プロセスにおける革新を促進し、複数の用途での受け入れを増加させています。
- 例えば、PPSは電気自動車のバッテリー部品で広く使用され、熱管理と安全性の向上に貢献しています。
環境規制と持続可能性イニシアチブが市場成長を加速
世界中の厳格な環境規制は、金属や重い材料をPPSのような高性能ポリマーに置き換えることを奨励しています。これは、重量削減に寄与し、排出削減と燃費向上を目指す規制目標と一致します。PPSのリサイクル可能性と長寿命は、自動車および産業部門での持続可能な製造慣行を促進します。企業は環境に優しいポリマーソリューションの開発に注力しており、PPSの研究開発への投資を促進しています。環境への影響に関する消費者の意識の高まりが、持続可能な材料の市場採用をさらに刺激し、市場におけるPPSの地位を強化しています。
技術革新と製品イノベーションがPPSの用途範囲を拡大
強化材料や複合材料を含むPPSグレードの革新は、その機械的特性を向上させ、用途領域を広げています。グローバルポリフェニレンサルファイド(PPS)市場は、材料性能を向上させ生産コストを削減する加工技術の継続的な改善を目撃しています。これにより、高精度なエンジニアリング部品に適した複雑な形状やデザインの製造が可能になります。化学メーカーとエンドユーザー間の協力が、特定の業界要件に合わせたカスタマイズされたソリューションを推進しています。再生可能エネルギーや航空宇宙などの新興分野でのPPSの使用増加が、新たな成長の道を開いています。これらの技術的進歩は、市場の競争力を維持し、長期的な拡大をサポートしています。
市場動向
高度な複合材料と強化PPSの工学的応用への統合の進展
グローバルポリフェニレンサルファイド(PPS)市場は、高度な複合材料と強化グレードの採用に向けた明確な傾向を示しています。メーカーは、ガラス繊維や炭素繊維などの繊維強化を通じて、機械的強度、熱安定性、化学耐性を向上させることに注力しています。これらの開発により、PPSは要求の厳しい用途で従来の金属やポリマーを置き換えることが可能になります。軽量で高性能な部品の生産をサポートし、耐久性とコスト効率を向上させます。自動車、航空宇宙、電気産業における複合材料の好みがこの傾向を促進しています。研究努力は、特定の用途に合わせて材料特性を調整するための強化技術の最適化に集中しています。この傾向は革新を加速し、PPSの応用範囲を拡大します。
- 例えば、研究によると、短炭素繊維で強化されたPPS複合材料は、摩擦を56%削減し、摩耗率を10³倍減少させ、トライボロジー用途での耐久性を大幅に向上させています。
電気自動車部品と持続可能なモビリティソリューションにおけるPPSの使用増加
電気自動車(EV)へのシフトは、グローバルポリフェニレンサルファイド(PPS)市場に影響を与え、熱安定性と電気絶縁性を備えた材料の需要を増加させています。PPSは、バッテリーケース、コネクタ、熱管理システムで要求される厳しい性能基準を満たします。軽量設計をサポートし、車両全体の効率と航続距離の向上に寄与します。メーカーは、安全性と環境基準に準拠するために、難燃性およびハロゲンフリーのPPSグレードの開発を強調しています。EVインフラと生産への投資の増加が、このセグメントでのPPSの継続的な採用を促進します。PPSは持続可能なモビリティの進展において重要な材料として位置づけられています。この傾向は、炭素フットプリントの削減とエネルギー効率の向上を目指す業界全体の取り組みを反映しています。
- 例えば、電気自動車は1台あたり3〜4 kgのPPSを使用しており、従来の内燃機関車両の700 gと比較して、EVの熱管理と電気絶縁における材料の役割の増大を示しています。
加工技術の進歩とカスタマイズがPPS市場の応用を拡大
グローバルポリフェニレンサルファイド(PPS)市場は、ポリマー加工における技術進歩により大幅な成長を遂げています。射出成形、押出、コンパウンド技術の改善により、生産効率と材料性能が向上しています。これらの進歩により、メーカーは高級用途に適した複雑な形状や精密部品を作成することが可能になります。PPSの配合のカスタマイズにより、化学耐性の向上や電気特性の改善など、特定の業界ニーズに適応できます。サプライヤーとエンドユーザー間の協力が、製品設計と応用開発における革新を促進します。これらの要因が、再生可能エネルギーや電子機器などの新興産業におけるPPSの採用を広げています。加工の革新が、グローバル市場における材料の競争力を強化します。
環境コンプライアンスと循環経済の実践への関心の高まりが市場の動向に影響を与える
環境規制と持続可能性の取り組みは、環境に優しい材料開発を促進することで、世界のポリフェニレンサルファイド(PPS)市場に影響を与えています。生産者は、リサイクル可能なPPSの配合や廃棄物と排出を削減するグリーン製造プロセスに投資しています。これにより、輸送部門での燃料消費の削減と温室効果ガス排出の削減に寄与する軽量材料の需要が支えられています。循環経済モデルは、ポリマー材料の再利用と回収を促進し、環境に配慮した製造業者にとってPPSの魅力を高めています。企業はライフサイクルアセスメントを統合して、製品の持続可能性と規制遵守を向上させています。このトレンドは、責任ある生産と消費を促進する世界的な取り組みと市場を一致させています。それはPPS業界内の戦略的決定と製品革新に影響を与えます。
市場の課題
高い生産コストと原材料価格の変動が市場拡大を抑制
世界のポリフェニレンサルファイド(PPS)市場は、高い生産コストと原材料価格の変動により課題に直面しています。PPSの複雑な製造プロセスは、専門的な設備と厳格な品質管理を必要とし、全体的な費用を増加させます。これにより、コストに敏感な用途や産業でのPPSの採用が制限されます。硫黄やp-フェニレンサルファイドなどの主要原材料の価格変動は、サプライチェーンの安定性と製造業者の収益性に影響を与えます。これらの要因は新規参入者に対する障壁を作り、発展途上地域での大規模な市場浸透を制限します。企業はこれらの課題を軽減するために、生産効率の最適化と安定した供給源の確保に焦点を当てる必要があります。コスト制約は、革新を遅らせ、高度なPPSグレードの導入を遅らせる可能性があります。
- 例えば、2024年には世界のポリフェニレンサルファイド市場の需要の72.5%以上がアジア太平洋地域に集中しており、自動車用途が約18億8千万ユニットのPPSベースの部品を占めています。
加工の柔軟性の制限と代替材料からの競争が市場成長に影響
世界のポリフェニレンサルファイド(PPS)市場は、加工の制限と代替材料からの競争に関連する課題にも直面しています。PPSの高い融点と粘度は加工オプションを制限し、正確な条件と熟練したオペレーターを必要とします。これにより、生産の複雑さが増し、製造のスケーラビリティが制限される可能性があります。ポリアミドやポリエチレンテレフタレートなどの代替ポリマーは、より簡単な加工とコストの利点を提供し、一部のエンドユーザーを引き付けています。これらの材料は時にはより低コストで十分な性能を提供し、PPSの需要に影響を与えます。加工の課題を克服するには、コンパウンド技術と成形技術の継続的な革新が必要です。市場のプレーヤーは、製品の差別化を強調し、競争圧力の中で成長を維持するためにPPSの優れた特性を顧客に教育する必要があります。
市場機会
新興産業における応用拡大が重要な成長の見込みを示す
グローバルポリフェニレンスルフィド(PPS)市場は、再生可能エネルギー、航空宇宙、先進電子機器などの新興産業における応用拡大を通じて大きな機会を持っています。PPSの優れた熱安定性、化学耐性、機械的強度は、太陽光パネル、風力タービン、航空機製造における高性能部品に適しています。軽量で耐久性のある部品の開発を支え、エネルギー効率と運用の信頼性を向上させます。クリーンエネルギーインフラへの投資増加と航空宇宙における技術革新が、特殊なPPSグレードの新たな需要を生み出します。材料供給者とエンドユーザー間の協力は、進化する業界の要件に対応するためのカスタマイズされたソリューションを促進します。これらの分野を探求することで、市場参加者はポートフォリオを多様化し、長期的な成長の可能性を活用できます。
持続可能な製造と循環型経済への注目の高まりが市場の可能性を高める
グローバルポリフェニレンスルフィド(PPS)市場は、さまざまな産業における持続可能性と循環型経済の原則への注目の高まりから恩恵を受けています。環境規制やエコフレンドリーな製品を求める消費者の好みに合致するリサイクル可能なPPS材料の開発を可能にします。燃料消費と排出を削減する軽量材料の需要は、自動車および輸送部門でのPPSの採用を支えます。グリーン生産技術と材料回収プロセスへの投資は、市場の環境的信用を高めます。このシフトは、リサイクル性の向上と環境への影響を低減したPPS配合の革新を促進します。持続可能な実践を優先する企業は、競争力を強化し、責任ある製造に焦点を当てた新しい市場セグメントにアクセスできます。
市場セグメンテーション分析
種類別
グローバルポリフェニレンスルフィド(PPS)市場は、種類別に線状PPS、硬化PPS、分岐PPSにセグメント化されます。線状PPSは、その優れた結晶性、機械的強度、化学耐性により、要求の厳しいエンジニアリング用途に適しているため、支配的です。硬化PPSは、架橋による熱的および化学的安定性の向上を提供し、高性能コーティングや特殊用途での使用が増加しています。分岐PPSは、その独自の分子構造により、加工性と柔軟性が向上し、ニッチな要件に対応します。これらの種類における特性の違いが、市場が多様な産業需要に効率的に対応することを可能にします。
用途別
PPSは、自動車、電気・電子、産業、コーティング、その他のセクターで広範に応用されています。自動車セグメントは、燃料効率と性能を向上させる軽量で耐熱性のある部品の需要増加によりリードしています。電気・電子産業は、優れた電気特性を活用してコネクタ、スイッチ、絶縁材料の製造にPPSを使用しています。産業用途には、耐久性の高い化学処理装置や機械部品が含まれます。コーティングは、PPSの化学薬品や高温に対する耐性から恩恵を受けます。「その他」のカテゴリーには、航空宇宙、再生可能エネルギー、消費財における新興用途が含まれ、材料の拡大する多様性を反映しています。
形状別
グローバルポリフェニレンサルファイド(PPS)市場には、主な形態として顆粒、粉末、シートが含まれます。顆粒は、自動車や電子機器の製造における射出成形や押出成形プロセスで好まれ、市場を支配しています。粉末形態は、コーティングや添加剤製造などの専門的な用途をサポートし、テクスチャーや厚さを細かく制御することができます。シートは、産業および電気部門で使用される構造部品や断熱パネルを提供します。複数の形態の利用可能性は、PPSの適応性を高め、製造業者が業界全体で正確な仕様に合わせて材料を調整できるようにします。
セグメント
タイプに基づく
- 線形PPS
- 硬化PPS
- 分岐PPS
用途に基づく
- 自動車
- 電気・電子
- 産業
- コーティング
- その他
形態に基づく顆粒
- 粉末
- シート
地域に基づく
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- イギリス
- フランス
- ドイツ
- イタリア
- スペイン
- ロシア
- ベルギー
- オランダ
- オーストリア
- スウェーデン
- ポーランド
- デンマーク
- スイス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- 台湾
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ペルー
- チリ
- コロンビア
- その他のラテンアメリカ
- 中東
- UAE
- KSA
- イスラエル
- トルコ
- イラン
- その他の中東
- アフリカ
- エジプト
- ナイジェリア
- アルジェリア
- モロッコ
- その他のアフリカ
地域分析
北アメリカ高圧粉砕ロール市場
北アメリカ高圧粉砕ロール市場は2024年に4億4608万ドルと評価され、2032年までに8億5538万ドルに達すると予測されており、CAGRは8.5%です。2024年には世界市場シェアの約20.6%を占め、地域の強力な鉱業および鉱物加工産業を反映しています。エネルギー効率の高い粉砕ソリューションの需要増加と厳しい環境規制が、米国とカナダでのHPGR採用を促進しています。自動化の進展とリアルタイムモニタリングが運用効率を向上させ、市場成長を促進しています。インフラの近代化と鉱業活動の拡大が需要をさらに支えています。主要な製造業者は、地域での存在感を強化するために、革新と戦略的パートナーシップに注力しています。
ヨーロッパ高圧粉砕ロール市場
ヨーロッパは2024年に3億3149万ドルの市場価値を持ち、2032年までに5億8206万ドルに成長すると予測されており、CAGRは7.3%です。2024年には世界市場シェアの約15.3%を占めています。この地域の需要は、確立された鉱業活動と持続可能でエネルギー効率の高い技術への重視から生じています。鉱物加工およびセメント産業におけるHPGR採用は、炭素排出削減のための規制圧力から恩恵を受けています。ドイツ、イギリス、スカンジナビアが市場シェアをリードし、産業のアップグレードと研究開発への多額の投資を行っています。継続的な革新とプロセス最適化の需要が、ヨーロッパの競争力を維持しています。
アジア太平洋高圧粉砕ロール市場
アジア太平洋地域は、高圧粉砕ロール市場をリードしており、2024年には5億1,653万米ドルの評価額で、2032年までに10億5,102万米ドルに達すると予測され、年平均成長率は9.3%です。2024年には世界市場シェアの約23.8%を占めており、中国、インド、オーストラリアでの急速な工業化、鉱業セクターの拡大、インフラの成長によって推進されています。HPGRの採用は、鉱物抽出やセメント生産におけるエネルギー効率と高いスループットのために増加しています。鉱業の近代化と持続可能性を促進する政府の取り組みが投資を促進しています。メーカーは流通ネットワークを拡大し、地域のニーズに合わせた製品を提供することで、アジア太平洋地域の最も成長が速い市場としての地位を維持しています。
ラテンアメリカ高圧粉砕ロール市場
ラテンアメリカは2024年に2億191万米ドルを占め、2032年までに3億8,741万米ドルに達すると予測され、年平均成長率は8.5%です。2024年には世界市場シェアの約9.3%を占めており、ブラジル、チリ、ペルーでの広範な鉱業によって支えられています。生産性を向上させ、エネルギー消費を削減するための効率的な鉱物処理装置の需要がHPGRの採用を促進しています。経済成長とインフラプロジェクトが市場拡大を支援しています。戦略的パートナーシップと強力なアフターサービスネットワークがベンダーの存在感を向上させます。政治的および経済的不確実性にもかかわらず、市場の長期的な見通しは依然としてポジティブです。
中東およびアフリカ高圧粉砕ロール市場
中東市場は2024年に7,496万米ドルの評価額で、2032年までに1億3,234万米ドルに達すると予測され、年平均成長率は7.4%です。世界市場シェアの約3.4%を占めています。アフリカ市場は2024年に4,920万米ドルで、2032年までに8,617万米ドルに達すると予測され、世界シェアの2.3%を占めています。両地域ともに小規模ながら着実に成長しています。南アフリカでの鉱業と湾岸諸国での工業拡大がHPGRの需要を支えています。エネルギー効率の高い技術への投資が成長を促進する一方で、インフラと政治的課題が採用を遅らせています。ベンダーはこれらの市場での浸透と持続可能性を高めるために、地域に特化したトレーニングとサポートを優先しています。
主要企業
- DIC株式会社
- Solvay S.A.
- ライオン・出光コンポジット株式会社
- 東レ株式会社
- 東ソー株式会社
- SKケミカルズ
- 成都楽天プラスチック有限公司
- セラニーズ株式会社
- 帝人株式会社
- SABIC
- 浙江NHU株式会社
- ポリプラスチックス株式会社
- RTPカンパニー
- エンシンガー
競争分析
世界のポリフェニレンスルファイド(PPS)市場は、革新、製品品質、地理的拡大に焦点を当てた確立された化学およびポリマーメーカー間で強い競争を示しています。主要企業は、熱的、機械的、環境的性能を向上させた高度なPPSグレードを開発するために研究開発に多額の投資を行っています。市場での存在感を強化し、製品ポートフォリオを多様化するために、戦略的パートナーシップ、合併、買収を強調しています。企業は、生産能力の拡大とサプライチェーンの効率向上を優先し、世界的な需要の増加に対応しています。持続可能性への関心の高まりが、リサイクル可能で環境に優しいPPS製品の革新を促進しています。地域市場への浸透戦略と顧客中心のソリューションは、競争優位性を維持するために重要です。市場リーダーは、成長とリーダーシップを維持するために、進化する規制要件と業界のトレンドに継続的に適応しています。
最近の展開
- 2024年1月、DIC株式会社は、日本のパートナーと共同でメッキ可能なポリフェニレンスルファイド(PPS)コンパウンドであるDIC.PPS MP-6060 BLACKの開発を発表しました。この革新は、自動車および電子機器の用途における高性能材料の需要増加に応えることを目的としています。
- 2024年、セラニーズコーポレーションは、自動車、電子機器、産業分野での用途に焦点を当て、Fortron PPS製品ラインの拡大を続けました。同社は材料の高い熱および化学耐性特性を強調しました。
- 2024年、SABICは、自動車および電気部品での用途に焦点を当て、Thermocomp PPSコンパウンドの供給を続けました。同社は材料の高温および攻撃的な化学物質に耐える能力を強調しました。
市場の集中度と特性
世界のポリフェニレンスルファイド(PPS)市場は、重要な生産能力と広範な研究開発能力を持つ数社の主要プレーヤーによって支配されている中程度に集中した構造を示しています。複雑な製造プロセス、厳しい品質基準、および多額の資本投資要件のため、高い参入障壁が特徴です。主要企業は、競争優位性を維持し、市場シェアを拡大するために先進技術と戦略的な協力を活用しています。市場の特性には、進化する業界の需要に応えるための革新、製品差別化、持続可能性への強い重視が含まれます。地域の多様化とカスタマイズされたソリューションは、自動車、電気、産業用途などのセクターで特定の顧客ニーズに対応する上で重要な役割を果たします。これらの要因は、継続的な成長と技術進歩を促進する競争力のある安定した市場環境を共同で形成しています。
レポートのカバレッジ
この調査レポートは、タイプ、用途、形状グラニュールおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- グローバルポリフェニレンスルファイド(PPS)市場は、自動車および電気産業における軽量で耐久性のある材料の需要の高まりにより、力強い成長を遂げるでしょう。
- PPSコンポジットおよび強化グレードの採用が増加し、航空宇宙および産業部門での高性能アプリケーションでの使用が拡大します。
- 加工技術の進歩により、PPSの製造可能性が向上し、複雑なデザインや幅広い応用の可能性が広がります。
- 持続可能性への関心の高まりにより、メーカーは再生可能で環境に優しいPPS配合を開発し、世界的な環境規制に適合するようになります。
- 電気自動車の生産拡大により、バッテリー部品、熱管理、電気絶縁におけるPPSの新たな機会が生まれます。
- アジア太平洋およびラテンアメリカの新興市場は、急速な工業化とインフラ開発により、世界のPPS需要に大きく貢献します。
- 化学メーカーとエンドユーザーの戦略的な協力により、特定の産業ニーズに応じたPPS材料の革新とカスタマイズが加速します。
- 再生可能エネルギーおよび航空宇宙部門への投資の増加により、優れた耐熱性と耐薬品性を持つ高性能PPS材料の需要が高まります。
- デジタル製造とインダストリー4.0技術の統合により、PPSの生産効率と品質管理が最適化され、コストが削減されます。
- 継続的な研究開発の努力により、難燃性や機械的強度などのPPS特性の向上に焦点が当てられ、先進的なアプリケーションでの競争力が維持されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2023年のグローバルポリフェニレンスルフィド(PPS)市場の規模はどのくらいで、2032年の予測はどうなっていますか?
グローバルポリフェニレンスルフィド市場の成長を促進している要因は何ですか?
現在、ポリフェニレンスルフィドの需要をリードしているアプリケーションはどれですか?
グローバルポリフェニレンスルフィド市場を支配する地域はどこで、なぜですか。
この市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリフェニレンサルファイド(PPS)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリフェニレンサルファイド(PPS)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,620.18 million → 2032: USD 3,094.39 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリフェニレンサルファイド(PPS)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリフェニレンサルファイド(PPS)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリフェニレンサルファイド(PPS)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリフェニレンサルファイド(PPS)市場市場の成長要因
- 3.3 ポリフェニレンサルファイド(PPS)市場市場の抑制要因および課題
- 3.4 ポリフェニレンサルファイド(PPS)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリフェニレンサルファイド(PPS)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリフェニレンサルファイド(PPS)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリフェニレンサルファイド(PPS)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリフェニレンサルファイド(PPS)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリフェニレンサルファイド(PPS)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリフェニレンサルファイド(PPS)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリフェニレンサルファイド(PPS)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリフェニレンサルファイド(PPS)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリフェニレンサルファイド(PPS)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリフェニレンサルファイド(PPS)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリフェニレンサルファイド(PPS)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリフェニレンサルファイド(PPS)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリフェニレンサルファイド(PPS)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリフェニレンサルファイド(PPS)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリフェニレンサルファイド(PPS)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリフェニレンサルファイド(PPS)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリフェニレンサルファイド(PPS)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリフェニレンサルファイド(PPS)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリフェニレンサルファイド(PPS)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
