
市場概要:
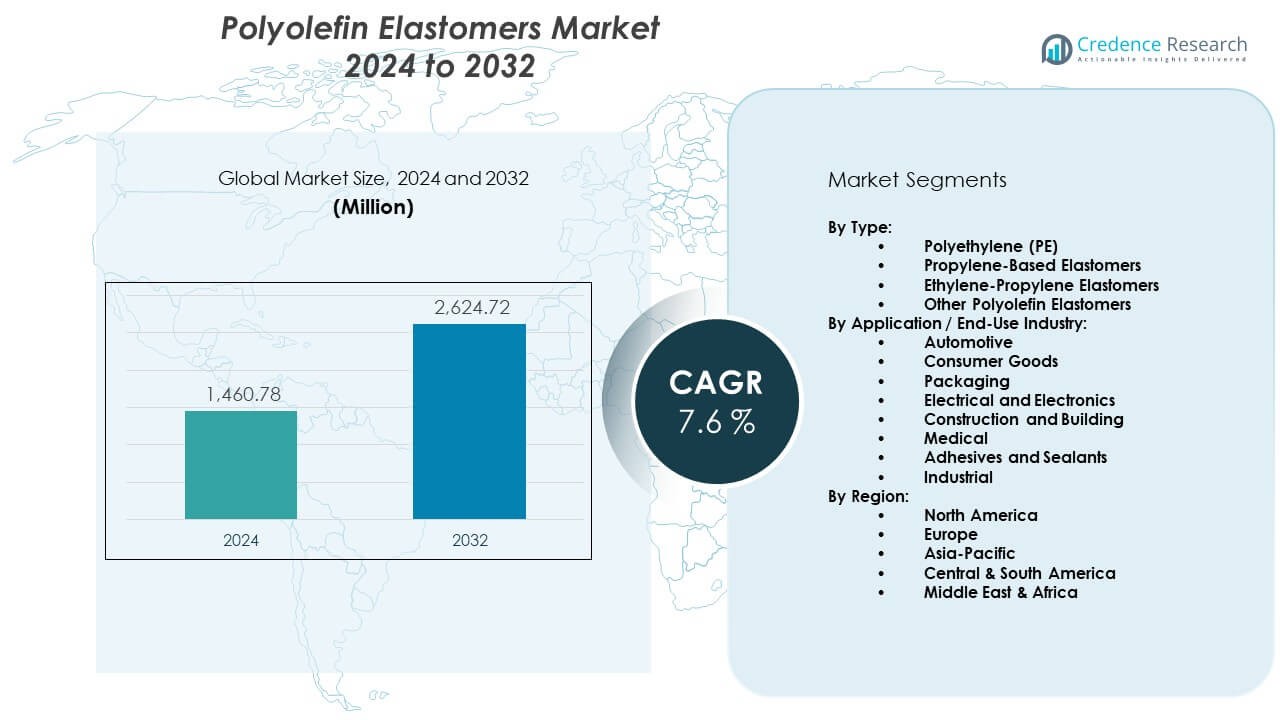
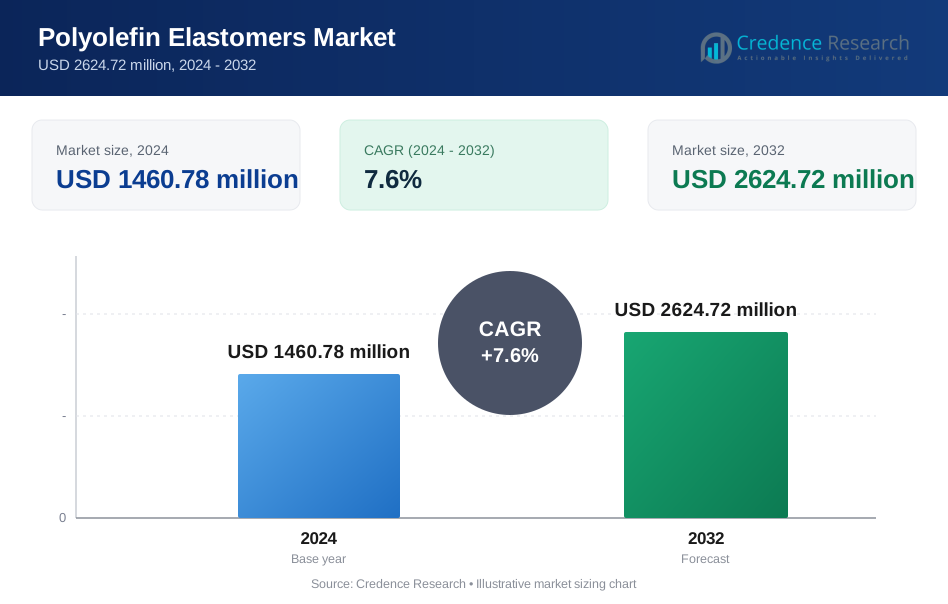
ポリオレフィンエラストマー市場は、2024年の14億6078万米ドルから2032年には推定26億2472万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)7.6%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポリオレフィンエラストマー市場規模 | 14億6078万米ドル |
| ポリオレフィンエラストマー市場、CAGR | 7.6% |
| 2032年のポリオレフィンエラストマー市場規模 | 26億2472万米ドル |
軽量材料への関心の高まりが、輸送および電子機器分野での需要を強化しています。生産者は、耐久性のある部品をサポートするために、より優れた衝撃強度を持つエラストマーを開発しています。包装会社は、製品保護を向上させる柔軟なフィルム構造にシフトしています。ブランドオーナーがリサイクル性の高い持続可能な材料を求める中、ポリオレフィンエラストマー市場は勢いを増しています。消費財メーカーは、伸縮性、柔らかさ、安全性を向上させるために高度なエラストマーを使用しています。産業バイヤーは、成形プロセスを合理化し、生産廃棄物を削減するためにこれらの材料を採用しています。
北米は、自動車および包装産業からの強い需要と高度な製造能力に支えられ、リードしています。ヨーロッパは、厳しい持続可能性目標と強力なポリマー革新によって推進される安定した消費で続いています。アジア太平洋地域は、自動車生産の拡大と柔軟な包装の急速な成長により、最も成長が速い地域として浮上しています。中国、インド、東南アジアは、産業生産の増加と現代的なポリマーブレンドの使用拡大を通じて、より広範な採用を推進しています。ラテンアメリカと中東は、インフラのアップグレードと消費者基盤の拡大によって徐々に拡大しています。
市場インサイト:
- ポリオレフィンエラストマー市場は、2024年の14億6078万米ドルから2032年には26億2472万米ドルに成長し、自動車部品、包装フィルム、消費財での使用の増加により6%のCAGRを記録します。
- 北米(38%)、アジア太平洋(30%)、ヨーロッパ(27%)は、自動車需要の強さ、高度なポリマー加工、厳しい持続可能性主導の採用により最大のシェアを持っています。
- アジア太平洋は30%のシェアで最も成長が速い地域であり、自動車生産の拡大、急速な工業化、柔軟な包装の強力な成長に支えられています。
- 包装は34%の最大セグメントシェアを占め、柔軟なフィルム、透明性、耐久性のある保護層の需要によって推進されています。
- 自動車は約27%のシェアを持ち、軽量材料のニーズ、部品の耐久性の向上、電気自動車生産の増加に支えられています。
 市場の推進要因:
自動車および輸送における軽量ポリマーの使用増加
自動車メーカーが重量のある材料を軽量化をサポートする柔軟なエラストマーグレードに置き換えるにつれて、需要が増加しています。メーカーは部品の耐久性を向上させるために耐衝撃性化合物に注力しています。エンジニアはこれらのポリマーを使用してバンパーシステム、シール、トリムをアップグレードしています。電気自動車への移行は、ソフトタッチコンポーネントの採用を広げています。サプライヤーは厳しい安全性と耐久性のニーズに応えるためにポートフォリオを拡大しています。ポリオレフィンエラストマー市場は、生産量の増加を通じて着実に牽引力を得ています。これはブランドが燃費効率目標を改善するのに役立ちます。このトレンドは軽量設計への世界的な関心を強化しています。
- 例えば、エクソンモービルは、Vistamaxx™パフォーマンスポリマーが自動車内装の耐衝撃性を最大20%向上させ、より軽量なアセンブリを可能にすると報告しています。
業界全体での柔軟な包装構造への需要の増加
包装コンバーターは、シール強度とフィルムの透明度を向上させるためにエラストマーの使用を増やしています。食品ブランドは製品の保存期間を延ばすために柔軟な材料を採用しています。医療企業は無菌包装のニーズをサポートするためにソフトフィルムに依存しています。生産者は引裂き抵抗を向上させるためにフィルムブレンドをアップグレードしています。これは厳しい物流サイクルでの一貫したパフォーマンスをサポートします。ポリオレフィンエラストマー市場は、eコマース出荷の急速な拡大を通じて成長しています。ブランドオーナーはより安全で魅力的な包装形式を求めています。持続可能性の目標は、リサイクル可能なポリマーブレンドのより広範な使用を推進しています。
- 例えば、エクソンモービルのExceed™ XPフィルムは、5 Jを超える耐穿刺性を示し、包装品の耐久性を向上させます。食品ブランドは製品の保存期間を延ばすために柔軟な材料を採用しています。
持続可能でリサイクル可能な材料処方への強力なシフト
メーカーは環境負荷を軽減するためにエラストマーグレードを再設計しています。研究チームはよりクリーンな触媒システムを探求し、より環境に優しい生産をサポートしています。包装企業は規制要件を満たすためにリサイクル可能な構造に投資しています。これは企業がより簡単に回収できる単一材料ソリューションを試すことを奨励します。ポリオレフィンエラストマー市場は、循環モデルへの強いコミットメントから利益を得ています。自動車サプライヤーは内装および外装部品のためにバイオベースのブレンドをテストしています。産業バイヤーはコンプライアンス基準を満たすために低排出グレードを評価しています。世界的な持続可能性の枠組みはポリマーの革新を加速させます。
消費財における高性能エラストマーの役割の拡大
生産者は快適性と製品の美観を向上させるためにソフトタッチ材料を開発しています。消費者ブランドはグリップと耐久性を向上させるためにエラストマーを採用しています。玩具メーカーは柔軟な部品のためにより安全なグレードを使用しています。スポーツ用品企業は性能を向上させるために先進的な化合物を含めています。これはカスタマイズされた製品機能への強い需要をサポートします。ポリオレフィンエラストマー市場は、ライフスタイル志向の消費の増加を通じて価値を得ています。電子ブランドは人間工学に基づいたケースのためにエラストマーを使用しています。購入者がより良い触感を持つ製品を求めるにつれて成長が高まっています。
市場動向:
材料の精度と性能を向上させるための触媒技術の革新
生産者はポリマー構造をより良く制御するためにメタロセン触媒システムに投資しています。これは高度なアプリケーションのために柔らかさ、弾力性、透明性を向上させるのに役立ちます。ポリオレフィンエラストマー市場は、より厳密な分子分布を持つグレードの需要の増加を観察しています。包装コンバーターは機械的バランスの改善から利益を得ています。自動車サプライヤーは成形の一貫性を向上させるために精密グレードを使用しています。消費財メーカーはより良い設計の柔軟性を得ています。研究チームは生産中の欠陥を減らす触媒をテストしています。革新は複数の業界にわたる採用を加速させます。
- 例えば、三井化学のTafmer™メタロセンエラストマーは5 g/10 minまでのメルトフローレートを実現し、フィルムや成形用途での高精度を可能にしています。
高温・高強度エラストマーグレードへのシフト
産業バイヤーは、より厳しい機械的負荷に耐える材料を求めています。生産者は、より高い熱条件に対応するエラストマーを設計して応えています。これにより、重工業セグメントでの使用が拡大しています。ポリオレフィンエラストマー市場は、長持ちする材料を求めるバイヤーによって牽引されています。エンジニアは、最終製品の安定性を向上させるためにより強力なグレードを採用しています。自動車メーカーは、過酷な環境でこれらのポリマーをテストしています。包装コンバーターは、レトルト用途のために耐熱ブレンドを使用しています。強力な性能ニーズが、継続的な材料のアップグレードを促しています。
- 例えば、LG Chemの産業用部品向けPOEグレードは、弾性を失うことなく120°C近くの温度に耐えます。
先進的なフィルムおよびラミネーション技術へのエラストマーの統合の増加
フィルムメーカーは、より良い柔軟性のためにエラストマー強化構造を使用しています。これにより、輸送サイクル中の穿刺に対する耐性が向上します。ポリオレフィンエラストマー市場は、多層フィルムの採用拡大を通じて成長しています。包装ブランドは、より滑らかなシーリング表面に投資しています。医療機関は、敏感な医療用フィルムのためにエラストマーブレンドをテストしています。電子機器メーカーは、部品を保護するために先進的なラミネートを使用しています。Eコマースの成長は、耐久性のある包装フィルムの需要を加速させています。物流および小売供給チェーン全体で需要が高まっています。
カスタム材料工学による特殊用途の成長
生産者は、ニッチセグメント向けにオーダーメイドのエラストマーグレードを作成しています。これにより、ブランドは製品全体で独自の材料機能を採用できます。ポリオレフィンエラストマー市場は、より多くのカスタマイズ要求から利益を得ています。フットウェア企業は、クッション性を向上させるためにエンジニアードブレンドを使用しています。ケーブルメーカーは、柔軟なジャケット用にエラストマーを採用しています。医療供給者は、安全なデバイスのためにソフトタッチ材料をテストしています。産業デザイナーは、差別化されたポリマー特性の需要を押し上げています。特殊用途は、新しい収益経路を開拓します。
市場の課題分析:
高い生産コストと原料供給の制約
メーカーは、不安定な原材料供給のために強い圧力に直面しています。原料不足が地域全体で生産サイクルを混乱させます。これにより、コンバーターやコンパウンダーのコスト負担が増加します。ポリオレフィンエラストマー市場は、サプライチェーンが逼迫すると課題に直面します。生産者は、価格設定と顧客の期待をバランスさせるのに苦労しています。輸入依存地域は、世界的な混乱に対する露出が高いと報告しています。産業バイヤーは、価格差が広がると調達を遅らせます。企業が低コストの代替品を求める中、競争が激化しています。
高精度処理と製品標準化における技術的制約
エラストマーは、均一な品質を維持するために厳格な処理管理を必要とします。これにより、小規模メーカーにとって運用上の困難が生じます。ポリオレフィンエラストマー市場は、精密成形の需要が高まると障害に直面します。性能のばらつきが、安全性が重要な用途での採用を制限します。コンバーターは、一貫性を向上させるために先進的な機械に投資しています。製品標準化は、世界市場全体で依然として不均一です。エンジニアは、バッチごとに同一の結果を保証するのに苦労しています。技術的な課題が、企業に頻繁な設備のアップグレードを促しています。
市場機会:
包装および消費財における持続可能な代替品の急速な拡大
ブランドは環境目標を達成するためにリサイクル可能な素材への移行を進めています。生産者は規制のニーズをサポートするために、よりクリーンなポリマーグレードを開発しています。これにより、柔軟な包装やパーソナルケア製品への採用が促進されます。ポリオレフィンエラストマー市場は、エコフレンドリーなソリューションの需要増加から利益を得ています。コンバーターは、回収を容易にするための単一素材デザインを模索しています。消費者ブランドは、市場の魅力を高めるために、より環境に優しい製品を推進しています。循環型経済に焦点を当てる地域では成長機会が増加しています。新しい配合は環境への影響を減らすのに役立ちます。
高価値の産業および医療用途におけるエラストマーの採用拡大
医療機器メーカーは、快適性を向上させるためにソフトタッチ素材を求めています。産業サプライヤーは、振動制御を改善するためにエラストマーをテストしています。これにより、工具や安全装備での広範な使用がサポートされます。ポリオレフィンエラストマー市場は、新興の用途クラスターを通じて拡大しています。電子機器メーカーは、エルゴノミックなハウジングにエラストマーを含めています。ロボティクスデザイナーは、柔軟なポリマーを敏感な動作部品に使用しています。購入者が高度な性能機能を求める中で需要が増加しています。より広範な産業ニーズが、長期的なイノベーションのためのスペースを開きます。
市場セグメンテーション分析:
タイプ別
ポリエチレン(PE)は、柔軟なフィルム、ソフトタッチコンポーネント、高透明度の包装構造に対する強い需要により、このセグメントをリードしています。プロピレンベースのエラストマーは、自動車のインテリア、バンパー、衝撃強度の向上が求められるシーリングシステムでの使用が広がっています。エチレンプロピレンエラストマーは、耐候性と耐久性のある屋外用途で注目を集めています。他のポリオレフィンエラストマーは、カスタム性能や特殊な加工が必要なニッチなニーズをサポートします。ポリオレフィンエラストマー市場は、成形、押出、混合操作における強い互換性から利益を得ています。これは、バランスの取れた機械的特性を持つ多用途の材料を求める製造業者をサポートします。タイプの多様化は、業界全体での製品イノベーションを強化します。
- 例えば、SABICのPEベースのエラストマーは、1,500 g以上のダートドロップ衝撃強度を達成し、高級包装用途をサポートしています。
用途別/エンドユース産業別
自動車は、トリム、ガスケット、軽量コンポーネントでの採用が増加しているため、重要なシェアを占めています。消費財は、ソフトタッチグリップ、耐摩耗性、エルゴノミクスの向上のためにエラストマーに依存しています。包装は、柔軟なフィルム、シーラント、保護層に対する強い需要から主要なユーザーとして浮上しています。電気および電子機器企業は、絶縁、クッション、コンポーネントの安全性のためにエラストマーを使用しています。建設および建築用途は、屋根膜やシーラントでの使用拡大を通じて成長しています。医療用途は、より安全な非ラテックス代替品への関心から拡大しています。接着剤およびシーラントは、接着強度と耐久性の向上から利益を得ています。産業ユーザーは、振動制御と信頼性のある機械的性能をサポートするためにエラストマーを採用しています。
- 例えば、DowのENGAGE™素材は、圧縮セットの改善が最大25%の自動車用ウェザーシールに使用されています。消費財は、ソフトタッチグリップ、耐摩耗性、エルゴノミクスの向上のためにエラストマーに依存しています。
セグメンテーション:
タイプ別:
- ポリエチレン(PE)
- プロピレンベースのエラストマー
- エチレンプロピレンエラストマー
- その他のポリオレフィンエラストマー
用途別/エンドユース産業別:
- 自動車
- 消費財
- 包装
- 電気および電子機器
- 建設および建築
- 医療
- 接着剤およびシーラント
- 産業
地域別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは、自動車、包装、消費財での強力な採用により、ポリオレフィンエラストマー市場の約38%を占めています。メーカーが高度なポリマー加工と軽量設計に投資するにつれて需要が増加しています。この地域は、強力な研究開発能力に支えられた成熟した産業基盤から恩恵を受けています。高性能フィルムや成形部品での広範な使用を通じて安定した牽引力を得ています。自動車サプライヤーは耐久性と安全性を向上させるためにエラストマーに依存しています。包装会社は持続可能性目標を達成するために柔軟な構造の使用を増やしています。市場は強力な技術開発に支えられた安定した成長路線を維持しています。
ヨーロッパ
ヨーロッパは厳しい環境基準とリサイクル可能な材料の需要増加により、約27%のシェアを確保しています。生産者は進化する循環経済規制に準拠するためにエラストマーを採用しています。ポリオレフィンエラストマー市場は、環境に優しい包装形式への関心の高まりを通じて成長しています。軽量で低排出の部品を優先する自動車メーカーからの支援を受けています。消費財ブランドは快適さと製品寿命を向上させるために高品質のエラストマーに依存しています。医療およびヘルスケア用途は、安全でラテックスフリーの材料の需要増加に伴い拡大しています。地域のイノベーションセンターはポリマー性能の着実な改善を推進しています。
アジア太平洋
アジア太平洋は約30%のシェアを占め、製造能力の拡大と主要産業全体での消費増加により、最も急成長している地域です。中国、インド、東南アジアは自動車部品、建設材料、柔軟な包装の需要を高めています。急速な工業化と加工技術への投資増加から恩恵を受けています。ポリオレフィンエラストマー市場は、地域の生産者がポリマー生産を拡大するにつれて強力な勢いを得ています。電子機器メーカーは絶縁と衝撃吸収のためにエラストマーを使用しています。包装コンバーターは、大規模なFMCGおよびeコマースセクターに対応するために使用を増やしています。成長は、インフラの改善と発展途上経済における可処分所得の増加に伴い加速しています。
主要プレイヤー分析:
- ダウ・デュポン (米国)
- ダウ・ケミカル・カンパニー (米国)
- エクソンモービル・コーポレーション (米国)
- 三井化学株式会社 (日本)
- LG化学 (韓国)
- 三菱ケミカルホールディングス株式会社 (日本)
- ポルマン・インディア・リミテッド (インド)
- SABIC (サウジアラビア)
- ライオンデルバセル・インダストリーズ・ホールディングスBV (オランダ)
- RTPカンパニー (米国)
- ポリワン・コーポレーション (米国)
競争分析:
ポリオレフィンエラストマー市場は、製品品質、加工効率、グローバル供給能力によって強い競争が特徴です。主要企業は、業界全体で一貫した材料性能を提供するために、先進的な触媒技術に投資しています。生産者は、柔軟な包装、自動車部品、消費財の需要増加に対応するためにポートフォリオを拡大しています。機械的強度、透明性、リサイクル性の継続的な改善から利益を得ています。主要プレイヤーは、原料の安定性を確保し、地域的な存在感を拡大するために戦略的パートナーシップに注力しています。イノベーションセンターは、高付加価値用途向けの特殊グレードの開発を支援します。新規参入者がニッチな性能セグメントを狙う中、競争は激化しています。既存企業は、リーダーシップを維持するために流通ネットワークを強化しています。
最近の動向:
- 2025年9月、三井化学、出光興産、住友化学は、住友化学のポリプロピレン(PP)および直鎖状低密度ポリエチレン(LLDPE)事業を、三井(65%出資)と出光(35%出資)の合弁会社であるプライムポリマー株式会社に統合するための覚書(MOU)を締結しました。2026年4月に予定されている統合後、持株構造は三井52%、出光28%、住友20%に変更され、施設統合、製品ラインの最適化、生産性の向上を通じて8億円を超える統合シナジーを生み出すことを目指し、持続可能なグリーンケミカル事業のための高性能で環境に配慮したポリオレフィン製品の開発能力を強化します。
- 2025年7月、ENEOS株式会社と三菱ケミカル株式会社は、茨城県神栖市のMCC茨城工場において、プラスチックから油への変換事業のための化学リサイクル施設を完成させ、先進的なプラスチックリサイクル技術における重要な一歩を踏み出し、特殊材料生産における革新的な循環経済ソリューションの開発に対する両社のコミットメントを示しました。
- 2024年10月、エクソンモービル株式会社は、すべてのポリオレフィン製品を単一のポートフォリオブランドに統一する変革的な戦略イニシアチブとして、Signature Polymersブランドの立ち上げを発表しました。これは、顧客パートナーシップとサービスを強化するための包括的な再配置戦略の一環です。新しいブランドアーキテクチャには、製品名とポートフォリオの整理の簡素化、業界の対話と市場の洞察共有を促進するための新しい「PolyView」イベント、および主要市場全体で顧客向けのトレーニングとワークショップを提供するSignature Polymers Academyの導入が含まれ、エクソンモービルが改善されたサービスと協力を通じて業界で最も価値のあるグローバルパートナーになることを目指しています。
レポートのカバレッジ:
この調査レポートは、タイプ別および用途/エンドユース産業別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- エラストマーの需要は、柔軟な包装での採用の増加に伴い上昇します。
- 自動車メーカーは、トリムやシール部品により多くの軽量ポリマーブレンドを使用します。
- 加工の革新が、高品質なフィルムと成形性能をサポートします。
- 材料のリサイクル性が、製造者とコンバーターの中心的な焦点となります。
- 医療機器メーカーは、ソフトタッチおよびラテックスフリーのエラストマーの使用を拡大します。
- 電子機器メーカーは、絶縁と衝撃保護のために高度なグレードに依存します。
- 新しい触媒システムが、高価値用途のための材料精度を向上させます。
- アジア太平洋地域のインフラ成長が、地域消費を促進します。
- グローバルサプライヤーは、長期的な原料安定性を確保するために施設を拡張します。
- 特殊エラストマーは、新興の産業および消費者用途での支持を得ます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリオレフィンエラストマー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
ポリオレフィンエラストマー市場は2025年から2032年の間に、どの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリオレフィンエラストマー市場のセグメントはどれですか?
ポリオレフィンエラストマー市場の成長を促進している主な要因は何ですか?
ポリオレフィンエラストマー市場の主要企業はどこですか?
2024年にポリオレフィンエラストマー市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリオレフィンエラストマー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリオレフィンエラストマー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1460.78 million → 2032: USD 2624.72 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリオレフィンエラストマー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリオレフィンエラストマー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリオレフィンエラストマー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリオレフィンエラストマー市場市場の成長要因
- 3.3 ポリオレフィンエラストマー市場市場の抑制要因および課題
- 3.4 ポリオレフィンエラストマー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリオレフィンエラストマー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリオレフィンエラストマー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリオレフィンエラストマー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリオレフィンエラストマー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリオレフィンエラストマー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリオレフィンエラストマー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリオレフィンエラストマー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリオレフィンエラストマー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリオレフィンエラストマー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリオレフィンエラストマー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリオレフィンエラストマー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリオレフィンエラストマー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリオレフィンエラストマー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリオレフィンエラストマー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリオレフィンエラストマー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリオレフィンエラストマー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリオレフィンエラストマー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリオレフィンエラストマー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリオレフィンエラストマー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
