
市場概要:
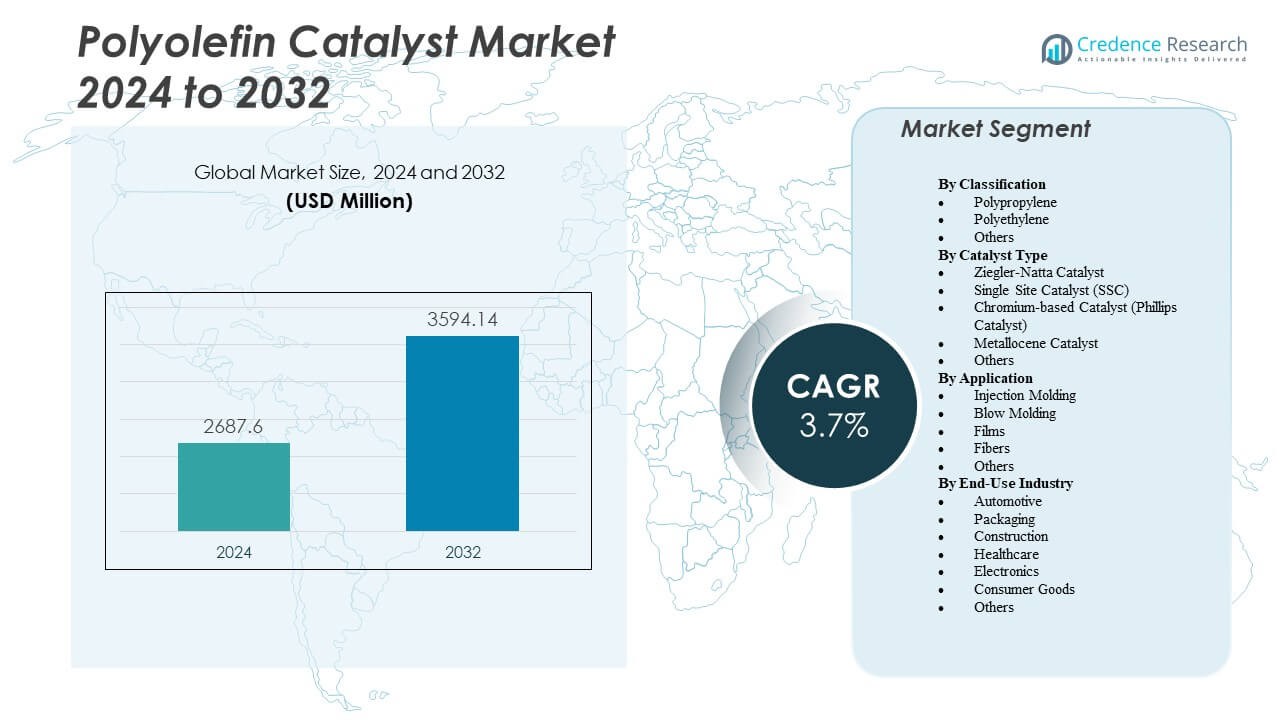
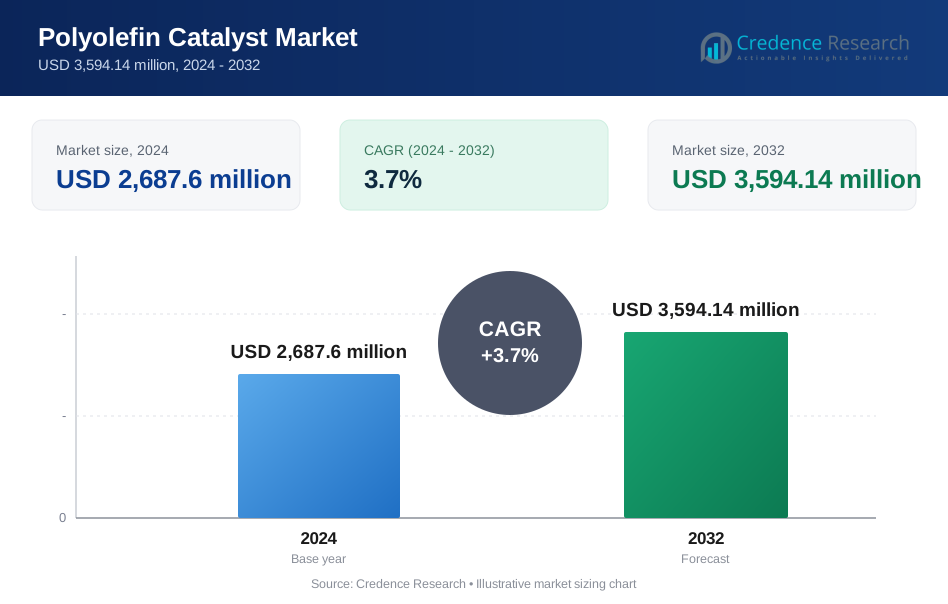
ポリオレフィン触媒市場は、2024年の26億8,760万米ドルから2032年までに推定35億9,414万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)3.7%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリオレフィン触媒市場規模 2024 | 26億8,760万米ドル |
| ポリオレフィン触媒市場、CAGR | 3.7% |
| ポリオレフィン触媒市場規模 2032 | 35億9,414万米ドル |
軽量で耐久性のあるプラスチックの需要の高まりが、包装、自動車、消費財セクター全体での市場拡大を促進しています。メーカーは、ポリマーの性能とプロセス効率を向上させるために、メタロセンや単一サイト触媒などの先進的な触媒技術を採用しています。これにより、ポリプロピレンやポリエチレンの大規模生産が可能となり、機械的強度、柔軟性、リサイクル性が向上します。強力な研究投資と持続可能性のイニシアチブが、世界的な触媒イノベーションを引き続き推進しています。
アジア太平洋地域は、中国とインドの広範なポリマー製造能力と工業化の進展により支配的です。北米とヨーロッパは、確立された石油化学インフラとイノベーション駆動の運営に支えられた安定した需要を維持しています。また、中東とラテンアメリカでは、精製および重合プロジェクトの拡大を通じて勢いを増しています。地域の産業成長、貿易統合、環境遵守が一体となって、世界の触媒エコシステムを強化しています。
市場の洞察:
- ポリオレフィン触媒市場は、2024年の26億8,760万米ドルから2032年には35億9,414万米ドルに成長し、CAGRは3.7%です。
- 包装や自動車部品での軽量ポリマーの使用増加が、世界的な強い需要を促進しています。
- メーカーは、ポリマーの品質を向上させるために、メタロセンや単一サイトシステムのような先進的な触媒に注力しています。
- 高い研究開発費用と複雑な触媒配合が、小規模生産者の効果的な競争を抑制しています。
- 持続可能性のイニシアチブとリサイクル可能なポリオレフィンが、環境に優しい触媒技術の採用を促進しています。
- アジア太平洋地域は、中国とインドでのポリマー生産能力の拡大により市場をリードしています。
- 北米とヨーロッパは安定した成長を示し、中東とラテンアメリカは新興市場として浮上しています。
市場の推進要因
包装および自動車用途からの需要の増加
ポリオレフィン触媒市場は、包装および自動車産業における需要の拡大から恩恵を受けています。軽量プラスチックは、燃料効率の向上と製造業者のコスト削減を可能にします。ポリプロピレンとポリエチレンの採用の増加は、高性能触媒の使用を促進します。これは、分子構造を正確に制御しながら、生産者がより高い生産目標を達成するのを助けます。柔軟な包装と耐久性のあるフィルムは、より良い透明性と強度を必要とし、触媒の革新をさらに支援します。メタロセンおよびジーグラー・ナッタ触媒の進歩は、重合効率を最適化します。これらの触媒は、優れた機械的および熱的特性を提供します。物流と電子商取引の拡大は、世界的にポリオレフィンの需要をさらに増加させます。
- 例えば、W.R. Grace & Co.は、Bharat Petroleum Corporation Limited(BPCL)と共に、コーチで年間400キロトン、ビナで550 KTAの容量を持つ新しい反応器ユニットをサポートするために、UNIPOL®ポリプロピレンプロセステクノロジーとCONSISTA®触媒のライセンスを拡大しました。
エネルギー効率と持続可能な製造へのシフト
生産者は、排出を削減し生産性を向上させる触媒技術に投資しています。ポリオレフィン触媒市場は、廃棄物を最小限に抑えるエネルギー効率の高い重合プロセスをサポートします。精製業者と化学プラントは、エネルギー使用を削減するために低温触媒システムを採用しています。これは持続可能な運営を促進し、化石ベースの原料への依存を減らします。グリーン触媒の革新は、ポリマーのリサイクル性を向上させ、世界的な持続可能性目標を達成します。継続的な研究開発は、プロセス効率と環境性能のバランスを取ることを目指しています。政府は、資金と規制の支援を通じて、よりクリーンな化学合成を奨励しています。この移行は、競争力を強化し、脱炭素化目標と一致します。
ポリマー品質を向上させる技術の進歩
新しい触媒の配合は、ポリマー構造と分布のより良い制御を提供します。ポリオレフィン触媒市場は、次世代のメタロセンおよび単一サイト触媒と共に進化しています。これらのシステムは、優れた弾性と透明性を持つ特殊ポリマーの生産を可能にします。これは、フィルム、繊維、およびコーティング用のカスタマイズされた材料を設計するために製造業者を支援します。デジタルプロセスモニタリングの統合は、反応の安定性と精度を向上させます。世界的な企業による研究開発投資は、一貫した品質と触媒消費の削減を目指しています。このような開発は、高級産業用途に適したポリマーの生産を支援します。先進的な触媒システムは、ポリオレフィン生産のダイナミクスを再構築し続けます。
- 例えば、Sinopec Catalyst Co. Ltd.は、フィルム、繊維、およびコーティングにおける優れた弾性のための正確なポリマー構造制御を可能にする先進的なメタロセンおよびジーグラー・ナッタ触媒を生産しています。
産業化とインフラ拡大の成長
新興経済国における急速な産業成長は、ポリオレフィンの需要を増加させます。ポリオレフィン触媒市場は、パイプ、ケーブル、および建材の消費の増加から恩恵を受けています。これは、耐久性と軽量のポリマーで大規模な建設要件を満たすのに役立ちます。アジアと中東での石油化学能力の拡大は、強力な触媒販売を支えます。製造業者は、拡大するポリマー市場に供給するために、現代的な触媒プラントに投資しています。高性能インフラ材料への注目の増加は、安定した革新を促進します。産業成長は、触媒の生産と展開の効率を強化します。この傾向は、世界のポリオレフィン製造業者にとって長期的な安定性を支援します。
市場動向
単一サイトおよびメタロセン触媒の使用の増加
メーカーは均一なポリマー特性と高純度を求めて、単一サイト触媒を採用しています。ポリオレフィン触媒市場はメタロセンベースの生産に向けて強い動きを見せています。これらの触媒は分子を精密に制御することができ、機械的性能を向上させます。フィルムの強度、柔軟性、バリア抵抗を強化します。包装や医療分野での応用が増加し、この変化を促進しています。生産者は従来のジーグラー・ナッタ触媒を先進的なシステムに置き換えています。研究は触媒の寿命とリサイクル性の向上に焦点を当てています。この進行中の移行は、ポリマー製造における競争優位性を再定義します。
循環型経済とリサイクル可能なポリオレフィンへの注目
持続可能性のトレンドがポリマー生産と触媒開発を再構築しています。ポリオレフィン触媒市場は、リサイクル可能な樹脂グレードをサポートすることで循環型経済の目標に沿っています。化学リサイクル技術に対応した触媒の革新を推進します。生産者は複数回の使用サイクル後もポリマーの完全性を保持する処方を開発しています。グリーンケミストリーへの関心の高まりがプロセス最適化に影響を与えています。産業界と学界の協力プログラムがリサイクル効率を促進します。企業は環境に配慮した触媒ソリューションの認証を求めています。この動きは、低廃棄物生産システムへの世界的なコミットメントを強化します。
- 例えば、エクソンモービル、ライオンデルバーゼル、サイクリックス・インターナショナルは、ヒューストン大都市圏で循環センターを共同開発しています。この施設は、年間最大15万メートルトンの廃プラスチックを処理し、先進的および機械的リサイクルプロジェクトのためのリサイクル原料を作成することを目的としています。
触媒生産におけるデジタル化の統合
自動化と分析が触媒製造ライン全体の効率を向上させます。ポリオレフィン触媒市場はスマート生産制御システムから恩恵を受けています。デジタルツールは重合反応の精度を向上させ、ダウンタイムを減少させます。触媒の活動と品質の一貫性をリアルタイムで監視することが可能です。AI駆動のモデリングは、さまざまな条件下での性能を予測するのに役立ちます。主要な生産者はプロセスパラメータの最適化に機械学習を導入しています。予測保全は運用コストを削減し、出力品質を向上させます。デジタル統合は触媒管理と資源利用効率を変革します。
伝統的なセクターを超えたポリオレフィンの応用拡大
需要は包装や自動車を超えて、電子機器や医療分野にまで拡大しています。ポリオレフィン触媒市場はこれらの産業向けに特殊グレードの創造をサポートしています。医療機器や消費者向け電子機器に使用される軽量で化学耐性のあるポリマーを可能にします。触媒の革新は、より良い耐熱性と耐衝撃性を提供します。特殊フィルムや複合材料への投資の増加が成長の勢いを強化しています。メーカーは精密成形や柔軟な応用のために触媒を調整しています。強化された製品特性が世界中の高付加価値市場を引き付けます。この応用基盤の拡大は、長期的な市場の回復力を強化します。
- 例えば、ライオンデルバーゼルの触媒技術は、医療機器や消費者向け電子機器で広く使用される高性能ポリマーの生産をサポートしています。同社はこれらの分野で耐久性と軽量性能を強化する先進材料の開発に注力しています。
市場課題分析
高い生産コストと複雑な触媒処方
高度な触媒システムの開発には、かなりの研究開発費がかかります。ポリオレフィン触媒市場は、複雑な配合と試験のためにコスト圧力に直面しています。高純度の原材料と正確な反応制御が必要です。小規模な生産者は、大企業が達成した効率に匹敵するのに苦労しています。原料の価格変動も触媒製造の利益率に影響を与えます。専有の触媒技術へのアクセスが限られているため、競争の壁が生じます。生産者は、持続可能な収益性のために、革新とコスト管理のバランスを取らなければなりません。運用効率の管理は、業界にとって常に課題です。
規制の制約と環境コンプライアンスの問題
厳しい環境法は、触媒生産者のコンプライアンスコストを増加させます。ポリオレフィン触媒市場は、排出物と廃棄物処理の監視が厳しくなっています。地域の安全基準に準拠したクリーンな合成ルートが求められます。規制の遅れは、革新的な触媒タイプの発売を遅らせる可能性があります。製造中に金属ベースの成分を安全に取り扱うことをメーカーは保証しなければなりません。国際基準の変化により、継続的な適応と認証が必要です。環境目標と産業生産性のバランスを取ることは戦略的な難題です。長期的な成功は、積極的な環境リスク管理に依存しています。
市場機会
新興経済国における先進触媒の需要増加
発展途上国は触媒メーカーに新たな機会を提供します。ポリオレフィン触媒市場は、アジア太平洋地域と中東の石油化学の拡大から恩恵を受けています。これにより、地域のポリマー産業が高効率触媒を採用できるようになります。政府は投資に優しい政策を通じて産業成長を促進しています。建設と消費者製品の需要増加がポリマー消費を強化します。生産者は合弁事業や地域パートナーシップを通じて拡大できます。技術移転プログラムは、触媒設計における知識共有をサポートします。これらの発展は、グローバルプレーヤーに新たな収益チャネルを開きます。
持続可能でバイオベースの触媒技術における革新
再生可能化学への関心の高まりが、革新の新たな可能性を生み出しています。ポリオレフィン触媒市場は、炭素排出を削減するバイオベースの触媒ソリューションを探求しています。これは、持続可能なポリマー製造に向けた世界的な取り組みをサポートします。企業は、天然の前駆体を統合したハイブリッド触媒システムに注力しています。このような製品は、金属ベースの成分への依存を減らし、廃棄物を最小限に抑えます。研究機関は、業界と協力してグリーン触媒のプロトタイプを商業化します。エコフレンドリーな触媒の採用は、ブランドの評判と規制コンプライアンスを向上させます。これらの革新は、長期的な競争差別化への道を開きます。
市場セグメンテーション分析:
分類別
ポリオレフィン触媒市場は、ポリプロピレン、ポリエチレン、およびその他に分類されます。ポリプロピレンは、自動車部品、包装フィルム、繊維での広範な使用によりリードしています。高い剛性、化学耐性、熱安定性を提供し、業界全体での性能を向上させます。ポリエチレンは、HDPEやLLDPEを含み、容器、パイプ、ストレッチフィルムでの需要に支えられて続きます。メタロセン触媒の革新により、透明性と柔軟性が向上します。その他のセグメントは、ニッチな産業用途で使用される特殊コポリマーをカバーしています。
- 例えば、ボレアリスのボースター技術は、マルチリアクタープロセスで機械的特性を強化したバイモーダルポリエチレングレードを生産します。
触媒タイプ別
市場には、ジーグラー・ナッタ、シングルサイト触媒(SSC)、クロム系(フィリップス)、メタロセン、その他の触媒タイプが含まれます。ジーグラー・ナッタ触媒は、その費用対効果と大規模なポリマー生産における信頼性の高さから支配的です。ポリオレフィン触媒市場は、分子の均一性とポリマーの強度を向上させるSSCおよびメタロセン触媒の急速な成長を経験しています。これは、高性能材料を目指す生産者を支援します。クロム系触媒は、HDPE生産における一貫したポリマー重量分布を提供し、需要を維持しています。他の触媒は、特殊樹脂のカスタマイズされた配合に対応します。
用途別
主な用途には、射出成形、ブロー成形、フィルム、繊維、その他があります。射出成形は、自動車や消費財における精密部品の生産に強く採用されています。ポリオレフィン触媒市場は、包装および産業用コンテナでのブロー成形用途の拡大から恩恵を受けています。フィルム製造では、優れた機械的強度を持つ軽量包装材料のために高い触媒使用が見られます。また、繊維やジオテキスタイルの生産をサポートします。他の用途には、コーティング、接着剤、高強度ポリマー化合物があります。
最終用途産業別
最終用途産業には、自動車、包装、建設、医療、電子機器、消費財、その他があります。包装は、柔軟なフィルムやコンテナの需要増加により最大のセクターとして残っています。ポリオレフィン触媒市場は、排出量を削減する軽量材料を通じて自動車製造での牽引力を得ています。これは、パイプや断熱層などの建設用途をサポートします。医療では、医療機器用の無菌で高純度のポリマーを使用します。電子機器と消費財は、耐久性とデザインの柔軟性から恩恵を受けています。他の産業も、高度なポリマー用途のために触媒を採用し続けています。
- 例えば、メタロセン触媒によるアイソタクティックポリプロピレンは、ジーグラー・ナッタタイプと比較して150-160°Cの低い融点を達成し、自動車部品の加工性を助けます。
セグメンテーション:
分類別
- ポリプロピレン
- ポリエチレン
- その他
触媒タイプ別
- ジーグラー・ナッタ触媒
- シングルサイト触媒(SSC)
- クロム系触媒(フィリップス触媒)
- メタロセン触媒
- その他
用途別
- 射出成形
- ブロー成形
- フィルム
- 繊維
- その他
最終用途産業別
- 自動車
- 包装
- 建設
- 医療
- 電子機器
- 消費財
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋が世界の需要をリード
ポリオレフィン触媒市場は、アジア太平洋地域で最大のシェアを占めており、世界需要の半分以上を持っています。中国やインドなどの国々での急速な産業成長とポリマー生産の拡大がこの優位性を支えています。包装、自動車、建設セクターからの地域需要が強い触媒消費を維持しています。広範な石油化学インフラと、セクター全体でのポリマー使用を増加させる可処分所得の増加から恩恵を受けています。この地域の製造業者は、増加するポリオレフィン生産を支えるために触媒供給を拡大し続けています。下流産業の継続的な拡大により、アジア太平洋地域は予測期間中もリーディングポジションを維持します。
北米とヨーロッパからの重要なシェア
北米とヨーロッパは、世界のポリオレフィン触媒需要にかなりの割合を貢献しています。成熟したポリマー産業と自動車、包装、医療用途での安定した需要が、安定した触媒の取り込みを支えています。効率と品質を重視する確立された規制枠組みと先進的な製造技術から恩恵を受けています。これらの地域の触媒サプライヤーは、しばしば特殊用途向けの高性能な配合に焦点を当てています。需要は比較的安定していますが、成長はアジア太平洋地域と比較して遅いです。市場のプレーヤーは、競争力を維持するためにイノベーションと持続可能性を目指しています。
ラテンアメリカと中東・アフリカでの新興の可能性
ラテンアメリカと中東・アフリカは、触媒サプライヤーにとって成長する機会を提供していますが、現在のシェアは主要地域と比較して控えめです。石油化学投資の拡大、インフラ開発、建設、包装、消費財セクターでのポリマー消費の増加が、緩やかな成長を支えています。サプライヤーはこれらの地域をますます探索し、初期段階の需要を捉えようとしています。これにより、多様化が促進され、従来の拠点外での新たな収益源が開かれます。都市化と工業化の進展により、今後10年間で触媒需要が増加する可能性があります。
主要プレーヤー分析:
- R. Grace & Co.
- LyondellBasell Industries N.V.
- Clariant AG
- Sinopec (China Petroleum Corporation)
- Mitsui Chemicals Inc.
- Evonik Industries AG
- Albemarle Corporation
- Toho Titanium Co. Ltd.
競争分析:
ポリオレフィン触媒市場は、少数の大手化学企業に集中しています。主要企業には、W.R. Grace & Co.、LyondellBasell Industries N.V.、Clariant AG、Sinopec (China Petroleum Corporation)、Mitsui Chemicals Inc.、Evonik Industries AG、Albemarle Corporation、Toho Titanium Co. Ltd.が含まれます。これらの企業は、強力な研究開発能力、独自の触媒技術、グローバルな流通ネットワークにより支配しています。ポリマー化効率と樹脂品質を向上させるために、プロセスイノベーションに継続的に投資しています。これにより、ジーグラー・ナッタ触媒とメタロセン触媒の両方のカテゴリーでリーダーシップを維持するのに役立っています。石油化学メーカーとの戦略的な協力により、生産のスケーラビリティと地域的な到達範囲が強化されます。エコフレンドリーな触媒システムへの注目の高まりが、持続可能性を重視した市場での競争差別化とブランドポジショニングをさらに支援しています。
最近の動向:
- 2024年6月、ポリオレフィン触媒技術のリーダーであるW. R. Grace & Co.は、Bharat Petroleum Corporation Limited (BPCL)がGraceのUNIPOL®ポリプロピレンプロセス技術のライセンスを拡大したことを発表しました。BPCLは、ケララ州コーチおよびマディヤ・プラデーシュ州ビナにある新しい反応器ユニットで、この技術とCONSISTA®触媒を実装する計画で、それぞれ年間400キロトン(KTA)および550 KTAの容量を持っています。
レポートのカバレッジ:
この調査レポートは、分類、触媒タイプ、用途、最終用途産業に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動態、規制状況、技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ポリオレフィン触媒市場は、メタロセンおよびシングルサイト触媒システムの継続的な革新を通じて進展します。
- 持続可能な製造が、エネルギー効率が高く低排出の触媒技術の需要を促進します。
- アジア太平洋地域でのポリマー容量の拡大が、触媒採用における地域のリーダーシップを強化します。
- デジタルツールと自動化の統合が、プロセス監視と生産最適化を向上させます。
- 触媒開発者は、リサイクル可能性と循環経済原則との互換性を優先します。
- 化学製品メーカーとポリマーメーカーの間の戦略的パートナーシップが供給の安定性を向上させます。
- 自動車の軽量材料や柔軟な包装での用途の拡大が、長期的な需要を支えます。
- バイオベースおよびハイブリッド触媒の研究が、グリーンポリマー合成の新しい機会を開きます。
- 新興経済国での石油化学インフラへの投資が、新しい触媒市場を創出します。
- 効率性を重視した革新と地域の多様化を通じて、市場は安定した成長を維持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリオレフィン触媒市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポリオレフィン触媒市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリオレフィン触媒市場のセグメントはどれですか?
ポリオレフィン触媒市場の成長を促進している主な要因は何ですか?
ポリオレフィン触媒市場の主要企業はどこですか?
2024年にポリオレフィン触媒市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリオレフィン触媒市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリオレフィン触媒市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,687.6 million → 2032: USD 3,594.14 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリオレフィン触媒市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリオレフィン触媒市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリオレフィン触媒市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリオレフィン触媒市場市場の成長要因
- 3.3 ポリオレフィン触媒市場市場の抑制要因および課題
- 3.4 ポリオレフィン触媒市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリオレフィン触媒市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリオレフィン触媒市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリオレフィン触媒市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリオレフィン触媒市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリオレフィン触媒市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリオレフィン触媒市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリオレフィン触媒市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリオレフィン触媒市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリオレフィン触媒市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリオレフィン触媒市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリオレフィン触媒市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリオレフィン触媒市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリオレフィン触媒市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリオレフィン触媒市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリオレフィン触媒市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリオレフィン触媒市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリオレフィン触媒市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリオレフィン触媒市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリオレフィン触媒市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
