
市場 概要:
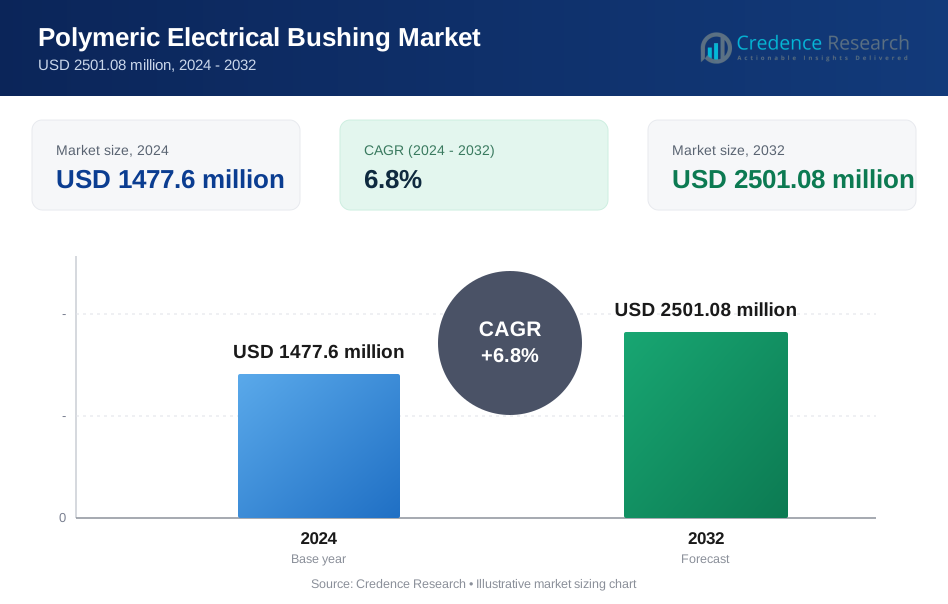
ポリマー電気ブッシング市場の規模は2024年に14億7760万米ドルと評価され、予測期間中に年平均成長率6.8%で2032年までに25億1080万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリマー電気ブッシング市場規模 2024 | 14億7760万米ドル |
| ポリマー電気ブッシング市場、CAGR | 6.8% |
| ポリマー電気ブッシング市場規模 2032 | 25億1080万米ドル |
市場は、電力需要の増加、スマートグリッドの採用拡大、高性能ポリマー材料への移行の加速など、強力な要因から恩恵を受けています。ユーティリティおよび産業オペレーターは、その軽量性、簡易な設置、低いメンテナンスコスト、過酷な環境条件下での運用安全性のために、ポリマーブッシングをますます採用しています。再生可能エネルギーの送電、洋上風力プロジェクト、都市電力変電所での高電圧機器の使用増加も、より広範な応用の可能性をサポートしています。複合絶縁技術とデジタル監視機能の継続的な進歩が、業界の成長をさらに刺激しています。
地域的には、北米とヨーロッパは、先進的なグリッドインフラ、厳格な運用基準、現代的な絶縁システムの迅速な採用により、重要な市場シェアを維持しています。アジア太平洋地域は、大規模な電力ネットワークの拡大、工業化、再生可能エネルギー発電への政府投資により、最も急速な成長を示しています。中東、ラテンアメリカ、アフリカの新興経済国は、新しいグリッド設置とインフラの近代化プログラムでポリマーブッシングの需要が高まっています。
市場 インサイト:
- ポリマー電気ブッシング市場は2024年に14億7760万米ドルと評価され、予測期間中に年平均成長率6.8%で2032年までに25億1080万米ドルに達すると予測されています。
- 北米は大規模なグリッドの近代化と変圧器交換プログラムにより33.4%の市場シェアを持ち、ヨーロッパは先進的な電力インフラと規制支援により28.9%を占め、アジア太平洋地域は工業拡大と再生可能エネルギー統合により23.6%を保持しています。
- アジア太平洋地域は、農村電化、洋上風力設置、中国、インド、東南アジアでの高電圧送電プロジェクトへの投資増加により、7%以上のCAGRで最も急速に成長しています。
- 絶縁タイプ別では、樹脂含浸紙(RIP)セグメントが46.7%の最大シェアを持ち、高い機械的強度、部分放電耐性、過酷な環境での長い運用寿命が支持されています。
- シリコーンゴムベースのポリマーセグメントは、優れた疎水性、UV耐性、汚染や沿岸条件下での性能により、市場の31.5%を占めています。
市場 ドライバー:
高性能絶縁材料への嗜好の高まり
軽量で耐久性があり、信頼性の高い断熱ソリューションへの需要が、ポリマー製ブッシングの受け入れを強化しています。ユーティリティは、安定した電気性能を提供し、湿気や汚染に強いポリマー系オプションを好みます。メンテナンスの必要性が低いことがライフサイクルコストの削減をサポートし、磁器ブッシングよりも魅力的です。ポリマー電気ブッシング市場は、中・高電圧アプリケーション全体での断熱システムのアップグレードへの投資から恩恵を受けています。運用者が長期的な信頼性と運用の安全性を優先する中、勢いを増し続けています。
- 例えば、日立エナジーのポリマー製ブッシング(特にGSB RIPタイプまたはAirRIP flexシリーズ)は、ルーチン工場およびタイプテストで定格システム電圧で5 pC未満の部分放電レベルを達成し、これは「部分放電なし」技術の主要な設計仕様です。
送電および配電ネットワーク拡張への投資の増加
各国は、増加する電力消費と産業活動の増加に対応するために送電容量をアップグレードしています。グリッドオペレーターは、再生可能エネルギーの統合をサポートするために変電所、架空線、高電圧機器を拡張しています。ポリマー製ブッシングは、この重要なインフラの安定した運用を可能にし、多様な環境下での停電リスクを軽減します。ユーティリティは、資産の回復力を強化し、機器の故障を最小限に抑えるためにこれらのブッシングに依存しています。ネットワークの近代化をサポートし、世界の電力セクター全体での需要を拡大します。
- 例えば、CFEのNizuc GIS変電所は、10年間の高湿度と海洋汚染に耐えた115 kVのポリマー製ブッシングを展開しました。
再生可能エネルギーとグリッド近代化プログラムの加速採用
風力および太陽光発電の設置が増加する中、変動する負荷フローを処理するために堅牢な高電圧機器が必要です。電力開発者は、変電所や変圧器にポリマー製ブッシングを設置して、スペース要件を削減し、環境および機械的ストレスを軽減します。オフショア風力プロジェクトは、塩分、湿気、侵食に対する優れた耐性から恩恵を受けます。政府は、信頼性の高い断熱性能と改善された監視機能を義務付けるスマートグリッドプロジェクトに資金を提供しています。これは、先進的なポリマー系コンポーネントの導入を促進します。
ユーティリティ全体でのコスト効率と運用の安全性への焦点
ユーティリティは、過酷な条件下で効率的な設置と長寿命を提供する信頼性の高いコンポーネントを求めています。ポリマー製ブッシングは、磁器の代替品よりも軽量で、物流を簡素化し、変圧器への機械的負担を軽減します。その疎水性表面特性は、汚染された場所や湿気の多い場所での断熱材の完全性を維持します。壊滅的な故障のリスクが低いことは、高電圧環境での安全対策を強化します。これは、運用のダウンタイムを削減し、資産の信頼性を向上させる世界的な取り組みと一致しています。
市場動向:
複合材料と疎水性表面技術の進展
メーカーは、電気的、化学的、熱的ストレス下での性能を向上させるために、エンジニアリングポリマーや複合材料に投資しています。現代のブッシングは、汚染された湿潤環境でも絶縁強度を維持する疎水性シリコーンゴム表面を統合しています。これらの材料はメンテナンス頻度を減らし、変動する気候の中で安定した屋外運用をサポートします。ポリマー電気ブッシング市場は、機械的損傷、紫外線曝露、腐食に耐える高強度設計から恩恵を受けています。中高電圧機器向けに調整された配合を通じて製品差別化を促進します。サプライヤーは、極端な条件下での耐久性を検証し、ユーティリティ固有の基準を満たすために、実験室試験能力を拡大しています。この傾向は、拡大する電力ネットワーク全体でのより安全で効率的なインフラ開発をサポートします。
- 例えば、電力業界のシリコーンゴムブッシングは、低分子量シロキサン(LMW)が表面に移動することで、強力な疎水性回復を示すように設計されています。
スマートモニタリング機能とデジタルグリッドアプリケーションの統合
ユーティリティは、絶縁障害、部分放電活動、温度変動をリアルタイムで検出できるスマート技術を採用しています。現代のポリマーブッシングは、連続的な資産の健康データを提供するために、センサーと通信モジュールを統合しています。インテリジェントな変電所への移行は、信頼性を向上させ、予期しない停電を減少させるデジタル対応コンポーネントのより広範な使用を促進します。ポリマー電気ブッシング市場は、資産寿命を延ばす予測保守ツールへの関心の高まりを見ています。ユーティリティの自動診断と状態ベースの計画への移行をサポートします。メーカーは、データ駆動型モニタリングプラットフォームを作成するために、グリッド技術プロバイダーと協力しています。この傾向は、長期的な資産管理戦略を強化し、電力配電および送電ネットワーク全体での運用効率を向上させます。
- 例えば、ABBのセンサー統合型ポリマーブッシングは、状態ベースの保守にとって重要な要素であるリアルタイムモニタリングを可能にする内部温度センサーを利用しています。
市場の課題分析:
極端な環境における技術的制限と性能の変動
ポリマーブッシングは、高熱ストレス、重度の汚染、長期的な屋外曝露下での性能の一貫性に関連する課題に直面しています。極端な紫外線放射や化学汚染物質にさらされると、一部の材料は磁器の代替品よりも速く劣化します。ユーティリティは正確な試験基準を要求しますが、ポリマー絶縁の世界的な仕様は依然として断片化されています。ポリマー電気ブッシング市場は、高電圧アプリケーションでの長期的な信頼性に関する懸念に対処する必要があります。長期間のサービス寿命のために疎水性特性と誘電強度を維持する高度な配合が必要です。保守的なユーティリティセクターでの採用の遅れは、耐久性が証明された場所でのより広範な展開を制限します。継続的な研究努力は、より高い機械的安定性と改善された環境耐性を追求しています。
ユーティリティ採用におけるコスト圧力と複雑な資格手続き
高品質なポリマー製ブッシングは、製品コストを増加させる特殊な材料と製造プロセスを必要とします。ユーティリティは磁器部品と価格を比較し、予算の制約から交換の決定を遅らせることがよくあります。規制機関による長期の認定手続きが調達サイクルに複雑さを加えます。これにより、供給者は承認前に広範な運用データを提供することを余儀なくされます。電圧定格や環境条件に応じたカスタマイズ要件が、小規模メーカーにとってコストの壁を高めます。ライフサイクルの利点に対する認識の限界が、即時購入の決定を制限します。この課題は、より強力な業界教育と標準化された検証フレームワークの必要性を強調しています。
 市場の機会:
高電圧グリッド拡張と再生可能エネルギー統合の需要増加
大規模な再生可能エネルギー施設や国境を越えた電力伝送プロジェクトは、先進的なポリマー製ブッシングに強い機会を生み出します。オフショア風力発電所や太陽光発電所は、制約のある環境で展開される変圧器や開閉装置に対してコンパクトで軽量な絶縁ソリューションを必要とします。ポリマー製電気ブッシング市場は、信頼性、安全性、長期的な運用耐性に焦点を当てたグリッド投資から利益を得ます。塩分、湿気、汚染が従来の絶縁に影響を与える過酷な気候に対応した製品を供給できます。高電圧機器向けに現場特有の設計を提供するメーカーは、新興の電力ハブでの採用を広げることができます。成長の道筋は、スマートグリッドのアップグレードと発展途上国での急速な電化を通じてさらに強化されます。
スマートモニタリングソリューションとカスタマイズされた複合材料の機会
メーカーは、熱、電気、機械的パラメータをリアルタイムで追跡するセンサーの統合を通じて競争力のある成長を遂げます。ユーティリティは、資産の寿命を延ばし、計画外のダウンタイムを減少させるために予測保全を求めています。これにより、健康診断とリモート管理をサポートするポリマー製ブッシングの需要が生まれます。カスタマイズされた複合材料の配合は、疎水性の向上、UV安定性、耐腐食性を必要とするアプリケーションでの機会を開きます。グリッドソフトウェアプロバイダーと協力するサプライヤーは、完全な絶縁とモニタリングパッケージを提供できます。このアプローチは、プレミアム価格戦略をサポートし、高性能デジタルインフラ市場での価値を引き出します。
市場セグメンテーション分析:
タイプ別
ポリマー製ブッシングは、固体、油入り、ガス絶縁型に分類され、それぞれ異なる電圧と環境要件を満たすように設計されています。固体ポリマー製ブッシングは、そのコンパクトな構造、低メンテナンスの必要性、汚染に対する強い耐性から広く使用されています。油入りおよびガス絶縁型のバリアントは、熱安定性と強化された絶縁強度が重要な高電圧アプリケーションをサポートします。ポリマー製電気ブッシング市場は、コンパクトな変電所、再生可能エネルギーシステム、都市配電ネットワークでの固体ブッシングの採用拡大から利益を得ます。ユーティリティが軽量で信頼性のある絶縁技術を好むため、勢いを増しています。
- 例えば、日立エナジーの固体ポリマー製ブッシング(特にRIS技術を使用したO Plus DryまたはEasyDry製品ライン)は、IEC 60137およびIEEE規格に従って行われる日常の工場試験で、最大線対地電圧の2倍で部分放電レベルが5 pC未満を達成し、優れた絶縁性能を示しています。
絶縁別
セグメントには、シリコーンゴム、エポキシ樹脂、複合絶縁が含まれ、過酷な気象条件下での性能ニーズによって推進されています。シリコーンゴムは、汚染された地域や湿気の多い地域で絶縁の完全性を維持する疎水性の特性により、強いシェアを持っています。エポキシ樹脂ブッシングは、高い機械的強度とコスト効率の良い生産で中電圧システムをサポートします。複合絶縁は、UV放射や腐食に対する高度な耐性を提供し、屋外や沿岸での用途に適しています。再生可能エネルギーの設備や産業用変電所での長期展開を確保します。
- 例えば、PPG Industriesは、極端な環境で優れた熱絶縁性と腐食耐性を提供しながら、最大500°F(260°C)の連続およびサイクル温度に耐えるシリコーンベースの繊維強化スプレーオン絶縁コーティングであるPPG PITT-THERM 909を発売しました。
用途別
変圧器ブッシングは、電力送電および配電ネットワークでの大規模な設置量により市場での使用を支配しています。スイッチギア、遮断器、GISシステムは、安全性の向上、コンパクトな設計、軽量構造のためにポリマーブッシングを採用しています。再生可能なグリッドインフラは、オフショア風力プラットフォーム、砂漠の太陽光発電所、遠隔変電所をサポートするためにこれらのブッシングを展開しています。ユーティリティは、湿気、化学物質、または塩水が磁器の信頼性に影響を与える環境でポリマー絶縁を優先します。電化とスマートグリッドプロジェクトが拡大する新興地域での成長を加速します。
セグメンテーション:
タイプ別
- ソリッド
- オイル充填
- ガス絶縁
絶縁別
- シリコーンゴム
- エポキシ樹脂
- 複合材料
用途別
- 変圧器
- スイッチギア
- ガス絶縁システム (GIS)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパのグリッドアップグレードによる強力な市場成長
北アメリカは、グリッドの近代化、再生可能エネルギー容量の拡大、老朽化した変圧器インフラの交換に多額の投資を行い、主要なシェアを確保しています。ユーティリティは、より厳しい信頼性基準を満たし、長期的なメンテナンス費用を削減するためにポリマー基のブッシングを採用しています。ポリマー電気ブッシング市場は、都市変電所、オフショア風力接続、産業用電力システムから安定した需要を得ています。ヨーロッパは、先進的な電力ネットワークと安全な絶縁システムのための規制要件によって支えられた強力な採用を続けています。環境耐性の高い複合材料をサポートする研究とエンジニアリングプログラムから利益を得ています。両地域は引き続きコンパクトな変圧器とスマート変電所を優先し、高品質なポリマーブッシングの一貫した調達を推進しています。
電化と再生可能エネルギーの統合によるアジア太平洋の拡大
アジア太平洋地域は、急速な工業化、都市化、高電圧送電への大規模投資により、最も急速な成長を示しています。中国、インド、韓国、日本は、過酷な気候での耐久性向上のためにポリマーブッシングに依存する再生可能エネルギーおよび国境を越えた送電プロジェクトを拡大しています。政府は農村電化への資金を増やし、これが遠隔地での変圧器の展開を促進しています。これにより、輸送と設置の複雑さを軽減する軽量ブッシングの採用が強化されます。中国と台湾の洋上風力発電所は、高耐性シリコーンおよび複合ブッシングの需要を促進しています。この地域は、大量生産を支える製造コストの優位性から利益を得ています。
中東、アフリカ、ラテンアメリカにおける新興成長の展望
中東諸国は、工業地帯、太陽光発電所、脱塩施設に必要な耐腐食性絶縁技術のために電力網に投資しています。ラテンアメリカは、エネルギー供給を安定させるために再生可能エネルギーインフラを強化し、変電所や風力プロジェクトで耐久性のあるポリマーブッシングの需要を高めています。アフリカは、農村部および半都市部の電化ニーズを支えるために配電ネットワークの拡大を加速しています。埃、湿気、高汚染レベルの地域でのメンテナンス要件が低いため、ポリマーブッシングを採用しています。政府は、変圧器の近代化とGISの設置を支援するスマートグリッドプログラムを追求しています。これらの地域は、インフラの多様化、産業の拡大、信頼性の高い高電圧機器の展開を通じて成長の可能性を解き放ちます。
主要プレイヤー分析:
- ABBグループ
- TRENCHグループ(SIEMENS)
- ゼネラル・エレクトリック
- イートン
- エリオット・インダストリーズ
- Gipro GMBH
- RHMインターナショナル
- 東芝
- ウェブスター・ウィルキンソン
- シーメンス
- ネクサンス
競争分析:
ポリマー電気ブッシング市場は、送電および配電ネットワーク用の高電圧コンポーネントを供給する大手メーカーによって適度に統合されています。主要なプレイヤーには、ABBグループ、TRENCHグループ(SIEMENS)、ゼネラル・エレクトリック、イートン、エリオット・インダストリーズ、Gipro GmbHが含まれます。これらの企業は、先進的な材料工学、デジタルモニタリング機能、および異なる電圧クラスに合わせたカスタマイズされた絶縁ソリューションを通じて競争しています。過酷な環境での撥水性能、機械的強度、耐腐食性の向上に焦点を当てています。主要企業は、予測保守と遠隔診断をサポートするスマートブッシングを開発するために研究施設に投資しています。地域のメーカーは、現地に適応したデザインと競争力のある価格設定を提供することで、コストに敏感な市場をターゲットにしています。ユーティリティプロバイダーや変電所機器サプライヤーとの戦略的な協力により、製品ポートフォリオを拡大し、長期契約を確保しています。
最近の動向:
- 2025年5月、ABBはフランスのパワーエレクトロニクス企業BrightLoopを買収する契約を締結し、オフハイウェイ車両および海洋分野の電化を強化する予定で、2025年第3四半期に完了する見込みです。
- 2025年5月、TRENCHグループは、Siemens Energy、GE Vernova、Hitachi Energyと高電圧グリッドコンポーネントに関する長期フレームワーク契約を締結し、2030年代半ばまで続く予定です。
レポートのカバレッジ:
この調査レポートは、タイプ、絶縁、用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 再生可能エネルギーインフラの需要増加により、オフショアおよび砂漠の設置において軽量で耐腐食性のあるポリマー製ブッシングの使用が増加します。
- スマートモニタリング機能が高電圧ブッシングの標準となり、状態ベースのメンテナンスとリモート診断をサポートします。
- 材料の革新は、長期的な屋外性能のために撥水性、UV耐性、機械的耐久性の向上に焦点を当てます。
- ユーティリティは、重要なグリッド操作における設置の複雑さを軽減し、資産のダウンタイムを最小限に抑えるためにポリマー製ブッシングを優先します。
- メーカーは、リアルタイムのパフォーマンス分析を機器に統合するために、デジタルグリッドソリューションプロバイダーとのパートナーシップを拡大します。
- 汚染、湿度、塩分のリスクがある地域では、複合材料およびシリコンベースの絶縁材がより高い優先度を持ちます。
- 新興市場の特定の環境要件に対応するために、地域のカスタマイズと現地生産が増加します。
- スマート変電所やコンパクトトランスフォーマーでの採用が、都市インフラのニーズの高まりにより加速します。
- 製品の持続可能性とリサイクル可能性が、将来の材料開発と規制遵守における重要な要素となります。
- 産業施設、再生可能エネルギー農場、GISシステムでの使用拡大が、世界の電力ネットワーク全体での長期的な市場浸透を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリマ電気ブッシング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポリマ電気ブッシング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にポリマ電気ブッシング市場で最大のシェアを持っていたセグメントはどれですか?
ポリマ電気ブッシング市場の成長を促進している主な要因は何ですか?
ポリマ電気ブッシング市場の主要企業はどこですか?
2024年にポリマー電気ブッシング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリマー電気ブッシング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリマー電気ブッシング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1477.6 million → 2032: USD 2501.08 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリマー電気ブッシング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリマー電気ブッシング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリマー電気ブッシング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリマー電気ブッシング市場市場の成長要因
- 3.3 ポリマー電気ブッシング市場市場の抑制要因および課題
- 3.4 ポリマー電気ブッシング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリマー電気ブッシング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリマー電気ブッシング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリマー電気ブッシング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリマー電気ブッシング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリマー電気ブッシング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリマー電気ブッシング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリマー電気ブッシング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリマー電気ブッシング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリマー電気ブッシング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリマー電気ブッシング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリマー電気ブッシング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリマー電気ブッシング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリマー電気ブッシング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリマー電気ブッシング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリマー電気ブッシング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリマー電気ブッシング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリマー電気ブッシング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリマー電気ブッシング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリマー電気ブッシング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
