
市場概要
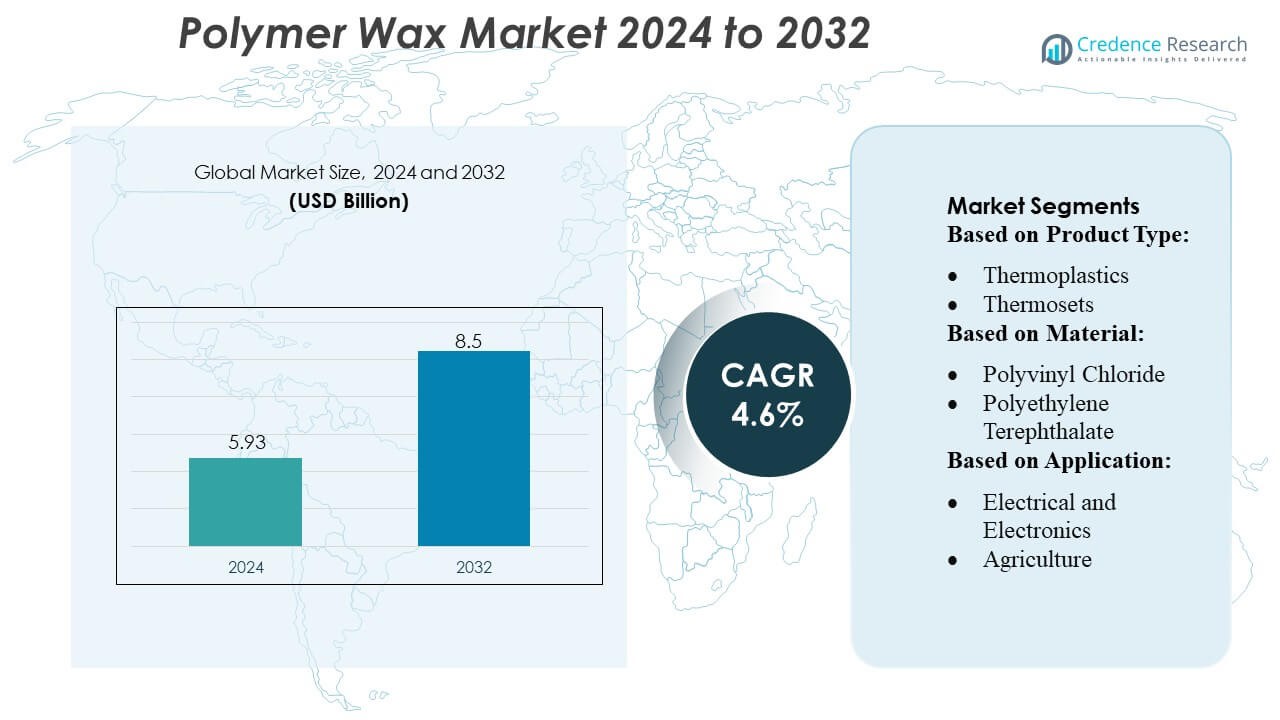
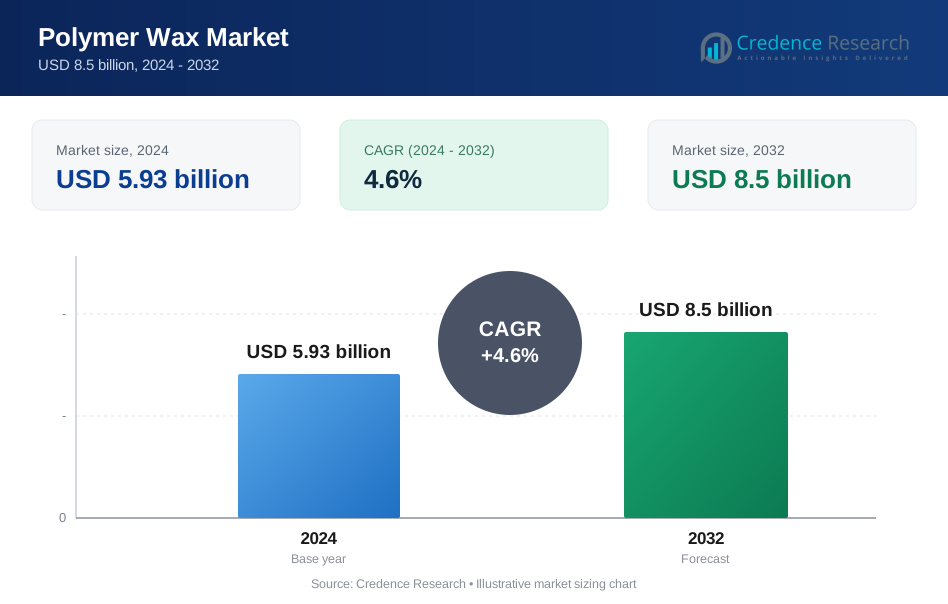
ポリマーワックス市場の規模は2024年に59.3億米ドルと評価され、2032年までに85億米ドルに達すると予測されており、予測期間中のCAGRは4.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリマーワックス市場規模 2024 | 59.3億米ドル |
| ポリマーワックス市場、CAGR | 4.6% |
| ポリマーワックス市場規模 2032 | 85億米ドル |
ポリマーワックス市場は、技術革新、高度な処方能力、下流処理産業全体での強力な統合を通じて競争するグローバルな化学製品メーカーと特殊添加剤メーカーの組み合わせによって形成されています。これらの企業は、包装、コーティング、プラスチックコンパウンド、接着剤における潤滑性、分散性、表面性能を向上させる高純度で用途特化型のポリマーワックスの開発に注力しています。アジア太平洋地域は、約38〜40%のシェアを持つ主要な地域市場であり、大規模なポリマー製造、急速な産業拡大、高性能処理添加剤の強い需要によって推進されています。生産能力、研究開発、持続可能なワックス技術への継続的な投資が、主要市場参加者の競争力をさらに強化しています。
市場の洞察
- ポリマーワックス市場は2024年に59.3億米ドルと評価され、2032年までに85億米ドルに達すると予測されており、予測期間中のCAGRは4.6%です。
- 市場の成長は、包装、コーティング、プラスチックコンパウンド、接着剤の用途において潤滑性、分散性、処理効率を向上させる高純度ワックス添加剤の需要増加によって推進されており、包装が最大のシェアを持つ支配的なセグメントとして浮上しています。
- 主なトレンドには、持続可能でバイオベースのワックスバリアントの急速な採用、先進的な押出技術の利用増加、低排出、高性能処方への強い業界の焦点が含まれます。
- メーカーが研究開発に投資し、生産能力を拡大し、下流プロセッサーとの統合を強化して供給の信頼性と製品の専門性を向上させるにつれて、競争活動が激化しています。
- アジア太平洋地域は、大規模なポリマー生産と産業成長に支えられ、38〜40%のシェアで世界市場をリードしており、北米とヨーロッパは成熟した製造基盤と持続可能性を重視した革新を通じて安定した需要を維持しています。
市場セグメンテーション分析:
製品タイプ別
熱可塑性樹脂は、溶融加工性、リサイクル性、幅広いポリマーマトリックスとの互換性により、ポリマー ワックス市場で推定55〜60%のシェアを占めています。包装、コーティング、マスターバッチ生産での強力な採用により、一貫した性能、コスト効率、幅広い用途の多様性により、そのリーダーシップが強化されています。熱硬化性樹脂は、高温耐性と化学的安定性を持つ処方の需要により、特に産業および建設用途で中程度のシェアを保持しています。エラストマーは、柔軟性、耐久性、自動車や特殊製品製造での利用拡大により、残りの市場シェアを獲得しています。
- 例えば、エボニックは、高性能ポリマー事業ラインでVESTAKEEP®(PEEK)やVESTAMID®(PA12)などの高性能熱可塑性樹脂を提供しています。これらのポリマーは、繊維複合材料で使用される際に最大200°Cの連続作業温度を可能にし、高い剛性、低い吸水性、優れた化学耐性を提供します。
材料別
ポリエチレンは、優れた潤滑特性、低摩擦係数、押出成形および成形プロセスとの互換性により、40〜45%のシェアで市場をリードしています。包装、コーティング、ポリマーコンパウンドでの広範な使用がそのリーダーシップを強化しています。ポリプロピレンは、耐熱性と高性能マスターバッチや自動車部品への適合性により、注目すべきシェアを持っています。PVC、PET、PS、PUはそれぞれ、建設におけるPVC、包装におけるPET、消費財におけるPS、特殊コーティングにおけるPUなど、ニッチな用途に支えられて残りのシェアを占めています。耐久性と軽量ポリマーシステムの需要増加がその推進力です。
- 例えば、サソールは、溶融流動指数(MFI)が6.5 g/10分、密度が0.918 g/cm³のグレードLM2065などの低密度ポリエチレン(LDPE)グレードを提供しています。
用途別
包装は依然として支配的な用途であり、剛性および柔軟な包装、改良されたバリア特性、フィルムおよび容器における処理効率の向上に対する継続的な需要により、市場シェアの35%以上を占めています。建設および建築は、屋根材、床材、窓プロファイルでのポリマー ワックスの安定性と表面性能の向上により、安定した採用が続いています。自動車セグメントは、タイヤ、ボディパネル、エンジン部品での使用が増加し、耐久性の向上と摩耗の軽減に貢献しています。電気・電子、農業、医療、その他のセクターは、それぞれ特殊な性能ニーズとプロセス最適化により、需要を増加させています。
主要な成長ドライバー
1. 軽量で高性能な材料の需要増加
自動車、包装、消費財セクター全体で軽量で高強度の材料が重視される中、ポリマー ワックスの需要が大幅に増加しています。これらのワックスは、処理効率を向上させ、溶融流動を改善し、プラスチックおよびコーティング製造において優れた機械的一貫性を提供します。ポリマー ワックスが摩擦を低減し、分散を改善し、薄肉成形をサポートする能力は、大量生産環境での採用を強化します。メーカーがコスト最適化と耐久性を目指す中、ポリマー ワックスは製品性能の向上とエネルギー効率の高い処理において重要な役割を果たしています。
- たとえば、IGIのパラフィンワックス製品IGI 1297Aは、技術データシートによると、融点範囲が148–154 °Fで、100 °Cでの動粘度が5.0–6.6 cStです。これにより、プラスチックやエラストマーの加工におけるプロセス助剤や離型ワックスとして適しています。
2. フレキシブル包装とEコマース物流の拡大
フレキシブル包装の急速な拡大は、Eコマース活動の増加と消費者の嗜好の変化によって促進され、ポリマーワックス市場の成長勢いを強化しています。ポリマーワックスは、滑り特性、アンチブロッキング性能、シール性を向上させ、フィルム、ラミネート、印刷インクの重要な添加剤となっています。印刷適性と表面外観の改善への貢献は、小売および食品包装のブランディング要件と一致しています。持続可能性を重視した軽量包装材料が成長する中、リサイクル性と効率をサポートするポリマーワックスの需要は、世界のサプライチェーン全体で加速し続けています。
- たとえば、日本精蝋のマイクロクリスタリンワックスグレードHi‑Mic 1080は、融点(ASTM D127)が約85.0 °C ± 2.7 °Cで、油分含有量(ASTM D721)が0.50%以下、浸透度(ASTM D1321, 25 °C)が13 ± 3(35 °Cで20 ± 5)です。これは、滑り、アンチブロッキング、制御された流動/固化が必要な用途に適した、しっかりとした一貫性のあるベースワックスを示しています。
3. ポリマー加工における技術革新
重合方法、触媒システム、先進的なコンパウンド技術の革新が、ポリマーワックス消費の大幅な成長に寄与しています。製造業者は、押出成形、射出成形、ホットメルト接着剤の生産を最適化するために、ポリマーワックスをますます採用しています。特定の融点範囲、互換性要件、性能特性に合わせたエンジニアードワックスグレードの出現が、市場浸透を強化しています。これらの進歩は、高速製造ラインをサポートし、欠陥を減少させ、処方の安定性を向上させ、ポリマーワックス供給者が多様な産業ニーズに対応しながら、厳格な品質および規制遵守基準を維持することを可能にします。
主要なトレンドと機会
1. 持続可能でバイオベースのポリマーワックスへの移行の拡大
持続可能性と循環経済の実践への移行が、バイオベースおよびリサイクルポリマーワックスへの関心を促進しています。製造業者は、石油由来の代替品を置き換えるために、再生可能な原料と環境に優しい触媒に投資しています。これらの材料は、低炭素フットプリント、改善された生分解性、および合成ワックスに匹敵する性能特性を提供します。政府がより厳しい環境規制を施行する中、包装、コーティング、農業フィルム向けのグリーンワックス技術を開発する企業にとっての機会が生まれています。このトレンドは、バイオベースのポリマーワックスを、強力な長期市場の可能性を持つプレミアム成長カテゴリとして位置付けています。
- 例えば、ベーカーヒューズの合成ワックスライン、POLYWAX™ ポリエチレンは、非常に狭い分子量分布(多分散性 Mw/Mn ≈ 1.08)を持つエチレンの完全に飽和したホモポリマーです。
2. 高精度産業用途における統合の増加
ポリマーワックスは、電子機器、医療機器、エンジニアリング部品などの高精度分野での機会を拡大しています。制御された潤滑、寸法安定性、改良された金型離型を提供する能力が、先進的な製造環境における適合性を高めます。粉末冶金、3Dプリンティング、マイクロモールディングでの使用拡大により、特殊ポリマーワックスの需要が高まっています。産業生産が小型化と性能の一貫性に向かう中、ポリマーワックスの供給者は、厳密に設計された材料特性を必要とする新興のニッチ市場から恩恵を受けます。
- 例えば、CNPC(2023‑05‑13)のワックスは、融点が61.7 °C、油分含有量が0.30%(最大0.5%)、セイボルトカラー+30(最小+25)、25 °Cでの針入度が17(最大19)、100 °Cでの動粘度が4.418 mm²/sと測定されています。
3. 表面改質とコーティング技術の進展
表面改質技術の研究開発は、特殊コーティング、インク添加剤、保護仕上げに使用されるポリマーワックスに新たな機会を提供します。耐摩耗性の向上、光沢制御、耐スクラッチ性が、自動車の再仕上げ、木材コーティング、繊維、装飾材料での採用を広げます。メーカーが美的魅力と耐久性を重視する中、ポリマーワックスは高性能表面処理システムの重要な成分となります。この傾向は、進化するエンドユーザーの期待に沿ったプレミアムグレードの処方をサポートします。
主要な課題
1. 原材料価格の変動
石油ベースの原料への依存は、ポリマーワックスメーカーを原油やその派生品の価格変動にさらします。原材料の変動性は、生産コスト、供給の安定性、完成品ワックスの価格戦略に直接影響します。このような予測不可能性は、メーカーに運用効率を最適化し、供給源を多様化するよう圧力をかけます。さらに、高純度ポリマーワックスの需要増加は、特に利益率が低い中小企業にとって、コスト管理を複雑にし、サプライチェーンの回復力を持続的な課題としています。
2. 環境規制と持続可能性への圧力
排出、プラスチック廃棄物、化学添加物を対象とした厳しい環境規制は、ポリマーワックス生産者にとって課題となります。進化する世界基準への適合は、研究開発コストを増加させ、制限物質を排除するための継続的な再処方を必要とします。持続可能な材料への移行は、性能とコスト競争力を維持しながら、バイオベースのワックスを開発する圧力を強めます。メーカーは、規制の要求、顧客の期待、生産の実現可能性をバランスさせる必要があり、持続可能性の適応はバリューチェーン全体での構造的な課題となっています。
地域分析
北アメリカ
北アメリカはポリマー ワックス市場の約32〜34%を占めており、パッケージングコンバーター、工業用コーティング、高度なプラスチック加工セクターからの強い需要に支えられています。この地域は成熟した製造エコシステム、性能向上添加剤の高い採用率、ホットメルト接着剤、PVC加工、自動車用途におけるポリマー ワックスの広範な使用から恩恵を受けています。業界が製品の耐久性、エネルギー効率の高い生産、表面性能の向上を優先するにつれて、需要は着実に増加しています。アメリカは大規模な包装および化学産業により消費をリードしており、カナダは建設材料および押出プロセスでの採用の増加を通じて貢献しています。持続可能な材料に対する規制のサポートは、市場浸透をさらに加速させます。
ヨーロッパ
ヨーロッパはポリマー ワックス市場の約27〜29%を占めており、厳しい環境規制、先進的な研究開発能力、コーティング、プラスチック、ゴム産業からの強い需要に支えられています。この地域は高性能で低排出の添加剤を重視しており、パッケージングフィルム、マスターバッチ、技術コーティングにおけるポリマー ワックスの採用を促進しています。ドイツ、イタリア、英国は、自動車、建設、工業製造活動が盛んなため、消費をリードしています。リサイクル可能な包装材料や循環経済イニシアチブへの関心の高まりにより、プロセス性と表面品質を向上させるポリマー ワックスの需要が増大しています。バイオベースおよび特殊ワックスソリューションへのシフトは、地域全体での長期的な市場拡大をさらにサポートします。
アジア太平洋
アジア太平洋地域は急速な工業化、大規模なプラスチック生産、拡大する包装および建設セクターにより、ポリマー ワックス市場の38〜40%という大きなシェアを占めています。中国は強力なポリマー加工基盤と接着剤、コーティング、マスターバッチ生産への投資の増加により、地域需要をリードしています。インドと東南アジアは、都市インフラ開発と製造活動の増加に支えられ、続いて消費が増加しています。この地域の競争力のある生産コストと大量生産により、押出、複合化、表面改質用途におけるポリマー ワックスの採用が大幅に進んでいます。拡大する電子商取引のパッケージングと高品質な加工材料の需要の増加が、継続的な市場成長を強化しています。
ラテンアメリカ
ラテンアメリカは、包装、PVC加工、自動車部品製造での使用の増加により、ポリマー ワックス市場の推定5〜7%のシェアを占めています。ブラジルとメキシコは、産業基盤の拡大と高性能プラスチック添加剤の需要の増加により、最大の貢献者となっています。この地域は、柔軟な包装材料、接着剤ソリューション、建設用プラスチックの消費の増加から恩恵を受けています。製造の近代化への投資と高度な押出技術の段階的な採用が、ポリマー ワックスの利用をサポートしています。経済の変動にもかかわらず、業界が加工効率の向上、製品仕上げの滑らかさ、コスト効率の高い性能添加剤を求める中、市場は拡大を続けています。
中東・アフリカ
中東およびアフリカ地域は、ポリマー ワックス市場の約3〜5%を占めており、産業の多様化の進展、建設活動の拡大、プラスチック生産の増加によって安定した成長が支えられています。GCC諸国は、ポリマー製造、パッケージングソリューション、高性能コーティングへの投資を通じて需要を牽引しています。主要な石油化学企業の存在は原材料へのアクセスを強化し、コンパウンディングや押出成形用途での採用を広げています。アフリカの需要は、インフラ開発と産業活動の拡大に伴い徐々に増加しています。他の地域に比べ市場浸透は低いものの、加工プラスチックや接着剤の消費の増加が、MEA全体でのポリマー ワックスの長期的な成長見通しを強化しています。
市場セグメンテーション:
製品タイプ別:
- 熱可塑性樹脂
- 熱硬化性樹脂
材料別:
- ポリ塩化ビニル
- ポリエチレンテレフタレート
用途別:
- 電気・電子
- 農業
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリマー ワックス市場の競争環境には、Evonik Industries AG、Sasol Limited、BP P.L.C、The International Group, Inc.、日本製蝋株式会社、Exxon Mobil Corporation、Baker Hughes Company、HollyFrontier Corporation、中国石油天然ガス集団公司、Sinopec Corp. などの主要参加者が含まれます。ポリマー ワックス市場は、パッケージング、工業用コーティング、プラスチック加工、接着剤などの用途における継続的な革新、能力最適化、用途の多様性の拡大が特徴です。企業は、押出成形、コンパウンディング、マスターバッチ操作において熱安定性、潤滑効率、表面性能を向上させる高純度の特殊グレードのポリマー ワックスの生産に注力しています。市場参加者は、研究開発への投資、バイオベースおよび低排出量の処方の開発、一貫性と加工性を向上させる先進的な製造技術の採用を通じて地位を強化しています。下流メーカーとの戦略的な協力、地域の生産能力拡大、統合されたサプライチェーン能力が競争力をさらに支えています。持続可能性規制が強化される中、主要な生産者は循環型材料ソリューションと環境に配慮したワックス化学を優先し、市場の長期的な成長を強化しています。
主要プレイヤー分析
- エボニック インダストリーズ AG
- サソール リミテッド
- BP P.L.C
- ザ・インターナショナル グループ, Inc.
- 日本精蝋株式会社
- エクソンモービル コーポレーション
- ベーカー ヒューズ カンパニー
- ホリーフロンティア コーポレーション
- 中国石油天然気集団公司
- 中国石油化工集団公司
最近の開発
- 2025年2月、サソール ケミカルズは、標準グレードと比較して製品カーボンフットプリント(PCF)が32%低いSASOLWAX LC Spray 30 GおよびLC Spray 30 G-EFを発売し、微粉化ワックスを拡大しました。これらの新しいワックスは、コーティング、インク、および包装用途向けに特別に設計されており、表面保護、滑り、摩擦抵抗の向上などの性能向上を提供します。
- 2024年5月、クラリアントは、PVC加工における内部および外部使用向けの新しい酸化高密度ポリエチレン(HDPE)ワックスであるLicolub PED 1316を導入しました。この革新的なソリューションの導入は、持続可能性と運用効率に対する需要の高まりに応えることで、ポリエチレンワックス市場に大きな影響を与えることが期待されています。
- 2024年5月、KydexとKasiglasは、航空機内装の歴史を持つKydexを基に、透明な航空グレードのポリマーで協力しました。Sekisui Kydex, LLCが製造するKydexは、Kasiglasとのパートナーシップを通じて、この新しい透明素材を含む航空製品ポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、最近の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制シナリオ、技術の進歩が業界に与える影響を評価しています。外部要因や世界経済の変化が市場成長に与える影響も評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望
- 市場は、包装、コーティング、プラスチック加工の消費増加により、安定した需要成長を経験するでしょう。
- メーカーは、潤滑性、分散性、熱安定性を向上させる高性能ポリマーワックスの開発に注力するでしょう。
- 環境規制の強化に伴い、バイオベースおよび持続可能なワックス代替品の採用が増加するでしょう。
- 押出およびコンパウンド技術の進歩により、産業用途での特殊ポリマーワックスの使用が拡大するでしょう。
- 自動車、建設、電子機器セクターの成長が、性能向上添加剤の使用を支援するでしょう。
- 世界の生産者は、急成長するアジア市場からの需要増加に対応するため、能力拡張に投資するでしょう。
- 高強度でリサイクル可能な包装材料へのポリマーワックスの統合が勢いを増すでしょう。
- 製造におけるデジタル化とプロセス自動化が、製品の一貫性と生産効率を向上させるでしょう。
- 樹脂生産者とワックス製造者の間の戦略的パートナーシップが、サプライチェーンの信頼性を強化するでしょう。
- 超純度および用途特化型ワックスグレードの革新が、市場での長期的な競争力を形作るでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリマーワックス市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
ポリマーワックス市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリマーワックス市場のセグメントはどれですか?
ポリマーワックス市場の成長を促進している主な要因は何ですか?
ポリマーワックス市場の主要企業はどこですか?
2024年にポリマーワックス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリマー ワックス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリマー ワックス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.93 billion → 2032: USD 8.5 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリマー ワックス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリマー ワックス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリマー ワックス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリマー ワックス市場市場の成長要因
- 3.3 ポリマー ワックス市場市場の抑制要因および課題
- 3.4 ポリマー ワックス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリマー ワックス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリマー ワックス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリマー ワックス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリマー ワックス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリマー ワックス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリマー ワックス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリマー ワックス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリマー ワックス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリマー ワックス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリマー ワックス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリマー ワックス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリマー ワックス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリマー ワックス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリマー ワックス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリマー ワックス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリマー ワックス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリマー ワックス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリマー ワックス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリマー ワックス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
