
市場概要:
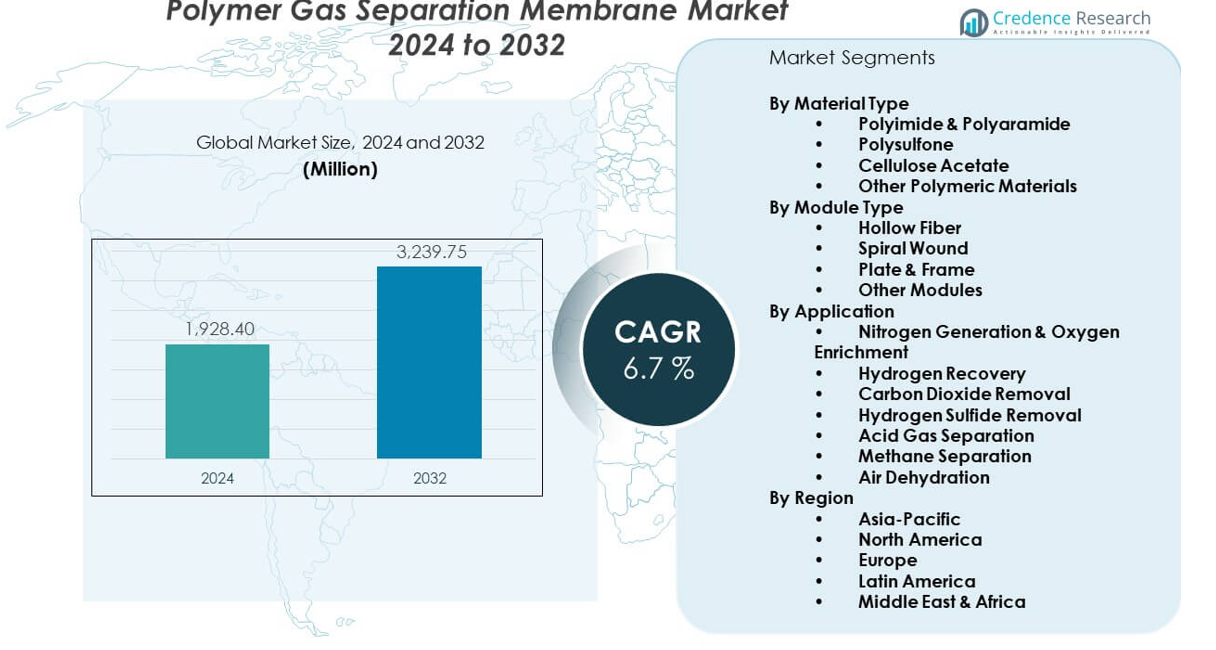
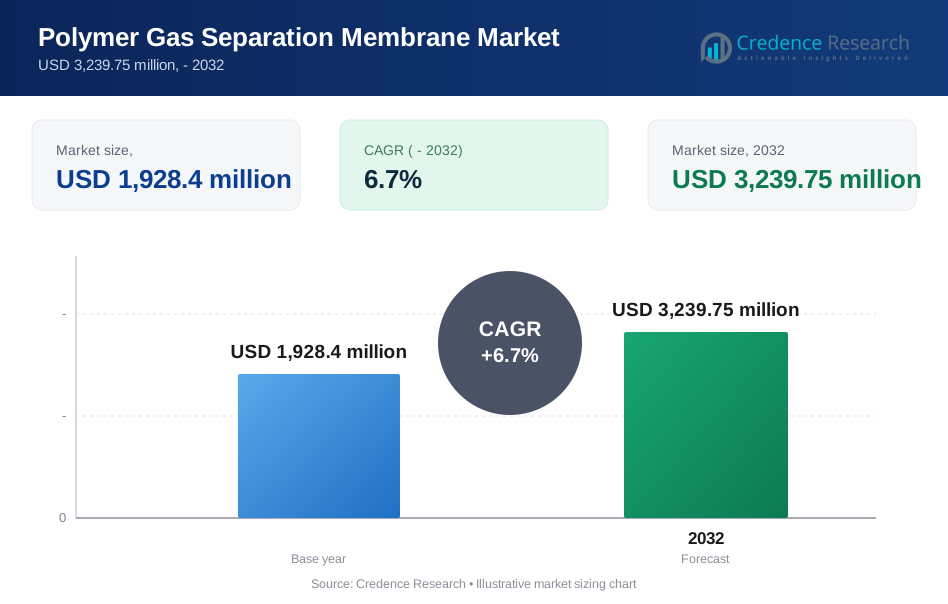
ポリマーガス分離膜市場は、2024年の19億2,840万米ドルから2032年には推定32億3,975万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)6.7%を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリマーガス分離膜市場規模 2024 | 19億2,840万米ドル |
| ポリマーガス分離膜市場、CAGR | 6.7% |
| ポリマーガス分離膜市場規模 2032 | 32億3,975万米ドル |
ガス分離効率の向上とエネルギー集約的プロセスへの依存を低減する努力により、需要が高まっています。化学工場は、窒素生産と酸素濃縮を強化するためにこれらの膜を使用しています。天然ガス処理業者は、スペースの必要性とメンテナンスサイクルを削減するコンパクトな膜セットアップを好みます。生産者は、より難しいガス流に対して透過性と選択性を向上させる高度なポリマーグレードに投資しています。バイオガスユニットは、クリーンエネルギー目標を達成するために膜モジュールを採用しています。産業部門もまた、排出量削減を追求しており、多様な施設での膜ベースのシステムの長期使用を促進しています。
北米は、天然ガス処理および水素回収プラントでの強力な展開によりリードしています。ヨーロッパは、バイオガスアップグレードの成長と低エネルギー分離システムを奨励する厳しい脱炭素化政策により勢いを増しています。アジア太平洋地域は、急速な産業拡大と大規模な化学および石油化学コンプレックスの増加により、最も急成長している地域として浮上しています。中国、日本、韓国は、クリーンな生産目標を支援する膜技術に投資しています。ラテンアメリカと中東は、天然ガス処理とエネルギーインフラ全体の長期的な持続可能性目標により、着実な採用を示しています。
市場の洞察:
- ポリマーガス分離膜市場は2024年に19億2,840万米ドルと評価されており、2032年までに32億3,975万米ドルに達すると予測されています。効率的なガス浄化技術への強い需要により、安定したCAGR 6.7%を反映しています。
- アジア太平洋地域は38%のシェアを持ち、急速な産業成長と拡大するクリーンエネルギープロジェクトに支えられています。北米は成熟したガス処理と水素回収インフラにより27%を占めています。ヨーロッパは厳しい排出基準と強力なバイオガスアップグレード活動に支えられ22%を占めています。
- アジア太平洋地域は最も成長が速く、最大のシェアを持ち、水素イニシアチブの増加、大規模な石油化学基地、先進的な膜システムへの強力な投資から勢いを得ています。
- 材料別では、ポリイミド&ポリアラミドが36%のシェアを持ち、優れた耐久性と要求の厳しいガス流における高い選択性によりリードしています。
- モジュールタイプ別では、中空糸が最も採用されており、強力な効率性、コンパクトなデザイン、大規模な天然ガスおよび産業用途への適合性に支えられています。
市場の推進要因:
エネルギー効率の高いガス分離技術の必要性の高まり
ポリマーガス分離膜市場は、低エネルギー浄化システムへの強い需要を通じて安定した成長を遂げています。産業界は運用負担と排出を減らすために古い分離ユニットを置き換えています。企業は電力使用を削減し、ダウンタイムを短縮するコンパクトな膜セットアップを好みます。これは天然ガス、水素、産業ガスプラント全体でのクリーンな処理をサポートします。気候に焦点を当てた政策の増加が主要セクター全体での採用を促進します。生産者は選択性を向上させるために高性能膜グレードを拡大しています。エネルギー集約型プラントは、より迅速な統合のためにモジュラーガス分離ブロックに移行しています。このシフトは多様な施設全体での持続的な採用を強化します。
- 例えば、EvonikのSEPURAN® Green膜は、エネルギー消費を約30%削減しながら、バイオガスアップグレードシステムで99%以上のメタン純度を実現し、エネルギー効率の高い運用をサポートします。
天然ガス処理および精製操作での使用の増加
石油およびガスのオペレーターは、より高い精度でCO₂とH₂Sを除去するために膜ユニットを展開しています。ポリマーガス分離膜市場は、よりクリーンで安全な出力へのこの移行から恩恵を受けています。プラントはスペースの必要性を減らし、複雑な可動部品を避けるために膜ラインに投資しています。これは、遠隔地およびオフショアフィールドでの安定したパフォーマンスをサポートします。精製所は水素回収と窒素生産をサポートするために膜を採用しています。オペレーターが可変ガス流に対応する柔軟なシステムを求める中、需要が増加しています。生産者は過酷なガス供給に対する改良されたポリマー構造を発表しています。ガス処理能力への投資の増加が継続的な採用を促進しています。
- 例えば、Honeywell UOPのPolybed™膜システムは、精製所のオフガスストリームで最大90%の水素回収率を提供し、オペレーターがフレアリングを減らし、燃料効率を向上させるのに役立ちます。
バイオガスアップグレードおよびクリーンエネルギーシステムでの展開の拡大
バイオガス開発者は、原ガスをパイプライングレードのバイオメタンに変換するために膜モジュールを使用しています。これは商業および自治体ユニット全体でのグリーン技術への持続的な関心を押し進めています。ポリマーガス分離膜市場は、持続可能性目標の上昇からサポートを得ています。オペレーターはメタン純度を向上させ、処理段階を減らすために膜を採用しています。廃棄物からエネルギーへのプロジェクトの成長が膜スキッドの一貫した設置を促進しています。生産者は複雑なバイオガスフローを処理するために透過性レベルを改良しています。プラントはメンテナンス作業負荷を低減するために膜ユニットを選択しています。政府プログラムがバイオベースのエネルギーシステムにおける市場の信頼を強化しています。
化学、石油化学、産業プラント間の統合の進展
化学メーカーは、窒素生成、酸素濃縮、溶剤回収をサポートするために膜に依存しています。ポリマーガス分離膜市場は、この広範な産業基盤から恩恵を受けています。これにより、企業は運用コストを削減し、厳しい環境基準を満たすことができます。石油化学の拠点では、膜を使用して主要な成分をより高効率で分離します。産業ユーザーは、改造を簡素化するモジュール設計を好みます。特定の純度レベルを達成する多段膜レイアウトの需要が高まっています。生産者は、過酷な運用条件に耐える強力なポリマーの開発に取り組んでいます。この傾向は、大規模な産業ネットワーク全体での長期的な使用を保証します。
市場動向:
高選択性ポリマーマテリアルへの移行
ポリマーガス分離膜市場は、材料革新において急速な進展を示しています。生産者は、CO₂、H₂、N₂分離の精度を向上させる新しいポリマーブレンドを作成しています。これにより、より厳密な純度管理を求める業界からの関心が高まっています。研究グループは、性能マージンを向上させる薄膜複合膜を導入しています。プラントは、エネルギー効率目標の高まりに対応するためにこれらの膜を採用しています。熱および化学耐性の向上した材料の需要が高まっています。企業は、困難な用途向けにナノ構造ポリマーを探求しています。この傾向は、長期的な膜開発戦略を再構築します。
- 例えば、MTRのPolaris™膜は、1,000 GPUを超えるCO₂透過度を達成し、燃焼後の炭素回収において市販されている中で最も高い選択性レベルを提供しています。
モジュール式でスケーラブルなガス分離システムへの強い動き
企業は、迅速な拡張と柔軟な容量のために設計された膜ユニットを好みます。ポリマーガス分離膜市場は、モジュール式スキッドへの関心の高まりから恩恵を受けています。これにより、プラントは大規模な再設計を行わずに変動するガス負荷に対応できます。小規模な産業ユニットは、段階的成長をサポートするためにスケーラブルなシステムを採用しています。大規模なプラントは、設置時間を短縮するためにモジュール式レイアウトを統合しています。エンジニアリング企業は、迅速な展開のためにコンパクトなフレームを設計しています。この傾向は、リモートおよび分散型サイト全体での採用を広げています。プラグアンドプレイソリューションの需要の高まりが、全体的な市場浸透を強化しています。
- 例えば、Air LiquideのMEDAL™膜モジュールは、1ユニットあたり最大200,000標準立方フィート/時(SCFH)の天然ガスを処理可能なスケーラブルな中空ファイバーバンドルを提供し、柔軟なマルチトレインインストールを可能にしています。
水素バリューチェーンにおける膜システムの採用拡大
水素生産者は、精製、回収、燃料電池グレードの出力をサポートするために膜ユニットを展開しています。ポリマーガス分離膜市場は、水素エコシステムへの投資の増加から恩恵を受けています。これにより、生産および流通ライン全体でのガス処理の効率が向上します。エネルギー企業は、水素分離のための専用膜ステーションを構築しています。業界は、脱炭素化目標に駆動されたクリーンな燃料システムに投資しています。強力な政策支援が、世界的な水素回廊全体での勢いを高めています。機器メーカーは、より広い圧力範囲に対応できる膜を改良しています。この傾向は、次世代エネルギーシステムにおける関連性を高めています。
デジタルモニタリングと予測パフォーマンスツールとの統合の進展
産業プラントは、膜の効率をリアルタイムで監視するためにデジタルツールを採用しています。ポリマーガス分離膜市場は、このインテリジェントな運用への移行から恩恵を受けています。これにより、オペレーターは圧力、純度、膜の健康状態を追跡できます。センサーは、システムの寿命を延ばすためのメンテナンス計画を支援します。プラントは分析を使用してモジュールの使用を微調整し、ダウンタイムを減少させます。自動化は複雑なネットワーク全体での一貫したガス流の安定性をサポートします。モニタリングツールは、オペレーターが変動する供給条件を管理するのを助けます。この傾向は、スマートで膜ベースの分離ラインのより広い使用を促進します。
市場の課題分析:
過酷な運用条件と高圧条件下での性能制限
ポリマーガス分離膜市場は、厳しい環境での性能低下に関連する障害に直面しています。極端な温度や腐食性ガスにさらされると耐久性に苦労します。プラントは長期的な安定性を維持するために保護層に投資しなければなりません。高圧作業は膜の早期摩耗のリスクを生み出します。オペレーターはしばしば、厳しいガス供給に対して代替技術を好みます。膜の頻繁な交換が必要な場合、メンテナンスコストが増加します。攻撃的な汚染物質に対する抵抗力の限界が、重工業サイトでの採用を遅らせます。これらの課題は、世界中の施設でのより強力な材料革新を必要とします。
成熟した分離技術との競争とコスト障壁
ポリマーガス分離膜市場は、PSA、低温蒸留、溶媒吸収などの確立された方法と競争しています。古いシステムに慣れたオペレーターからの抵抗に直面しています。高い初期コストが、大規模な設置に対するためらいを生み出します。企業は膜ユニットへの移行前に、リターンのタイムラインを慎重に評価します。新興地域での認知度の限界が、初期採用を遅らせます。一部の産業プラントは、目標純度レベルに達するためにハイブリッド設定を必要とします。移行を加速するためには、より強力な規制のサポートが必要です。これらの問題は、膜供給者にコスト効率の改善を求める圧力を生み出します。
市場機会:
水素、バイオガス、低炭素エネルギーネットワークにおける拡大する範囲
ポリマーガス分離膜市場は、新しいエネルギーエコシステム全体で強い見通しを得ています。水素生産者が精製を改善し、よりクリーンな燃料ストリームを提供するのを助けます。バイオガスプラントは、グリッドや車両向けにアップグレードされたバイオメタンを生産するために膜を使用します。クリーンエネルギーの目標が、産業ハブ全体でのより広い採用を推進します。生産者は、新たなグリーン基準に合わせた改良されたポリマーデザインを開発します。精製所やガス処理ユニットからの需要が、機会基盤を強化します。この傾向は、先進的なガス処理ユニットの安定した設置をサポートします。
分散型および小規模産業用途での使用の増加
ポリマーガス分離膜市場は、コンパクトな産業サイト全体での拡大から恩恵を受けています。柔軟で低メンテナンスのガス分離を必要とする小規模プラントをサポートします。モジュラー構造は、限られたスペースでの簡単な統合を可能にします。地元の製造ユニットは、より迅速なセットアップタイムラインのために膜を好みます。より迅速なアップグレードを提供するスケーラブルなユニットへの需要が増加しています。産業オートメーションの増加が、デジタル対応の膜システムの受け入れを促進します。幅広い業界の関心が、複数の地域での機会を強化します。
市場セグメンテーション分析:
材料タイプ別
ポリイミドとポリアラミドは、強力な耐熱性と要求の厳しい産業フローにおける安定した分離性能により、リーディングポジションを保持しています。ポリスルホンは、信頼性とコストのバランスが重要な中圧システムでの安定した使用で続きます。セルロースアセテートは、低温操作と制御された選択性を必要とするアプリケーションをサポートします。他のポリマー材料は、カスタム透過性や化学的適合性が重要なニッチなニーズに対応します。ポリマーガス分離膜市場は、さまざまな供給条件や純度目標に合わせた多様な材料選択から利益を得ています。
- 例えば、UBEのポリイミド膜は約40のCO₂/CH₄選択性を提供し、天然ガスのスイートニングアプリケーションで好まれる選択肢となっています。
モジュールタイプ別
中空糸は、ガス処理および精製ユニットに適した高い表面積効率とコンパクトなレイアウトにより支配的です。スパイラル巻きモジュールは、密集したパッキングと一貫した出力を必要とする大規模プラントでの採用が進んでいます。プレート&フレームモジュールは、簡単なクリーニングと低ファウリングが優先される環境をサポートします。他のモジュール設計は、ユニークなフローパターンや迅速な交換サイクルを必要とする特殊な産業設定に対応します。各構成は、異なる運用条件においてターゲットとされた価値を提供します。
用途別
窒素生成と酸素濃縮は、製造、処理、安全システム全体での広範な展開によりリードしています。水素回収は、クリーンな燃料の需要増加と精製の最適化により急速に成長しています。二酸化炭素除去と硫化水素除去は、天然ガス処理と産業用浄化ラインをサポートします。酸性ガス分離とメタン分離は、石油化学およびバイオガス操作において不可欠です。空気乾燥は、効率的な機器性能のために乾燥空気を必要とするプラント全体で安定した需要を保持しています。これらのアプリケーションは、市場の広範な産業リーチを強化します。
セグメンテーション:
材料タイプ別
- ポリイミド&ポリアラミド
- ポリスルホン
- セルロースアセテート
- その他のポリマー材料
モジュールタイプ別
- 中空糸
- スパイラル巻き
- プレート&フレーム
- その他のモジュール
用途別
- 窒素生成&酸素濃縮
- 水素回収
- 二酸化炭素除去
- 硫化水素除去
- 酸性ガス分離
- メタン分離
- 空気乾燥
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋
アジア太平洋地域は、化学、石油化学、天然ガス処理セクター全体での急速な産業拡大と強力な投資に支えられ、約38%の市場シェアを持つ支配的な地位を占めています。ポリマーガス分離膜市場は、中国、日本、韓国、インドでの高性能膜モジュールの採用の増加から恩恵を受けています。水素イニシアチブの拡大と大規模なクリーンエネルギープログラムから勢いを得ています。地域の製造業者は、厳しい効率要件を満たすためにアップグレードされたポリマー材料に投資しています。バイオガスアップグレード活動の増加は、新興経済国での膜使用を強化します。強力な政府政策が産業回廊全体でのより広範な展開を促進します。柔軟なガス分離の需要の高まりが、地域全体での持続的な成長を支えています。
北米
北米は、成熟した天然ガスインフラと強力な水素回収需要により、約27%の市場シェアを占めています。製油所、ガス処理プラント、産業用精製ユニット全体での先進的な膜システムの早期採用から恩恵を受けています。ポリマーガス分離膜市場は、エネルギー効率と排出制御に対する強い関心から地域で拡大しています。技術提供者は、米国とカナダのプラント向けに特化したアップグレードされた中空ファイバーおよびスパイラル巻きモジュールを発売しています。バイオガスアップグレードプロジェクトの増加が安定した需要の成長に寄与しています。産業ユーザーは、運用負荷を軽減するためにモジュラー分離システムを採用しています。強力な研究開発能力が継続的な膜の革新を支えています。
ヨーロッパ、ラテンアメリカ、中東・アフリカ
ヨーロッパは、厳しい環境規制とバイオガスアップグレードおよびクリーン水素経路での強い勢いに支えられ、約22%の市場シェアを維持しています。産業用ガス精製および先進的な化学処理全体での膜システムの採用が増加しています。ラテンアメリカは、天然ガス処理の拡大と製油所の近代化により、約7%の市場シェアを占めています。ポリマーガス分離膜市場は、中東・アフリカ全体でのガス処理および石油化学投資に支えられ、約6%のシェアを持ち、着実な牽引力を得ています。これらの地域では、コンパクトでエネルギー効率の高い分離ユニットの需要の増加により成長しています。産業の近代化プロジェクトが長期的な関心を強化します。これらの市場全体での多様なエネルギープロファイルが、膜供給者に安定した機会を創出します。
主要プレイヤー分析:
- Air Liquide Advanced Separations LLC
- Air Products and Chemicals, Inc.
- Honeywell International Inc. / UOP
- UBE株式会社
- FUJIFILM Manufacturing Europe B.V.
- Membrane Technology and Research, Inc. (MTR)
- Evonik Industries AG
- Parker-Hannifin Corporation
- DIC株式会社
- Schlumberger Limited
- GENERON IGS
- 東レ株式会社
競争分析:
ポリマーガス分離膜市場は、素材の革新、モジュールの効率、用途別の性能によって形成される強い競争を示しています。主要企業は、多様なガス流における選択性と耐久性を向上させるために、先進的なポリマー化学に投資しています。これにより、省エネと運用の信頼性に焦点を当てた製品の継続的なアップグレードが推進されています。供給業者は、天然ガス、水素、バイオガス分野での需要増加に対応するため、中空糸およびスパイラル巻きポートフォリオを拡大しています。グローバルプレイヤーは、長期契約を確保するために産業プラントとのパートナーシップを強化しています。地域の製造業者は、コスト、地元での入手可能性、カスタマイズされたエンジニアリングサポートで競争しています。急速な技術進化により、主要市場全体で競争の激しさが高まっています。
最近の展開:
- 2025年11月、パーカーハネフィンは、フィルトレーショングループコーポレーションを現金9.25億ドルで買収するための最終契約を締結したと発表しました。この戦略的取引により、世界最大級の産業用フィルトレーション事業が誕生し、クリーンエア、液体、およびガスのフィルトレーション技術における専門知識が含まれます。この買収は、産業、航空宇宙、環境フィルトレーションを含む複数のセクターにまたがる専門知識を持つ高成長フィルトレーション技術市場をターゲットにしており、パーカーハネフィンの産業および航空宇宙機器ポートフォリオを強化するための戦略的な動きです。
- 2025年8月、エア・リキードは、韓国の主要な産業ガス企業であるDIGエアガスを28.5億ユーロ(約33億ドル)で買収するための拘束力のある契約を締結したと発表しました。この買収は、規制当局の承認を条件に、2026年上半期に完了する予定です。この戦略的な動きにより、エア・リキードは世界で最も急成長している市場の一つであり、世界で4番目に大きい産業ガス市場である韓国における地位を強化します。特に半導体、クリーンエネルギー、モビリティを含む高成長セクターにおいてです。さらに、2025年6月には、エア・リキードはルイジアナの空気分離ユニット(ASU)の近代化とパイプラインインフラの拡張に最大2億ドルを投資し、ダウとの長期的な酸素および窒素供給契約を支援し、配達効率と信頼性を向上させました。
- 2025年2月、エボニックは、ドイツのマールにおいて、DURAION®の名で販売される革新的なアニオン交換膜(AEM)の製造のためのパイロットプラントを建設すると発表しました。エボニックは、AEMプラントに低い二桁の百万ユーロを投資しており、2025年末に稼働予定です。この戦略的投資は、エボニックのビジネス目標と一致しており、DURAION®膜が水電解を通じてコスト競争力のあるグリーン水素の生産を可能にするため、急成長するグリーン水素経済の真の推進力としての先駆的な膜の成長を目指しています。2024年9月には、エボニックは市場で現在最高の容量を持ち、大規模なバイオガスアップグレードプロジェクト向けに設計された最新のバイオガスメンブレン、SEPURAN® Green G5X 11"を発表しました。同社はまた、オーストリアのショーフリングとレンツィングでのSEPURAN®中空糸膜の生産能力を拡大し、ショーフリングの新しい中空糸紡績施設はすでに稼働しており、追加の生産ラインは2025年上半期に完成予定で、約50の新しい雇用を創出します。さらに、2025年5月には、エボニックとガスマレーシアは、マレーシア初のバイオメタン注入サイトでのバイオガスをバイオメタンにアップグレードすることに焦点を当てた協力覚書に署名し、国の持続可能なエネルギーにおける歴史的なマイルストーンを築きました。
レポートのカバレッジ:
この調査レポートは、材料タイプ、モジュールタイプ、アプリケーションに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。[レポートカバレッジ内のすべてのセグメントを置き換えてください]。
将来の展望:
- よりクリーンなガス処理の需要の高まりが主要産業での採用を強化します。
- 水素エコシステムへの関心の高まりが、精製と回収における膜の使用を拡大します。
- 高分子化学の進歩により、選択性が向上し、運用寿命が延びます。
- モジュール式膜システムは、産業プラントでの柔軟な展開のために注目を集めています。
- 持続可能性目標に支えられたバイオガスのアップグレードが強力な成長分野として浮上しています。
- デジタル監視ツールが予測運用と膜効率の向上をサポートします。
- 地域のエネルギー転換がアジア太平洋とヨーロッパでの安定した設置を促進します。
- メンテナンスの必要性が低いため、従来のガス分離技術よりも好まれます。
- 戦略的パートナーシップが製品のアップグレードと世界市場の拡大を加速します。
- 排出制御に対する強い関心が、産業部門全体での長期的な関連性を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリマーガス分離膜市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にポリマーガス分離膜市場が成長することが予測されている年平均成長率は何ですか?
ポリマーガス分離膜の市場での主要な地域はどこですか?
ポリマーガス分離膜市場の成長の主要な要因は何ですか?
ポリマーガス分離膜市場の成長を促進している主な要因は何ですか?
ポリマーガス分離膜市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリマーガス分離膜市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリマーガス分離膜市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 1,928.4 million → 2032: USD 3,239.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリマーガス分離膜市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリマーガス分離膜市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリマーガス分離膜市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリマーガス分離膜市場市場の成長要因
- 3.3 ポリマーガス分離膜市場市場の抑制要因および課題
- 3.4 ポリマーガス分離膜市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリマーガス分離膜市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリマーガス分離膜市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリマーガス分離膜市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリマーガス分離膜市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリマーガス分離膜市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリマーガス分離膜市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリマーガス分離膜市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリマーガス分離膜市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリマーガス分離膜市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリマーガス分離膜市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリマーガス分離膜市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリマーガス分離膜市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリマーガス分離膜市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリマーガス分離膜市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリマーガス分離膜市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリマーガス分離膜市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリマーガス分離膜市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリマーガス分離膜市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリマーガス分離膜市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
