
市場概要:
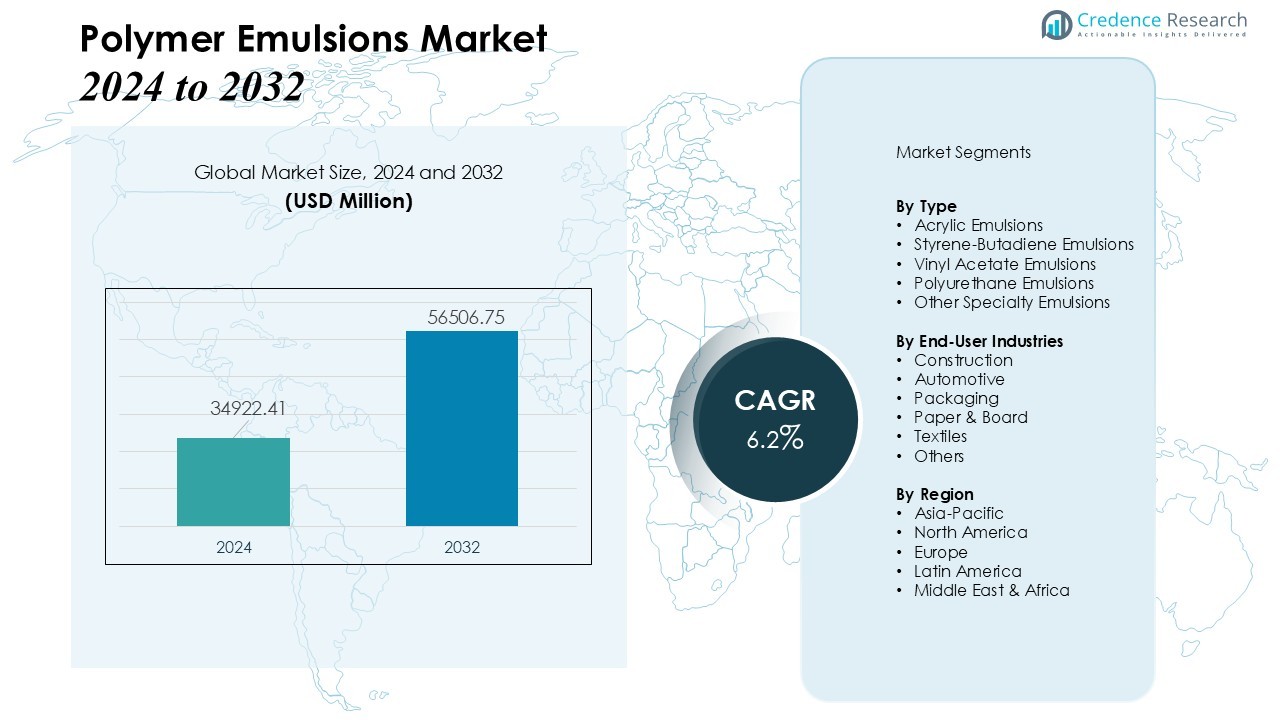
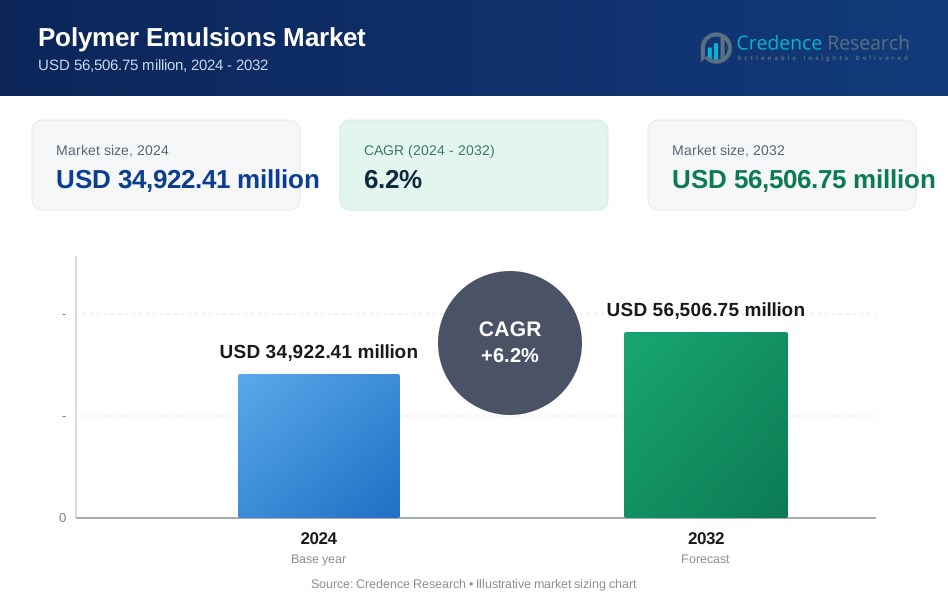
ポリマーエマルジョン市場の規模は2024年に34922.41百万米ドルと評価され、2032年までに56506.75百万米ドルに達すると予測されており、予測期間(2024-2032年)中に年平均成長率(CAGR)6.2%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリマーエマルジョン市場規模 2024 | USD 34922.41 Million |
| ポリマーエマルジョン市場、CAGR | 6.2% |
| ポリマーエマルジョン市場規模 2032 | USD 56506.75 Million |
環境規制の強化と低VOC、水性コーティング、接着剤、シーラントの需要増加が主要な成長要因です。溶剤ベースの製品からより持続可能なソリューションへの移行が、建設、自動車、包装、繊維、紙・板紙などの産業での採用を促進しています。さらに、世界的なインフラ拡大と改修活動の増加、および自動車生産の増加が、塗料、コーティング、接着剤におけるポリマーエマルジョンの消費を押し上げています。
地域的には、アジア太平洋地域が最も大きな影響力を持ち、世界需要のかなりの部分を占めています。中国やインドなどの国々での建設、工業化、都市開発の高成長が、コーティング、接着剤、繊維におけるポリマーエマルジョン製品の強い採用を促進しています。東南アジアの新興経済もこの勢いに寄与しています。一方、北米とヨーロッパは、厳しい環境基準と成熟市場における持続可能で性能指向のコーティングや接着剤の需要増加に支えられ、安定した成長を記録しています。
市場の洞察:
- ポリマーエマルジョン市場の規模は2024年に34922.41百万米ドルと評価され、2032年までに56506.75百万米ドルに達すると予測されており、CAGRは6.2%です。
- 環境規制の強化と低VOC、水性コーティング、接着剤、シーラントの需要増加が、建設、自動車、包装、繊維、紙産業での採用を促進しています。
- 新興経済における建設およびインフラプロジェクトの拡大が、耐久性のある高性能材料の需要を増加させ、コーティング、接着剤、シーラントにおけるポリマーエマルジョンの消費を押し上げています。
- 自動車部門は、塗料、コーティング、接着剤の需要増加により市場成長を促進しており、電気自動車における高度で高性能な材料の需要も含まれます。
- アジア太平洋は市場の45%を占め、次いで北米が25%、ヨーロッパが20%を占めており、工業化、都市化、規制遵守、環境に優しい高品質製品への消費者の嗜好の増加によって成長しています。
 市場の推進要因:
環境に優しく持続可能な製品の需要増加
環境に優しい持続可能なソリューションへの移行が進む中、ポリマーエマルジョン市場の主要な推進力となっています。揮発性有機化合物(VOC)排出に関する厳しい規制により、特に塗料、コーティング、接着剤、シーラントにおいて水性処方の需要が高まっています。これらの処方は環境基準を満たすだけでなく、性能と安全性も向上させます。消費者のエコフレンドリーな製品への嗜好は、メーカーに革新と製品提供の拡大を促し続けています。
- 例えば、Impact Solutionsは、生物学的に由来したスチレンを使用して、従来の石油化学的に供給されたスチレンを置き換え、持続可能なラテックスを生産するために、エンジニアリングされた代謝経路を通じてバイオエマルジョンポリマーを開発しました。
建設およびインフラ活動の拡大
建設およびインフラセクターは堅調な成長を遂げており、これはポリマーエマルジョン市場に直接影響を与えています。特に新興経済国での建設プロジェクトの増加は、耐久性のある高性能材料を求めています。ポリマーエマルジョンは、現代の建物、道路、橋梁に不可欠なコーティング、接着剤、シーラントに広く使用されています。都市化と工業化によって促進されるこのセクターの成長は、ポリマー製品の需要を引き続き牽引しています。
- 例えば、DowのPRIMAL™ CS-4000エマルジョンポリマーは、48%の固形分含有量でコンクリート表面への接着性を向上させ、優れた耐水性を提供します。
自動車生産と接着剤需要の増加
自動車産業の拡大は、ポリマーエマルジョン市場に大きな影響を与えています。自動車生産が世界的に増加する中、接着剤、塗料、コーティングの需要も増加しています。これらの材料は、ポリマーエマルジョンを用いて製造され、自動車の組立に不可欠であり、車両の耐久性、美観、環境適合性を向上させます。さらに、バッテリーマネジメントシステムや内装コーティングに高性能材料を必要とする電気自動車への移行が進む中、ポリマーエマルジョンの消費が増加し続けています。
繊維および紙産業における技術革新
繊維および紙産業における技術革新は、ポリマーエマルジョンの需要増加に寄与しています。繊維では、ポリマーエマルジョンがコーティング、印刷、仕上げプロセスで使用され、布地の耐久性、外観、性能を向上させます。同様に、紙産業では、紙製品の品質と強度を向上させるために不可欠です。これらの用途と、高品質な材料を求める消費者需要の増加が相まって、ポリマーエマルジョン市場の成長をさらに支えています。
市場動向:
水性処方と低VOC製品への嗜好の増加
ポリマーエマルジョン市場における最も重要なトレンドの一つは、低揮発性有機化合物(VOC)排出を提供する水性処方への嗜好の増加です。厳しい環境規制とより安全で持続可能な製品を求める消費者需要が、メーカーを水性技術へと駆り立て続けています。このシフトは、世界的な持続可能性目標と一致するだけでなく、コーティング、接着剤、シーラントなど多くの用途で優れた性能を提供します。水性エマルジョンは、環境への影響が少なく、安全性プロファイルが改善され、ますます厳しい環境基準に適合するため、溶剤ベースの代替品をますます置き換えています。建設、自動車、包装などの業界でのエコフレンドリーな製品への傾向の高まりは、水性ポリマーエマルジョンの需要を引き続き牽引すると予想されます。
- 例えば、BASFはAcronal® ECO 7653で0.27 g/Lのように非常に低いまたはほぼゼロのVOCレベルで建築用コーティングを調合できるさまざまなAcronal®水性エマルジョンを提供しています。
カスタマイズと機能特性の進展
ポリマーエマルジョン市場のもう一つの重要なトレンドは、機能特性が強化されたカスタマイズされたソリューションの需要の増加です。メーカーは、接着性、耐久性、耐熱性、耐薬品性、耐水性などの優れた特性を提供する高度なエマルジョンの開発に注力しています。カスタマイズにより、自動車、繊維、包装などの業界での特定の要件を満たすことができ、性能特性が重要です。このトレンドは、より過酷な環境、高いストレス、より複雑な用途に耐えられる材料の必要性によって推進されています。さらに、製造プロセスにおいてより持続可能で再生可能な原材料への移行を支援する、バイオベースの含有量を強化したエマルジョンの開発にも焦点が当てられています。これらの革新は、ポリマーエマルジョン市場の継続的な成長を促進すると期待されています。
- 例えば、Arkemaは包装用途で150°Cまで25%優れた耐熱性を維持しながら、40%の再生可能な内容を含むバイオベースのエマルジョンバリアントを導入しました。
市場の課題分析:
原材料価格の変動
ポリマーエマルジョン市場が直面する大きな課題の一つは、原材料価格の変動です。アクリル、スチレン、その他のポリマーなどの主要成分のコストは、世界的なサプライチェーンの混乱、地政学的緊張、石油価格の変動により変動する可能性があります。これらの変動は生産コストに直接影響を与え、メーカーが一貫した価格設定を維持することを困難にします。原材料コストが上昇すると、メーカーはこれらの増加を吸収するか、顧客に転嫁するかの圧力に直面する可能性があり、いずれも市場での競争力に影響を与える可能性があります。このような不確実性は、長期的な計画と収益性に課題をもたらす可能性があります。
激しい競争と市場の飽和
ポリマーエマルジョン市場のもう一つの課題は、激しい競争と市場の飽和です。多くのグローバルおよび地域のプレーヤーが市場シェアを争い続けており、価格競争や利益率の低下を招く可能性があります。さまざまな業界でのポリマーエマルジョンの広範な利用可能性は、特に成長が遅い成熟市場での競争を増加させています。企業は、革新、品質の向上、持続可能な提供を通じて製品を差別化し、競争力を維持する必要があります。この高い競争レベルは、小規模なプレーヤーが市場に定着し、足場を確保することをより困難にします。
市場機会:
新興経済国とインフラ開発の拡大
ポリマーエマルジョン市場は、急速な都市化と産業成長により、新興経済国で重要な機会を提供しています。インド、中国、東南アジアなどの国々での建設およびインフラプロジェクトの増加は、ポリマーエマルジョンを使用した接着剤、コーティング、およびシーラントの強い需要を促進しています。これにより、メーカーは高い消費ポテンシャルを持つ成長市場に参入することができます。住宅、商業、産業プロジェクトへの投資の増加は、高性能材料への一貫した需要を生み出します。中産階級の人口の拡大と可処分所得の増加は、先進的なポリマー製品の採用をさらに支援します。現地での生産および流通ネットワークを確立する企業は、コスト効率と迅速な市場浸透の恩恵を受けることができます。
持続可能で高性能なアプリケーションにおけるイノベーション
持続可能で高性能なポリマーエマルジョンの開発を通じて、多様な産業用途における機会が存在します。産業界は、耐久性、化学抵抗性、生物由来の含有量が向上した材料をますます求めています。これにより、製造業者は環境規制と性能期待の両方を満たす差別化された製品を作成することができます。自動車、包装、繊維、電子機器などのセクターの成長は、カスタマイズされたソリューションを導入する道を提供します。耐水性、接着性、熱安定性などの機能特性における継続的なイノベーションは、市場での存在感を強化することができます。エコフレンドリーで技術的に進んだエマルジョンを提供するために研究開発に注力する企業は、拡大する世界市場でより大きなシェアを獲得する可能性があります。
市場セグメンテーション分析:
種類別:アクリル、スチレン-ブタジエン、特殊エマルジョン
ポリマーエマルジョン市場は種類別にセグメント化されており、アクリルエマルジョンは優れた接着性、耐久性、環境条件への抵抗性により最大のシェアを持っています。スチレン-ブタジエンエマルジョンは、接着剤、コーティング、繊維用途で広く使用されており、競争力のあるコストでバランスの取れた性能を提供します。ビニルアセテートやポリウレタンを含む特殊エマルジョンは、柔軟性、耐水性、化学安定性を必要とするニッチな用途に対応します。これにより、製造業者は多様な産業の性能要求を満たしつつ、持続可能性と規制遵守をサポートするカスタマイズされたソリューションを提供することができます。
- 例えば、Dowは耐久性を向上させた建設用に、耐水性を改善したスチレン-ブタジエン(SB)エマルジョンポリマーを開発し、数百万メートルトン(または数十億米ドル相当)の世界市場規模に達しています。
最終用途産業別:建設、自動車、包装、紙、繊維
建設は、耐久性、美観、耐候性を向上させる塗料、コーティング、接着剤、シーラントの需要により、ポリマーエマルジョン市場で最大の最終用途セグメントを占めています。自動車産業は、コーティング、接着剤、内装部品、電気自動車用途にエマルジョンを消費し、性能と規制基準の両方をサポートしています。包装および紙セクターは、製品の強度、表面仕上げ、印刷適性を向上させるためにポリマーエマルジョンを利用しています。繊維産業は、耐久性と性能を向上させるために、布のコーティング、印刷、仕上げにエマルジョンを依存しています。成熟市場と新興市場の成長を捉えるためには、製造業者が業界固有のニーズに製品を合わせることが重要です。
- 例えば、Sun ChemicalのWATERSOL ACラインは、ハイブリッドポリウレタン–アクリルマトリックスコーティングを特徴とし、高光沢と摩耗抵抗を提供しながら、VOC排出量を最大90%削減し、自動車ブランドが厳しい環境基準を満たすのを助けています。
セグメンテーション:
種類別
- アクリルエマルジョン
- スチレン-ブタジエンエマルジョン
- ビニルアセテートエマルジョン
- ポリウレタンエマルジョン
- その他の特殊エマルジョン
最終用途産業別
- 建設
- 自動車
- 包装
- 紙 & ボード
- 繊維
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋: 市場シェアのリーダーと強力な成長
アジア太平洋は、世界のポリマーエマルジョン市場の45%を占めています。急速な工業化、都市化、インフラ開発が建設、自動車、包装セクターの強力な成長を促進しています。中国、インド、東南アジアなどの国々は、コーティング、接着剤、シーラントにおけるポリマーエマルジョンの需要に大きく貢献しています。大規模な製造基盤から利益を得ており、コスト効率の良い生産と流通をサポートしています。中産階級の人口増加により、さまざまな産業で環境に優しく高性能な材料の需要がさらに高まり、この地域は世界市場の重要なプレーヤーとなっています。
北アメリカ: 安定した成長と持続可能性への注力
北アメリカは、持続可能で高性能な製品の需要によって、ポリマーエマルジョン市場の25%を占めています。この地域の建設、自動車、包装産業は、厳しい環境基準に準拠したコーティング、接着剤、シーラントを必要としています。低VOCおよび水性エマルジョンの需要が増加しています。環境に優しいソリューションへの移行は、市場拡大の新たな機会を開きます。バイオベースのポリマーや高度な応用、特に自動車製造における革新が、この地域の成長を促進し、北アメリカのポリマーエマルジョン市場における重要な役割を強化しています。
ヨーロッパ: イノベーションを核とした成熟市場
ヨーロッパは、成熟した産業と持続可能性に焦点を当てた規制によって、ポリマーエマルジョン市場の20%を占めています。この地域の確立された自動車、建設、包装セクターは、厳しい環境基準のために水性エマルジョンの需要が増加しています。環境に優しい製品に関する消費者の意識が高く、ポリマーエマルジョンの需要の成長をサポートしています。ドイツ、フランス、イギリスは技術革新をリードし、水や化学薬品への耐性などの特性改善に焦点を当てています。他の地域と比べて成長は遅いものの、ヨーロッパは高品質で持続可能なポリマーエマルジョンソリューションの重要な市場であり続けています。
主要プレーヤー分析:
- BASF SE
- Dow Inc.
- Arkemaグループ
- Celaneseコーポレーション
- Lubrizolコーポレーション
- Wacker Chemie AG
- Synthomer plc
- Merck KGaA
- Ashland Global Holdings, Inc.
- H.B. Fullerカンパニー
- 三井化学株式会社
- Omnova Solutions Inc.Top of Form
競争分析:
ポリマーエマルジョン市場は非常に競争が激しく、多数のグローバルおよび地域プレーヤーが市場シェアを獲得しようとしています。主要企業は市場での差別化を図るために、製品の革新、持続可能性、性能向上に注力しています。厳しい環境規制や進化する顧客の好みに対応するため、水性、低VOC、バイオベースのエマルジョンの開発を強調しています。戦略的な協力、合併、買収は、企業が地理的な存在を拡大し、サプライチェーンを強化するのに役立ちます。企業はまた、自動車、建設、包装、繊維用途向けの特殊エマルジョンを作成するために研究開発に投資しています。価格競争力、技術革新、一貫した製品品質は、市場でのポジショニングに影響を与える重要な要素です。小規模プレーヤーは確立されたメーカーの支配により足場を築くのに苦労しますが、ニッチな用途やカスタマイズされたソリューションは、効果的に競争し、グローバルなポリマーエマルジョン市場で認知を得る機会を提供します。
最近の展開:
- 2025年12月、Arkemaはバッテリーセパレータ技術に関するSemcorpとの戦略的パートナーシップを締結しました。
- 2025年6月、Merck KGaAは統合抗体薬物複合体製造サービスに関するSimtra BioPharma Solutionsとの戦略的パートナーシップを開始しました。
レポートのカバレッジ:
この調査レポートは、タイプ、エンドユーザー産業、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術革新を探ります。外部要因やイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ポリマーエマルジョン市場は、持続可能で環境に優しい素材への世界的なシフトから利益を得続けるでしょう。
- 建設、自動車、包装部門全体で、水性および低VOCのコーティング、接着剤、シーラントの需要が増加するでしょう。
- 新興経済国は、インフラの拡大と都市開発プロジェクトにより、重要な機会を提供するでしょう。
- 自動車部門、特に電気自動車が、コーティングや内装用途の高性能ポリマーエマルジョンの消費を促進するでしょう。
- 製造業者は、規制基準と消費者の好みに応えるために、バイオベースおよび再生可能なポリマーエマルジョンの開発に注力するでしょう。
- 繊維および紙産業における技術の進歩は、コーティング、仕上げ、印刷適性の向上のためにポリマーエマルジョンの使用を増加させるでしょう。
- 特定の産業用途に合わせた製品のカスタマイズが、市場プレーヤーにとって重要な競争戦略となるでしょう。
- デジタル化とスマート製造の実践は、生産を最適化し、効率を向上させ、運用コストを削減するでしょう。
- パートナーシップ、合併、買収は、企業が地域の存在感を拡大し、サプライチェーンを強化するのに役立つでしょう。
- 耐水性、耐薬品性、耐久性を含む機能特性の継続的な革新が、長期的な市場成長と採用を支えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリマーエマルジョン市場の現在の市場規模はどのくらいで、2032年までにどのように進化することが期待されていますか?
2024年から2032年までのポリマーエマルジョン市場の予測成長率はどのくらいですか?
ポリマーエマルジョン市場で支配的なタイプと最終用途セグメントはどれですか?
ポリマーエマルジョン市場の成長を促進する主要な要因は何ですか?
ポリマーエマルジョン市場で重要な影響力を持つ地域と企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリマーエマルジョン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリマーエマルジョン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 34,922.41 million → 2032: USD 56,506.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリマーエマルジョン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリマーエマルジョン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリマーエマルジョン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリマーエマルジョン市場市場の成長要因
- 3.3 ポリマーエマルジョン市場市場の抑制要因および課題
- 3.4 ポリマーエマルジョン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリマーエマルジョン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリマーエマルジョン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリマーエマルジョン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリマーエマルジョン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリマーエマルジョン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリマーエマルジョン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリマーエマルジョン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリマーエマルジョン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリマーエマルジョン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリマーエマルジョン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリマーエマルジョン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリマーエマルジョン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリマーエマルジョン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリマーエマルジョン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリマーエマルジョン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリマーエマルジョン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリマーエマルジョン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリマーエマルジョン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリマーエマルジョン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
