
市場概要:
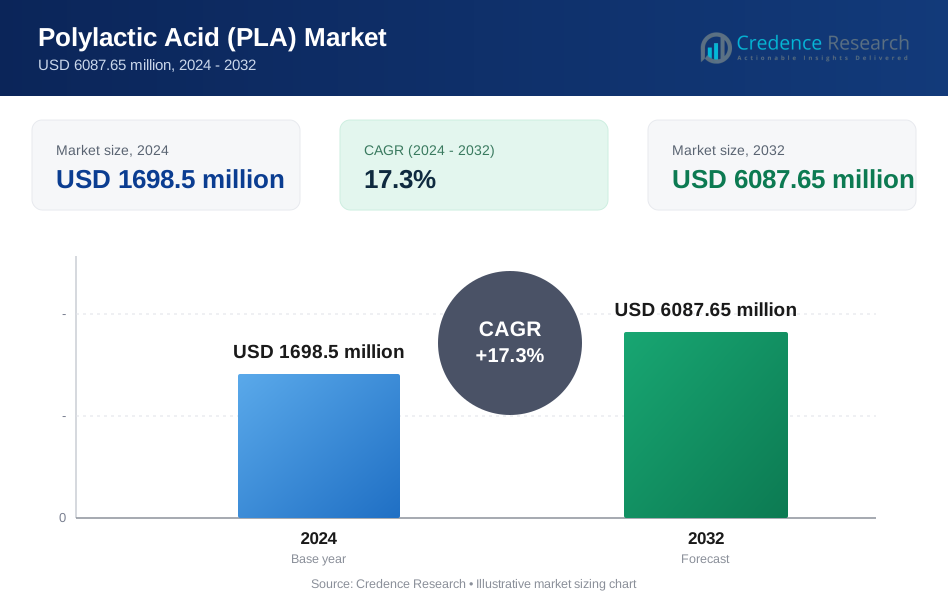
ポリ乳酸 (PLA) 市場は2024年に16億9850万米ドルと評価され、2032年までに60億8765万米ドルに達すると予測されており、予測期間中のCAGRは17.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリ乳酸 (PLA) 市場規模 2024 | 16億9850万米ドル |
| ポリ乳酸 (PLA) 市場, CAGR | 17.3 % |
| ポリ乳酸 (PLA) 市場規模 2032 | 60億8765万米ドル |
北米は2024年にポリ乳酸 (PLA) 市場を37%のシェアでリードし、強力なバイオプラスチックの採用とトウモロコシベースの原料供給によって支えられました。NatureWorks、Total Corbion PLA、BASF SE、Sulzer、COFCO Biochemical、FUTERRO S.A.、浙江海神生物材料、南通九鼎生物工学、重慶博飛生化製品、ユニチカ株式会社などの主要企業は、能力のアップグレード、先進的な発酵技術、高性能PLAグレードの開発を通じて存在感を拡大しました。これらの企業は、持続可能な包装需要、より強力な規制サポート、循環型バイオポリマーシステムへの関心の高まりに焦点を当て、北米のリーダーシップを強化し、PLAソリューションのより広範な世界展開を促進しました。
市場インサイト:
- ポリ乳酸 (PLA) 市場は2024年に500万米ドルと評価され、2032年までに60億8765万米ドルに達すると予測されており、CAGRは17.3%です。
- 持続可能な包装からの強い需要がPLAの採用を促進し、包装は使い捨てプラスチックに対する規制圧力と食品サービスや小売業での急速な普及により約58%のシェアを占めています。
- トレンドは、耐熱性と耐久性のある処方の進展に支えられ、繊維、消費財、バイオメディカル用途での高性能PLAグレードの使用が増加していることを示しています。
- NatureWorks、Total Corbion PLA、BASF SE、COFCO Biochemical、FUTERRO S.A.、浙江海神生物材料などの主要企業は、能力を拡大し、バイオ精製所に投資しており、競争は石油ベースのプラスチックからのコスト圧力によって形作られています。
- 北米は2024年に37%のシェアで市場をリードし、ヨーロッパが33%、アジア太平洋が25%で続き、強力な包装需要とトウモロコシ、サトウキビ、キャッサバベースのPLAの豊富な原料供給によって支えられています。
市場セグメンテーション分析:
原材料別
トウモロコシデンプンは2024年に推定62%のシェアでポリ乳酸 (PLA) 市場をリードしました。生産者は、強力な世界供給、確立された精製チェーン、低い変換コストのためにトウモロコシ原料を好みました。食品サービスや小売包装における堆肥化可能なプラスチックの需要の高まりもトウモロコシベースのPLA生産を押し上げました。サトウキビとキャッサバグレードは、アジアとラテンアメリカの供給者がバイオベースの化学容量を拡大するにつれて、安定した成長を遂げました。他のニッチな原材料は、地域によって原料の入手可能性と処理効率が不均一であるため、限られた使用にとどまりました。
- 例えば、ある市場分析レポートでは、トウモロコシベースのPLAが2024年の世界のPLA生産量の約65.5%を占めると推定されており、これはトウモロコシの豊富な供給、高いデンプン含有量、確立された加工インフラによって支えられています。
用途別
2024年のポリ乳酸 (PLA) 市場では、リジッドサーモフォームが約48%のシェアで支配的でした。包装会社は、使い捨てプラスチックの禁止が増加し、再生可能な材料への消費者の嗜好が変化したため、PLAサーモフォームトレイ、カップ、コンテナに依存していました。フィルムとシートは、バッグ、ラップ、農業用マルチの用途で需要が増加したために続きました。ボトルは、ニッチな飲料やパーソナルケアのフォーマットで採用が進みました。他の用途は、耐熱性やバリア強度の性能ギャップが高ストレス環境での採用を制限したため、控えめなままでした。
- 例えば、別のレポートによれば、PLAベースのフィルム&シート(柔軟包装)は、包装の傘下でリジッドサーモフォームを補完する形で、非リジッドPLA用途の重要な部分を占めています。
エンドユース別
2024年のポリ乳酸 (PLA) 市場では、包装が約58%で主要なシェアを占めていました。ブランドオーナーは、持続可能性の目標を達成し、埋立地の廃棄物を削減し、ヨーロッパや北アメリカでの規制強化に対応するためにPLA包装を採用しました。農業では、より簡単なフィールド廃棄と土壌への影響が少ないため、PLAマルチとクリップの需要が増加しました。自動車、電子機器、繊維は、軽量の内装部品、ケース、繊維にPLAを使用しました。消費財や生物医学用途は、企業がカトラリー、玩具、インプラント、制御放出デバイスのために生分解性材料を採用したため拡大しました。
主な成長要因:
持続可能な包装に対する世界的な需要の増加
使い捨てプラスチックに対する制約の増加と環境に優しい材料の需要の高まりが、ポリ乳酸 (PLA) の採用を強く推進しています。多くの国がリサイクル可能または堆肥化可能な包装を要求する規則を施行しており、PLAは再生可能な原料と低い炭素フットプリントにより有利な立場にあります。食品サービス、小売、急成長する消費財のブランドは、内部の持続可能性目標を達成し、プラスチック廃棄物に関連する罰則を回避するためにPLA製品を使用しています。電子商取引の包装からの強い関心も、企業がより軽量で環境に優しい材料にシフトするにつれて消費を押し上げています。PLA生産者は、特にアジアとヨーロッパで供給不足に対応するために生産能力を拡大しています。これらの結合した力が、サーモフォームトレイ、フィルム、使い捨てサービス用品などのPLA包装形式に対する安定した長期需要を生み出しています。
- 例えば、ヨーロッパでは、使い捨てプラスチック指令 (SUPD) により、いくつかのEU諸国が使い捨てカトラリー、プレート、ポリスチレン容器を禁止しました。
バイオ精製所の拡大と原料の利用可能性
バイオリファイナリーへの大規模な投資は、トウモロコシ、サトウキビ、キャッサバの原料へのアクセスを改善することでPLA供給を強化します。多くの生産者が発酵と重合技術を向上させ、コストを削減し、変換効率を改善しています。アメリカ、タイ、ブラジルなどの農業生産が強い国々は、安定した作物供給を提供し、バイオポリマー製造の物流を改善することでPLAの成長を支援しています。原料の多様化は、トウモロコシや砂糖の価格変動から市場を保護するのにも役立ちます。生産コストの低下は、PLAの繊維、消費財、農業でのより広範な使用を促進します。生産能力の追加がオンラインになると、市場のプレーヤーは包装、自動車、電子機器企業と長期契約を確保します。これらのステップは、複数の産業にわたるPLAの統合を深めます。
- 例えば、TotalEnergies Corbionは、タイでサトウキビ由来の原糖を地元の工場から使用するPLA生産施設を運営しており、熱帯地域の農業を活用して安定した原料供給を確保し、輸入デンプンに比べて物流の排出負担を軽減しています。
高性能PLAグレードにおける研究開発の進展
研究努力により、PLAの耐熱性、衝撃強度、バリア特性が向上し、要求の厳しい用途でのより広範な使用が可能になります。改良されたPLAブレンドは、自動車パネル、電子機器ケース、高級硬質包装において従来のプラスチックに取って代わります。結晶化制御と複合化の進展により、ホットフィル容器や電子レンジ対応製品に適したPLA材料も生まれています。大学と化学会社は、より長いライフサイクルと優れたリサイクル性を持つ次世代PLAグレードの開発に協力しています。新しい加工技術はエネルギー使用を削減し、製品の一貫性を向上させ、大量採用を支援します。高性能バリアントが市場に参入すると、業界はPLAの機能的および規制上のニーズを満たす能力に自信を持ち、より広範な商業的受け入れにつながります。
主要なトレンドと機会:
循環型バイオプラスチックシステムへのシフト
循環経済プログラムは、堆肥化、化学リサイクル、制御された原料回収を通じてPLAの機会を加速します。政府は、PLAベースの製品のより広範な処分オプションをサポートするために産業用堆肥化ネットワークに投資しています。技術開発者は、PLA廃棄物を乳酸に戻す脱重合システムを拡大し、クローズドループのサプライチェーンを作成します。小売業者やフードサービスブランドは、生分解性包装の環境上の利点を強調する回収プログラムを採用しています。これらの変化はPLAの可視性を高め、消費者の受け入れを向上させます。
- 例えば、TotalEnergies Corbionは最近、使用済みPLAを元のモノマー(ラクチド)に脱重合し、それを新しいPLA樹脂に再重合することで、バージン材料と同一の特性を持つ100%化学的にリサイクルされたPLAを製造する商業的に実行可能なプロセスを発表しました。
高価値の医療および繊維用途での使用の増加
PLAは、より良い生体適合性と改善された繊維特性により、医療機器や技術繊維で勢いを増しています。医療企業は、縫合糸、組織足場、薬物送達システムにPLAを採用しています。繊維生産者は、軽量の衣類、衛生製品、環境に優しいブレンドのためにPLA繊維を使用しています。ファッションやヘルスケアにおける持続可能な材料の需要の高まりは、長期的な機会の創出を支援します。
- 例えば、PLAは3Dプリントされた医療機器で広く使用されています。研究者たちは、骨組織の足場、薬物放出構造、および組織再生と活性剤の制御放出をサポートするPLAを用いた生分解性インプラントを成功裏に作成しました。
主要な課題:
低コストの石油化学プラスチックからの競争
PET、PP、PSなどの従来のプラスチックは、特に石油価格が低い地域で強力なコスト優位性を維持しています。大手のコンバーターは、材料価格が高く、熱安定性における性能のギャップがあるため、大量の用途でPLAを採用することをためらっています。世界的な生産能力の制限もスケーリングの利点を制約しています。これらのコスト圧力は、主流の包装および消費財におけるPLAの浸透を遅らせます。
不十分な堆肥化およびリサイクルインフラ
PLAの採用は、産業用堆肥化システムや適切な選別施設がない地域で障壁に直面しています。多くの自治体はPLA廃棄物を処理する能力がなく、これが環境主張を損ない、ブランドの廃棄コストを引き上げる可能性があります。消費者の間で堆肥化基準に関する混乱もPLAの回収率を制限します。これらのギャップは、PLAの持続可能性への影響を減少させ、長期的な受け入れを困難にします。
地域分析:
北アメリカ
北アメリカは2024年にポリ乳酸(PLA)市場を約37%のシェアでリードしました。使い捨てプラスチックに対する厳しい規制と堆肥化可能な包装の採用の増加が、食品サービス、小売、eコマース部門でのPLA需要を支えました。アメリカ合衆国は、バイオプラスチックへの安定した投資とトウモロコシベースの飼料の強力な供給により、最大の消費国であり続けました。消費財およびヘルスケアのブランドも、繊維、ケーシング、および医療グレードの材料でのPLA使用を拡大しました。クローズドループシステムおよび産業用堆肥化プログラムへの注力の増加が、PLAの生産と消費における地域のリーダーシップをさらに強化しました。
ヨーロッパ
ヨーロッパは2024年に世界のポリ乳酸(PLA)市場の約33%のシェアを保持しました。欧州連合の厳しい廃棄物指令とプラスチック課税が、バイオベースの包装に対する強い需要を促進しました。ドイツ、フランス、オランダなどの国々は、先進的な堆肥化ネットワークと持続可能性に焦点を当てた小売チェーンを通じてPLAの採用を加速させました。食品包装、カトラリー、フィルムが主要なユーザーであり、リサイクルと有機廃棄物処理能力の拡大によって支えられました。繊維グレードのPLAやエコフレンドリーな消費者製品への関心の高まりが、ブランドが循環経済の目標に合わせる中で地域の成長をさらに後押ししました。
アジア太平洋
アジア太平洋は2024年にポリ乳酸(PLA)市場の約25%を占め、最も速い成長率を記録しました。中国、日本、タイ、韓国は、強力な政府のインセンティブと環境に優しい包装の需要の高まりを背景にバイオポリマー生産を拡大しました。東南アジアでの豊富なサトウキビとキャッサバの飼料供給もPLAの生産を増加させました。繊維、自動車内装、電子機器での用途の拡大が市場浸透を強化しました。eコマース包装と食品配達プラットフォームが採用をさらに加速させ、アジア太平洋はPLAメーカーにとって将来の重要な成長拠点となっています。
ラテンアメリカ
ラテンアメリカは2024年にポリ乳酸(PLA)市場の約3%のシェアを占めました。ブラジルは、大規模なサトウキビの備蓄、強力なバイオ精製活動、持続可能な包装への関心の高まりにより、地域消費を牽引しました。食品および飲料ブランドは、環境への取り組みを高めるためにPLAトレイ、ボトル、フィルムを採用しました。メキシコとチリも、リテーラーが堆肥化可能な材料に移行する中で安定した需要を示しました。ブラジル以外では産業用堆肥化インフラの制限と輸入依存度の高さが採用を抑制しましたが、バイオベース材料への継続的な投資が長期的な機会を支えています。
中東・アフリカ
中東・アフリカ地域は2024年にポリ乳酸(PLA)市場の約2%のシェアを獲得しました。採用は、堆肥化システムの制限と石油化学プラスチックに比べて高い価格のため、ゆっくりと進みました。しかし、UAE、サウジアラビア、南アフリカでの持続可能性プログラムの高まりが、食品包装や消費財におけるニッチな需要を支えました。輸入主導のサプライチェーンが引き続き支配的でしたが、新興のバイオベースプロジェクトへの投資が長期的な可能性を示しました。環境廃棄物問題への意識の高まりと計画された規制改革が、予測期間中に地域のPLA使用を押し上げると期待されています。
市場セグメンテーション:
原材料別
- コーンスターチ
- サトウキビ
- キャッサバ
- その他
用途別
- リジッドサーモフォーム
- フィルム&シート
- ボトル
- その他
エンドユース別
- 包装
- 農業
- 自動車&輸送
- 電子機器
- 繊維
- 消費財
- バイオメディカル
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
ポリ乳酸(PLA)市場には、NatureWorks、Total Corbion PLA、BASF SE、Sulzer、COFCO Biochemical、FUTERRO S.A.、浙江海神バイオマテリアルズ、南通九鼎生物工学、重慶博菲生化製品、UNITIKA LTDなどの主要企業が存在します。これらの企業は、バイオポリマー生産の拡大、長期的な原料契約の確保、熱抵抗性と機械的強度を向上させた高性能PLAグレードの開発によって地位を強化しています。多くの企業が、大規模なバイオ精製所に投資してコスト効率を改善し、包装、繊維、消費財、自動車部門からの需要増加に対応しています。技術提供者と製造業者の戦略的な協力が、化学リサイクルと高度な発酵技術の迅速な採用を支えています。ヨーロッパとアジアの企業は循環システムの拡大に注力し、北アメリカの生産者は強力なコーン供給を活用してコスト優位性を維持しています。持続可能性への取り組みが長期的な業界戦略を導く中、継続的な製品革新と能力拡大が競争の中心となっています。
主要プレイヤー分析:
- FUTERRO S.A.
- ユニチカ株式会社
- COFCOバイオケミカル
- BASF SE(ドイツ、ルートヴィヒスハーフェン)
- 重慶博飛生化製品有限公司
- 南通九鼎生物工程
- Sulzer(スイス、ヴィンタートゥール)
- 浙江海正生物材料有限公司
- トタール・コルビオンPLA(オランダ、ゴリンケム)
- ネイチャーワークス(アメリカ、ミネソタ州ミネトンカ)
最近の展開:
- 2025年10月、FUTERRO S.A.はヨーロッパでの拡大を続け、ヨーロッパのバイオリファイナリープログラムとPLA/乳酸生産の拡大に関する会社のロードマップを発表しました。
- 2025年2月、COFCOバイオケミカル(COFCOバイオテクノロジー)は、30,000 t/yのラクチド生産プロジェクトを安徽省蚌埠市に移転する計画を提出しました。これは、PLA供給チェーンのボトルネックに対処するための戦略的な動きです(ラクチド=PLAの主要中間体)。
レポートのカバレッジ:
この調査レポートは、原材料、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論します。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- PLAの需要は、使い捨てプラスチックに対する世界的な規制の強化に伴い増加します。
- 包装企業は、持続可能性目標を達成するためにPLAの使用を拡大します。
- 新しい高耐熱・高強度のPLAグレードが高度な用途を開拓します。
- バイオリファイナリーの拡大により、原料供給が改善され、生産コストが削減されます。
- 化学リサイクルと脱重合が循環型PLAシステムを支えます。
- エコフレンドリーな素材への関心の高まりにより、繊維およびファイバー用途が成長します。
- 自動車および電子機器セクターは、軽量部品やケースにPLAを採用します。
- 堆肥化インフラの改善により、PLA製品の寿命終了時の実行可能性が向上します。
- アジア太平洋地域は、強力な製造能力により最も成長が速い地域となります。
- 生産者、コンバーター、ブランド間の戦略的パートナーシップがPLAの商業化を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリ乳酸(PLA)市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間にポリ乳酸(PLA)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリ乳酸(PLA)市場のセグメントはどれですか?
ポリ乳酸(PLA)市場の成長を促進している主な要因は何ですか?
ポリ乳酸(PLA)市場の主要企業はどこですか?
ポリ乳酸(PLA)市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリ乳酸(PLA)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリ乳酸(PLA)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1698.5 million → 2032: USD 6087.65 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリ乳酸(PLA)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリ乳酸(PLA)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリ乳酸(PLA)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリ乳酸(PLA)市場市場の成長要因
- 3.3 ポリ乳酸(PLA)市場市場の抑制要因および課題
- 3.4 ポリ乳酸(PLA)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリ乳酸(PLA)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリ乳酸(PLA)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリ乳酸(PLA)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリ乳酸(PLA)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリ乳酸(PLA)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリ乳酸(PLA)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリ乳酸(PLA)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリ乳酸(PLA)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリ乳酸(PLA)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリ乳酸(PLA)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリ乳酸(PLA)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリ乳酸(PLA)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリ乳酸(PLA)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリ乳酸(PLA)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリ乳酸(PLA)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリ乳酸(PLA)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリ乳酸(PLA)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリ乳酸(PLA)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリ乳酸(PLA)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
