
市場概要:
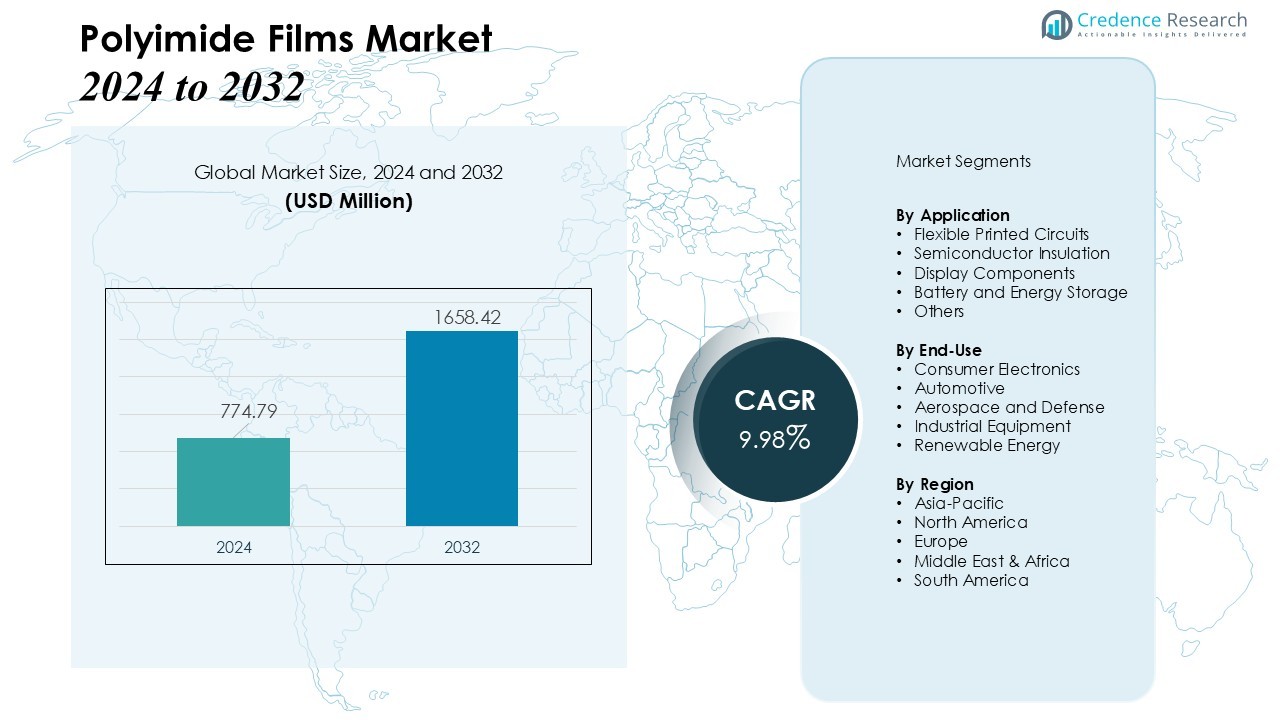
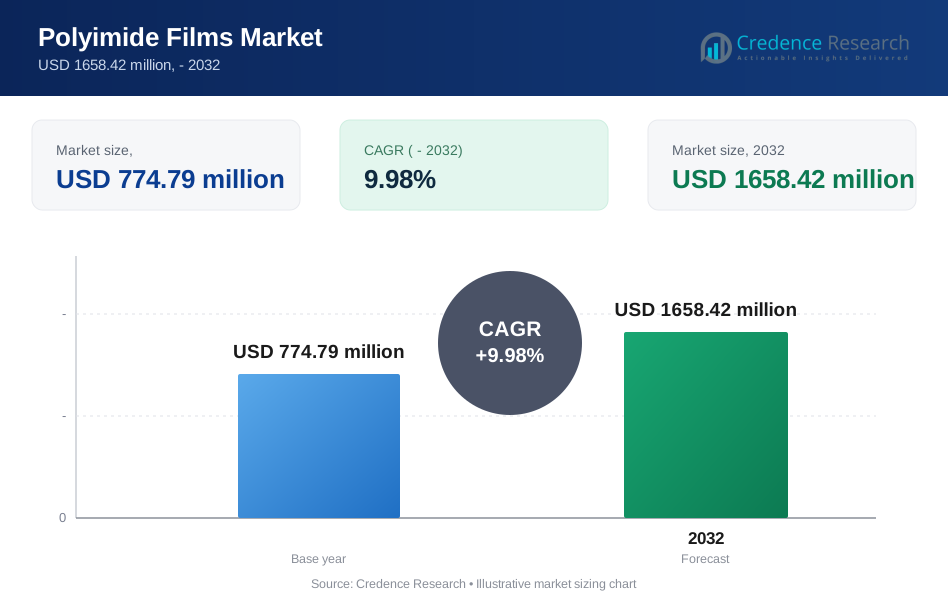
ポリイミドフィルム市場の規模は2024年に7億7479万米ドルと評価され、2032年までに16億5842万米ドルに達すると予測されており、予測期間(2024-2032年)中に9.98%のCAGRを記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポリイミドフィルム市場規模 | 7億7479万米ドル |
| ポリイミドフィルム市場、CAGR | 9.98% |
| 2032年のポリイミドフィルム市場規模 | 16億5842万米ドル |
主要な市場の推進要因には、特にスマートフォン、折りたたみディスプレイ、ウェアラブル、タブレットなどのコンパクトで柔軟なデバイスにおける消費者電子機器の普及が含まれます。ポリイミドフィルムは優れた耐熱性、電気絶縁性、化学耐性、機械的強度を提供し、フレキシブルプリント回路、半導体絶縁、高温用途に最適です。車両の電動化の進展や航空宇宙、再生可能エネルギー分野の成長により、軽量で耐久性があり高性能な基材材料の需要がさらに増加しています。
地域的な観点から、アジア太平洋地域は2024年にポリイミドフィルム市場を支配し、最大のシェアを占めています。この支配は、密集した電子機器製造エコシステム、自動車生産の増加、主要経済国での先進消費者電子機器の採用の増加によって推進されています。一方、北米やヨーロッパなどの地域も、特に航空宇宙、防衛、先進半導体パッケージングなどの高信頼性用途で重要な貢献をしており、高温高性能フィルムの需要が強いままです。
市場インサイト:
- ポリイミドフィルム市場は7億7479万米ドルと評価されており、予測期間中に9.98%のCAGRを記録し、16億5842万米ドルに達すると予測されており、強い成長の可能性を示しています。
- スマートフォン、折りたたみディスプレイ、タブレット、ウェアラブルを含む消費者電子機器からの需要の増加が、ポリイミドフィルムの採用を促進しており、これらのフィルムは耐熱性、電気絶縁性、機械的強度を持っています。
- 自動車および電気自動車分野の拡大により、ワイヤーハーネス、バッテリー絶縁、熱管理用途のための軽量で高性能なフィルムの必要性が増しています。
- 航空宇宙、防衛、再生可能エネルギー、産業用電子機器は高価値の機会を提供し、ポリイミドフィルムは極端な条件下での信頼性、化学耐性、耐久性を保証します。
- アジア太平洋地域は世界市場の42%をリードし、北米(28%)、ヨーロッパ(22%)が続き、電子機器、自動車、航空宇宙、産業用途での強い地域採用を反映しています。
 市場の推進要因:
消費者電子機器需要の急速な成長
ポリイミドフィルム市場は、スマートフォン、タブレット、折りたたみデバイス、ウェアラブルなどの消費者電子機器における強力な採用から恩恵を受けています。これは、コンパクトで高性能なデバイスに不可欠な優れた電気絶縁性、熱安定性、柔軟性を提供します。軽量で耐久性のある電子部品の需要の高まりにより、メーカーはポリイミドフィルムを柔軟な回路やディスプレイアプリケーションに統合しています。この傾向は、確立された市場と新興市場の両方での一貫した成長をサポートしています。
- 例えば、PI Advanced Materialsは、スマートフォンやウェアラブル用に特別に設計された4ミクロンの超薄型ポリイミドフィルムを開発し、より薄く、より耐熱性のあるデバイスを実現しています。
自動車および電気自動車アプリケーションの拡大
自動車産業の成長、特に電気自動車へのシフトは、市場需要に大きな影響を与えています。ポリイミドフィルムは、軽量なワイヤーハーネス、バッテリー絶縁、および熱管理ソリューションを可能にし、極端な条件下での高い信頼性を保証します。これにより、自動車メーカーはエネルギー効率、性能、安全基準の向上を達成できます。世界的な電気自動車の生産の増加は、ポリイミドフィルムのような先進的なポリマーベースの材料の必要性を高めています。
- 例えば、DuPontは、電気自動車のバッテリーアプリケーション用に特別に設計された高温耐性のKapton®ポリイミドフィルムを提供しており、短期間で最大400°C(752°F)の温度に耐えることができ、バッテリーの安全性と寿命を向上させます。
航空宇宙および防衛分野における重要な役割
航空宇宙および防衛分野は、極端な温度や機械的ストレスに耐える材料に依存しています。ポリイミドフィルムは、優れた化学耐性、高い引張強度、過酷な環境での安定性を提供します。配線絶縁、柔軟な回路、宇宙船の部品に使用され、長期的な性能と安全性を確保します。この依存は、高価値アプリケーションにおけるポリイミドフィルムの市場地位を強化します。
再生可能エネルギーおよび産業用電子機器への採用
再生可能エネルギーシステムおよび産業用電子機器の成長は、市場拡大をさらにサポートしています。ポリイミドフィルムは、ソーラーパネルの絶縁、風力タービンの部品、産業用センサーに貢献し、熱および化学耐性が重要です。効率的なエネルギー伝送と耐久性を可能にし、現代の産業アプリケーションの厳しい要件を満たします。クリーンエネルギーインフラへの投資の増加は、ポリイミドベースのソリューションの安定した需要を促進します。
市場動向:
柔軟な電子機器へのポリイミドフィルムの統合の増加
ポリイミドフィルム市場は、柔軟でウェアラブルな電子機器への統合に向けた明確な傾向を示しています。優れた熱安定性、機械的強度、電気絶縁性を提供し、メーカーがコンパクトで高性能なデバイスを開発することを可能にします。折りたたみ式スマートフォン、スマートウォッチ、ウェアラブル医療機器の需要の増加は、ポリイミドフィルムの配合における革新を促進します。企業は、進化する消費者および産業の要件を満たすために、フィルムの厚さ、柔軟性、誘電特性の改善に注力しています。この傾向は、耐久性と信頼性を損なうことなく、電子機器の小型化へのシフトを強調しています。研究開発への投資の増加は、次世代アプリケーションのための材料の継続的な改善をサポートします。
- 例えば、2019年にJiangらは、グラフェン/ポリイミドナノコンポジットに基づく柔軟な気流センサーを開発し、0〜20 m/sの流量範囲で0.5 m/sの検出閾値を持ち、ウェアラブルセンサーアプリケーションに適した強化された圧電抵抗特性を示しました。
高性能な産業および航空宇宙用途の拡大
高性能な産業および航空宇宙用途は市場のトレンドを形作り続けています。ポリイミドフィルムは、化学的耐性、寸法安定性、高い引張強度を提供し、配線絶縁、フレキシブル回路、宇宙船部品での使用をサポートします。極端な温度や過酷な環境下で厳しい運用基準を満たし、航空宇宙、防衛、再生可能エネルギー分野にとって不可欠です。電気自動車や省エネルギー産業機器の採用が増加し、市場の成長をさらに促進します。メーカーは特定の性能ニーズに対応するため、カスタマイズと高品質な生産を優先します。材料メーカーとエンドユーザー間の協力的なパートナーシップが技術の進歩を加速させます。耐久性、軽量設計、多機能特性への継続的な注力が市場の戦略的方向性を定義します。
- 例えば、Applied Aerospaceが買収したメーカーのポリイミドフィルムは、航空機部品の配線絶縁や熱管理において500華氏度までの温度に耐えます。
市場の課題分析:
高い生産コストが広範な採用を制限
ポリイミドフィルム市場は、その先進的な製造プロセスに関連する高い生産コストのため、課題に直面しています。特殊な設備、正確な化学処理、厳格な品質管理が必要であり、これが全体の費用を増加させます。これらのコストは、特に価格に敏感な用途や新興市場での採用を制限する可能性があります。メーカーは競争力を維持するために、性能要件と費用対効果のバランスを取る必要があります。原材料価格の変動は利益率にさらなる圧力を加えます。企業は高品質基準を維持しながら費用を削減するために生産技術の最適化に注力しています。
限られたリサイクルと環境問題
環境問題は市場にとってもう一つの重要な課題です。ポリイミドフィルムは非常に耐久性があり劣化に強いため、リサイクルや廃棄が難しいです。適切な廃棄物管理が実施されない場合、長期的な環境への影響を引き起こします。持続可能な材料に関する規制要件の増加が市場の成長に影響を与える可能性があります。業界は、環境に優しい代替品の開発やリサイクル方法の改善に対する圧力に直面しています。研究開発への投資は、材料の高性能特性を損なうことなく持続可能なソリューションを創出するために不可欠です。
市場の機会:
電気自動車および先進的な自動車用途での需要の増加
ポリイミドフィルム市場は、電気自動車および先進的な自動車分野で大きな機会を提供します。バッテリーシステム、配線ハーネス、パワーエレクトロニクスにとって重要な高い熱安定性、電気絶縁、軽量特性を提供します。電気自動車の世界的な採用の増加が耐久性と効率的な材料の必要性を促進します。メーカーは、自動車設計におけるエネルギー効率、安全性、性能への注力の高まりを活用できます。ハイブリッドおよび自律走行車技術の拡大が市場の可能性をさらに高めます。自動車用途向けのカスタマイズされたポリイミドソリューションへの投資が市場の存在感を強化します。材料メーカーと自動車メーカー間の協力が革新と成長の機会を創出します。
再生可能エネルギーと産業用電子機器の拡大
再生可能エネルギーおよび産業用電子機器市場でも機会が生まれています。ポリイミドフィルムは化学耐性、機械的強度、高温安定性を提供し、太陽光パネル、風力タービン、産業用センサーでの使用をサポートします。これにより、効率的なエネルギー伝送、耐久性、厳しい用途での長期的な性能が可能になります。クリーンエネルギーインフラとスマート産業システムへの投資の増加は、高度なポリマー系ソリューションの需要を高めています。企業はこれらのトレンドを活用して、省エネルギーで高信頼性の用途に特化したフィルムを開発することができます。多機能で高性能なフィルムの革新は、市場差別化の道を提供します。産業化が進む新興経済への拡大は、成長の見通しをさらに強化します。
市場セグメンテーション分析:
用途別
ポリイミドフィルム市場は、用途別にフレキシブルプリント回路、半導体絶縁、ディスプレイ部品、バッテリーとエネルギー貯蔵、その他にセグメント化されています。フレキシブルプリント回路は、消費者向け電子機器やウェアラブルデバイスでの高い需要により市場をリードしており、熱安定性と柔軟性が重要です。半導体絶縁は、フィルムの優れた電気抵抗と化学的耐久性から恩恵を受けています。特に折りたたみ式スマートフォンやタブレット向けのディスプレイ部品は、先進的なスクリーン技術をサポートするために薄く高性能なフィルムを必要とします。電気自動車や再生可能エネルギーシステムでのバッテリーとエネルギー貯蔵用途は、軽量で熱的に安定した材料の追加需要を生み出します。
- 例えば、DuPontのポリイミドフィルム(Kapton®シリーズなど)のフレキシブルプリント回路での使用は、250°Cを超える温度での回路の信頼性を可能にし、現代のデバイスで何十万回もの曲げサイクルにわたって効率的に動作する柔軟性と機械的性能を維持しています。
エンドユース別
エンドユースのセグメンテーションには、消費者向け電子機器、自動車、航空宇宙および防衛、産業機器、再生可能エネルギーセクターが含まれます。消費者向け電子機器は、高性能フィルムを必要とするコンパクトなデバイスやウェアラブル技術によって最大の割合を占めています。自動車および電気自動車の用途は、配線絶縁、バッテリーの安全性、熱管理のためにポリイミドフィルムに依存し、効率と信頼性をサポートします。航空宇宙および防衛セクターは、極端な温度と機械的ストレスに耐えるフィルムを要求し、長期的な性能と安全性を確保します。産業機器および再生可能エネルギーの用途は、化学耐性と耐久性から恩恵を受け、厳しい運用基準を満たします。これにより、各セクターのメーカーは、高性能を維持しながら重量を削減し、エネルギー効率を向上させることができます。
- 例えば、DuPontのKaptonポリイミドフィルムは、スマートフォンのフレキシブルプリント回路で200 kV/mm以上の絶縁破壊強度を可能にしています。
セグメンテーション:
用途別:
- フレキシブルプリント回路
- 半導体絶縁
- ディスプレイ部品
- バッテリーとエネルギー貯蔵
- その他
エンドユース別:
- 消費者向け電子機器
- 自動車
- 航空宇宙および防衛
- 産業機器
- 再生可能エネルギー
地域別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
電子機器と自動車の成長によりアジア太平洋が優勢
アジア太平洋は、密集した電子機器製造エコシステムと強力な自動車生産により、世界のポリイミドフィルム市場の42%を占めています。ポリイミドフィルムは、フレキシブル回路、ディスプレイ部品、バッテリー絶縁に不可欠であり、スマートフォン、タブレット、ウェアラブルデバイスの高い需要から恩恵を受けています。電気自動車や再生可能エネルギーインフラへの投資の増加が需要をさらに強化します。主要メーカーの強力な存在とコスト効率の高い生産能力が地域のリーダーシップを強化します。電子部品の技術進歩が持続的な成長を支えます。
北アメリカの航空宇宙、防衛、先進電子機器への注力
北アメリカは、航空宇宙、防衛、半導体産業に支えられ、世界市場の28%を占めています。配線絶縁、宇宙機器部品、高温産業用途に高性能ポリイミドフィルムを使用しています。厳しい運用基準を満たし、極端な条件下での信頼性を保証します。先進的な研究施設と電子機器および産業機器の強力な革新が市場の発展を促進します。電気自動車や再生可能エネルギーソリューションの採用拡大が需要をさらに高めます。メーカーは重要な用途向けにカスタマイズされた高品質フィルムの生産に注力しています。
産業および自動車用途に支えられたヨーロッパの安定成長
ヨーロッパは、自動車、航空宇宙、産業部門により、世界市場の22%を占めています。絶縁、フレキシブル回路、エネルギー効率の高い産業機器に広く使用されています。安全性、耐久性、環境規制の厳しい基準を満たすのに役立ちます。電気自動車、再生可能エネルギー、スマート産業技術への投資が先進フィルムの需要を増加させます。ヨーロッパの品質、技術革新、持続可能なソリューションへの重視が安定した成長を支えます。材料生産者とエンドユーザー間の協力的な取り組みが製品開発と市場拡大を促進します。
主要プレイヤー分析:
- デュポン
- サンゴバン社
- Kolon Industries, Inc.
- カネカ株式会社
- Taimide Tech. Inc.
- FLEXcon Company, Inc.
- 荒川化学工業株式会社
- Anabond
- Goodfellow
- エステー株式会社
競争分析:
ポリイミドフィルム市場は非常に競争が激しく、製品の革新と戦略的な協力に注力するグローバルおよび地域のプレイヤーが存在しています。主要企業は、フィルムの性能、耐久性、熱安定性を向上させるために研究開発に多額の投資を行い、エレクトロニクス、自動車、航空宇宙、産業用途の進化する需要に応えています。製品の品質、カスタマイズ、価格設定、技術の進歩に基づく競争に直面しています。戦略的パートナーシップ、合併、買収により、企業は地理的な足跡を拡大し、サプライチェーンを強化しています。地域のプレイヤーは、コスト効率の高い生産と主要なエンドユース市場への近接性を活用して優位性を得ています。フレキシブルエレクトロニクス、高温用途、エネルギー効率の高いソリューションにおける継続的な革新が差別化を促進します。優れた製品性能と持続可能な製造慣行を組み合わせることができる企業は、グローバル市場で強力な競争地位を維持する可能性があります。
最近の展開:
- 2025年9月、デュポンは中国でのFilmTec™逆浸透膜製造を拡大するため、Sinochem (Ningbo) RO Memtech Co., Ltd.を買収することに合意しました。
- 2025年8月、デュポンはアラミド事業(Kevlar®およびNomex®を含む)をArclinに18億ドルで売却する契約を発表し、2026年第1四半期に完了する予定です。
レポートのカバレッジ:
この調査レポートは、用途、エンドユース、地域に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- フレキシブルでウェアラブルな電子機器の採用が進むことで、ポリイミドフィルムの需要が引き続き増加します。
- 電気自動車の拡大により、軽量で高性能な絶縁材やバッテリー部品の需要が増加します。
- 航空宇宙および防衛用途の成長が、極端な温度や機械的ストレスに耐えるフィルムの需要を支えます。
- 太陽光や風力を含む再生可能エネルギー分野が、エネルギー効率の高いシステムでのポリイミドフィルムの使用を促進します。
- 特に折りたたみ可能でフレキシブルなスクリーンにおけるディスプレイ部品の技術革新が、新たな応用機会を生み出します。
- メーカーは、進化する産業要件に応えるために、より薄く、より強く、より耐久性のあるフィルムの開発に注力します。
- 持続可能な生産方法と環境に優しい材料が、市場競争力にとってますます重要になります。
- アジア太平洋地域の成長は、電子機器製造と自動車の拡大によって牽引され、引き続き世界市場をリードします。
- 戦略的な協力、パートナーシップ、研究開発への投資が、イノベーションと製品差別化を加速します。
- 産業用および医療用電子機器における高信頼性部品の需要増加が、長期的な市場成長を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリイミドフィルム市場の現在の規模と予想される成長はどのくらいですか?
ポリイミドフィルム市場の予想成長率はどのくらいですか?
ポリイミドフィルム市場で最も大きな需要を生み出しているアプリケーションはどれですか?
ポリイミドフィルム市場の成長を促進している主な要因は何ですか?
ポリイミドフィルム市場を支配している地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリイミドフィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリイミドフィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 774.79 million → 2032: USD 1658.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリイミドフィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリイミドフィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリイミドフィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリイミドフィルム市場市場の成長要因
- 3.3 ポリイミドフィルム市場市場の抑制要因および課題
- 3.4 ポリイミドフィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリイミドフィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリイミドフィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリイミドフィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリイミドフィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリイミドフィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリイミドフィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリイミドフィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリイミドフィルム市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリイミドフィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリイミドフィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリイミドフィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリイミドフィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリイミドフィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリイミドフィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリイミドフィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリイミドフィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリイミドフィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリイミドフィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリイミドフィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
