
市場概要
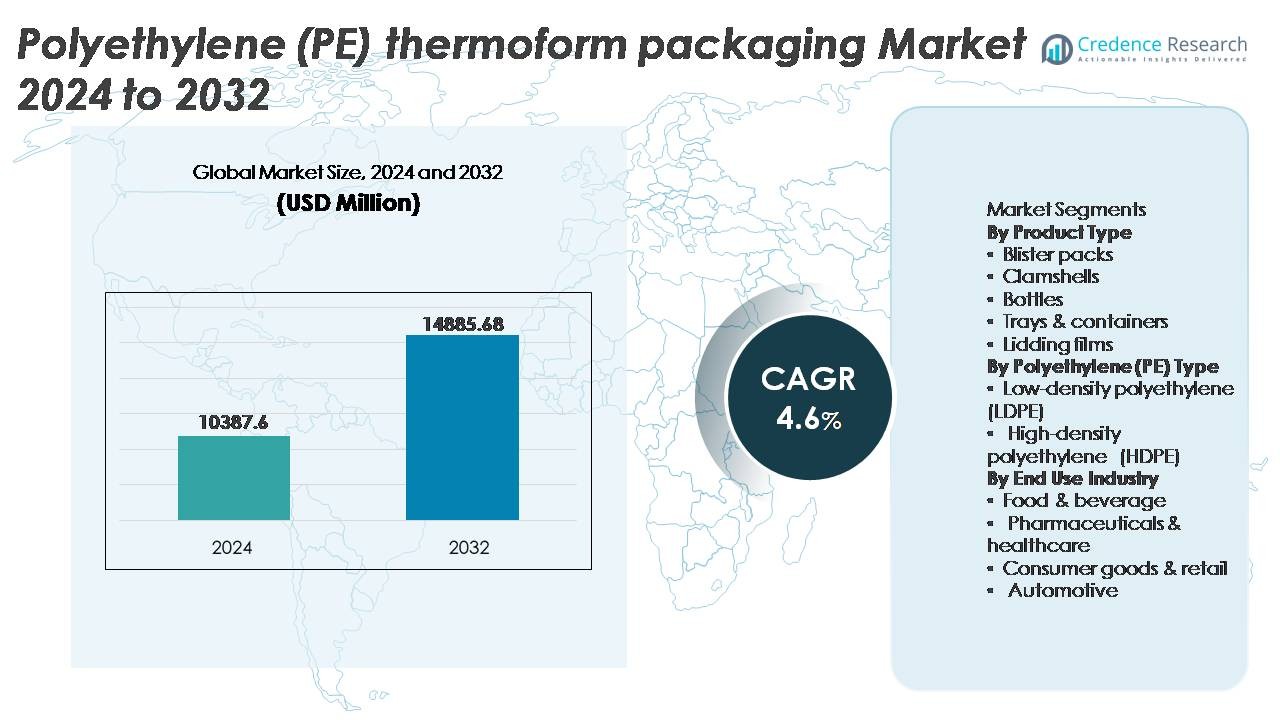
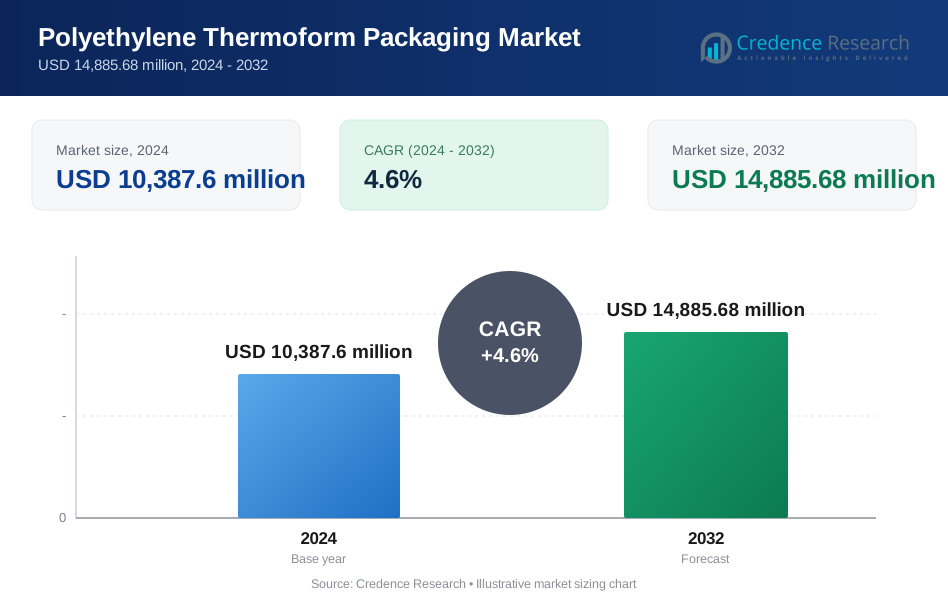
世界のポリエチレン(PE)熱成形包装市場は2024年に103億8,760万米ドルと評価され、2032年までに148億8,568万米ドルに達すると予測されており、予測期間中に年平均成長率4.6%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリエチレン(PE)熱成形包装市場規模 2024 | 103億8,760万米ドル |
| ポリエチレン(PE)熱成形包装市場、CAGR | 4.6% |
| ポリエチレン(PE)熱成形包装市場規模 2032 | 148億8,568万米ドル |
ポリエチレン(PE)熱成形包装市場は、Sonoco Products Company、Constantia Flexibles、Amcor plc、Sealed Air、Berry Global Inc.などの主要なグローバルプレーヤーによって形成されており、それぞれが高度な熱成形能力、持続可能な樹脂の統合、食品、医療、消費財向けのアプリケーション重視の包装ソリューションを活用しています。これらの企業は、軽量設計、リサイクル可能な単一素材フォーマット、ブランドおよび規制要件に合わせた付加価値のあるカスタマイズを通じて競争しています。アジア太平洋地域は、大規模な製造、小売の拡大、包装食品の消費の増加により約35%のシェアで市場をリードしており、続いて北米とヨーロッパが持続可能性の要件と自動化対応の包装革新によって市場競争力を強化しています。
市場の洞察
- 世界のポリエチレン(PE)熱成形包装市場は2024年に103億8,760万米ドルと評価され、2032年には148億8,568万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.6%を記録します。
- 包装済み食品、利便性食品、即席食品の需要の高まりと、製薬流通の拡大が、PE熱成形トレイ、コンテナ、ブリスターフォーマットの採用を加速させています。
- 市場動向は、リサイクル可能な単一素材のPEデザイン、軽量構造、高速充填・シールラインに対応した自動化対応包装への動きを示しています。
- 市場は依然として競争が激しく、グローバルプレーヤーはコスト、カスタマイズ、持続可能性を最適化する一方で、樹脂価格の変動と規制措置の進化が制約となっています。
- アジア太平洋地域が約35%のシェアでリードし、次いで北米が32%、ヨーロッパが28%を占めています。製品セグメンテーション内では、トレイ&コンテナが広範な食品および医療包装用途により支配的なシェアを保持しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプのセグメンテーション内では、トレイ&コンテナが即席食品、新鮮な農産物、肉の包装での広範な使用により支配的な市場シェアを占めています。その耐久性、軽量構造、自動充填・シールラインとの互換性が大規模な食品加工業務をサポートしています。ブリスターパックとクラムシェルも、製品の視認性と改ざん防止のために、製薬、パーソナルケア、小売ディスプレイでの採用が続いています。一方、リディングフィルムは、メーカーが剥がしやすくリサイクル可能なフィルム構造に移行するにつれて注目を集めています。ボトルやその他の特殊フォーマットは、ニッチな液体およびシングルサーブ用途に対応しています。
- 例えば、シールドエアのCRYOVAC® Darfresh®真空スキントレイは、Mondini Traveシステムのような高速産業用包装機械と組み合わせて使用することで、1分間に最大200パックのシール速度を維持しながら、製品の保存期間とパッケージの完全性を確保するよう設計されています。
ポリエチレン(PE)タイプ別
高密度ポリエチレン(HDPE)は、その優れた剛性、耐衝撃性、熱成形ボトル、医療用トレイ、産業用コンテナへの適合性により最大のシェアを占めています。HDPEのリサイクル可能性とバリア特性は、持続可能性に焦点を当てたブランドや規制準拠の包装フォーマットの中での好みをさらに高めています。低密度ポリエチレン(LDPE)は、より柔軟である一方で、シール性と透明性を重視したリディングフィルムや軽量食品パウチに好まれています。循環型包装と消費者後の樹脂統合へのシフトは両タイプでの需要を強化していますが、HDPEの性能上の利点が高強度および長期間保存可能な包装用途での支配を維持しています。
- 例えば、Berry Globalの包装ソリューションは、さまざまなイニシアチブを通じて循環性の向上に向けて進んでいます。同社は、ポートフォリオ全体で再生素材の使用を増やすことに取り組んでいます。
最終用途産業別
食品・飲料セクターは、包装食品や利便性の高い食品の消費の増加、保存期間の延長要件、厳格な衛生基準によって支えられ、主要な最終用途市場を表しています。PE熱成形包装は、乳製品、冷凍食品、ベーカリー商品、新鮮な農産物の流通において重要な役割を果たしています。医薬品およびヘルスケアは、無菌バリアの遵守と精密にフィットするブリスターおよびトレイ包装により、もう一つの高成長分野です。消費財および小売業は、製品の視認性を高めるためにクラムシェルおよびディスプレイ包装を採用し、自動車用途では、供給チェーン全体で使用される軽量で耐久性のある保護ハウジングおよびコンポーネントのためにPE熱成形を活用しています。
主要成長要因
包装食品と利便性食品の需要増加
即席食品、冷凍製品、新鮮な農産物の消費の急増は、ポリエチレン(PE)熱成形包装市場の重要な推進力です。都市人口の増加、共働き世帯の増加、急速なライフスタイルの変化は、世界の食品消費パターンを再形成し、利便性、携帯性、保存期間を向上させる包装への依存を増加させています。トレイやコンテナなどのPE熱成形ソリューションは、軽量構造、コスト効率、衛生的な保管の必須要件に対応しています。高速充填ラインとの互換性は、大規模な食品流通をサポートします。クイックサービスレストラン、クラウドキッチン、小売食品チェーンの拡大は、標準化されたポーションコントロール包装フォーマットの需要をさらに増幅させます。さらに、進化する衛生意識と食品の取り扱いおよび保存における厳格な安全対策は、密封され、改ざん防止の包装への移行を加速させています。小売業者が製品の視認性と長い陳列寿命に焦点を当てる中、新鮮な食品、加工食品、調理準備済み食品の提供において、PEベースの熱成形は依然として好まれるソリューションです。
- 「例えば、Huhtamakiは、熱シールおよびMAP(Modified Atmosphere Packaging)用途に使用される多層バリアトレイを提供しており、これらは高性能バリア材料を利用して酸素透過率(OTR)を23°Cで約<0.1-0.2 cc/m²/dayまで低く抑え、10日を超える流通サイクルで冷蔵食品の保存期間を延ばします。」
軽量でリサイクル可能な材料の採用の増加
環境意識の高まりとプラスチック廃棄物削減を目指す規制措置が、メーカーにリサイクル可能な材料ソリューションの採用を促しています。PEサーモフォーム包装は、世界的に最も広くリサイクルされているポリマーの一つであり、循環型経済の目標を支援します。軽量化の取り組みは、輸送時の排出量を削減し、構造性能を維持しながら材料使用を最小限に抑えます。政府や規制機関は、最低リサイクル含有量の目標や拡張生産者責任を義務付け、企業に対して回収と再処理を容易にするための包装の再設計を促しています。食品、医療、消費財のブランドオーナーは、持続可能性の目標と運用の実用性を両立させるためにPEサーモフォーム形式を取り入れています。リサイクルPEの供給拡大とモノマテリアル包装形式の進化が市場拡大をさらに強化します。持続可能性認証やカーボン報告基準が業界標準となる中、リサイクル可能なPEサーモフォーム包装の採用は、戦略的なコンプライアンスおよびブランド差別化要因としてますます見なされています。
- 「例えば、ExxonMobilのExceed™ XPパフォーマンスPEグレードは、柔軟な食品包装を含むさまざまな用途で重要なフィルムの薄肉化の機会を提供し、貫通抵抗やシールの完全性などの主要な性能特性を維持します。」
医薬品およびヘルスケア包装の成長
世界的なヘルスケアインフラの拡大、医療機器の生産増加、厳格な安全基準の向上が、PEサーモフォーム包装ソリューションの需要を加速させています。ブリスタートレイ、無菌バリア部品、精密フィットコンテナは、PEの化学抵抗性、強度、衛生的特性から恩恵を受けています。市販薬、診断キット、低侵襲デバイスの出荷量の増加は、保管および輸送中に製品を保護する信頼性の高い保護包装を必要としています。家庭用診断、遠隔医療主導の商品流通、自己管理療法などのトレンドが、安全で改ざん防止、ユーザーフレンドリーなデザインに向けて包装の風景を再形成しています。PEサーモフォーム形式は、最適化されたシーリング、製品の視認性、医薬品の検証要件に合致するカスタマイズ可能なキャビティ構造を可能にします。規制遵守と患者の安全性がますます優先される中、PEサーモフォーミングは世界的なヘルスケアサプライチェーンにおける重要な包装技術として役立ち続けています。
主要なトレンドと機会
単一素材とリサイクル可能なPE包装へのシフト
注目すべき業界のトレンドは、廃棄物を減らし資源回収率を向上させることを目的とした、複層構造からリサイクル可能な単一素材デザインへの移行です。PE熱成形は、リサイクル不可能な層に頼ることなく、機械的強度とバリア特性を維持する包装形式を製造業者が設計することを可能にします。このシフトは、持続可能性の枠組み、小売業者のコミットメント、エコラベル付き包装を好む消費者の嗜好によって推進されています。厚さを減らす技術、溶剤を使わない接着剤、改良されたシール層の互換性への投資が、新たな革新の機会を開いています。リサイクルインフラが拡大し、クローズドループ供給モデルが出現する中、単一素材のPE熱成形包装は、食品、医療、産業用途での採用が増加する位置にあります。
- 例えば、AmcorのAmSky™単一PEブリスターシステムは、アルミ箔を排除し、約95%のポリエチレン含有量を組み込むことで、材料の複雑さを減少させつつ、湿気に敏感な医薬品に適したバリア性能を維持しています。
自動化対応とスマート包装の統合
製造および小売チャネル全体でのロボット工学と自動化物流の台頭は、機械処理に最適化された包装の機会を提供します。PE熱成形デザインは、自動ピッキング、積み重ね、シーリングラインに必要な一貫性、寸法精度、剛性を提供します。さらに、QR対応のトレーサビリティ、新鮮さの指標、偽造防止識別子などのスマート機能の統合が、食品および医薬品セクターで注目を集めています。デジタル印刷の進歩は、パーソナライズやサプライチェーンの透明性を通じて価値を追加します。IoT対応の包装が拡大する中、PE熱成形プラットフォームは、インタラクティブで追跡可能、かつ規制に準拠したソリューションを埋め込むための柔軟な基板を提供し、運用効率を向上させます。
- 例えば、MULTIVACの自動熱成形プラットフォームは、正確なサーボドライブ技術と高度なプロセス制御を利用して、高品質で再現性のある結果を確保します。これらのシステムは、シームレスな統合と高効率を目指した同期ロボット積載システムを含む、さまざまな自動化ソリューションに対応しています。
主要な課題
環境圧力と規制の制約
リサイクル可能な形式の進歩にもかかわらず、ポリエチレンベースの包装は廃棄物の発生と海洋汚染の懸念から注視されています。プラスチック使用禁止、ラベル要件、リサイクル義務、廃棄料金に焦点を当てた厳しい規制は、製造業者にコストとコンプライアンスの負担を課しています。特にヨーロッパと北アメリカでは、小売業者からの公衆の圧力と持続可能性のコミットメントが、ブランドに対して測定可能な環境利益を伴うプラスチック使用の正当化を求めています。熱成形品が埋立地に行き着く可能性のある収集とリサイクルインフラが限られた地域では、この課題はさらに厳しくなります。性能や手頃な価格を損なうことなく持続可能性を達成することは、業界にとって複雑なバランスを保つ課題です。
原材料価格の変動とサプライチェーンの混乱
原油価格の変動はポリエチレンの生産コストに直接影響を与え、包装メーカーの利益率に予測不可能性をもたらします。輸送遅延、エネルギー価格の変動、地政学的な不確実性を含む世界的なサプライチェーンの脆弱性は、コスト管理と供給の継続性にさらなる課題をもたらします。樹脂価格の急激な上昇は調達戦略に影響を与え、最終ユーザーを代替材料に移行させる可能性があります。中小企業は、材料契約をヘッジする能力が限られているため、追加の圧力に直面しています。サプライチェーンがより地域化され競争が激化する中、コストの安定性と材料計画は、PE熱成形包装市場の関係者にとって重要な課題であり続けます。
地域分析
北米
北米は、包装食品、医薬品、医療機器の流通における強力な採用により、ポリエチレン(PE)熱成形包装市場で約32%の市場シェアを占めています。この地域は、先進的なリサイクルフレームワークと、熱成形トレーやクラムシェルにおける消費後樹脂の採用の恩恵を受けています。需要は、トレーサビリティ、改ざん防止、持続可能性に合わせた包装形式に対する規制の強調によって強化されています。電子商取引による食料品配達とコールドチェーン物流の成長は、PEベースの容器や断熱包装の消費を拡大し続けています。米国は、大規模な小売ネットワーク、医療費、および自動包装操作の強力な統合により、市場需要をリードしています。
ヨーロッパ
ヨーロッパは、厳しい環境規制とリサイクル可能な単一素材包装構造への加速した移行に支えられ、約28%の市場シェアを占めています。この地域の循環型経済指令は、ブランドが閉ループリサイクル可能なPE熱成形包装を優先することを奨励しています。ドイツ、スイス、英国の強力な製薬および栄養補助食品製造拠点は、専門的なブリスターおよび無菌トレーの需要を促進しています。プライベートブランド食品の拡大と持続可能性認証包装が市場採用をさらに刺激しています。規制遵守はコスト圧力を課す一方で、ダウングレードやバイオアトリビュートPEソリューションの革新を促進し、ヨーロッパを持続可能な熱成形包装の開発と商業化のための主要なエコシステムとして位置付けています。
アジア太平洋
アジア太平洋は、急速な工業化、食品加工業の拡大、包装食品消費の増加により、約35%のシェアで市場をリードしています。中国とインドは、大規模な製造拠点、コスト効率の高い生産エコシステム、拡大する製薬能力を通じて需要を支えています。小売の近代化、クイックサービスレストランの成長、オンライン食料品配達の増加は、耐久性のあるトレー、クラムシェル、およびリディングフィルムに対する地域の要求を強化しています。柔軟および硬質包装プラントへの投資は、国内供給の可用性を向上させます。しかし、リサイクルインフラは依然として不均一であり、循環型包装ソリューションの機会と廃棄物管理の課題の両方を生み出しています。アジア太平洋は、PE熱成形採用の最も急成長している市場であり続けています。
ラテンアメリカ
ラテンアメリカは約3%の市場シェアを占めており、ブラジル、メキシコ、アルゼンチンでの包装乳製品、ベーカリー製品、飲料の消費増加に影響されています。食品輸出産業は、新鮮さを保ち、目的地市場の規制基準を満たすために、PEサーモフォーム包装をますます取り入れています。ジェネリック医薬品の製造拡大と公的医療イニシアチブにより、医薬品包装の需要が増加しています。しかし、経済の変動や限られた収集インフラが、先進的なリサイクル可能なフォーマットの採用に影響を与えています。地元の包装工場への投資と都市部の小売浸透の増加が、消費者が包装食品や利便性の高い食品オプションに移行する中で、徐々に市場の拡大を支えています。
中東・アフリカ
中東・アフリカ地域は約2%の市場シェアを持ち、食品加工、ハラール認証包装、医療流通の成長によって推進されています。GCC諸国は、現代的な小売とコールドチェーン物流に投資しており、PEトレイやコンテナの需要を高めています。包装食品の輸入依存と医薬品貿易の増加により、保護性と温度耐性のある包装ソリューションの必要性が高まっています。しかし、限られたリサイクルネットワークとコストに敏感な市場が、高級サーモフォームフォーマットの採用を制限しています。新興の持続可能性イニシアチブと産業多様化プログラムは、地域の製造業者が食品、医療、消費財セグメントでリサイクル可能なPEサーモフォーム包装を採用する機会を示しています。
市場セグメンテーション:
製品タイプ別
- ブリスターパック
- クラムシェル
- ボトル
- トレイ&コンテナ
- リディングフィルム
ポリエチレン (PE) タイプ別
- 低密度ポリエチレン (LDPE)
- 高密度ポリエチレン (HDPE)
最終用途産業別
- 食品&飲料
- 医薬品&ヘルスケア
- 消費財&小売
- 自動車
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリエチレン(PE)熱成形包装市場の競争環境は、グローバルな包装メーカー、地域のコンバーター、そして素材の革新、生産規模、カスタマイズ能力を通じて競争する専門的な熱成形ソリューションプロバイダーの混在によって特徴づけられています。主要企業は、持続可能性の義務や小売業者の包装基準に合わせて、軽量化、単一素材デザイン、リサイクルPEの統合に注力しています。自動化、高速熱成形装置、デジタル印刷への投資が効率を高め、迅速なSKUカスタマイズを可能にします。樹脂生産者、リサイクラー、包装コンバーター間の戦略的パートナーシップは、ポストコンシューマー樹脂ストリームへのアクセスを拡大するために供給モデルを再構築しています。一方で、合併、能力拡張、地理的市場参入が、特に食品、製薬、消費財包装における競争力を強化しています。ブランドオーナーが循環経済の枠組みとコスト最適化を優先する中、差別化は供給の継続性、コンプライアンス準備、性能の一貫性、そしてリサイクル可能で追跡可能、かつ規制に準拠したPE熱成形ソリューションを大規模に提供する能力にますます依存しています。
主要プレイヤー分析
最近の開発
- 2025年9月、シールドエアは、同社のCRYOVAC®食品包装ブランドの下で、4,000台目のロータリーバキューム包装システムを設置し、肉および加工食品顧客向けの高スループット真空包装とシーリング性能への長年のコミットメントを強化しました。
- 2024年10月、エクソンモービルは主要パートナーと協力して、PE含有量約95%の完全リサイクル可能な熱成形包装を開発しました。同社の目的は、性能を犠牲にせず、持続可能性の要素を満たす現代の包装ニーズに対応することでした。
レポートのカバレッジ
この調査レポートは、製品タイプ、ポリエチレン(PE)タイプ、エンドユース産業、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 包装食品や利便性食品の消費が増加するにつれて、PE熱成形包装の需要が拡大します。
- 持続可能性の要件に応じて、リサイクル可能で単一素材のPE構造の採用が加速します。
- 消費後リサイクル樹脂の統合が、食品および医療包装ラインで標準的な慣行となります。
- 生産ラインがロボット化に移行するにつれて、自動化対応のPE包装の重要性が増します。
- デジタル印刷とトレーサビリティ機能が、小売および製薬用途でのカスタマイズとコンプライアンスを強化します。
- 軽量化の革新が、強度とバリア性能を維持しながら物流コストを削減します。
- eコマースの食料品およびコールドチェーン物流の成長が、耐久性のあるPEトレイやコンテナの需要を増加させます。
- 規制の圧力が材料選択を再構築し、世界的にリサイクル目標を高める方向に進みます。
- 新興市場では、新たな熱成形能力と包装生産の現地化が見られます。
- 樹脂メーカー、リサイクラー、コンバーター間の協力が、循環型経済の枠組みを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリethylene(PE)サーモフォーム包装の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポリエチレン(PE)サーマルフォーム包装市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリエチレン(PE)サーマフォーム包装セグメントはどれですか?
ポリエチレン(PE)サーモフォーム包装市場の成長を促進している主な要因は何ですか?
ポリエチレン(PE)サーマフォーム包装市場の主要企業はどこですか?
2024年にポリエチレン(PE)サーモフォーム包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリエチレン熱成形包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリエチレン熱成形包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10,387.6 million → 2032: USD 14,885.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリエチレン熱成形包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリエチレン熱成形包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリエチレン熱成形包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリエチレン熱成形包装市場市場の成長要因
- 3.3 ポリエチレン熱成形包装市場市場の抑制要因および課題
- 3.4 ポリエチレン熱成形包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリエチレン熱成形包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリエチレン熱成形包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリエチレン熱成形包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリエチレン熱成形包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリエチレン熱成形包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリエチレン熱成形包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリエチレン熱成形包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリエチレン熱成形包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリエチレン熱成形包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリエチレン熱成形包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリエチレン熱成形包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリエチレン熱成形包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリエチレン熱成形包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリエチレン熱成形包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリエチレン熱成形包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリエチレン熱成形包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリエチレン熱成形包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリエチレン熱成形包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリエチレン熱成形包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
