
市場概要:
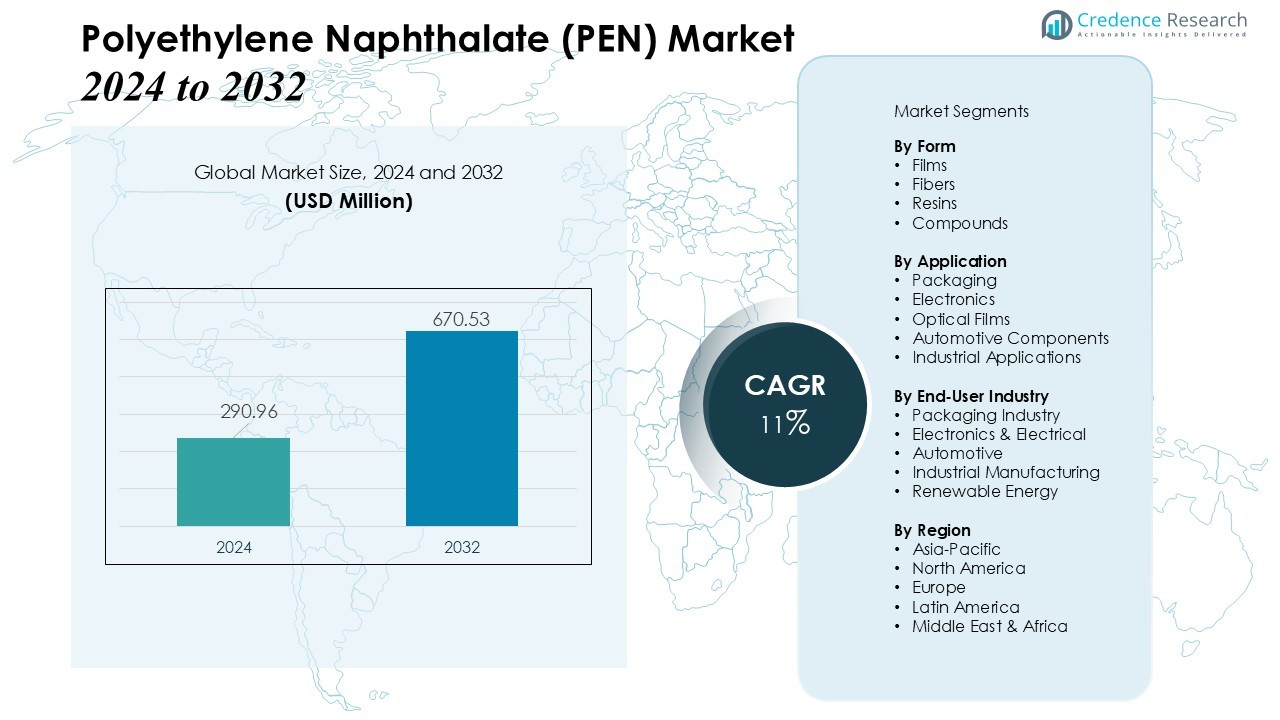
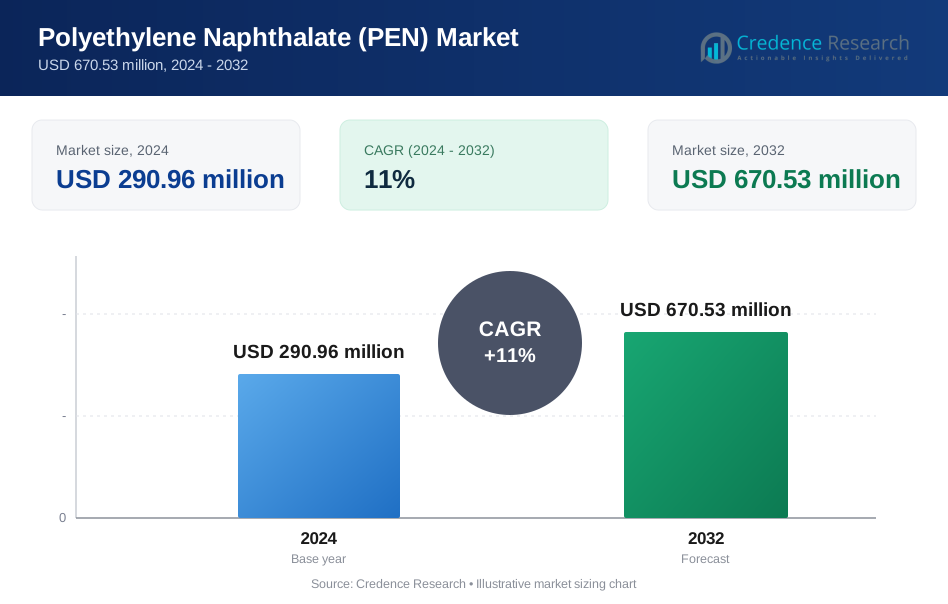
ポリエチレンナフタレート(PEN)市場の規模は2024年に2億9096万米ドルと評価され、2032年までに6億7053万米ドルに達すると予測されており、予測期間(2024-2032年)中のCAGRは11%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリエチレンナフタレート(PEN)市場規模 2024 | 2億9096万米ドル |
| ポリエチレンナフタレート(PEN)市場、CAGR | 11% |
| ポリエチレンナフタレート(PEN)市場規模 2032 | 6億7053万米ドル |
主な市場の推進要因には、優れた化学耐性と寸法安定性により、電子機器、自動車、食品・飲料包装でのPENの採用が増加していることが含まれます。高温用途での耐久性のある材料の需要の増加や、フレキシブルエレクトロニクスの進歩もその人気の高まりに寄与しています。光学フィルム、高周波電子機器、特殊産業用途でのPENの使用拡大も、長期的な市場の勢いを支えています。さらに、持続可能性の取り組みにより、メーカーはPENのようなリサイクル可能な高性能ポリマーを探求するよう促されています。
地域的には、アジア太平洋地域が世界のPEN市場を支配しており、中国、日本、韓国における強力な製造基盤、急速な工業化、拡大する電子機器および包装セクターによって推進されています。北米とヨーロッパは、技術革新、特殊ポリマーの採用の増加、航空宇宙、自動車電子機器、先進的な包装ソリューションなどの高価値用途への強い注力により、安定した成長を示しています。
市場インサイト:
- ポリエチレンナフタレート(PEN)市場は、2024年の2億9096万米ドルから2032年には6億7053万米ドルに成長し、11%のCAGRで強い成長勢いを記録しています。
- PENの化学耐性と寸法安定性により、電子機器、自動車、高バリア食品・飲料包装での需要が強化されています。
- フレキシブルエレクトロニクスの進歩や、光学フィルム、高周波回路、特殊産業部品での使用拡大が、長期的な市場拡大を支えています。
- 持続可能性の目標とリサイクル可能な高性能ポリマーへの関心が、製造および包装セクター全体での採用を促進しています。
- アジア太平洋地域は、中国、日本、韓国の強力な産業基盤に支えられた主要な地域市場であり、北米とヨーロッパは、革新主導の高価値用途を通じて成長しています。
 市場の推進要因:
高性能包装ソリューションの需要増加
ポリエチレンナフタレート(PEN)市場は、特に酸素、湿気、化学物質に対する優れたバリア保護を必要とする用途において、包装セクターから強い勢いを得ています。食品および飲料メーカーは、製品の保存期間を延ばし、風味の一貫性を維持する能力からPENを好みます。PENはPETよりも高い耐熱性を提供し、ホットフィルプロセスをサポートします。包装コンバーターは、製品の安全性と性能に関する進化する基準を満たすためにPENに移行しています。
- 例えば、主要なPENメーカーであるSKC Co.は、彼らのPENフィルムが酸素透過率を0.04 cc/m²/日まで低下させ、従来のPETと比較して保存期間と製品保護を大幅に向上させることを強調しています。
電子および電気部品での採用の増加
電子セクターのメーカーは、高周波回路、コンデンサー、先進的な絶縁材料にPENフィルムを組み込むことで市場成長を促進しています。ポリエチレンナフタレート(PEN)市場は、その誘電特性と熱下での寸法安定性から恩恵を受けています。これは、消費者向け電子機器の小型化トレンドをサポートします。フレキシブルプリント回路や新興のオプトエレクトロニクス用途からの需要が増加しています。
- 例えば、パナソニックは、一部の表面実装フィルムコンデンサーにPENフィルムを使用しており、これらは125°Cまでの温度で機能を維持するよう設計されています。
自動車および産業用途の拡大
自動車OEMは、機械的強度と過酷な環境への耐性から、エンジンルーム内のコンポーネント、センサー、高性能ファイバーにPENを採用しています。ポリエチレンナフタレート(PEN)市場は、燃料効率と性能基準をサポートする軽量材料の需要に応えています。熱ストレス下でも信頼性を発揮し、エンジン近接用途に適しています。産業セクターもまた、コンベヤーベルト、ろ過システム、特殊コーティングにPENを依存しています。
持続可能で高価値の特殊ポリマーへの注目の高まり
持続可能性のトレンドは、長いライフサイクルを持つリサイクル可能な材料への移行を促し、PENを複数の産業で好まれる選択肢として位置付けています。ポリエチレンナフタレート(PEN)市場は、廃棄物を削減し、先進的なポリマーエンジニアリングを採用しようとするメーカーから注目を集めています。これは、環境に責任を持った製品開発に対する規制の圧力と一致しています。企業は、性能と持続可能性の目標を達成するためにPENベースの革新に投資しています。
市場動向:
高価値の電子および光学用途でのPENフィルムの使用増加
ポリエチレンナフタレート(PEN)市場は、その優れた誘電強度、熱安定性、寸法精度により、先進的な電子および光学用途への強い関心を反映しています。メーカーは、フレキシブルディスプレイ、高周波回路、オプトエレクトロニクスコンポーネントでのPENフィルムの使用を拡大しており、これらは高温下での一貫した性能を必要とします。軽量で耐久性のある基板が不可欠なウェアラブルエレクトロニクスやスマートデバイスの革新をサポートします。光学フィルムメーカーは、レンズやイメージングシステム向けの高透明度、低収縮用途にPENを統合しています。センサー技術、太陽光発電モジュール、精密部品での需要が増加しています。メーカーは次世代電子機器をサポートするためにフィルムの均一性と厚さ制御の改善に焦点を当てています。市場参加者は、PENを高性能エンジニアリング用途における信頼性のある材料として位置付けています。
- 例えば、デュポン・テイジンフィルムズは、接触抵抗が10 Ω·cmと低いフレキシブル低電圧有機TFT用に125μm厚のTeonex Q65 PENシートを供給しました。
持続可能で高性能なポリマーへのシフトの高まり
ポリエチレンナフタレート(PEN)市場は、規制および環境の期待を満たす持続可能で耐久性のあるポリマーソリューションへの明確なトレンドを観察しています。リサイクル可能な材料を求める包装、自動車、産業部門からの関心を引きつけ、サービス寿命を延ばし、強力な機械的特性を持つ材料を提供します。メーカーは循環型経済の目標を支援するために、バイオベースのPEN開発に投資しています。食品や飲料の安全な流通をサポートする高バリア性および耐熱性の包装の需要が増加しています。自動車および産業ユーザーは、重量を減らし化学抵抗を強化するためにPEN繊維およびコンポーネントを採用しています。ポリマー加工の進歩により、コスト効率が向上し、PENの適用範囲が広がり、より広範なエンドユースカテゴリに適しています。企業は、高価値の特殊材料に対する高まる嗜好に応えるために製品最適化戦略を追求しています。
- 例えば、PENフィルムは従来のPETフィルムよりも酸素透過性が大幅に低く、パッシブバリアとして使用される場合、酸素バリア特性を5倍改善することができ、ブレンドフィルムにアクティブ酸素スカベンジャーと統合されると100倍以上の劇的な改善を提供し、包装用途での製品の保存期間と安全性を大幅に延ばします。
市場の課題分析:
高い生産コストと限られた規模の経済
ポリエチレンナフタレート(PEN)市場は、複雑な重合プロセスと高価な原材料に関連する高い生産コストからの顕著な圧力に直面しています。より低コストの代替品であるPETと競争しており、市場浸透力が強いです。メーカーは、より小さな生産量と限られた世界的な生産能力のために規模の経済を達成するのに苦労しています。包装および電子機器部門でのコスト感度が、PENベースのソリューションの広範な採用を制限しています。市場参加者は、性能の利点と手頃な価格をバランスさせる価格戦略を評価しています。加工のアップグレードに対する投資要件も、中小規模のメーカーにとっての課題です。同等の特性を持つ競争材料が、コストの課題をさらに強化しています。
制限された適用範囲と技術的制約
ポリエチレンナフタレート(PEN)市場は、エンドユーザー間での認知度と技術的な親和性の限られたことから生じる制約に直面しています。多くのコンバーターや電子機器メーカーがまだ統合していない専門的な加工能力が必要です。特定の極端な温度環境での技術的制限も、高度なエンジニアリング用途での採用を減少させます。高温ポリアミドやPEEKのような広範な性能範囲を持つ代替品が、厳しい仕様を持つ産業からの関心を引きつけています。研究開発投資が不十分な地域や特殊ポリマーインフラが弱い地域では、市場の成長が鈍化しています。これらの制約を克服するためには、技術革新と応用開発に依存しています。包装および電子機器における規制の複雑さが、市場の課題にさらに加わっています。
市場の機会:
高度な電子機器および光学用途での機会の増加
ポリエチレンナフタレート(PEN)市場は、エレクトロニクス、オプトエレクトロニクス、高性能フィルム用途の拡大する機会から利益を得ています。次世代の回路設計、フレキシブルディスプレイ、優れた寸法安定性を必要とする精密光学フィルムをサポートします。センサー、スマートウェアラブル、軽量電子部品の需要が強まっています。メーカーは、エネルギー効率の高い材料への関心の高まりとともに、太陽光発電モジュールやイメージング技術におけるPENの可能性を探っています。自動化された製造の成長は、一貫した性能を持つ高級基板の採用を促進します。企業は、先進的な電子システムとの互換性を高めるために、フィルム品質の向上と表面処理技術に投資しています。市場参加者は、材料の革新を活用して高付加価値の技術セグメントに浸透しています。
持続可能な包装と産業用途での利用拡大
ポリエチレンナフタレート(PEN)市場は、進化する規制要件と消費者の好みに応える持続可能でリサイクル可能な包装において機会を見出しています。高いバリア性と耐熱性を提供し、高級食品や飲料の保護をサポートします。リフィル可能な包装、滅菌可能な容器、長寿命製品フォーマットでの採用が増加しています。産業部門では、化学耐性と耐久性のために、フィルター、コンベアシステム、安全材料にPEN繊維を探求しています。自動車メーカーは、軽量構造やエンジンルーム内の用途にPENコンポーネントを評価しています。ポリマー加工の進歩により、PENのより広範な使用ケースでの実現可能性が拡大しています。企業は、性能と持続可能性を求める産業向けにPENを高付加価値材料として位置付けています。
市場セグメンテーション分析:
形状別
ポリエチレンナフタレート(PEN)市場は、フィルム、繊維、樹脂、化合物全体で強い需要を示しており、特にフィルムはエレクトロニクス、光学用途、高級包装での広範な使用により支配的な地位を占めています。高い熱安定性と寸法精度を提供し、先進的なフィルム加工をサポートします。繊維は、耐久性と化学耐性を必要とする産業および自動車部門で採用が進んでいます。樹脂は特殊容器やエンジニアリング部品での関連性を維持しています。化合物は、性能向上が不可欠なカスタマイズされた用途をサポートします。
- 例えば、東レは、PETフィルムの130°Cに比べ、約190°Cで収縮する優れた熱安定性を持つPENフィルムを開発しました。高い熱安定性と寸法精度を提供し、先進的なフィルム加工をサポートします。
用途別
PENの採用は、包装、エレクトロニクス、光学フィルム、自動車部品全体で拡大しています。包装は、厳しい環境で製品品質を保護する高バリア構造にPENを使用します。エレクトロニクスメーカーは、高周波回路、絶縁材料、一貫した性能を必要とするフレキシブル基板にPENを依存しています。光学およびイメージング用途では、高い透明度と安定性を持つ低収縮フィルムにPENを使用しています。自動車用途は、軽量コンポーネント、センサー、現代の車両効率をサポートする耐熱部品を通じて拡大しています。
- 例えば、PAXXUSは、超高バリアClearFoil Zを使用して酸素と湿気のバリア性能をアルミホイルに匹敵させ、RFID互換性を可能にするホワイトエクリプスUVブロッキング包装を開発しました。
エンドユース産業別
需要は、包装、電子機器、自動車、産業部門にわたり、さまざまな性能優先事項があります。ポリエチレンナフタレート(PEN)市場は、食品および飲料用途にリサイクル可能で耐熱性のある材料を必要とする包装メーカーをサポートします。電子機器および電気産業は、先進的なデバイスで使用される精密フィルムやコンポーネントにPENを統合しています。自動車メーカーは、エンジンルーム内の部品、エンジニアリングファイバー、および機能部品にPENを実装しています。産業ユーザーは、耐久性と耐薬品性を必要とするフィルターシステム、コンベヤ材料、および保護用途にPENを採用しています。
セグメンテーション:
形状別
- フィルム
- ファイバー
- 樹脂
- 化合物
用途別
- 包装
- 電子機器
- 光学フィルム
- 自動車部品
- 産業用途
最終用途産業別
- 包装産業
- 電子機器 & 電気
- 自動車
- 産業製造
- 再生可能エネルギー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
アジア太平洋は強力な製造エコシステムと拡大する最終用途産業でリード
アジア太平洋はポリエチレンナフタレート(PEN)市場の47%の市場シェアを保持し、大規模な生産と高い消費を通じてその地位を強化し続けています。この地域は、強力な電子機器製造と広範な包装需要を通じて支配力を維持しています。中国、日本、韓国は、光学フィルムの使用、電子部品の生産、先進的な材料加工を通じて成長を促進しています。高性能フィルムの開発を支えるポリマー技術への投資から利益を得ています。地域の政策は、産業および消費者セグメント全体で持続可能な材料の採用を奨励しています。拡大する自動車および電気部門が長期的な成長の可能性をさらに高めています。
北アメリカは高価値アプリケーションに重点を置き、安定した成長を示す
北アメリカは23%の市場シェアを保持し、高性能エンジニアリング材料の需要によって駆動されるPENの安定した採用を示しています。この地域は、強力な研究開発インフラと電子機器および航空宇宙における先進的なポリマーの早期採用を活用しています。光伏フィルム、耐熱部品、柔軟な基板での牽引力を得ています。メーカーは、高周波回路と特殊ファイバーをサポートする革新に焦点を当てています。リサイクル可能で耐久性のある材料に対する規制のサポートが、包装および技術部門全体での採用を形作っています。変動する条件下で一貫した性能を必要とする精密電子機器における需要が強化されています。
ヨーロッパは持続可能性、自動車の革新、および特殊ポリマーに焦点を当てる
ヨーロッパは19%の市場シェアを持ち、強力な持続可能性規制と特殊ポリマーの専門知識を通じてその地位を向上させています。この地域は、自動車用電子機器、軽量構造、高バリア包装用途のためにPENを評価しています。成熟した加工インフラと材料革新者と最終用途産業との密接な協力関係から利益を得ています。環境目標に沿ったリサイクル可能で高性能な材料を採用するセクターで需要が高まっています。メーカーは熱安定性と長寿命が求められる用途にPENを統合しています。ヨーロッパの産業が先進ポリマー技術に投資することで成長機会が向上しています。
主要プレイヤー分析:
競争分析:
ポリエチレンナフタレート(PEN)市場は、世界的な化学メーカー、特殊ポリマーメーカー、先進フィルムサプライヤーによって支配される競争の激しい環境を特徴としています。主要企業は、電子機器、包装、光学用途をサポートする高性能PENグレードに注力しています。材料革新、フィルム加工能力、表面改質技術への継続的な投資を促進しています。競合他社は、安定した品質と技術サポートを求める電子機器メーカーや包装コンバーターとの戦略的パートナーシップを通じて地位を強化しています。リサイクル可能でバイオベースのPENグレードへの拡大は、持続可能性目標に駆動される市場でのブランド差別化を強化します。アジア太平洋地域では、強い需要と確立された製造拠点が長期的な成長機会を生み出すため、企業は能力拡大を優先しています。競争の激しさは高く、生産コストの削減、製品性能の向上、最終用途産業におけるサプライチェーンの安定性の確保に向けた努力によって駆動されています。
最近の動向:
- 2025年10月、SKCは子会社のSK enpulseとの合併を発表し、チップバックエンド事業を強化し、3,800億ウォンの資金を確保しました。
- 2025年11月、住友化学は台湾のAUECCを買収し、半導体化学品のポートフォリオを拡大し、グローバルなサプライチェーンを強化しました。
レポートのカバレッジ:
この調査レポートは、形態、用途、最終ユーザー産業、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- ポリエチレンナフタレート(PEN)市場は、エレクトロニクス、光学用途、フレキシブル回路技術における高性能フィルムの需要増加に伴い進展します。
- 強力なバリア保護と製品の保存期間延長の必要性から、プレミアム包装での受け入れが広がります。
- メーカーは、より高い透明性、均一性、熱安定性を提供するために、フィルム加工技術の改善に投資します。
- 耐熱性と耐久性のある材料を必要とする自動車用電子機器や軽量部品での採用が拡大します。
- リサイクル可能で長寿命のポリマーに対する世界的な関心が、持続可能性を重視する産業におけるPENの機会を強化します。
- 研究開発の取り組みは、循環型経済の目標と規制遵守を支援するバイオベースのPENグレードに焦点を当てます。
- フィルターシステム、コンベア材料、耐薬品性部品におけるPENの使用増加を通じて、産業用途が拡大します。
- 寸法安定性と光学性能により、太陽光発電モジュールやイメージング技術でのPENの需要が増加します。
- アジア太平洋地域での製造拡大が、サプライチェーンの効率と世界市場の競争力を強化します。
- 材料供給者、電子機器メーカー、包装コンバーター間の戦略的協力が、製品の革新と市場浸透を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリエチレンナフタレート(PEN)市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ポリエチレンナフタレート(PEN)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリエチレンナフタレート(PEN)市場のセグメントはどれですか?
ポリエチレンナフタレート(PEN)市場の成長を促進している主な要因は何ですか?
ポリエチレンナフタレート(PEN)市場の主要企業はどこですか?
2024年にポリエチレンナフタレート(PEN)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリエチレンナフタレート(PEN)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリエチレンナフタレート(PEN)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 290.96 million → 2032: USD 670.53 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリエチレンナフタレート(PEN)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリエチレンナフタレート(PEN)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリエチレンナフタレート(PEN)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリエチレンナフタレート(PEN)市場市場の成長要因
- 3.3 ポリエチレンナフタレート(PEN)市場市場の抑制要因および課題
- 3.4 ポリエチレンナフタレート(PEN)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリエチレンナフタレート(PEN)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリエチレンナフタレート(PEN)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリエチレンナフタレート(PEN)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリエチレンナフタレート(PEN)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリエチレンナフタレート(PEN)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリエチレンナフタレート(PEN)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリエチレンナフタレート(PEN)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリエチレンナフタレート(PEN)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリエチレンナフタレート(PEN)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリエチレンナフタレート(PEN)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリエチレンナフタレート(PEN)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリエチレンナフタレート(PEN)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリエチレンナフタレート(PEN)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリエチレンナフタレート(PEN)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリエチレンナフタレート(PEN)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリエチレンナフタレート(PEN)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリエチレンナフタレート(PEN)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリエチレンナフタレート(PEN)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリエチレンナフタレート(PEN)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
