
市場概要:
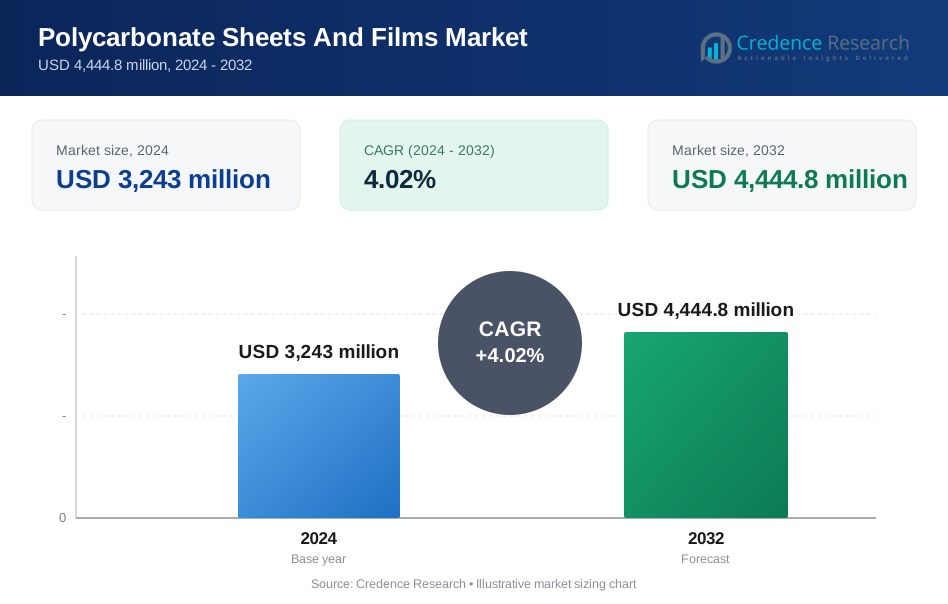
ポリカーボネートシートおよびフィルム市場は、2024年の32億4,300万米ドルから2032年には推定44億4,480万米ドルに成長すると予測されており、2024年から2032年までの年平均成長率(CAGR)は4.02%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポリカーボネートシートおよびフィルム市場規模 | 32億4,300万米ドル |
| ポリカーボネートシートおよびフィルム市場、CAGR | 4.02% |
| 2032年のポリカーボネートシートおよびフィルム市場規模 | 44億4,480万米ドル |
ポリカーボネートシートおよびフィルム市場の成長は、インフラの近代化と自動車製造における軽量材料の採用の増加によって促進されています。電子機器セクターでは、耐久性のあるディスプレイや光学部品にポリカーボネートフィルムが好まれ、産業建設ではエネルギー効率の高いシートソリューションが利益をもたらします。メーカーは、UV耐性とリサイクル可能なグレードに注力し、持続可能性とライフサイクル性能を向上させています。技術の進歩、例えば改良された押出成形やコーティング技術は、製品の品質と産業全体での用途の多様性をさらに最適化します。
地域的には、アジア太平洋地域が中国、日本、韓国での強力な工業化、建設拡大、電子機器生産によりポリカーボネートシートおよびフィルム市場を支配しています。北米は、グリーンビルディングや電気自動車部品での使用の増加に支えられて続いています。ヨーロッパは、厳しい環境基準と高度な製造能力により重要な貢献者であり続けています。ラテンアメリカや中東などの新興地域では、インフラプロジェクトの進行とエネルギー効率の高い建材への投資により需要が高まっています。

市場の洞察:
- ポリカーボネートシートとフィルムの市場は、2024年に32億4,300万米ドルであり、2032年までに44億4,480万米ドルに達すると予測され、予測期間中に4.02%のCAGRを記録します。
- アジア太平洋地域は、強力な建設および電子機器の生産により約45%のシェアを持ち、次いで北米が改修および自動車需要により25%、ヨーロッパが先進的な製造および安全基準に支えられ20%を占めています。
- アジア太平洋地域はまた、都市化、インフラ支出、拡大する自動車生産拠点に支えられ、約45%のシェアを持つ最も成長が速い地域です。
- エンドユーザー産業別では、建設が屋根材とガラス需要により約40%のシェアを占め、自動車が軽量素材の採用により約20%を貢献しています。
- タイプ別では、衝撃強度と光学的透明性によりソリッドシートとフィルムが約50%のシェアを占め、断熱効果により多層シートが約30%を保持しています。
市場の推進要因:
建設およびインフラ用途からの需要の増加
ポリカーボネートシートとフィルムの市場は、世界中の安定した建設活動から勢いを得ています。建設業者は、高い衝撃強度と軽量性のためにポリカーボネートを好みます。屋根材、ガラス、天窓プロジェクトは耐久性のある透明素材に依存しています。この素材は、さまざまな気候におけるエネルギー効率の高い建物設計をサポートします。都市住宅の成長は、長期的な素材需要を支えます。商業スペースは、安全性と設計の柔軟性のためにポリカーボネートを採用しています。改修プロジェクトも交換需要を増加させます。これにより、より速い設置と低い構造負荷がサポートされます。
- 例えば、Palram Industries Ltd.は、ソリッドポリカーボネートシートがガラスの約250倍の衝撃抵抗を提供し、大規模な商業屋根における安全ガラスをサポートすると報告しています。
自動車および輸送製造における採用の増加
ポリカーボネートシートとフィルムの市場は、車両における軽量素材の採用から利益を得ています。自動車メーカーは、車両の重量を減らすためにポリカーボネートを使用します。軽量化は燃料効率と排出目標をサポートします。内装トリムと外装ガラスは衝撃抵抗のあるシートを好みます。電気自動車プラットフォームは素材代替のトレンドを増加させます。安全規制は破砕抵抗のある素材の需要を押し上げます。ポリカーボネートは、設計の自由度を持つ複雑な形状をサポートします。厳しい運用条件下での耐久性を向上させます。
- 例えば、Covestro AGは、パノラマ自動車ガラスに使用されるMakrolon®ポリカーボネートを供給しており、従来のガラスより約50%軽量でありながら、自動車の安全基準を満たしています。
電気および電子製造における使用の拡大
ポリカーボネートシートとフィルムの市場は、電子機器製造からの強い需要を見ています。消費者デバイスは耐久性と耐熱性のあるフィルムを必要とします。ディスプレイパネルは光学的透明性のためにポリカーボネートを使用します。電気絶縁用途は安定した誘電特性に依存しています。小型化されたデバイスは薄く柔軟なフィルムを好みます。産業用電子機器は一貫した熱性能を必要とします。メーカーは長い耐用年数のためにポリカーボネートを信頼しています。コンパクトなアセンブリにおける信頼性のある性能をサポートします。
衝撃抵抗と設計の多様性の好み
ポリカーボネートシートとフィルム市場は、性能重視の材料選択により成長しています。産業界はガラスやアクリルの代替品を求めています。高い耐衝撃性は公共の場での安全性を向上させます。デザイナーは加工と成形のしやすさを重視しています。ポリカーボネートは破損のリスクなしに冷間曲げを可能にします。表面コーティングは傷や紫外線への耐性を向上させます。エンドユーザーは長い製品寿命の恩恵を受けます。それは機能的および美的要件の両方をサポートします。
市場動向:
多層およびコーティングシート技術への移行
ポリカーボネートシートとフィルム市場は、先進的な層状製品に向かっています。メーカーは多層壁や中空構造を開発しています。これらのデザインは断熱性と荷重容量を向上させます。コーティングは紫外線保護と表面硬度を強化します。精緻な押出プロセスにより光学的透明度が向上します。製品の差別化はプレミアム価格戦略をサポートします。工業バイヤーは高性能なバリエーションを好みます。それは付加価値のある製品ポートフォリオを強化します。
- 例えば、SABICは屋外建設用途で10年以上の透明性を維持するUV保護表面を持つLEXAN™多層シートを提供し、長いサービス寿命をサポートしています。
リサイクル可能で循環型の材料ソリューションへの注目の高まり
ポリカーボネートシートとフィルム市場は、持続可能性に焦点を当てた生産と一致しています。生産者はリサイクル可能なポリカーボネートグレードに投資しています。循環型材料の使用は産業界全体で注目を集めています。クローズドループ製造は廃棄物の排出を削減します。顧客は環境に配慮した材料を求めています。規制の圧力は持続可能な製品の採用をサポートします。材料回収技術は引き続き改善されています。それはサプライチェーンをグリーンな目標と一致させます。
- 例えば、帝人株式会社は、電子機器や自動車部品での再利用をサポートする、ほぼバージン品質のポリカーボネート原料を回収する化学リサイクルプロセスを運営しています。
カスタマイズと用途特化型製品開発
ポリカーボネートシートとフィルム市場はカスタマイズされたソリューションに向かっています。エンドユーザーは用途特化型の厚さと仕上げを求めています。工業バイヤーは特注の熱的および光学的特性を求めています。色付きやテクスチャーのあるシートが受け入れられています。カスタムサイズは設置時の廃棄物を削減します。迅速なプロトタイピングは製品の迅速な適応をサポートします。サプライヤーは技術サポートサービスを強化しています。それは顧客維持と利益率を改善します。
製造と加工における自動化の増加
ポリカーボネートシートとフィルム市場は高い自動化レベルを反映しています。生産者は精密な押出および切断システムを採用しています。自動化は一貫性と表面品質を向上させます。生産効率は欠陥率を削減します。デジタルモニタリングはプロセス制御を強化します。自動化は大規模な出力の安定性をサポートします。施設全体で労働依存度が低下します。それは長期的なコスト競争力を改善します。
市場の課題分析:
原材料価格とサプライチェーンの変動
ポリカーボネートシートとフィルム市場は、原材料価格の不安定性に直面しています。ポリカーボネート樹脂は石油化学原料に依存しています。価格の変動はコスト計画と利益率に影響を与えます。サプライチェーンの混乱が生産スケジュールに影響を及ぼします。輸入依存は世界的なリスクへの露出を増加させます。小規模な生産者はコスト吸収に苦労しています。契約価格は変動の激しい時期の柔軟性を制限します。それはバリューチェーン全体の収益性に圧力をかけます。
代替透明材料からの競争
ポリカーボネートシートとフィルム市場は代替品からの競争に直面しています。アクリルや強化ガラスが主要な用途で競争しています。コストに敏感な購入者は低価格の代替品を好みます。一部のセクターは慣れ親しんだ材料を好みます。性能のトレードオフが材料選択の決定に影響を与えます。認知のギャップが一部の地域でのポリカーボネートの採用を制限しています。市場教育には持続的な投資が必要です。それは保守的な産業での浸透を遅らせます。
市場機会:
新興インフラおよび産業経済での拡大
ポリカーボネートシートとフィルム市場は、新興地域での強い成長可能性を持っています。インフラの拡大が材料需要を支えます。工業団地は耐久性のあるシートの消費を増加させます。都市交通プロジェクトは耐衝撃性のあるガラスを必要とします。政府は公共安全材料に投資しています。所得水準の上昇が現代建築材料を支えます。地元の製造能力は引き続き改善しています。それは新しい地域の収益源を開放します。
高性能および特殊用途での革新
ポリカーボネートシートとフィルム市場は、革新を通じて機会を提供します。高温および難燃性グレードが重要性を増しています。医療およびセキュリティ用途は認証された材料を求めています。スマートビルディングの統合が高度なガラスソリューションを支えます。軽量保護システムが防衛用途を拡大します。研究は光学性能の向上に焦点を当てています。特殊製品は高い利益率を要求します。それは長期的な競争力の強化につながります。
市場セグメンテーション分析:
タイプ別
ポリカーボネートシートとフィルム市場は、タイプセグメント間で明確な差別化を示しています。ソリッドシートとフィルムは、高い衝撃強度、光学的透明性、広範な産業用途のためにリードしています。建設および自動車セクターは、安全ガラスおよび保護パネルのためにこれらの製品を好みます。波形シートとフィルムは、屋根材および農業構造での支持を得ています。これらの製品は軽量で簡単に設置できます。多層シートとフィルムは、断熱ニーズをサポートします。グリーンビルディングおよび産業用シェッドはそのような構造を好みます。それはエネルギー効率と負荷削減を求める用途に利益をもたらします。
- 例えば、パルラム・インダストリーズ株式会社は、単層プラスチックと比較して熱伝導を低減する断熱値を持つ多層シートを製造しています。
エンドユーザー産業別
ポリカーボネートシートとフィルム市場は、エンドユーザー産業全体で多様な需要を反映しています。建設業界は、屋根材、クラッディング、ガラスのニーズにより最大の消費者です。自動車メーカーは、軽量の内装や外装部品にポリカーボネートを採用しています。電気・電子分野では、絶縁や耐久性のあるディスプレイにフィルムを使用しています。農業では、温室や保護カバーにシートを適用しています。航空宇宙産業では、内装パネルや透明部品にポリカーボネートを採用しています。他の産業には、看板や安全装備が含まれます。これにより、各セクターでの性能、耐久性、デザインの柔軟性をサポートしています。
- 例えば、3M社は、産業用および消費者用電子機器の信頼性をサポートするUL難燃性基準を満たす電子ディスプレイ用のポリカーボネートベースのフィルムを供給しています。
セグメンテーション:
タイプ別- ソリッドシートとフィルム
- 波形シートとフィルム
- 多層シートとフィルム
- 航空宇宙
- 農業
- 自動車
- 建設
- 電気・電子
- その他
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
アジア太平洋
ポリカーボネートシートとフィルム市場は、アジア太平洋地域で最大のシェアを持ち、世界需要の約45%を占めています。中国は、強力な建設および電子製造活動により地域消費をリードしています。日本と韓国は、先進的な自動車および電気応用を通じて成長を支えています。急速な都市化により、屋根材やガラス材料の需要が増加しています。農業用温室の採用もボリューム成長をサポートしています。インドは、インフラ拡大により重要な成長市場として浮上しています。競争力のある製造コストと国内消費の増加から利益を得ています。
北アメリカ
北アメリカのポリカーボネートシートとフィルム市場は、世界シェアの約25%を占めています。アメリカ合衆国は、建設改修および自動車の軽量化トレンドにより地域需要を支配しています。耐衝撃性ガラスの強い需要が安定した消費をサポートしています。電気・電子応用は、産業全体でフィルム需要を維持しています。建物の安全性に関する規制の焦点が、ポリカーボネート採用を促進しています。コーティングおよび高性能シートの革新がサプライヤーの地位を強化しています。成熟したエンドユーザーセクター全体で安定した需要を維持しています。
ヨーロッパ、南アメリカ、中東・アフリカ
ヨーロッパのポリカーボネートシートとフィルム市場は、世界シェアの約20%を占めています。ドイツ、フランス、イギリスは、先進的な建設基準と自動車製造によりリードしています。持続可能性政策は、耐久性がありリサイクル可能な材料の採用を支援しています。南アメリカは、ブラジルの建設および農業セクターによって推進され、約6%のシェアを占めています。中東・アフリカは、商業ビルやインフラプロジェクトからの需要により約4%のシェアを持っています。この地域では、気候に強い材料が好まれています。長期的な開発プロジェクトを通じて徐々に拡大を支援しています。
主要プレイヤー分析:
- Covestro AG
- SABIC
- 帝人株式会社
- LG化学
- トリンセオ
- 三菱ガス化学株式会社
- パルラム・インダストリーズ株式会社
- 3Mカンパニー
競争分析:
ポリカーボネートシートとフィルム市場は、グローバルおよび地域のメーカー間で激しい競争が特徴です。大手企業は製品の品質、能力拡大、技術サポートに注力しています。企業は、ポートフォリオを強化するために高度な押出およびコーティング能力に投資しています。製品の差別化は、耐久性、UV耐性、光学的透明性に焦点を当てています。戦略的な価格設定と長期的な供給契約がバイヤーとの関係を形成します。地域のメーカーは、コスト効率と地元の流通力を通じて競争しています。イノベーションとカスタマイズが、エンドユース産業全体での顧客維持を向上させます。市場は、明確なリーダーといくつかのニッチサプライヤーが存在する中で、適度に統合されています。
最近の展開:
- Covestro AGは、ポリカーボネートシートとフィルムの分野で複数のアプリケーションにわたる大幅なイノベーションを示しました。2024年2月、同社はLOPEC 2024で印刷電子機器向けに特化したスマートフィルムソリューションを披露し、Makrolon® AGポリカーボネート樹脂とMakrofol® PCフィルム技術を使用したLiDARカバーレンズ用の統合ヒーターを備えた自動車用途向けにCanatuと共同設計しました。2023年3月には、タイでのポリカーボネートフィルムの生産能力を拡大し、2025年に完了予定の高い二桁ミリオンユーロの投資を行いました。Covestroは、2025年5月にComputex 2025で高性能ポリカーボネートソリューションを発表し、消費者向け電子機器と自動車のスマートサーフェス向けに、照明、触覚、ディスプレイ、電子回路の統合を可能にするIn-Mold Structural Electronics (IMSE®)技術を強調しました。最近では、2025年11月にパリで開催されたTRUSTECH 2025でCertevo®ポリマー基板を展示し、この革新的な素材が証明書、卒業証書、車両登録証、財務書類などの実際のセキュリティ印刷アプリケーションに統合され、ポリカーボネート文書のレーザー個別化と安全なカラー個別化の能力を示しました。
- Trinseoは、バージンポリカーボネート生産から戦略的に撤退し、新興のインドメーカーとの技術提携を確立しました。2024年10月、同社はドイツのシュターデ施設でのバージンポリカーボネート生産から撤退する決定を発表し、2025年1月に生産が終了する予定で、エンジニアードマテリアル、プラスチックソリューション、ポリスチレン事業を統合した広範な事業再編の一環として行われました。2024年11月、TrinseoはDeepak Nitrite Limited(その子会社Deepak Chem Techを通じて)とインドでの使用のためにシュターデにあるすべての独自のポリカーボネート生産設備とポリカーボネート技術ライセンスを供給する契約を締結し、総取引額は5,250万米ドルで、2024年末までに約900万米ドル、2025年上半期に追加で2,100万米ドルを受け取る予定です。この戦略的パートナーシップは、TrinseoがDeepakと共に技術ポートフォリオを活用し、インドのような高成長市場での拡大を探るための初期のステップを示しています。
- LG Chemは、戦略的パートナーシップと革新的な製品開発を通じてポリカーボネートとフィルムのポートフォリオを拡大しました。2024年4月、同社は欧州車向けに設計された高度な自動車用サンルーフシステムのためにスイッチブルグレージングフィルム(SGF)を供給するため、世界的な自動車用サンルーフシステムのリーダーであるWebastoとの戦略的パートナーシップを発表し、2024年後半に量産が予定され、2025年後半に本格的な販売が開始され、年間300万台の生産能力を持ちます。2024年8月には、二酸化炭素由来のプラスチックであるポリエチレンカーボネート(PEC)を使用した世界初の化粧品容器を開発し、柔軟性、透明性、優れた酸素バリア特性を提供することで持続可能性イニシアチブをさらに拡大しました。2025年9月には、先進的なIC基板に最適化された液体およびフィルムタイプのフォトポリマーマテリアル(PID)の開発を完了し、液体PIDは低温硬化で高解像度のパターニングを提供し、PFASや有機溶媒を含まないことが特徴です。最も重要なのは、2025年10月にLG ChemとZEISSが先進的な光学分野での産業規模のフォトポリマーフィルム供給のための戦略的提携を確立し、次世代の自動車用ホログラフィックウィンドシールドディスプレイのOEM生産を2029年までに目指してフォトポリマーソリューションの共同開発を行っています。
レポートのカバレッジ:
この調査レポートは、タイプ別およびエンドユーザー産業セグメント別に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 住宅および商業プロジェクトにおける建設活動は、安定した材料需要を引き続き支えるでしょう。
- 自動車メーカーは、効率と安全性を向上させるために軽量ポリカーボネート部品の使用を増やすでしょう。
- 電子機器の生産は、耐久性と耐熱性のあるフィルムの応用を拡大するでしょう。
- 持続可能でリサイクル可能なポリカーボネートのグレードは、市場での受け入れが強まるでしょう。
- 新興経済国は、インフラと産業の成長を通じて新たな需要を生み出すでしょう。
- 製造における自動化は、製品の一貫性とコスト管理を向上させるでしょう。
- コーティングおよび多層シート技術は、エンドユーザー間でより広く採用されるでしょう。
- 戦略的パートナーシップは、用途特化型ソリューションの開発を支えるでしょう。
- サプライチェーンの最適化は、主要メーカーにとって引き続き優先事項となるでしょう。
- 製品のカスタマイズは、長期的な顧客関係と競争力を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリカーボネートシートおよびフィルム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にポリカーボネートシートとフィルム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリカーボネートシートとフィルムの市場セグメントはどれですか?
ポリカーボネートシートおよびフィルム市場の成長を促進している主な要因は何ですか?
ポリカーボネートシートおよびフィルム市場の主要企業はどこですか?
2024年にポリカーボネートシートおよびフィルム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリカーボネートシートおよびフィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリカーボネートシートおよびフィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,243 million → 2032: USD 4,444.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリカーボネートシートおよびフィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリカーボネートシートおよびフィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリカーボネートシートおよびフィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリカーボネートシートおよびフィルム市場市場の成長要因
- 3.3 ポリカーボネートシートおよびフィルム市場市場の抑制要因および課題
- 3.4 ポリカーボネートシートおよびフィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリカーボネートシートおよびフィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリカーボネートシートおよびフィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリカーボネートシートおよびフィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリカーボネートシートおよびフィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリカーボネートシートおよびフィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリカーボネートシートおよびフィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリカーボネートシートおよびフィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリカーボネートシートおよびフィルム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリカーボネートシートおよびフィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリカーボネートシートおよびフィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリカーボネートシートおよびフィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリカーボネートシートおよびフィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリカーボネートシートおよびフィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリカーボネートシートおよびフィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリカーボネートシートおよびフィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリカーボネートシートおよびフィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリカーボネートシートおよびフィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリカーボネートシートおよびフィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリカーボネートシートおよびフィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
