
市場概要
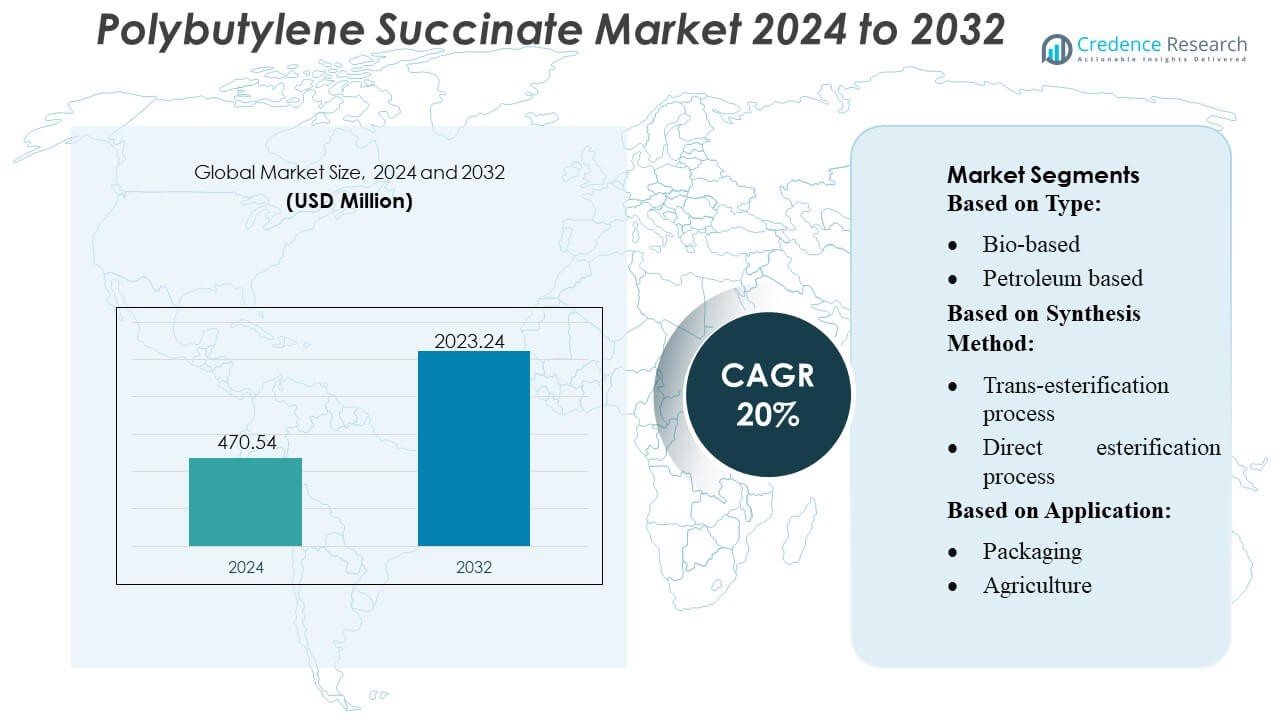
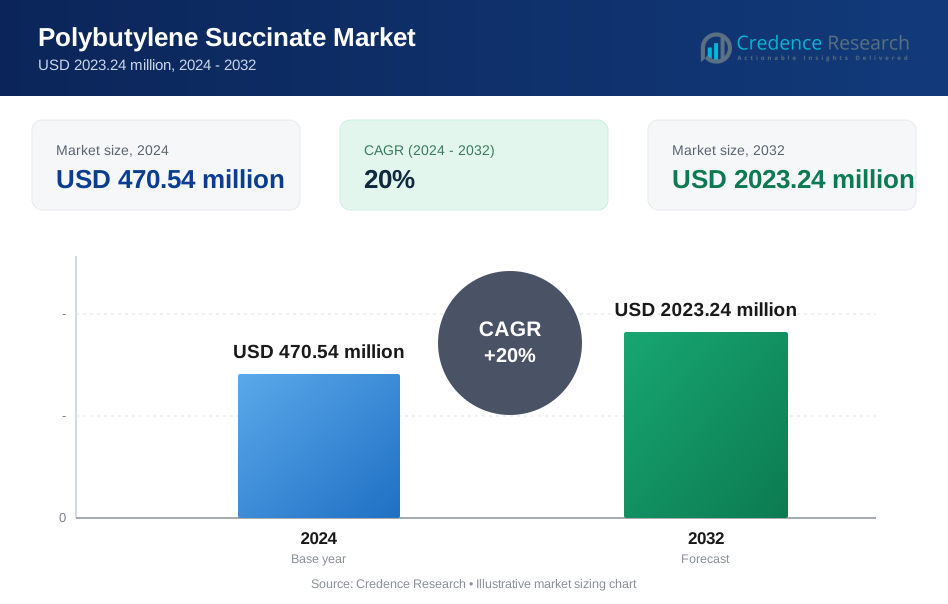
ポリブチレンコハク酸エステル市場の規模は2024年に4億7054万米ドルと評価され、2032年までに20%のCAGRで2023.24百万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリブチレンコハク酸エステル市場規模 2024 | USD 470.54 Million |
| ポリブチレンコハク酸エステル市場、CAGR | 20% |
| ポリブチレンコハク酸エステル市場規模 2032 | USD 2023.24 Million |
ポリブチレンコハク酸エステル市場は、バイオベースポリマーの革新、エネルギー効率の高い合成方法、包装、農業、医療用途における能力拡大に焦点を当てた主要生産者によって形成される競争環境を特徴としています。主要企業は、高純度のPBSグレード、改善された生分解性、スケーラブルな生産プラットフォームを強調し、グローバルサプライチェーンにおける地位を強化しています。アジア太平洋地域は、強力なバイオプラスチック製造クラスター、政府主導の持続可能性イニシアチブ、包装コンバーターや農業用フィルム生産者からの急速な需要成長に支えられ、正確に42%のシェアを持つ支配的な地域市場として残っています。この地域のリーダーシップは、価格動向に影響を与え、技術採用を加速し、バリューチェーン全体での共同研究開発努力を推進します。
市場の洞察
- ポリブチレンコハク酸エステル(PBS)市場は2024年に4億7054万米ドルと評価され、2032年までに2023.24百万米ドルに達すると予測されており、強力なバイオベースポリマー採用により20%のCAGRを反映しています。
- 生分解性包装材や農業用フィルムの需要の増加は、市場の拡大を促進し、高純度PBSグレードと商業的実行可能性を高めるエネルギー効率の高い発酵技術の進展によって支えられています。
- 主要生産者が能力を拡大し、スケーラブルなバイオサクシネートプラットフォームに投資する中、競争の激化が進行しており、アジア太平洋地域の企業は統合されたバイオプラスチッククラスターと費用対効果の高い原料アクセスから利益を得ています。
- 市場の制約は、従来のプラスチックと比較して生産コストが高く、費用に敏感なセグメント(柔軟包装など)での採用に影響を与える限られた世界的な堆肥化インフラから生じます。
- アジア太平洋地域は政府の持続可能性指令によって牽引され、42%の地域シェアで支配しており、包装はコンバーターやフィルムメーカーの急速な採用によって強化され、主要なアプリケーションセグメントとして残っています。
 市場セグメンテーション分析:
タイプ別
バイオベースのポリブチレンコハク酸エステル(PBS)は、生分解性ポリマーの需要増加と化石ベースのプラスチックへの依存を減らすための規制圧力に支えられ、市場で推定58%のシェアを占めています。FMCG、包装、農業用フィルムの製造業者が、改良された堆肥化性と廃棄時の影響を低減する低炭素材料に移行する中で、その採用が強化されています。石油ベースのPBSは、コスト効率と一貫した性能により関連性を維持していますが、持続可能性の義務とブランドレベルのコミットメントがバイオベースのグレードへの移行を加速させています。全体的な需要は、バイオリファイナリーの能力拡大と、より高い機械的強度と熱安定性を可能にする技術的改善から利益を得ています。
- 例えば、GCとその合弁パートナーである三菱ケミカル株式会社(PTTMCC)は、タイのラヨーンに年間20,000トンの能力を持つBioPBSポリマー化プラントを運営しています。
合成方法別
直接エステル化プロセスは、その操作の簡単さ、低い生産コスト、および包装、マルチフィルム、工業用途に適した高純度のPBSを提供する能力により、市場で約62%のシェアを占めています。そのエネルギー効率の高いワークフローと触媒要件の削減が生産性を向上させ、大規模なポリマー製造業者に好まれています。トランスエステル化プロセスは、多様な原料の使用に柔軟性を提供し、特注の分子量を持つ特殊グレードのPBSをサポートするため、着実に成長しています。最適化された触媒と連続フロープロセスへの投資の増加は、持続可能性駆動のポリマーイノベーションをサポートしながら、両方の方法での採用をさらに強化しています。
- 例えば、BioPBS™は、FZグレード樹脂が1.26 g/cm³の密度、115°Cの融点、40 MPaの降伏応力、170%の破断ひずみ(ISO 527-2に基づく標準FZ71グレード)を持つなど、さまざまな用途に適した物理的特性を示します。
用途別
包装は、堆肥化可能なフィルム、バッグ、トレイ、および熱成形容器の需要が加速する中で、約46%の市場シェアを持つ最大の用途セグメントを表しています。従来のプラスチックに対する規制制限と、再生可能で食品接触安全な材料の必要性が、単回使用および柔軟な包装形式におけるPBSの広範な統合を推進しています。農業は、土壌汚染と処分コストを削減する生分解性マルチフィルムの使用増加に続きます。医療、繊維、その他の工業用途は、PBSの優れた生体適合性、耐久性、および溶融加工適性により、縫合糸、衛生製品、およびエコエンジニアードファイバーへの採用が拡大しています。
主要な成長要因
1. 生分解性および堆肥化可能な包装の需要増加
プラスチック廃棄物を削減するための規制圧力の高まりが、ポリブチレンコハク酸エステルのような生分解性代替品の強い需要を促進しています。FMCG、小売、食品包装のブランドは、認定された堆肥化可能性、単回使用用途への適合性、および既存のフィルム加工ラインとの互換性のためにPBSを採用しています。ヨーロッパやアジアの一部での従来のプラスチックの政府禁止が採用をさらに加速させています。その好ましい機械的特性、耐熱性、および無臭特性が、ポリエチレンおよびポリプロピレンの高ボリューム包装形式における持続可能な代替品としての受け入れを強化しています。
- 例えば、BungeはChevron Corporationの企業とMoUを締結し、このジョイントベンチャーを通じて、施設の総合容量を1日あたり7,000トンから約2倍にすることを「予想している」とプレスリリースで明言しています。
2. バイオベースの原料供給の拡大
バイオ精製所と発酵技術への世界的な投資の増加により、バイオベースのPBS生産に必要な再生可能な原料へのアクセスが向上します。製造業者は、プロセス経済の改善と環境負荷の軽減の恩恵を受け、企業の持続可能性目標と一致します。サトウキビ、トウモロコシ、バイオマスから得られるバイオサクシン酸は、大規模なコスト最適化を推進し、バイオベースのPBSのプレミアムポジショニングをサポートします。ポリマー生産者と農業プロセッサー間の戦略的な協力は、サプライチェーンをさらに強化し、安定した生産能力の拡大を可能にし、石油ベースのポリマーグレードからの移行をサポートします。
- 例えば、Manuelita Aceites y Energíaは、コロンビアのパームベースのバイオディーゼル事業が化石ディーゼルと比較してライフサイクル温室効果ガス(GHG)を最大83%削減したと報告しています。
3. 農業および医療用途での採用の拡大
農業および医療分野は、その生分解性、生体適合性、安全な分解経路のためにPBSを急速に統合しています。PBS製のマルチフィルムは土壌汚染を減少させ、収集コストを排除し、持続可能な農業慣行をサポートします。医療用途では、PBSは吸収性部品、衛生製品、制御分解アイテムで優れた性能を提供します。その溶融加工性により、製造業者は正確で高品質な医療グレードの部品を開発することができます。これらの規制された分野での環境に優しい材料の広範な受け入れは、長期的なPBSの消費を強化し、主流の包装以外の需要を多様化します。
主要なトレンドと機会
1. バイオベースのPBSとカーボンニュートラル生産の成長
主要なトレンドは、脱炭素化目標と再生可能材料への関心の高まりによって推進されるバイオベースのPBSへのシフトに焦点を当てています。生産者は、バイオサクシン酸と低排出ポリマー化技術を使用したカーボンニュートラルな製造経路を探求しています。ライフサイクル評価の最適化と再生可能エネルギーの統合への投資は、プレミアムで低炭素のポリマーグレードの機会を生み出します。このトレンドは、消費財、繊維、特殊包装におけるブランド差別化の扉を開き、企業が検証可能な炭素削減データに裏付けられた持続可能性に関連する製品主張をますます市場に出しています。
- 例えば、バイオディーゼル(B100)は、従来のディーゼルと比較して、粒子状物質の最大47%削減、未燃焼炭化水素の67%削減、一酸化炭素の48%削減など、さまざまな排出物の大幅な削減を示しています。
2. 高性能および機能的PBSグレードの進展
製造業者は、より広範な産業用途をサポートするために、熱抵抗性の向上、衝撃強度の改善、制御された生分解率を備えた次世代のPBSグレードを開発しています。PBAT、PLA、デンプンベースのポリマーとのブレンドは、柔軟な包装と押出コーティング材料に新たな機会を生み出します。射出成形、熱成形、3Dプリントに適した改良グレードは、デザインの可能性をさらに拡大します。これらの進展により、PBSは多用途のバイオポリマーとして位置づけられ、性能が重要な用途で従来のプラスチックとより効果的に競争できるようになり、長期的な市場浸透をサポートします。
- 例えば、Ecodiesel de Colombia S.A.は、サンタンデール州バランカベルメハに主要なバイオディーゼル施設を運営しています。この工場は、年間約120,000メートルトン(またはやや古い数字である115,000トン/年とも一般的に言われています)の生産能力を持っています。
3. 繊維、ファイバー、および不織布用途での使用の増加
PBSベースのファイバーがその柔らかさ、生分解性、およびメルトスピニング技術との互換性で注目を集める中、繊維およびファイバーマーケットで新たな機会が生まれています。アパレル、衛生用品、および産業用不織布メーカーは、ポリエステルやポリプロピレンの持続可能な代替品としてPBSを探求しています。ブランドが循環性の目標を追求し、エコエンジニアリングされたファイバー製品を導入する中で、需要は加速しています。機能性ファブリック、使い捨て繊維、農業用ネットでのPBS使用の拡大は、特殊ファイバー用途全体でのバイオベースポリマー採用への広範なシフトを反映しています。
主要な課題
1. 従来のプラスチックと比較した高い生産コスト
強力な持続可能性の利点にもかかわらず、PBSは高価な原料、限られた大規模生産、および比較的高い変換コストのため、コスト関連の課題に直面しています。PP、PE、PETなどの石油ベースの競合他社は、確立されたサプライチェーンと低い原材料価格の恩恵を受け、競争圧力を生み出しています。メーカーは、規模の経済、最適化された触媒、およびバイオリファイナリーネットワークとの統合を通じてコストの制限に対処する必要があります。広範な商業的実現可能性は、生産コストのギャップを縮小し、高ボリューム用途でのコモディティプラスチックとのコストパリティを達成することに依存しています。
2. 限られた世界的な製造能力とサプライチェーンのギャップ
市場の成長は、特定の地域に集中した限られたPBS生産能力によって制約されています。断片化されたサプライチェーン、特定のバイオベース原料への依存、および地域の利用可能性の課題が急速なスケールアップを妨げています。コハク酸供給の変動は価格の安定性を妨げ、生産遅延を引き起こす可能性があります。メーカーおよび下流プロセッサーは、長期契約のための一貫したボリュームの確保に課題を抱えています。広範な採用をサポートするために、業界は地域の能力を拡大し、原料源を多様化し、より強靭で統合された供給フレームワークを開発する必要があります。
地域分析
北米
北米は、ポリブチレンコハク酸(PBS)市場の28%を占めており、生分解性材料に対する強力な規制の重視と、コンポスト可能な包装ソリューションの採用の増加に支えられています。この地域は、先進的なバイオポリマーR&D、支援的な産業用コンポストインフラ、およびFMCGや小売ブランド間で拡大する企業の持続可能性の義務から恩恵を受けています。食品サービス、農業用フィルム、および消費財包装における従来のプラスチックの代替を奨励するイニシアチブを通じて需要が強化されています。材料革新者と包装コンバーターの間の戦略的な協力が、高純度のバイオベースPBSグレードの商業化を加速しています。循環経済フレームワークへの投資の増加は、地域の生産者や輸入業者にさらなる機会を広げています。
ヨーロッパ
ヨーロッパは、厳しいEUの廃棄物削減指令、使い捨てプラスチック禁止、および積極的な脱炭素化目標によって推進され、世界のPBS市場で34%のシェアを占めています。この地域は、強力な政策支援と成熟した堆肥化システムにより、包装、農業、消費者用途において生分解性ポリマーの高い受け入れを示しています。食品包装や使い捨て製品における従来のポリオレフィンの急速な代替が消費を促進し、政府のインセンティブがバイオベースの原料の採用を加速させています。ポリマーメーカーと持続可能性に焦点を当てたブランドとの協力が、高性能PBS配合の開発を支援しています。産業用堆肥化認証の継続的な進展が、西ヨーロッパおよび北ヨーロッパ全体での需要を強化しています。
アジア太平洋
アジア太平洋は、38%のシェアでポリブチレンコハク酸市場をリードしており、大規模な生産能力、拡大する包装産業、および中国、日本、韓国、東南アジアにおける生分解性ソリューションへの関心の高まりに支えられています。プラスチック削減を目指す政府の取り組みの増加、急速な都市化、および増加するeコマース包装のニーズがPBSの採用を大幅に加速させています。メーカーはバイオベースの生産技術と競争力のあるコスト構造に多額の投資を行い、地域の輸出能力を強化しています。ポリマーR&Dクラスターの強力な存在とFMCGブランドとの戦略的パートナーシップが、食品包装、農業用フィルム、および消費財用途へのPBS統合をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、プラスチック汚染に対する意識の高まりと、小売および農業分野での生分解性包装の採用の増加によって成長し、PBS市場の6%を占めています。ブラジル、メキシコ、チリなどの国々は、廃棄物管理目標を支援するために堆肥化可能な材料を推進しており、PBSベースのフィルムや消費者包装に対する好ましい需要を生み出しています。国内生産が限られているため輸入主導の供給が促進されますが、地元のコンバーターと世界的なポリマーメーカーとのパートナーシップの拡大が供給の改善をもたらしています。食品サービスや生鮮品流通における環境に優しい包装の需要の高まりが、この地域の市場の可能性を強化しています。
中東・アフリカ
中東・アフリカ地域は、特にGCC諸国における持続可能性目標と廃棄物管理改革によって推進される生分解性材料の徐々な採用を特徴とし、PBS市場の4%を占めています。食品包装、農業、消費財からの新興需要が市場拡大を支援していますが、地元の製造が限られているため輸入への依存が高いままです。循環経済の実践を促進する政府主導のイニシアチブがバイオベースのソリューションへの関心を加速させています。地域の包装コンバーターと国際的なバイオポリマーサプライヤーとの協力の増加が市場のアクセス性を向上させ、環境への影響に対する意識の高まりが従来のプラスチックから生分解性代替品への移行を促しています。
市場セグメンテーション:
タイプ別:
- バイオベース
- 石油ベース
合成方法別:
- トランスエステル化プロセス
- 直接エステル化プロセス
用途別:
- 包装
- 農業
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリブチレンコハク酸エステル市場の競争環境には、Ernesto Ventos S.A.、GC Innovation America、川崎化成工業株式会社、PTT MCC Biochem Co., Ltd.、The Chemical Company、Anhui Sealong Biotechnology Co., Ltd.、Dow Chemicals、Parchem、三菱ケミカル株式会社、BASF SEなどのプレーヤーが含まれています。ポリブチレンコハク酸エステル市場は、グローバルな化学メーカー、地域のバイオポリマープロデューサー、特殊ディストリビューターが、バイオベースの原料の進歩、触媒の最適化、スケーラブルな生産技術を通じて競争しています。企業は、包装、農業、医療、消費財セクターからの需要増加に対応するために、材料の純度、堆肥化性能、コスト効率の改善に注力しています。戦略的優先事項には、統合されたサプライチェーンの拡大、包装コンバーターとの協力強化、高性能PBSグレードの商業化の加速が含まれます。市場参加者は、耐熱性、食品接触適合性、完全生分解性の処方を開発するために研究開発に投資し、確立された地域や新興地域での採用拡大をサポートするために流通範囲を強化しています。
主要プレイヤー分析
- Ernesto Ventos S.A.
- GC イノベーション アメリカ
- 川崎化成工業株式会社
- PTT MCC バイオケム株式会社
- ザ ケミカル カンパニー
- 安徽省シーロングバイオテクノロジー株式会社
- ダウ ケミカルズ
- Parchem
- 三菱ケミカル株式会社
- BASF SE
最近の展開
- 2024年10月、注射用賦形剤、cGMPバイオプロセシングコンポーネント、および医薬品有効成分(API)の製造業者であるPfanstiehl, Inc.は、高純度低エンドトキシン低金属(HPLE-LMTM)コハク酸を導入しました。この製品は、医薬品、バイオ医薬品、および注射用途に使用されます。
- 2024年9月、LygosとCJ BIOは、アイオワ州フォートドッジにおいて、生分解性ポリアスパルテートやバイオベースのマロン酸などの持続可能な化学物質を生産するための大規模なバイオリファイナリーを建設するためのパートナーシップを発表しました。40,000 MT/年から開始し、100,000 MT/年に拡大する計画で、CJ BIOの発酵技術とフォートドッジのバイオ産業インフラを活用して循環経済アプローチを実現します。
- 2024年6月、BASFは新しいバイオマスバランス(BMB)コンポスタブルバイオポリマー(PBAT)であるecoflex® F Blend C1200 BMBを発売しました。価値連鎖の初期段階で有機廃棄物からの再生可能な原料に置き換えることで、化石資源の使用を大幅に削減し、標準グレードと比較して60%低い製品カーボンフットプリント(PCF)を達成しました。
レポートのカバレッジ
この調査レポートは、タイプ、合成方法、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する規制シナリオや技術進歩についても探求し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供しています。
将来の展望
- 世界のFMCGおよび小売セクターで生分解性およびコンポスタブル包装の需要が加速するにつれて、市場は拡大します。
- バイオベースの原料開発が供給の安定性を強化し、石油由来の原材料への依存を減少させます。
- 生産者は、PBSの純度、耐熱性、加工性能を向上させるために高度な触媒システムに投資します。
- 使い捨てプラスチックを対象とした規制圧力が、食品サービス、農業用フィルム、消費者包装での採用を促進します。
- ポリマーメーカーとコンバーターの戦略的パートナーシップが、特殊PBSグレードの商業化を加速します。
- 産業用コンポストインフラの成長が、PBSベースの製品の広範な受け入れをサポートします。
- 大規模生産によるコスト最適化が、従来のプラスチックに対する競争力を高めます。
- PBSの多機能および単一素材の包装形式への統合が、市場浸透を増加させます。
- 新興経済国は、持続可能性の認識と環境規制の強化に伴い、PBSをより速く採用します。
- 継続的な研究開発活動が、医療、繊維、および高性能産業用途での革新を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリブチレンサクシネート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリブチレンコハク酸市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったポリブチレン・サクシネート市場のセグメントはどれですか?
ポリブチレン・サクシネート市場の成長を促進している主な要因は何ですか?
ポリブチレン・サクシネート市場の主要企業はどこですか?
2024年にポリブチレン・サクシネート市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリブチレンコハク酸市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリブチレンコハク酸市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 470.54 million → 2032: USD 2023.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリブチレンコハク酸市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリブチレンコハク酸市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリブチレンコハク酸市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリブチレンコハク酸市場市場の成長要因
- 3.3 ポリブチレンコハク酸市場市場の抑制要因および課題
- 3.4 ポリブチレンコハク酸市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリブチレンコハク酸市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリブチレンコハク酸市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリブチレンコハク酸市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリブチレンコハク酸市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリブチレンコハク酸市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリブチレンコハク酸市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリブチレンコハク酸市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリブチレンコハク酸市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリブチレンコハク酸市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリブチレンコハク酸市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリブチレンコハク酸市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリブチレンコハク酸市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリブチレンコハク酸市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリブチレンコハク酸市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリブチレンコハク酸市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリブチレンコハク酸市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリブチレンコハク酸市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリブチレンコハク酸市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリブチレンコハク酸市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
