
市場概要
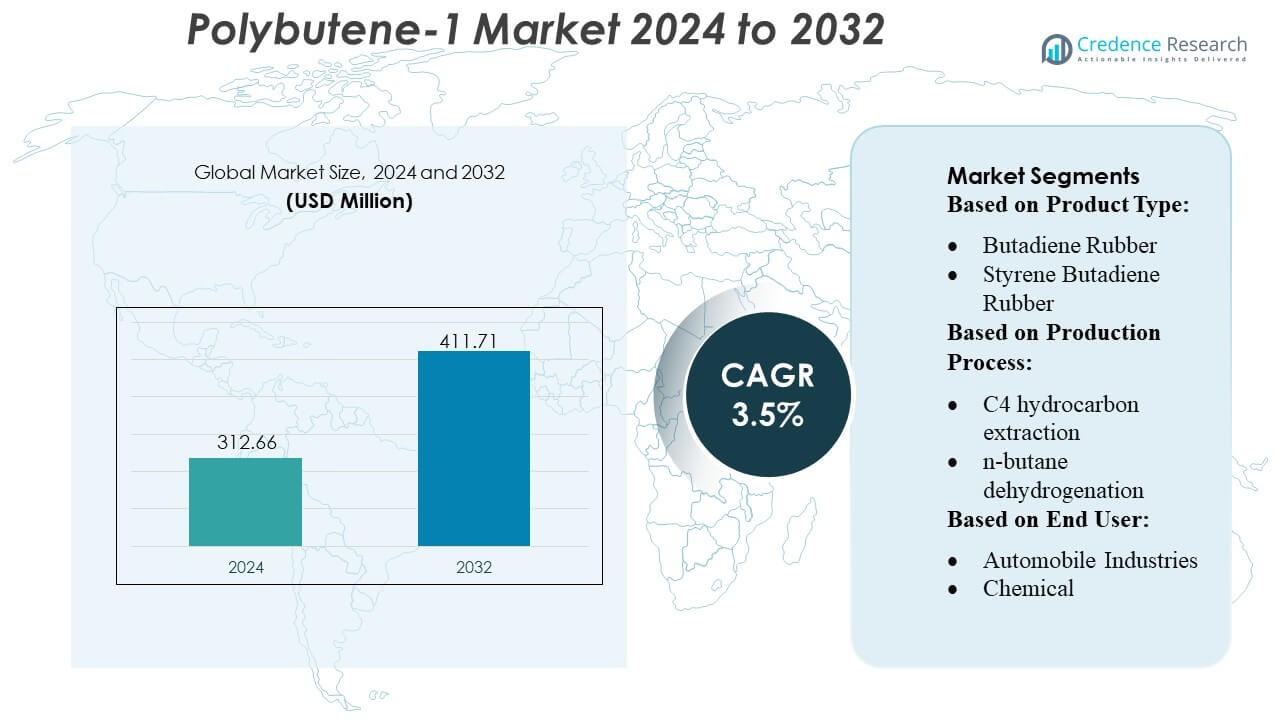
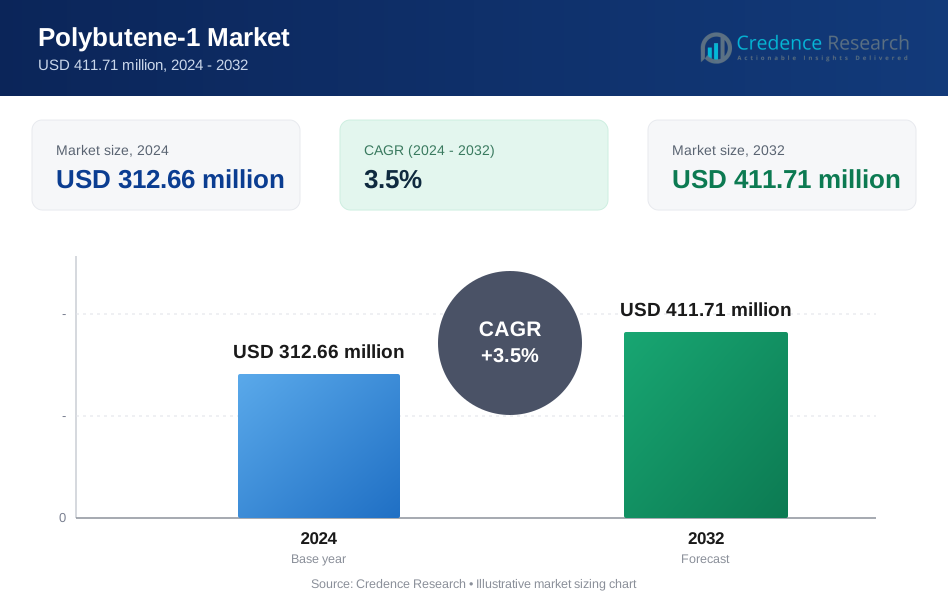
ポリブテン-1市場の規模は2024年に3億1266万米ドルと評価され、2032年までに4億1171万米ドルに達すると予測されており、予測期間中のCAGRは3.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリブテン-1市場規模 2024 | USD 312.66 Million |
| ポリブテン-1市場、CAGR | 3.5% |
| ポリブテン-1市場規模 2032 | USD 411.71 Million |
ポリブテン-1市場は、先進的な触媒技術、統合されたC4処理、および製品の純度と性能の継続的な改善を通じて競争するグローバルな石油化学メーカーと特殊ポリマーメーカーの組み合わせによって形成されています。これらの企業は、配管、自動車用接着剤、柔軟な包装用途で使用される高効率PB-1グレードの容量拡大に注力し、持続可能性の要件を満たすためにリサイクル可能な単一素材ソリューションに投資しています。アジア太平洋地域は、強力なインフラ開発、大規模なポリマー生産、建設、自動車、包装などのエンドユース産業の急速な拡大に支えられ、正確な30%の市場シェアを持つ主要地域として浮上しています。
市場の洞察
- ポリブテン-1市場は2024年に3億1266万米ドルと評価され、2032年までに4億1171万米ドルに達すると予測されており、配管、包装、接着剤用途での需要の増加により3.5%のCAGRで成長しています。
- 市場の成長は、圧力配管やホットメルト接着剤における高純度PB-1グレードの採用の増加、先進的な触媒技術、およびグローバルな石油化学プレーヤー間の容量拡大によって推進されています。
- 主要なトレンドには、リサイクル可能な単一素材包装へのシフト、柔軟なフィルムへのPB-1の統合、材料の一貫性と性能を向上させるためのエネルギー効率の高いC4処理への投資が含まれます。
- 競争の激化は、主要メーカーが製品の純度、後方統合、特殊グレードの開発に焦点を当てる一方で、C4原料の供給の不安定性や限られたグローバル生産拠点が制約となっています。
- アジア太平洋地域は、強力な建設と包装の成長により30%の地域シェアを保持しており、配管セグメントは進行中のインフラ拡大に支えられて最大の用途シェアを占めています。
 市場セグメンテーション分析:
製品タイプ別
ポリブテン-1市場はブタジエンゴムによって支配されており、その強い引張強度、弾力性、高性能ポリマーブレンドとの互換性により、推定31%のシェアを獲得しています。自動車部品や工業製品での広範な採用がそのリーダーシップを強化しています。スチレンブタジエンゴムとアクリロニトリルブタジエンゴムが続き、タイヤ、シール、耐衝撃性プラスチックでの用途に支えられています。手袋や工業用ホースにおけるニトリルブタジエンゴムの需要の増加が消費をさらに加速させています。このセグメントは、耐久性、耐熱性、化学的安定性を強化するエラストマーフォーミュレーション研究の拡大から恩恵を受けています。
- 例えば、ハンソルケミカルは半導体グレードの過酸化水素の生産能力を30%拡大し、年間127,000トンに達しました。この拡張は本格稼働を開始する予定です。
生産プロセス別
C4炭化水素抽出は、コスト効率の高い原料利用とプレミアムグレードポリマーに必要な高純度ブテンストリームを提供する能力により、推定36%のシェアでポリブテン-1生産の風景をリードしています。n-ブタン脱水素化は、大量生産者が収率向上と連続処理効率を求めるための好ましい方法として続きます。エタノールとブテンに基づくプロセスは、代替およびクリーンな原料の需要の増加により注目を集めています。高度な触媒技術と最適化された反応経路の統合がプロセスの信頼性と出力の一貫性を強化し、工業用および特殊ポリマー用途での消費の増加をサポートしています。
- 例えば、アケマは中国常熟(Changshu)サイトで有機過酸化物の生産能力を2.5倍に拡大しました。このプロジェクトには、最も効率的で環境に優しい技術の設置と試運転が含まれていました。
エンドユーザー別
自動車産業セグメントは、燃料システムコンポーネント、ホットメルト接着剤、軽量ポリマーフォーミュレーションに適していることから、推定34%のシェアで市場を支配しています。その優れたクリープ抵抗、シール性能、疲労強度が現代の自動車工学において不可欠です。プラスチックおよびポリマー産業と化学産業も、衝撃改質剤、潤滑剤添加剤、柔軟な包装材料の需要により強い採用を示しています。建設および消費者製品は、配管システム、フィルム、耐久性のある製品にポリブテン-1を採用しています。医療用途は、医療包装および特殊チューブでの使用の増加に伴い拡大を続けています。
主要成長ドライバー
1. 自動車の軽量化における採用の増加
自動車OEMが燃料効率とEVバッテリー性能を向上させるために軽量材料を優先する中で、ポリブテン-1の需要は着実に増加しています。このポリマーの高いクリープ抵抗、優れたシール性、疲労強度は、燃料システムコンポーネント、エンジン下部品、ホットメルト接着剤に理想的です。自動車メーカーは、長期的な寸法安定性を必要とする多層タンク、柔軟なチューブ、構造アセンブリにポリブテン-1を統合しています。金属および硬質プラスチックの軽量ポリオレフィンソリューションへの置き換えの増加が採用をさらに加速させ、ポリブテン-1を次世代のモビリティおよび排出削減戦略の重要な推進力として位置づけています。
- 例えば、ケミラはタイのウェルグロウ施設で紙と板紙の化学容量の拡張に投資します。この拡張により、ウェルグロウ施設の年間推定総容量は完成後に約100,000トンに達する見込みです。
2. フレキシブル包装およびフィルム用途の拡大
市場はフレキシブル包装の世界的な生産増加から恩恵を受けており、ポリブテン-1はシールの完全性、引き裂き抵抗、および光学的透明性を向上させます。包装コンバーターは、キャストおよびブローンフィルムにおける性能修飾剤として使用し、ホットタック特性の向上とラインスループットの高速化を実現します。食品、パーソナルケア、eコマース出荷のための耐久性があり、突き刺し抵抗のある包装に対する消費者需要の増加が消費を強化します。ポリエチレンおよびポリプロピレンとの互換性もブレンドの最適化をサポートし、コンバーターが持続可能性の義務やブランドオーナーの包装ガイドラインに沿った軽量でリサイクル可能なフィルムを提供できるようにします。
- 例えば、東京化成工業(TCI)は、研究および商業用に30,000から31,000以上の高品質な有機試薬の広範なカタログを提供しています。これらの試薬は、ベンチトップR&Dから大量の工業化学までの用途に適しています。
3. 圧力配管および建設システムへの浸透の増加
現代のインフラストラクチャと住宅開発の成長は、圧力配管、配管システム、および暖房ネットワークにおけるポリブテン-1の採用を強化します。この材料は、優れた柔軟性、静水圧強度、スケール抵抗、および長期的なサービス寿命を提供し、温水および冷水パイプや床暖房システムに非常に適しています。建設請負業者は、簡単な設置、耐腐食性、および低メンテナンス要件のためにポリブテン-1を好みます。各国が老朽化した水道配水ネットワークをアップグレードし、グリーンビルディングに投資するにつれて、効率を向上させ、ライフサイクルコストを削減する耐久性のあるパイプ材料の需要が高まります。
主要なトレンドと機会
1. 持続可能でリサイクル可能なポリオレフィンソリューションへの移行の増加
リサイクル可能な単一材料包装および低炭素ポリマーソリューションへの移行の増加から強力な機会が生まれます。ポリブテン-1の広くリサイクルされているポリオレフィンとの互換性は、エコエンジニアードフィルムおよび硬質包装の主要な修飾剤としての地位を確立します。生産者は、バイオベースの原料、先進的な触媒、およびエネルギー効率の高い生産ルートに投資し、持続可能性プロファイルを改善します。ブランドオーナーは循環型包装フレームワークを優先し、FMCG、ヘルスケア、および工業用包装セクター全体でのリサイクル可能なフレキシブル構造、多層ダウングレージング、および軽量化イニシアチブにおけるポリブテン-1の需要を高めます。
- 例えば、山東華泰インターロックスとソルベイの合弁事業の拡張により、太陽光発電グレードの過酸化水素の年間生産量は48,000トン(48キロトン)に達する見込みです。
2. 触媒技術およびポリマー修飾の進展
メタロセンおよびジーグラー・ナッタ触媒における継続的な革新は、機械的および熱的特性を向上させる高純度で狭い分子量分布のポリブテン-1グレードの製造の機会を創出します。これらの開発は、高性能パイプ、接着剤、および特殊フィルムでの用途拡大をサポートします。ポリマー修飾の改善により、硬さ、透明性、およびシール性を調整でき、コンバーターがより高価なエンジニアリングプラスチックを置き換えることが可能になります。生産者が精密触媒システムおよび連続フロープロダクションデザインを採用するにつれて、市場は出力の一貫性の向上、生産性の向上、および工業および消費者セグメントにおけるエンドユースの統合の拡大を経験します。
- 例えば、OCIの確立された益山工場は、年間85,000トンの過酸化水素の生産能力を持っています。POSCO Future Mとの合弁事業であるP&O Chemicalの一環として建設された光陽工場は、2022年10月に商業生産を開始し、年間50,000トンの生産能力を持っています。
主要な課題
1. 原料の変動性と供給制約
市場は、原油の動向、製油所の稼働率、地政学的な混乱によって引き起こされるブテンや炭化水素原料価格の変動による課題に直面しています。供給の逼迫は、ポリブテン-1の生産経済に直接影響を与え、コンバーターやメーカーにとってマージン圧力を引き起こします。製油所の出力の季節変動や代替化学経路からの競争が変動性を強めます。企業は、長期契約、統合された調達、プロセス最適化をバランスさせ、供給の不確実性を管理しつつ、下流アプリケーション全体で競争力のある価格を維持する必要があります。
2. 代替ポリマーおよびエラストマーからの競争
ポリブテン-1は、低コスト、広範な入手可能性、または確立されたサプライチェーンを提供するポリエチレン、ポリプロピレン、特殊エラストマーと競合しています。配管や包装などの特定の用途では、先進的なPPランダムコポリマーやPEベースのブレンドが競争力のある価格で優れた機械的性能を提供します。この可用性は、コストに敏感な市場でのポリブテン-1の浸透を制限します。シェアを維持するためには、製造業者は材料の差別化を強調し、ライフサイクルの利点を促進し、競合ポリマーに対して優れた疲労強度、シーリング性能、または環境耐久性を示す用途特化のグレードを開発する必要があります。
地域分析
北米
北米は、ポリブテン-1の自動車部品、圧力配管システム、高性能包装フィルムへの強力な採用に支えられ、推定34% の市場シェアを保持しています。この地域は、確立されたポリマー製造インフラと、燃料効率とEV性能の向上を目指した軽量自動車材料への一貫した投資の恩恵を受けています。需要はまた、HVACシステム、床暖房ネットワーク、配管においても、材料の優れたクリープ耐性と長期的な静水強度のために成長しています。リサイクル可能な単一素材包装への関心の高まりと主要樹脂メーカーによるR&Dの拡大が、この地域のリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパは、リサイクル可能な包装、エネルギー効率の高い建材、持続可能なポリマーシステムに対する強力な規制の重視により、約28% の市場シェアを占めています。ポリブテン-1は、地域の厳しい建築性能基準に支えられ、温水・冷水配管、放射暖房ネットワーク、圧力フィッティングでの採用が進んでいます。包装コンバーターは、EUの軽量化および循環経済目標に対応するために、ますますこの材料を利用しています。自動車メーカーも、シーリングシステムや軽量構造部品にポリブテン-1を組み込んでいます。触媒革新への継続的な投資と高純度ポリオレフィン生産能力の拡大が、ヨーロッパの技術主導市場としての役割を強化しています。
アジア太平洋
アジア太平洋地域は消費の成長をリードし、自動車製造、建設活動、柔軟な包装生産の急速な拡大に支えられて、推定30%の市場シェアを維持しています。中国、インド、日本、韓国などの国々は、圧力配管、ホットメルト接着剤、多層フィルムにおけるポリブテン-1の大規模な需要を牽引しています。インフラの近代化、都市化の進展、住宅建設の増加が、配管、暖房、水分配システムにおけるPB-1の採用を促進しています。石油化学複合体の強力な統合、コスト競争力のある生産、触媒ベースのポリマー技術への投資の増加により、アジア太平洋地域は最も急速に拡大する地域市場として位置づけられています。
ラテンアメリカ
ラテンアメリカは約5%の市場シェアを占めており、ブラジル、メキシコ、アルゼンチンでの自動車、消費財、柔軟な包装用途における需要が中心です。この地域では、配管ネットワーク、温水システム、産業用フィルムに使用される改質ポリオレフィンブレンドに対するポリブテン-1の採用が増えています。インフラのアップグレードと住宅建設の拡大が、圧力配管と暖房用途での安定した採用を支えています。しかし、生産能力の制限と輸入樹脂への依存により、市場浸透は中程度にとどまっています。成長は、包装製造能力の向上とFMCGやeコマース物流における軽量ポリオレフィンの使用増加によって強化されています。
中東・アフリカ
中東・アフリカ地域は、成長する建設パイプライン、石油化学産業の拡大、配水および配管用途におけるポリブテン-1の採用によって推定3%の市場シェアを保持しています。サウジアラビア、UAE、南アフリカなどの国々は、温水・冷水配管、床暖房、フィルム用ポリマー改質での使用を拡大しています。原料資源への近接性と強力な石油化学統合により、地域の製造クラスター全体でのコスト効率の良い流通が可能です。しかし、アフリカの一部では工業化が遅れているため、需要の成長は緩やかです。インフラ投資の増加と特殊ポリマーへの多様化が長期的な機会を支えています。
市場セグメンテーション:
製品タイプ別:
- ブタジエンゴム
- スチレンブタジエンゴム
生産プロセス別:
- C4炭化水素抽出
- n-ブタン脱水素化
エンドユーザー別:
- 自動車産業
- 化学
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ポリブテン-1市場の競争環境は、Versalis S.p.A.、LANXESS、LyondellBasell Industries Holdings B.V.、Evonik Industries AG、Royal Dutch Shell Plc、Borealis AG、LG Chem、Ineos Group AG、Eni S.p.A.、および中国石油化工股份有限公司などのプレーヤーによって形成されています。ポリブテン-1市場は、触媒の革新、原料の統合、高性能PB-1グレードの開発に焦点を当てた確立された石油化学メーカーと特殊ポリマーメーカーによって形作られています。企業は、配管システム、柔軟な包装、ホットメルト接着剤などの用途における純度、溶融流動性の一貫性、機械的安定性を向上させるために、高度なC4抽出技術と連続生産プロセスに投資しています。市場は依然として技術主導であり、進化する規制と持続可能性の要件を満たすリサイクル可能な単一素材ソリューションと軽量ポリマー配合に強い重点を置いています。戦略的な能力拡大、用途特化型製品開発、グローバルサプライチェーンの最適化は、主要地域全体での競争力を強化し続けています。
主要プレイヤー分析
- Versalis S.p.A.
- LANXESS
- LyondellBasell Industries Holdings B.V.
- Evonik Industries AG
- Royal Dutch Shell Plc
- Borealis AG
- LG Chem
- Ineos Group AG
- Eni S.p.A.
- 中国石油化工股份有限公司
最近の展開
- 2024年12月、PolestarとMBA Polymers UKは、英国のEV向け循環経済を推進するために提携し、高品質の消費者リサイクルプラスチックを高級車の内装に使用することに焦点を当て、廃棄物と炭素排出量を削減するために自動車用プラスチックのクローズドループシステムを作成することを目指しているとRecycling Todayが報じました。
- 2024年10月、ブリヂストンは、アクロン(オハイオ州)に新しいパイロットプラントを設立するために、米国エネルギー省から約930万ドルの連邦助成金を受け取ったと発表しました。このプラントは、太平洋北西国立研究所(PNNL)とのパートナーシップで、化石燃料の代替としてエタノールから持続可能なタイヤゴム(ブタジエン)を製造することに焦点を当てています。
- 2024年1月、LyondellBasellはMSI Technology, LLCと提携し、北米の消費者向け包装のためにそのポリブテン-1(PB-1)樹脂を配布することになりました。MSIの技術販売と既存のポートフォリオを活用して、簡単に開けられる包装とフィルム性能を向上させることを目指しており、LyondellBasellのPlexar製品もカバーする既存の関係の戦略的拡大です。
レポートのカバレッジ
この調査レポートは、製品タイプ、生産プロセス、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- PB-1の圧力配管や高度な配管システムへの採用が進むことで、市場は安定した需要の成長を経験するでしょう。
- 自動車の軽量化要件が、シーリングシステム、ホットメルト接着剤、エンジンルーム内のコンポーネントでの使用を加速させます。
- フレキシブル包装のコンバーターは、シール性、透明性、薄肉化性能を向上させるためにPB-1をますます取り入れるでしょう。
- 触媒の革新により、機械的効率が向上した高純度で狭い分布のPB-1グレードの生産が可能になります。
- 新興経済国でのインフラの近代化が、水道網や暖房ネットワークでのPB-1消費を拡大させます。
- リサイクル可能な包装の義務化が、単一素材の持続可能なフィルム構造でのPB-1使用を増加させます。
- 世界的な石油化学統合が、原料の安全性を強化し、安定したPB-1供給をサポートします。
- PB-1とPP、PEを組み合わせた特殊ブレンドが、性能向上のために注目を集めます。
- 建設セクターの拡大が、放射暖房や耐久性のある配管用途での採用を促進します。
- 増加する研究開発投資が、医療、工業製品、消費者製品における新しいPB-1アプリケーションをサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリブテン-1市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリブテン-1市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年に最も大きなシェアを持っていたポリブテン-1市場のセグメントはどれですか?
ポリブテン-1市場の成長を促進している主な要因は何ですか?
ポリブテン-1市場の主要企業はどこですか?
2024年にポリブテン-1市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリブテン-1市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリブテン-1市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 312.66 million → 2032: USD 411.71 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリブテン-1市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリブテン-1市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリブテン-1市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリブテン-1市場市場の成長要因
- 3.3 ポリブテン-1市場市場の抑制要因および課題
- 3.4 ポリブテン-1市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリブテン-1市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリブテン-1市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリブテン-1市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリブテン-1市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリブテン-1市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリブテン-1市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリブテン-1市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリブテン-1市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリブテン-1市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリブテン-1市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリブテン-1市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリブテン-1市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリブテン-1市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリブテン-1市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリブテン-1市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリブテン-1市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリブテン-1市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリブテン-1市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリブテン-1市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
