
市場概要
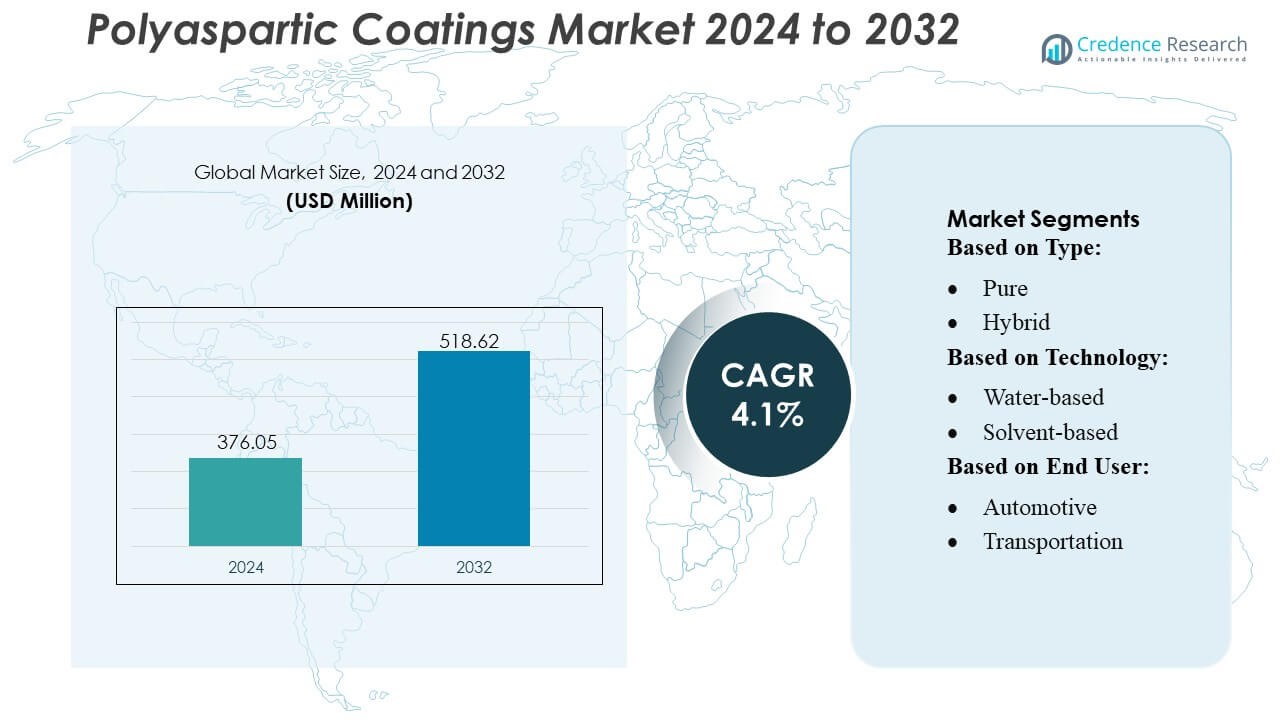
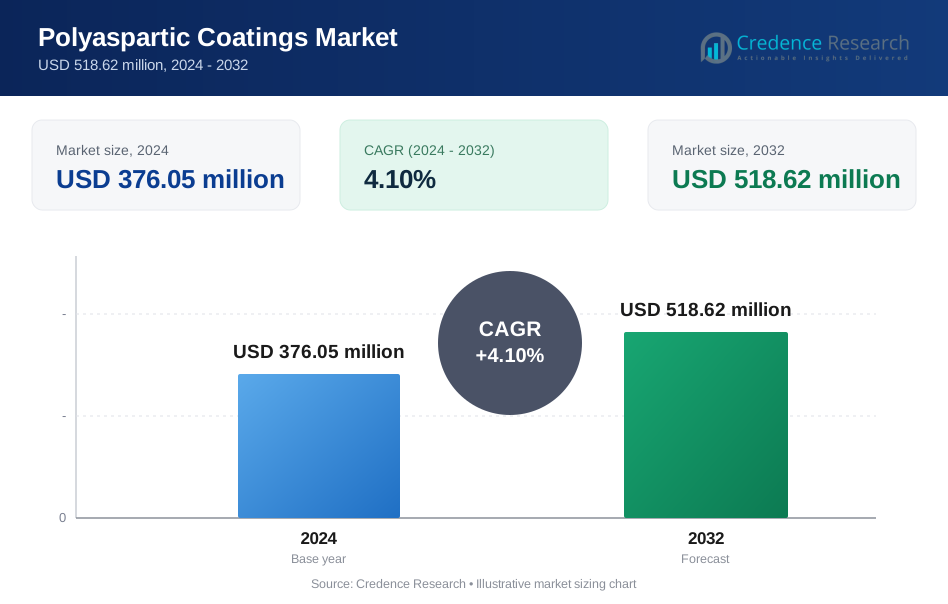
ポリアスパラギン酸コーティング市場の規模は2024年に3億7605万ドルと評価され、2032年までに5億1862万ドルに達すると予測されており、予測期間中のCAGRは4.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリアスパラギン酸コーティング市場規模 2024 | USD 376.05 Million |
| ポリアスパラギン酸コーティング市場、CAGR | 4.1% |
| ポリアスパラギン酸コーティング市場規模 2032 | USD 518.62 Million |
ポリアスパラギン酸コーティング市場は、先進的な樹脂技術、耐久性のある処方、強力な技術サービス能力を通じて競争するグローバルなコーティングメーカーと専門のソリューションプロバイダーの組み合わせによって形成されています。企業は、産業用床、インフラ保護、自動車用途をサポートする高速硬化、高性能システムに焦点を当て、R&D投資、流通ネットワークの拡大、用途別製品ポートフォリオを通じてその存在感を強化しています。北米は成熟した産業インフラ、高級保護コーティングの高い採用、商業建設および製造施設からの強い需要に支えられ、正確な38%の市場シェアで世界市場をリードしています。
市場インサイト
- ポリアスパラギン酸コーティング市場は2024年に3億7605万ドルと評価され、2032年までに5億1862万ドルに達すると予測されており、予測期間中のCAGRは4.1%です。
- 産業用床、インフラ保護、自動車用途をサポートする高速硬化、高耐久性コーティングの必要性により需要が高まっています。
- 市場動向は、低VOCおよび高性能処方の採用の増加を強調しており、継続的なR&Dと用途別コーティングシステムの拡大によって支えられています。
- 競争の激化は、グローバルプレーヤーが流通ネットワークを強化し、技術サポートを向上させ、先進的な樹脂技術を開発する一方、新興市場でのコスト感度が制約として作用しています。
- 北米は38%の地域シェアでリードしており、純粋なポリアスパラギン酸コーティングが商業および産業環境での強力な性能要件に支えられ、タイプセグメントで推定56%のシェアを占めています。
 市場セグメンテーション分析:
タイプ別
純粋なポリアスパラギン酸コーティングは、迅速な硬化プロファイル、高い膜厚、優れたUV安定性に支えられ、厳しい環境での長期保護を可能にするため、推定56%の市場シェアでセグメントをリードしています。迅速なサービス復帰を実現する能力は、施工業者の生産性を向上させ、商業および工業プロジェクトのダウンタイムを削減します。ハイブリッドポリアスパラギン酸システムは、バランスの取れた性能が十分なコスト重視の用途で注目を集めていますが、純粋な製剤は腐食耐性、耐摩耗性、耐久性において高性能仕様を満たすため、リーダーシップを維持しています。
- 例えば、LATICRETE SPARTACOTE PURE Polyaspartic 85(旧HP Spartacote)は、1〜3時間の典型的なタックフリー時間を示し、5〜7時間で軽い歩行が可能になり、24〜48時間で重交通に対する完全硬化に達します。また、ASTM D4060テスト(CS-17ホイール、1000g負荷、1000サイクル)で9 mgの摩耗抵抗評価を提供します。
技術別
溶剤ベースのポリアスパラギン酸コーティングは、強力な接着性、優れた化学耐性、高湿度または変動温度条件での信頼性のある性能により、約48%のシェアで技術分野を支配しています。厚膜用途や金属基材との互換性が、産業用床、重機、保護構造での使用を強化します。水性システムは環境規制への適合により成長し、粉体コーティングはOEMおよび大量製造で拡大しています。溶剤ベースのソリューションは、エンドユーザーが一貫性、長寿命、優れた機械的強度を重視するため、リーダーシップを維持しています。
- 例えば、Citadel Floor Finishing SystemsのPoly-1 HD™(Polyurea-One HD)は、引張強度5,500 psi(ASTM D412)、伸び率75%、ASTM D4060テスト(CS-17ホイール、1000g、1000サイクル)での摩耗損失43 mgを提供し、4〜12時間の再塗装時間で標準のサービス復帰ウィンドウを維持します。
エンドユーザー別
建設およびインフラストラクチャは、約40%の市場シェアで支配的なエンドユーザーセグメントを表しており、高性能床コーティング、橋梁保護システム、外装建築仕上げの需要拡大に支えられています。商業不動産、公共インフラ、産業施設への投資の増加は、ポリアスパラギン酸製剤が迅速な硬化、耐候性、長期的な表面耐久性を提供するため、採用を加速させます。自動車および輸送用途はOEM金属保護のニーズを通じて拡大し、産業および発電セクターは腐食制御のために技術を採用しています。建設は、継続的な世界的都市化と構造資産における厳しい性能要件により、そのリードを維持しています。
主要成長ドライバー
高性能保護コーティングの需要増加
高性能保護ソリューションの需要は、迅速な硬化、高い耐摩耗性、強力なUV安定性により、ポリアスパラギン酸コーティングの強力な採用を促進しています。産業界は、資産の寿命を延ばし、メンテナンスサイクルを削減し、ダウンタイムを最小限に抑えるためにこれらの製剤を優先しています。単一のコートで厚膜用途を提供する能力は、建設、産業用床、重機全体での生産性向上をサポートします。長寿命のインフラシステムへの投資拡大と性能重視の表面保護が、商業、産業、制度的環境全体でのポリアスパラギン酸技術の市場展望をさらに強化しています。
- 例えば、Line-Xは、XS-350純粋ポリウレアシステムが引張強度3,432 psi(ASTM D412)、伸び率162%(ASTM D412)、引裂強度783 ppi(ASTM D624)、ショアD硬度60(ASTM D2240)を提供し、24時間以内に過酷な使用に耐える完全な機械的硬化を達成すると報告しています。
急速な都市化とインフラ開発
グローバルなインフラ開発は、耐久性があり、早期硬化するソリューションを必要とする施工業者のために、ポリアスパルチックコーティングの持続的な需要を促進します。都市の拡大は、天候の変動、化学物質への曝露、構造的ストレスに耐えることができる保護システムの必要性を高めます。ポリアスパルチックコーティングは、厳しい建設期限を満たしながら労働コストを削減し、プロジェクトのタイムラインを加速させます。その長期的な性能の利点は、橋梁、交通ハブ、工業団地、商業ビルでの採用を強化します。スマートインフラと耐久性のある建設材料への政府の投資の増加は、地域全体でこの推進力を強化します。
- 例えば、Elite Crete Systemsは、その高性能PE-Industrial Polyaspartic Floor Coatingが約7,000–8,000 psiの引張強度、100%の伸び率、ASTM D4060試験(CS-17ホイール、1000g)で強力な性能を示す高い機械的耐久性を提供すると報告しています。
低メンテナンスで長寿命の表面ソリューションへのシフト
業界は、総所有コストを削減する低メンテナンスのコーティングシステムを求めており、光沢を保持し、腐食を防ぎ、長期間にわたって構造的な完全性を維持できるポリアスパルチック技術の採用を促進しています。その優れた機械的強度は、工業用床、発電施設、輸送部品などの過酷な環境での使用をサポートします。継続的な運用ストレスや攻撃的な化学物質に耐えるコーティングの必要性は、従来のエポキシやポリウレタンよりもポリアスパルチックシステムの選好を高めます。耐久性、ライフサイクル効率、および再塗布頻度の削減への強調が高まり、市場への浸透を加速させます。
主要なトレンドと機会
環境に適合した低VOC処方の成長
環境規制は、低VOCポリアスパルチックコーティングの開発を加速し、水性およびハイブリッドシステムの新たな機会を創出します。業界は、性能を損なうことなく持続可能性基準を遵守するために、環境に優しいコーティングにシフトしています。樹脂化学の進歩により、作業性、ポットライフ、フィルムの透明度が向上し、低排出処方が建設、自動車、工業環境でより多用途になります。企業の持続可能性へのコミットメントの高まりと規制の厳格化は、世界市場でのより環境に優しいポリアスパルチックソリューションの商業化を促進します。
- 例えば、アクゾノーベルNVは、Intercure® 3240HGポリアスパラギン酸技術が低VOC、高固形分のコーティングであると報告しています(特定の処方と試験方法により152-250 g/L程度)。25°C(77°F)で30分の乾燥時間を提供し、同じ温度で2時間以内に上塗りが可能です。
高スループット産業向けの高速硬化技術の拡大
時間が重要な業務を持つ産業は、ダウンタイムを大幅に削減する高速硬化ポリアスパラギン酸処方に強い機会を生み出します。製造工場、物流拠点、自動車施設での採用の増加は、同日サービス復帰を可能にする迅速な適用コーティングの需要を強化します。材料の進歩は硬化制御を強化し、さまざまな温度と湿度レベルで均一な性能を可能にします。この傾向は運用効率を支え、生産性重視のコーティングソリューションを優先するユーザー間での採用を促進します。
- 例えば、ArmorPoxyは、Polyaspartic High-Performance Coating(80%固形分)が2〜4時間で触れるまで乾燥し、12〜24時間で軽い歩行が可能になり、環境条件に応じて24〜48時間で車両使用の完全硬化に達することを記録しています。
自動車、輸送、産業OEMセグメントでの採用の増加
OEMセクターは、金属および複合材部品の耐腐食性、UV耐久性、長期的な外観保持を向上させるために、ポリアスパラギン酸コーティングをますます統合しています。自動車産業は機械的安定性を必要とする部品にこれらのコーティングを利用し、輸送および重機メーカーは表面の耐久性を強化するために採用しています。EV製造、鉄道の近代化、産業機械のアップグレードの成長は、適用の可能性を拡大します。OEM主導のカスタマイズと大規模生産環境は、さらに長期的な機会を創出します。
主要な課題
高い材料費と適用コストが採用を制限
高い材料費と専門的な適用要件が障壁を生み出し、特に価格に敏感な市場での採用を制限します。ポリアスパラギン酸コーティングは高度な原材料を含み、迅速な硬化のために熟練した適用者を必要とし、プロジェクト全体の費用を増加させます。小規模な請負業者や新興経済国は、低コストのエポキシまたはポリウレタンの代替品を選ぶことが多く、浸透を制限します。費用に関連する制約は、大規模な公共インフラや予算に敏感な産業セクターでの採用を遅らせます。メーカーは、高性能とコスト効率のバランスを取るための継続的な圧力に直面し、市場アクセスを拡大します。
限られたポットライフと適用の感度
短いポットライフと環境条件への感度が、ポリアスパラギン酸コーティングの広範な使用を妨げます。迅速な硬化はプロジェクトの迅速な完了に有益ですが、適用のタイミングと適切な気候条件を正確に要求し、気泡や不適切な接着などの欠陥を防ぎます。これらの制約は経験豊富な適用者と慎重な基材準備を必要とし、運用の複雑さを増します。屋外建設プロジェクトでの不均一な現場条件は、展開をさらに複雑にします。これらの要因は、先進的なコーティング化学に不慣れなユーザーや技術的専門知識を欠くユーザー間での採用を遅らせます。
地域分析
北米
北米はポリアスパラギン酸コーティング市場をリードしており、推定38%の市場シェアを持っています。これは、強力な建設活動、先進的な産業メンテナンスの実践、商業用床材、自動車部品、重機保護における堅調な採用に支えられています。倉庫インフラ、公的施設、交通ネットワーク、産業改修への投資の増加は、速乾性で高耐久性のポリアスパラギン酸システムの使用を加速させます。この地域は、早期の技術採用、厳格な性能基準、高ビルド保護コーティングに精通した成熟した請負業者エコシステムの恩恵を受けています。製造工場や流通センターの継続的なアップグレードは、米国とカナダでの市場拡大をさらに強化します。
ヨーロッパ
ヨーロッパは約27%の市場シェアを持ち、厳しい環境規制、長寿命コーティングの強い需要、産業用床材、自動車生産、インフラ再生における採用の増加によって推進されています。低VOCで持続可能なポリアスパラギン酸の処方の進展は、EUの排出指令と一致し、商業および産業での広範な使用を促進します。橋梁、鉄道施設、物流拠点を含む公共インフラの近代化の成長は、高性能保護コーティングの採用を増加させます。自動車OEMの拡大と老朽化した産業資産の改修は、市場の発展をさらに支援します。エネルギー効率の高い建物と耐久性のある建設材料への地域の推進は、長期的な需要を支えます。
アジア太平洋
アジア太平洋は推定30%の市場シェアを占めており、急速な都市化、強力なインフラ投資、製造能力の拡大により、最も急成長している地域です。中国、インド、日本、東南アジア諸国は、産業用床材、機械保護、大規模建設プロジェクトにおいて、耐久性と速乾性を求めるポリアスパラギン酸コーティングをますます採用しています。自動車および輸送機器の製造の成長は、高強度で耐腐食性のコーティングの需要を高めます。産業団地、物流拠点、商業複合施設への外国投資の増加は、採用をさらに加速させます。地域の請負業者基盤の拡大、適用専門知識の向上、性能重視の建材への嗜好の高まりが、長期的な成長の可能性を強化します。
ラテンアメリカ
ラテンアメリカは約8%の市場シェアを貢献しており、建設、産業改修、自動車組立活動の緩やかな成長に支えられています。ブラジル、メキシコ、コロンビアなどの国々は、製造環境での高性能床材、外部構造保護、腐食制御のためにポリアスパラギン酸システムをますます採用しています。この地域は、耐久性のあるコーティングシステムを必要とする物流施設、小売インフラ、公的施設への投資の増加の恩恵を受けています。しかし、採用はコストに敏感な市場条件のため、プレミアム商業プロジェクトに集中しています。ライフサイクルの利点に対する認識の高まりと産業プラントの拡張が、地域市場の発展に安定した機会を提供します。
中東・アフリカ
中東およびアフリカ地域は、湾岸諸国やアフリカの一部での大規模なインフラ開発、商業建設、産業拡大により、約7%の市場シェアを持っています。UV耐性と耐候性の高いコーティングの需要が高く、空港、地下鉄システム、産業ゾーン、不動産メガプロジェクトでの採用を支えています。石油・ガス施設、発電資産、重機オペレーターは、腐食耐性を高め、メンテナンスサイクルを短縮するためにポリアスパルティックコーティングをますます使用しています。地域全体での成長は不均一ですが、都市開発と産業多様化への強力な投資が長期的な市場の可能性を支えています。
市場セグメンテーション:
タイプ別:
- 純粋
- ハイブリッド
技術別:
- 水性
- 溶剤型
エンドユーザー別:
- 自動車
- 輸送
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリアスパルティックコーティング市場の競争環境には、HP Spartacote、Citadel Floor Finishing Systems、Line-X、Elite Crete Systems、Flexmar Coatings、Akzo Nobel NV、ArmorPoxy、Abbott Laboratories、Key Resin Company、Advacoat Concrete Solutionsなどのプレイヤーが含まれます。ポリアスパルティックコーティング市場は、専門的なコーティングメーカー、高度な樹脂配合者、ソリューションプロバイダーの混合を反映しており、高性能技術と迅速な適用能力で競争しています。企業は、産業用床、インフラ資産、自動車部品向けに特化した速硬化システム、UV耐性配合、耐久性のある保護コーティングの革新を強調しています。R&Dへの戦略的投資、低VOC製品ライン、接着技術の強化が市場の差別化をサポートしています。流通ネットワークの拡大、契約者認証プログラム、OEMパートナーシップが競争力の強化をさらに支えています。エンドユーザーがライフサイクル効率、腐食耐性、ダウンタイムの削減を重視する中、市場参加者は製品の信頼性と適用の多様性を進化させ、長期的な成長を確保し続けています。
主要プレイヤー分析
- HP Spartacote
- Citadel Floor Finishing Systems
- Line-X
- Elite Crete Systems
- Flexmar Coatings
- Akzo Nobel NV
- ArmorPoxy
- Abbott Laboratories
- Key Resin Company
- Advacoat Concrete Solutions
最近の展開
- 2025年4月、JotunとThoresen Shipping Singapore Pte. Ltd.は、バルクキャリアーThor BraveにJotunのHull Skating Solutions (HSS)を使用することに合意しました。これは、抗力、燃料使用量、排出量を削減することを目的としたプロアクティブなロボット船体清掃であり、海事効率ソリューションの成長するトレンドを強調しています。
- 2024年11月、Covestro AGは、中国の佛山施設でDesmophen CQ NHポリアスパルチック樹脂の生産を増加させました。これらの樹脂は、少なくとも25%のバイオベースの成分を含み、炭素排出を削減し、優れた化学および耐候性で耐久性を確保します。この拡張は、ポリアスパルチックコーティングの生産を促進すると期待されています。
- 2024年2月、Sherwin-Williams Companyは、Repacor™ SW-1000を発売しました。これは、100%固形分、VOCフリーのガラスフレークポリアスパルチック修理コーティングシステムで、オフショア風力およびオンショア産業資産のメンテナンスと修理を簡素化するために設計されたカートリッジです。
レポートのカバレッジ
この調査レポートは、タイプ、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場のダイナミクス、規制シナリオ、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、厳しい環境に対応するために迅速硬化で高耐久性のコーティングへの依存が増すにつれて、安定した成長を遂げるでしょう。
- 長寿命で低メンテナンスの表面保護が必要とされるため、商業および産業用床での採用が増加します。
- 世界中のインフラ開発が、橋梁、公共施設、交通構造におけるポリアスパルチックシステムの使用を促進します。
- 環境規制の強化に対応するため、低VOCおよびエコ準拠の処方を拡大します。
- 自動車および輸送セクターは、耐腐食性と外部耐久性を向上させるために、より多くのポリアスパルチックコーティングを統合します。
- 産業OEMは、資産保護を改善し、メンテナンス関連のダウンタイムを削減するために高度なシステムを採用します。
- 製品の革新が加速し、ポットライフの改善、適用制御の向上、UV安定性の強化が進みます。
- 請負業者の専門知識と認識が向上するにつれて、新興経済国での市場浸透が増加します。
- 重工業用途で直接金属塗装および高ビルド技術が勢いを増します。
- グローバルプレイヤーが流通ネットワークを強化し、よりカスタマイズされたアプリケーションソリューションを提供するにつれて、競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリアスパルチックコーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
ポリアスパルチックコーティング市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリアスパルチックコーティング市場のセグメントはどれですか?
ポリアスパルチックコーティング市場の成長を促進している主要な要因は何ですか?
ポリアスパルチックコーティング市場の主要企業はどこですか?
2024年にポリアスパルチックコーティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリアスパラギン酸コーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリアスパラギン酸コーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 376.05 million → 2032: USD 518.62 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリアスパラギン酸コーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリアスパラギン酸コーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリアスパラギン酸コーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリアスパラギン酸コーティング市場市場の成長要因
- 3.3 ポリアスパラギン酸コーティング市場市場の抑制要因および課題
- 3.4 ポリアスパラギン酸コーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリアスパラギン酸コーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリアスパラギン酸コーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリアスパラギン酸コーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリアスパラギン酸コーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリアスパラギン酸コーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリアスパラギン酸コーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリアスパラギン酸コーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリアスパラギン酸コーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリアスパラギン酸コーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリアスパラギン酸コーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリアスパラギン酸コーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリアスパラギン酸コーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリアスパラギン酸コーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリアスパラギン酸コーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリアスパラギン酸コーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリアスパラギン酸コーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリアスパラギン酸コーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリアスパラギン酸コーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリアスパラギン酸コーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
