
市場概要
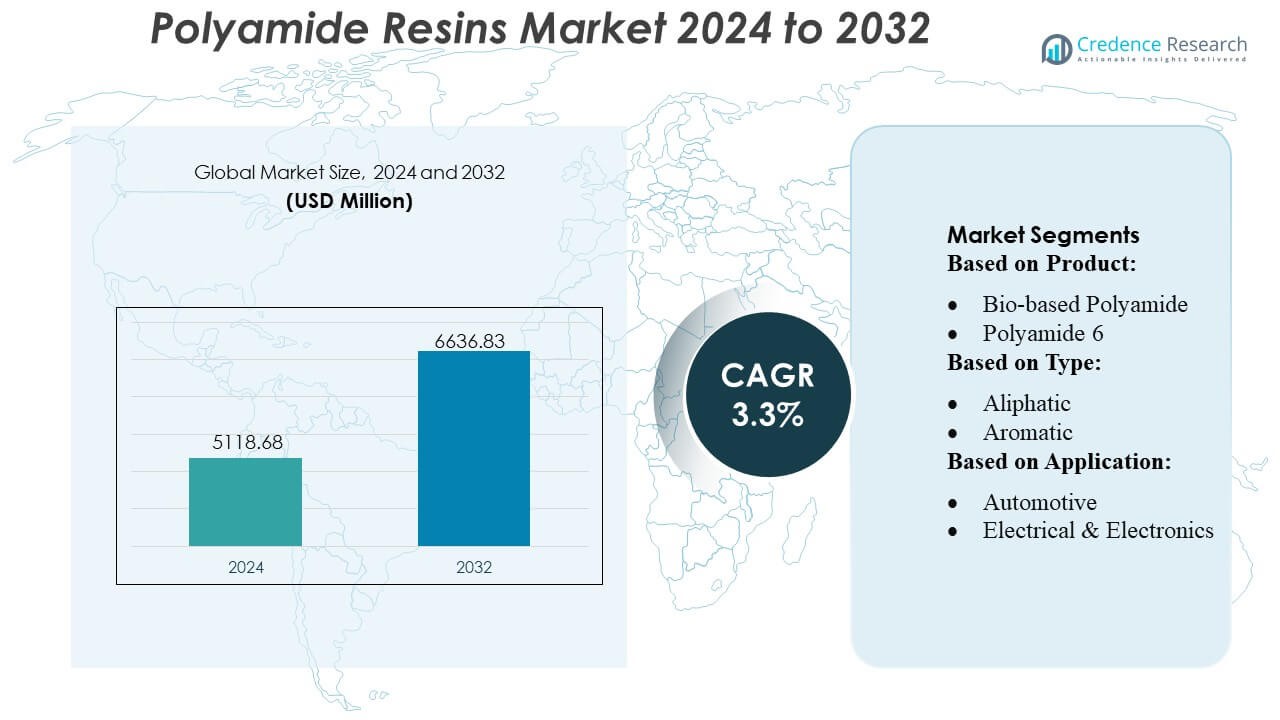
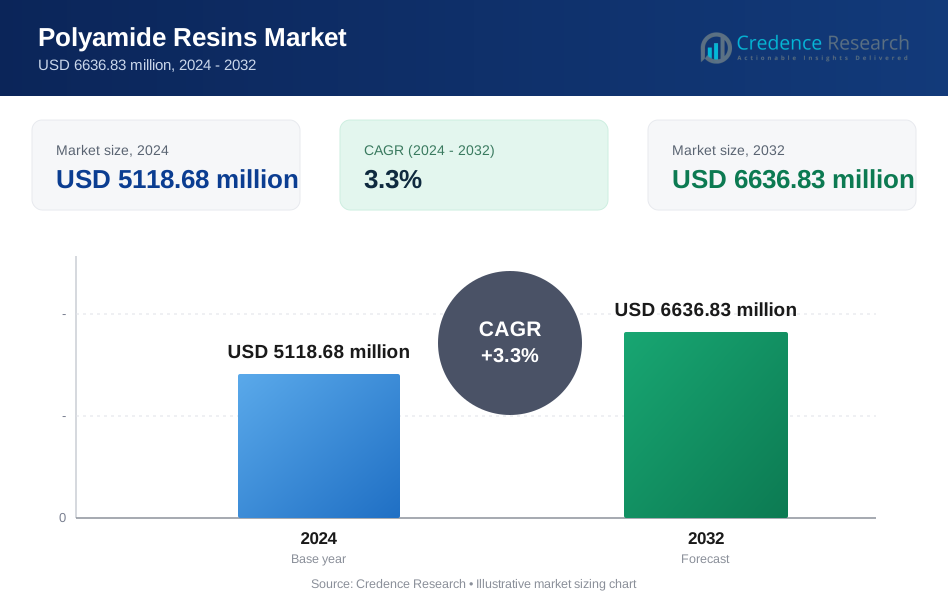
ポリアミド樹脂市場の規模は2024年に5118.68百万米ドルと評価され、2032年までに6636.83百万米ドルに達すると予測されており、予測期間中のCAGRは3.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリアミド樹脂市場規模 2024 | USD 5118.68 百万 |
| ポリアミド樹脂市場、CAGR | 3.3% |
| ポリアミド樹脂市場規模 2032 | USD 6636.83 百万 |
ポリアミド樹脂市場は、BASF SE、東レ株式会社、Ascend Performance Materials LLC、ランクセスAG、AdvanSix Inc.、東洋紡株式会社、Domo Chemicals、Ashley Polymers Inc.、ハンツマン・コーポレーション、宇部興産株式会社などの著名な企業によって主導されています。これらの企業は、イノベーション、高性能製品の開発、戦略的拡張に注力し、グローバルな存在感を強化しています。自動車、電子機器、包装、産業用途向けに高度なポリアミドグレードを供給し、R&Dを活用して熱安定性、機械的強度、持続可能性を向上させています。地域的には、アジア太平洋地域が市場を支配しており、急速な工業化、成長する自動車および電子機器の生産、そして中国、インド、日本などの国々での需要の増加によって32%のシェアを持っています。地域の強力な製造能力と拡大するインフラは、アジア太平洋地域をポリアミド樹脂供給者にとって世界で最も急成長し、戦略的な市場に位置づけています。
市場の洞察
- ポリアミド樹脂市場の規模は2024年に5118.68百万米ドルと評価され、2032年までに6636.83百万米ドルに達すると予測されており、予測期間中のCAGRは3.3%です。
- 需要は自動車、電子機器、包装セクターによって牽引されており、高性能で軽量なポリアミドが高度な用途と持続可能性のイニシアチブを支えています。
- 主要なトレンドには、バイオベースおよびリサイクル可能なポリアミドの成長、3Dプリンティングでの採用の増加、熱的および機械的性能を強化するナノコンポジットグレードの開発が含まれます。
- 市場は非常に競争が激しく、BASF SE、東レ株式会社、Ascend Performance Materials LLC、ランクセスAGなどの企業がR&D、製品イノベーション、戦略的拡張に注力しています。
- 地域的には、アジア太平洋地域が32%のシェアを持ち、中国、インド、日本によって支えられていますが、ヨーロッパと北米も重要なシェアを持ち、成長する産業および消費者需要に応えるために生産が拡大しています。
 市場セグメンテーション分析:
製品別
ポリアミド6は最大の製品セグメントであり、市場シェアの50%以上を占めています。その人気は、強力な機械的特性、化学的耐性、および加工の容易さから来ており、自動車、電子機器、および産業用途に理想的です。ポリアミド66は、高い耐熱性と剛性が評価され、エンジンルーム内の自動車部品や電気部品に使用されています。バイオベースおよび特殊ポリアミドは、持続可能で高性能な材料の需要が航空宇宙、消費財、産業用途で増加しているため、現在の市場シェアは小さいものの、最も急速に成長しています。
- 例えば、東洋紡は、持続可能性と生産のスケーラビリティの両方を強調する、ツルガ工場で年間1,000トンの生産能力を持つ、キャスター豆由来のバイオベース高融点ポリアミド樹脂を開発し、Vyloamid®という商品名で販売しています。
タイプ別
脂肪族ポリアミドは、強度、柔軟性、化学的耐性のバランスにより市場を支配しており、自動車およびエンジニアリングプラスチックで広く使用されています。芳香族ポリアミドは市場シェアが小さいものの、優れた熱安定性と機械的強度を必要とする高性能用途、例えば航空宇宙、電子機器、防護材料によって着実に成長しています。成長は、先進産業における耐久性と耐熱性のあるプラスチックの需要によって促進されています。
- 例えば、アセンドのブランドVydyneのPA66ポートフォリオには、難燃性および化合物バリアントが含まれています。彼らの主力製品ラインStarflam 500は、PA66の典型的な特定強度と加工の容易さを保持しながら、0.2 mmの厚さでUL94 V-0評価を達成しています。
用途別
エンジニアリングプラスチックは、自動車、電子機器、機械における軽量で強力なコンポーネントの需要により、約58%の市場シェアを持っています。自動車用途は、ポリアミドがエンジン部品、エアインテークシステム、およびEVコンポーネントで金属を置き換えることで続きます。電気・電子、消費財、包装、その他の用途も、ハウジング、コネクタ、家電製品、包装ソリューションにおける耐熱性、耐久性、化学的安定性のある材料の必要性により着実に成長しています。
主要な成長要因
- 自動車および電子産業における需要の増加 ポリアミド樹脂市場は、その優れた機械的強度、熱安定性、軽量特性により、自動車および電子産業での需要増加によって大きく推進されています。例えば、ポリアミド6および66は、エンジン部品、コネクタ、電子機器のハウジングに広く使用されており、耐久性と耐熱性を向上させています。BASFのような企業は、これらの産業要件を満たすために生産を拡大し、年間50,000トン以上のエンジニアリンググレードのポリアミドを生産し、OEMが性能を維持しつつ重量を削減し、進化する業界基準に準拠するのをサポートしています。
- 例えば、BASFは、PA6およびPA66ポリアミドの年間約885,000メートルトンのグローバル生産能力を報告しており、強力な供給能力を示しています。
- 高性能ポリアミド配合の進展 ポリアミド樹脂の配合における技術革新は、熱安定性、化学耐性、寸法精度を向上させることで成長を支えています。例えば、DSMエンジニアリングマテリアルズは、280°Cまでの温度に耐えることができる高流動性のPA66グレードを開発し、要求の厳しい自動車および電気部品での応用を可能にしています。このような進展により、メーカーは金属部品を置き換え、車両の燃料効率と電子機器のエネルギー効率を向上させ、市場採用を加速させています。
- 例えば、ランクセスAGが特別に設計したポリアミド-66化合物Durethan AKV320ZXTS2は、3,000時間の老化後でも熱安定化ギャップなしで230°Cまでの連続熱曝露に耐えることができ、ターボチャージャーエンジンのエアダクトやエンジンフード下の部品に適しています。
- 包装および消費財用途の拡大 持続可能で高性能な包装材料の需要の高まりがポリアミド樹脂の需要を促進しています。例えば、アルケマのRilsan®ポリアミドグレードは、そのバリア特性とリサイクル性により、柔軟な包装や食品接触フィルムにますます使用されており、年間最大40,000トンを生産しています。これらの用途は、酸素や湿気に対する耐性を活用し、製品の保存期間を延ばし、軽量で耐久性がありリサイクル可能な消費財包装への世界的なトレンドをサポートしています。
主要なトレンドと機会
- 持続可能でバイオベースのポリアミドの成長 持続可能性のトレンドは、化石燃料への依存を減らすバイオベースのポリアミド樹脂の機会を促進しています。例えば、エボニックのVESTAMID® Terraは、ヒマシ油から生産され、高い機械的性能を達成しながら炭素フットプリントを低減しています。このトレンドは、自動車、電子機器、消費財での採用をサポートし、認定されたエコフレンドリーなソリューションを提供できるメーカーに競争優位性をもたらし、持続可能な材料に対する規制および消費者の需要の増加に対応しています。
- 例えば、アドバンシックスは、未反応のカプロラクタムを廃棄物ストリームから回収し、完全にリサイクルされたナイロンに再配分することで、Aegis® PA6樹脂とCapran® BOPAフィルムの下で100%ポストインダストリアルリサイクル(PIR)グレードを導入しました。
- 3Dプリンティングにおけるポリアミドの採用増加 付加製造は、ポリアミド粉末が高い引張強度、化学耐性、熱安定性により産業用3Dプリンティングで人気を集めるため、重要な機会を提供します。例えば、EOSは、選択的レーザー焼結(SLS)に最適化された粒子サイズ50–100µmのPA12粉末を開発し、迅速なプロトタイピングと機能的な最終用途部品を可能にしています。自動車、航空宇宙、医療産業における3Dプリンティングの拡大は、高品質のポリアミド粉末の一貫した需要を促進すると予想されています。
- 例えば、DOMOのSinterline® Technyl® PA6粉末は、選択的レーザー焼結(SLS)用に設計されており、自動車および産業用途の連続3Dプリント部品の生産を可能にしています。
- 特性向上のためのナノテクノロジーの統合 ナノコンポジットポリアミド樹脂は、強度、熱伝導率、バリア性能を向上させ、電子機器、自動車、包装における新たな道を開きます。例えば、ソルベイはナノフィラーをPA66マトリックスに組み込み、機械的強度と耐熱性を30%向上させることに成功しました。このような革新は、高性能用途の機会を創出し、ポリアミドを先進的なエンジニアリングおよび産業用途における金属および従来のポリマーの多用途な代替品として位置付けます。
主要な課題
- 原材料価格の変動性 ポリアミド樹脂の生産は、カプロラクタムやアジピン酸などの石油化学由来の原材料に大きく依存しており、価格の変動にさらされています。原料コストの変動は利益率に影響を与え、サプライチェーンを混乱させる可能性があります。例えば、2024年にカプロラクタム価格が20–25%急騰したことで、ランクセスを含むいくつかのメーカーが生産スケジュールや製品価格を調整せざるを得なくなり、原油および中間化学品供給の変動に対する市場の脆弱性を浮き彫りにしました。
- 激しい競争と技術的障壁 ポリアミド樹脂市場は、PBT、PET、高性能複合材料などの代替エンジニアリングプラスチックとの激しい競争に直面しており、これらは同等の機械的および熱的特性を提供します。例えば、自動車の電気部品でのPBTブレンドへの代替は、従来のPA66グレードの需要を減少させます。さらに、先進的なポリアミドグレードの開発には多大な研究開発投資が必要であり、小規模なプレーヤーにとって障壁を作り、メーカーがコスト効率と性能基準を維持しながら継続的に革新することを求められています。
地域分析
北米
北米は、約25%のシェアを占めるポリアミド樹脂市場で重要な地位を持ち、堅実な自動車、電子機器、包装セクターによって推進されています。軽量自動車部品や電子ハウジングにおけるエンジニアリンググレードのポリアミドの高い採用が需要を促進しています。例えば、BASFとデュポンは、耐久性があり高温に耐える材料に対するOEMの要求を満たすために、PA66およびPA12の生産を拡大しています。厳しい環境規制の存在と電気自動車への投資の増加は市場の成長をさらに支え、メーカーが地域のコンプライアンス基準と消費者の期待に合致する高性能で持続可能なポリアミドソリューションを開発することを奨励しています。
ヨーロッパ
ヨーロッパは、強力な産業採用と先進的な製造インフラにより、約28%のシェアを持つ主要市場を代表しています。ドイツ、フランス、イタリアなどの国々が、自動車、航空宇宙、産業用途でのポリアミド樹脂の需要を牽引しています。例えば、DSMとアルケマは、自動車および電気部品向けに高温PA66グレードを開発し、年間数万トンを生産しています。この地域はまた、持続可能性目標を達成するために、バイオベースおよびリサイクル可能なポリアミドにも注力しています。軽量車両、電子機器の小型化、再生可能な包装ソリューションへの投資の増加がポリアミドの用途を拡大し、ヨーロッパを技術的に進んだ革新主導の市場として位置づけています。
アジア太平洋
アジア太平洋は、急速な工業化、都市化、自動車生産により、中国、インド、日本が主導し、約32%の市場シェアを持つポリアミド樹脂市場を支配しています。例えば、中国石化と東レは、年間10万トンを超えるPA6とPA66を生産し、産業および消費者の需要に応えています。成長する電子機器、包装、繊維部門が採用をさらに支えています。軽量車両、電子機器の小型化、持続可能な包装に対する政府の取り組みの増加が市場拡大に寄与しています。外国直接投資の増加と地域の製造能力が相まって、アジア太平洋は世界のポリアミド樹脂生産者にとって最も急成長し、戦略的な市場として位置づけられています。
ラテンアメリカ
ラテンアメリカは、自動車、建設、消費財の需要により、約8%の中程度の市場シェアを持っています。ブラジルとメキシコが主要な貢献者であり、製造業者は耐久性のある自動車部品や電気機器にポリアミド樹脂をますます利用しています。例えば、ブラジルのブラスケムは、地域のOEMや産業ユーザーに供給するためにPA6の生産を拡大しています。経済の変動にもかかわらず、インフラ開発、工業化の進展、成長する電子機器部門が市場成長の機会を提供しています。高性能ポリアミドの輸入依存が地元生産の拡大を促し、ラテンアメリカを世界のポリアミド樹脂市場における成長の潜在性を持つ新興市場として位置づけています。
中東・アフリカ
中東・アフリカは、自動車、石油・ガス、建設用途により、世界のポリアミド樹脂市場の約7%を占めています。この地域は主にアジアとヨーロッパからの輸入に依存しており、地元の生産能力は限られています。例えば、SABICは地域全体にPA6とPA66樹脂を供給し、電気、自動車、産業用途をサポートしています。工業化の進展、サウジアラビアやUAEの自動車生産の拡大、耐久性のある消費財の需要の増加が地域の採用を促進すると期待されています。しかし、価格感受性とサプライチェーンの依存性が市場浸透に影響を与える重要な要因として残っています。
市場セグメンテーション:
製品別:
- バイオベースポリアミド
- ポリアミド6
タイプ別:
- 脂肪族
- 芳香族
用途別:
- 自動車
- 電気・電子
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ポリアミド樹脂市場のプレーヤーには、東洋紡株式会社、アセンド・パフォーマンス・マテリアルズLLC、BASF SE、ランクセスAG、アドバンシックス社、ドモ・ケミカルズ、東レ株式会社、アシュリーポリマーズ社、ハンツマン・コーポレーション、宇部興産株式会社が含まれます。ポリアミド樹脂市場は非常に競争が激しく、継続的な革新、製品差別化、研究開発への戦略的投資が特徴です。企業は、自動車、電子機器、包装、産業用途での需要増加に応えるため、高性能、軽量、耐熱性のあるポリアミドグレードの開発に注力しています。生産能力の拡大、持続可能でバイオベースのポリアミドの採用、ナノコンポジットや3Dプリント対応の処方などの先進技術の統合は、市場リーダーシップを維持するための重要な戦略です。激しい競争は、メーカーにサプライチェーンの最適化、製品品質の向上、新興用途向けのカスタマイズされたソリューションの開発を促し、動的な市場環境での回復力を確保し、世界的な長期成長機会を支援します。
主要プレーヤー分析
- 東洋紡株式会社
- Ascend Performance Materials LLC
- BASF SE
- ランクセスAG
- AdvanSix Inc.
- Domo Chemicals
- 東レ株式会社
- Ashley Polymers Inc.
- ハンツマン・コーポレーション
- 宇部興産株式会社
最近の開発
- 2025年2月、東レはNANOALLOY技術を使用した新しい制振ナイロン樹脂を発表しました。これは、優れた振動吸収性(ブチルゴムの4倍)、高温強度、およびEV、電子機器、産業部品向けの優れた成形性を提供し、商業化を目指しています。
- 2025年1月、Avient Corporationは、イスタンブール、トルコでNymax REC再生ナイロンの生産を拡大し、中東の顧客により良いサービスを提供しています。これは、高性能で環境に優しい材料(20-100%再生内容)を提供し、バージンナイロンに匹敵する強度を持ち、輸送の影響を減らし、耐久性のあるREACH準拠のポリマーを必要とする産業の持続可能性目標をサポートします。
- 2024年7月、LyondellBasell(LYB)は、自動車の内装部品、例えばドアフレーム向けのポリアミド化合物Schulamid ET100を発売しました。これは、薄壁部品向けの高流動性、良好な美観、および軽量で塗装不要のデザインの可能性を特徴としています。
レポートのカバレッジ
この調査レポートは、製品、タイプ、用途 および 地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動車および電子機器セクターの拡大により、ポリアミド樹脂の需要は着実に成長します。
- 軽量で高性能なポリアミドは、電気自動車や先進的な電子機器での採用を促進します。
- バイオベースで持続可能なポリアミドグレードは、環境に優しい製造トレンドをサポートし、注目を集めます。
- 3Dプリンティングおよび積層造形の成長は、ポリアミドパウダーに新たな機会を創出します。
- 包装および消費財セクターは、耐久性とバリア特性のためにポリアミド樹脂をますます採用します。
- ナノコンポジットおよび高温ポリアミドグレードは、先進的な産業用途を可能にします。
- アジア太平洋地域での生産能力は、増大する産業需要に応えるために拡大します。
- 研究開発は、機械的、熱的、化学的耐性特性の向上に焦点を当てます。
- 業界プレーヤーは、市場のリーチを拡大するために戦略的な協力やジョイントベンチャーを追求します。
- 規制および環境へのコンプライアンスは、製品開発を形作り、持続可能な革新を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリアミド樹脂市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ポリアミド樹脂市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのポリアミド樹脂市場セグメントが最大のシェアを持っていましたか?
ポリアミド樹脂市場の成長を促進している主な要因は何ですか?
ポリアミド樹脂市場の主要企業はどこですか?
2024年にポリアミド樹脂市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリアミド樹脂市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリアミド樹脂市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5118.68 million → 2032: USD 6636.83 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリアミド樹脂市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリアミド樹脂市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリアミド樹脂市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリアミド樹脂市場市場の成長要因
- 3.3 ポリアミド樹脂市場市場の抑制要因および課題
- 3.4 ポリアミド樹脂市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリアミド樹脂市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリアミド樹脂市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリアミド樹脂市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリアミド樹脂市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリアミド樹脂市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリアミド樹脂市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリアミド樹脂市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリアミド樹脂市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリアミド樹脂市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリアミド樹脂市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリアミド樹脂市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリアミド樹脂市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリアミド樹脂市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリアミド樹脂市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリアミド樹脂市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリアミド樹脂市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリアミド樹脂市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリアミド樹脂市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリアミド樹脂市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
