
市場概要
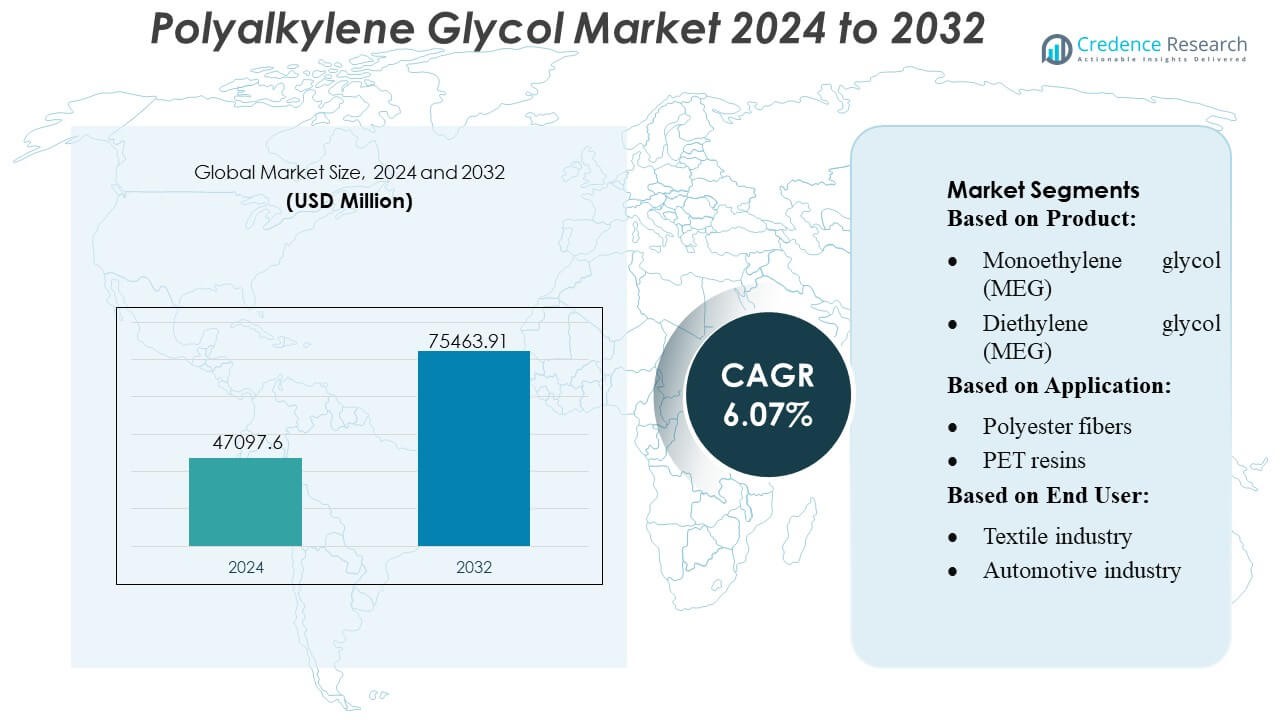
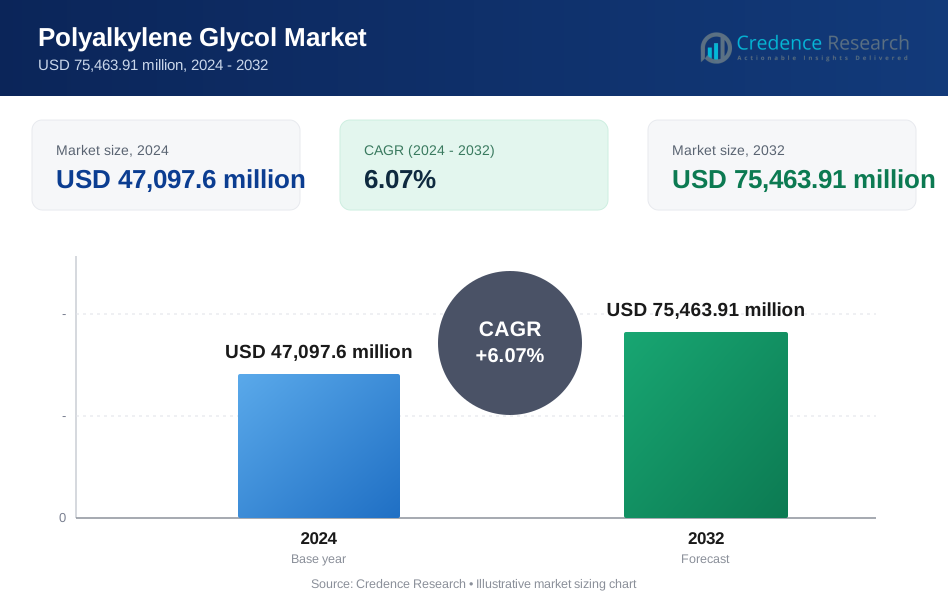
ポリアルキレングリコール市場の規模は2024年に47097.6百万米ドルと評価され、2032年までに75463.91百万米ドルに達すると予測されており、予測期間中のCAGRは6.07%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリアルキレングリコール市場規模 2024 | USD 47097.6 百万 |
| ポリアルキレングリコール市場、CAGR | 6.07% |
| ポリアルキレングリコール市場規模 2032 | USD 75463.91 百万 |
世界のポリアルキレングリコール市場は非常に競争が激しく、主要なプレーヤーには三菱ケミカル、LOTTE Chemical、Eastman Chemical、Dow Chemical、BASF SE、Indian Oil、LyondellBasell、LG Chem、Ineos Group、Formosa Plasticsが含まれます。これらの企業は、広範な生産能力、多様な製品ポートフォリオ、高純度および特殊グリコール製品の強化のための研究開発への継続的な投資を通じて市場のリーダーシップを維持しています。アジア太平洋地域は、繊維製造、ポリエステル繊維生産、PET樹脂ベースの包装からの強い需要により、世界消費の約40%を占める主要な地域として浮上しています。急速な工業化、低生産コスト、強力な石油化学インフラが地域の支配をさらに強化しています。市場のプレーヤーは、成長機会を捉え、進化する産業要件を満たし、世界および地域市場全体で競争力を維持するために、能力拡張、技術革新、持続可能性イニシアチブに焦点を当てています。
市場の洞察
- 世界のポリアルキレングリコール市場の規模は2024年に47097.6百万米ドルと評価され、2032年までに75463.91百万米ドルに達すると予測されており、予測期間中のCAGRは6.07%です。
- アジア太平洋地域は、繊維製造、ポリエステル繊維生産、PET樹脂ベースの包装からの強い需要により、世界消費の約40%を占める主要な地域であり、次いで北米とヨーロッパが重要な産業および自動車用途を持っています。
- モノエチレングリコールは、ポリエステル繊維およびPET樹脂生産に広く使用されているため、製品セグメントを支配しています。一方、ポリエステル繊維およびPET樹脂が最大の用途セグメントです。
- 主要な市場プレーヤーは、高い生産能力、多様なポートフォリオ、研究開発投資、技術革新、持続可能性イニシアチブを通じて、高純度および特殊グリコール製品の提供を強化し、リーダーシップを維持しています。
- 市場の成長は工業化と都市化によって支えられていますが、原材料価格の変動と規制遵守要件が課題をもたらし、企業はサプライチェーンを最適化し、環境に優しい生産方法を採用する必要があります。
 市場セグメンテーション分析:
製品別
モノエチレングリコール(MEG)セグメントは、ポリエーテルグリコール市場を支配しており、ポリエステル繊維やPET樹脂の原料として広く使用されているため、最大のシェアを占めています。その広範な採用は、ポリエステル繊維の生産に大量のMEGが必要な世界的な繊維および包装産業の成長によって促進されています。MEGはまた、不凍液、クーラント、熱伝達流体の重要な成分であり、その支配力をさらに強化しています。ジエチレングリコール(DEG)は中程度の市場シェアを持ち、主に化学中間体、可塑剤、樹脂、溶剤に使用されます。一方、トリエチレングリコール(TEG)は、天然ガスの脱水、工業用溶剤、特定の医薬品製剤などの特殊用途で主に使用される小さなセグメントを占めています。全体的な製品セグメントの成長は、主要産業セクターでのMEG消費に密接に関連しており、DEGとTEGは安定したがニッチな需要の成長を見せています。
- 例えば、三菱ケミカルは、従来の方法で約90%に比べ、選択性が99%以上の「OMEGA」触媒MEGプロセスを開発しました。
用途別
用途セグメントでは、ポリエステル繊維が主要なサブセグメントを表し、市場の最大のシェアを占めています。アパレル、ホームテキスタイル、工業用繊維を含む繊維製品の世界的な需要の急増がこの支配を促進しています。MEGから生産されるポリエステル繊維は、耐久性、手頃な価格、汎用性が高く、大量市場の繊維で好まれる選択肢となっています。PET樹脂は、飲料ボトル、食品包装、フィルム、技術グレードの材料の製造に広く使用される第2のサブセグメントを構成しています。PET樹脂の需要は、拡大する包装産業とリサイクル可能な包装ソリューションへの消費者の好みの増加によって促進されています。不凍液やクーラントなどの他の用途は、グリコールの熱安定性と凍結防止を活用し、熱伝達流体や脱水剤などのニッチな工業用途は安定した需要を維持し続けています。用途の成長は、産業生産の増加と新興および先進地域での消費者製品消費によって強く促進されています。
- 例えば、LOTTE Chemicalは、年間1,830ktのエチレングリコール(EG)生産能力を持ち、ポリエステル繊維とPET樹脂の生産に必要なグリコール原料を供給しており、この能力が大規模な繊維需要を満たす基盤となっています。
エンドユーザー産業別
繊維産業はエンドユーザーセグメントを支配しており、主にポリエステル繊維の生産を通じてポリエーテルグリコールを大量に消費しています。アパレル需要、技術繊維、ホームファーニッシング製品の成長が高い消費レベルに寄与しています。包装産業は、主にPETボトルや容器のために、包装食品、飲料、その他の消費財の世界的な消費の増加により急速に成長しています。自動車産業も、不凍液、クーラント、熱伝達流体のためにグリコールを消費し、化学産業はさまざまな製剤の中間体としてそれらを使用しています。医療および製薬、建設、工業用途などの他のセクターも安定した需要に寄与していますが、市場シェアは比較的小さいです。全体として、エンドユーザーの成長は、産業の発展、都市化、世界市場での消費者需要の増加に密接に結びついており、繊維と包装が主要な推進力として残っています。
主要な成長要因
- 繊維および包装産業からの需要の増加 ポリアルキレングリコール市場の成長は、主に繊維および包装セクターでの需要の増加によって推進されています。ポリエステル繊維の生産は大量のMEGを消費し、ボトルやフィルム用のPET樹脂の製造は包装におけるグリコールの使用を促進します。特にアジア太平洋地域での世界的な繊維生産の拡大と、包装商品に対する消費者の嗜好の高まりが、安定した需要を生み出しています。この産業の採用は、都市化と人口増加と相まって、ポリアルキレングリコールが主要な原材料として残り、安定した量の成長と市場拡大を支えています。
- 例えば、イーストマン・ケミカル・カンパニーは、キングスポート(テネシー州)の施設で年間110,000メートルトンのポリエステル廃棄物を処理し、それをエチレングリコールや他のモノマーに再変換してポリエステル繊維やPET樹脂の生産に再利用することで、このトレンドを支えています。
- 自動車および産業用途の拡大 自動車および産業セクターは、ポリアルキレングリコールの需要に大きく貢献しています。グリコールは、不凍液、冷却剤、および熱伝達流体の重要な成分として、エンジンの効率と温度調整を保証します。産業用途には、化学中間体、脱水剤、特殊溶剤が含まれます。特に新興経済国での自動車生産の増加と産業活動の増加が、強力な需要基盤を生み出しています。エンジンと製造プロセスの技術的改善が、グリコールベースの流体の効率を向上させ、その市場の存在感と多くのセクターでの採用をさらに強化しています。
- 例えば、DOWCAL™ 100(グリコールベースの熱伝達流体)は、産業用加熱および冷却用途で–50 °Cから175 °Cまで効果的です。
- PET樹脂およびポリエステル繊維製造の成長 PET樹脂およびポリエステル繊維の製造は、ポリアルキレングリコール消費の重要な推進力として残っています。PETは、飲料包装、フィルム、および技術グレードの用途で広く使用されており、ポリエステル繊維はその耐久性とコスト効率のために繊維生産を支配しています。飲料消費、消費財、ファッション産業の世界的な拡大がグリコール需要を強化しています。さらに、リサイクルと持続可能な包装を促進する取り組みが、リサイクルPETの処理に高品質のグリコールを必要とするため、MEGの利用を間接的に促進します。この持続的な生産需要が、ポリアルキレングリコール市場の継続的な成長を保証します。
主要なトレンドと機会
- 持続可能でリサイクルされたPET用途へのシフト 持続可能性への関心の高まりは、ポリアルキレングリコール生産者にとっての機会を提供します。包装におけるリサイクルPETの使用は、品質保持のために高純度のグリコールを必要とし、循環経済の取り組みでMEGの需要を促進します。企業は環境に優しい生産方法や高度なリサイクル技術に投資し、成長の機会を創出しています。持続可能な材料へのトレンドは、リサイクル可能な包装や環境に配慮した製品を好む消費者の嗜好と一致し、グリコール供給者が市場シェアを拡大し、持続可能性を重視したサプライチェーンのパートナーとしての地位を確立することを可能にします。
- 例えば、BASF SEは、グリコール関連製品のポートフォリオで、主要なグローバルサイトすべてでISCC+認証を成功裏に取得し、持続可能性のある資格を持つ60以上の製品を提供できるようになりました。
- グリコール誘導体の技術革新 グリコールベースの誘導体の革新は、市場拡大の可能性を提供します。研究開発は、産業用溶剤、医薬品製剤、および特殊化学品のための高性能TEGおよびDEGのバリエーションに焦点を当てています。高度なグリコール誘導体の熱安定性、化学耐性、および溶解性の特性が新しい用途領域を開きます。これらの誘導体のニッチな産業プロセスや特殊製造への採用が、追加の収益源を提供します。製品の効率と性能を向上させるために研究開発に投資する企業は、これらのトレンドを活用し、市場の存在感を強化し、競合他社との差別化を図ることができます。
- 例えば、インディアンオイルは、パニパット複合施設のMEG/DEG/TEGプラントを2022年時点で年間457,000トン(MEG: 425,000 tpa; DEG: 31,000 tpa; TEG: 1,000 tpa)の総容量に刷新しました。
- 新興市場での成長 特にアジア太平洋、アフリカ、ラテンアメリカの新興経済国では、急速な工業化、都市化、可処分所得の増加が見られます。これらの要因は、繊維、包装商品、自動車製品の需要を増加させ、ポリアルキレングリコール消費に直接影響を与えます。製造施設の拡大と産業成長を支援する政府の取り組みが、グリコール生産者に新しい市場シェアを獲得する機会を提供します。地域の成長トレンドは、特にポリエステル繊維やPET樹脂の生産に使用されるMEGや他のグリコールバリエーションの長期的な需要増加の可能性を示唆しています。
主要な課題
- 原材料価格の変動 ポリアルキレングリコール市場は、主にエチレンや他の原料のコストの変動による課題に直面しています。価格の変動は生産コストや利益率に影響を与え、メーカーにとって不確実性を生み出します。これにより、拡張計画が遅れ、慎重な価格戦略が採用される可能性があります。企業は、価格変動の影響を軽減するために、コスト管理とサプライチェーンの最適化を実施する必要があります。石油ベースの原材料への依存は、市場を世界の原油価格の変動に脆弱にし、安定した成長と長期的な計画に対する重大な課題を提起します。
- 環境および規制の制約 化学物質の取り扱い、排出、および廃水処理に関する厳しい環境規制が、ポリアルキレングリコールの生産に影響を与えます。これらの基準への準拠は運用コストを増加させ、特に厳しい環境政策を持つ地域では拡張を制限する可能性があります。持続可能な生産方法と化学汚染物質の削減の必要性が、メーカーに環境に優しい技術への投資を迫ります。非準拠は罰金や評判の損失のリスクを伴い、規制の遵守は生産決定、市場参入戦略、および世界のグリコール市場での競争力に影響を与える重要な課題となります。
地域分析
北米
北米は、世界のポリアルキレングリコール市場の約25 %を占めています。この地域の需要は、成熟した自動車、化学、および包装産業によって推進されています。グリコールは、不凍液、冷却剤、熱伝達流体、およびPET樹脂の生産に広く使用されています。高度な製造インフラの存在と高性能およびバイオベースのグリコールへの焦点が成長をさらに支えています。持続可能な包装に対する消費者の嗜好の高まりと厳しい規制基準が、環境に優しいグリコールバリエーションの採用を促進しています。主要市場には、産業開発と自動車および化学セクターでの技術革新が安定した消費と適度な市場拡大を維持している米国とカナダが含まれます。
アジア太平洋
アジア太平洋は世界市場を支配しており、総ポリアルキレングリコール消費の約40%を占めています。強い需要は、特に中国とインドにおける繊維製造、ポリエステル繊維生産、PET樹脂ベースの包装の拡大から生じています。急速な工業化、都市化、低生産コストが大規模なグリコール使用を支えています。この地域は強力な石油化学インフラの恩恵を受けており、競争力のある生産と供給を可能にしています。さらに、自動車および産業用流体市場の成長が需要に大きく貢献しています。研究開発への投資、先進的なグリコール誘導体の採用、製造を促進する政府の取り組みが市場をさらに強化し、アジア太平洋を世界で最も成長が早く影響力のある地域にしています。
ヨーロッパ
ヨーロッパは世界のポリアルキレングリコール市場の約20%を占めており、確立された自動車、繊維、化学、包装産業に支えられています。需要はポリエステル繊維とPET樹脂の生産、コーティング、接着剤、化学中間体のような産業用途によって促進されています。この地域は持続可能性と規制遵守を重視しており、バイオベースおよび高純度グリコール製品の採用を推進しています。特にドイツ、フランス、イタリアが産業の多様化と技術革新により消費をリードしています。全体として、ヨーロッパは強力な環境基準、高品質の生産能力、持続可能な包装および産業用途の需要の増加に支えられて安定した成長を示しています。
ラテンアメリカ
ラテンアメリカは世界のポリアルキレングリコール市場の約5–7%を占めています。この地域の成長は、ブラジルやメキシコなどの国々における自動車生産、繊維製造、包装産業の増加によって促進されています。工業化の進展、化学処理の拡大、消費財市場の発展がグリコール需要を高めています。PET樹脂とポリエステル繊維の採用が徐々に増加しており、新たな機会を創出しています。しかし、成長はインフラの制約とアジア太平洋や北米に比べて遅い工業拡大によって制限されています。ラテンアメリカは化学製造施設への投資と繊維および包装産業の近代化を通じて将来の市場拡大の可能性を示しています。
中東・アフリカ
中東・アフリカ地域は世界市場の約8–10%を占めています。需要は潤滑剤、不凍液、熱伝達流体を含む石油化学および産業用流体用途によって促進されています。サウジアラビア、UAE、南アフリカなどの主要国は化学生産とインフラに投資し、グリコール消費を支えています。急速な都市化、工業化、自動車および包装部門の成長が安定した成長に貢献しています。この地域は豊富な原材料の恩恵を受けており、コスト効率の高い生産を可能にしています。成長は中程度ですが、インフラ開発、産業拡大、合成グリコールの採用の増加が長期的な市場の可能性を示しています。
市場のセグメンテーション:
製品別:
- モノエチレングリコール (MEG)
- ジエチレングリコール (MEG)
用途別:
- ポリエステル繊維
- PET樹脂
エンドユーザー別:
- 繊維産業
- 自動車産業
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリアルキレングリコール市場の競争環境は、三菱ケミカル、LOTTE Chemical、イーストマンケミカル、ダウケミカル、BASF SE、インディアンオイル、ライオンデルバーゼル、LG Chem、イネオスグループ、フォルモサプラスチックスなどの企業によって形成されています。ポリアルキレングリコール市場は、強力な世界生産能力、技術革新、成長が著しい地域への戦略的拡大によって特徴づけられています。企業は、繊維、包装、自動車、産業部門の進化する需要に応えるため、高純度および特殊グリコールを含む製品ポートフォリオの多様化に注力しています。研究開発への投資は、プロセスの最適化、製品性能の向上、持続可能な生産方法を推進します。市場競争は、能力拡張、合併・買収、新興市場への参入といった取り組みによってさらに激化しています。企業は、コスト削減と安定した供給を確保するために、先進的なサプライチェーン管理と運用効率を活用し、革新と持続可能性の取り組みによる差別化が競争ダイナミクスと長期的な市場ポジショニングを形成する重要な要因となっています。
主要プレーヤーの分析
最近の動向
- 2024年7月、中国に本社を置くシノペックは、6月の削減に続いてエチレン生産をさらに削減する計画を発表しました。この動きは、エネルギーセクターの需要増加に対応するため、燃料生産を増やすことを目的としている可能性があります。
- 2024年5月、旭化成、三井化学、三菱ケミカルは、西日本のエチレン生産施設における原料と燃料の転換に関する共同実現可能性調査を実施することに合意しました。この取り組みは、持続可能な実践を通じてカーボンニュートラルを促進し、社会の脱炭素化を進めることを目的としています。
- 2024年5月、ダウはタイのマプタプット施設における年間80,000トンのプロピレングリコール生産能力拡張の完了を発表しました。これにより、アジア太平洋地域で最大のPGプラントとなり、年間250,000トンの生産能力を持ちます。
レポートのカバレッジ
この調査レポートは、製品、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- ポリアルキレングリコールの需要は、ポリエステル繊維生産の増加により着実に成長します。
- PET樹脂の用途は、包装分野での市場拡大を引き続き推進します。
- 自動車産業の不凍液や熱伝達流体の要件がグリコール消費を支えます。
- 新興経済国では、工業化と都市化により市場が大幅に成長します。
- 高純度および特殊グリコールの開発が新しい用途分野を開拓します。
- 持続可能性のトレンドがバイオベースおよびリサイクル可能なグリコール製品の採用を促進します。
- 繊維および化学製造施設の拡張が長期的な需要を支えます。
- グリコール誘導体の技術的進歩が製品性能と効率を向上させます。
- 環境に優しい生産に対する規制の強調が市場戦略と投資に影響を与えます。
- 高度なサプライチェーンの統合と生産最適化が世界的な競争力を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリアルキレングリコール市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にポリアルキレングリコール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリアルキレングリコール市場のセグメントはどれですか?
ポリアルキレングリコール市場の成長を促進している主な要因は何ですか?
ポリアルキレングリコール市場の主要企業はどこですか?
2024年にポリアルキレングリコール市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリアルキレングリコール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリアルキレングリコール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 47,097.6 million → 2032: USD 75,463.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリアルキレングリコール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリアルキレングリコール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリアルキレングリコール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリアルキレングリコール市場市場の成長要因
- 3.3 ポリアルキレングリコール市場市場の抑制要因および課題
- 3.4 ポリアルキレングリコール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリアルキレングリコール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリアルキレングリコール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリアルキレングリコール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリアルキレングリコール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリアルキレングリコール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリアルキレングリコール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリアルキレングリコール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリアルキレングリコール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリアルキレングリコール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリアルキレングリコール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリアルキレングリコール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリアルキレングリコール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリアルキレングリコール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリアルキレングリコール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリアルキレングリコール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリアルキレングリコール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリアルキレングリコール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリアルキレングリコール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリアルキレングリコール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
