
市場概要
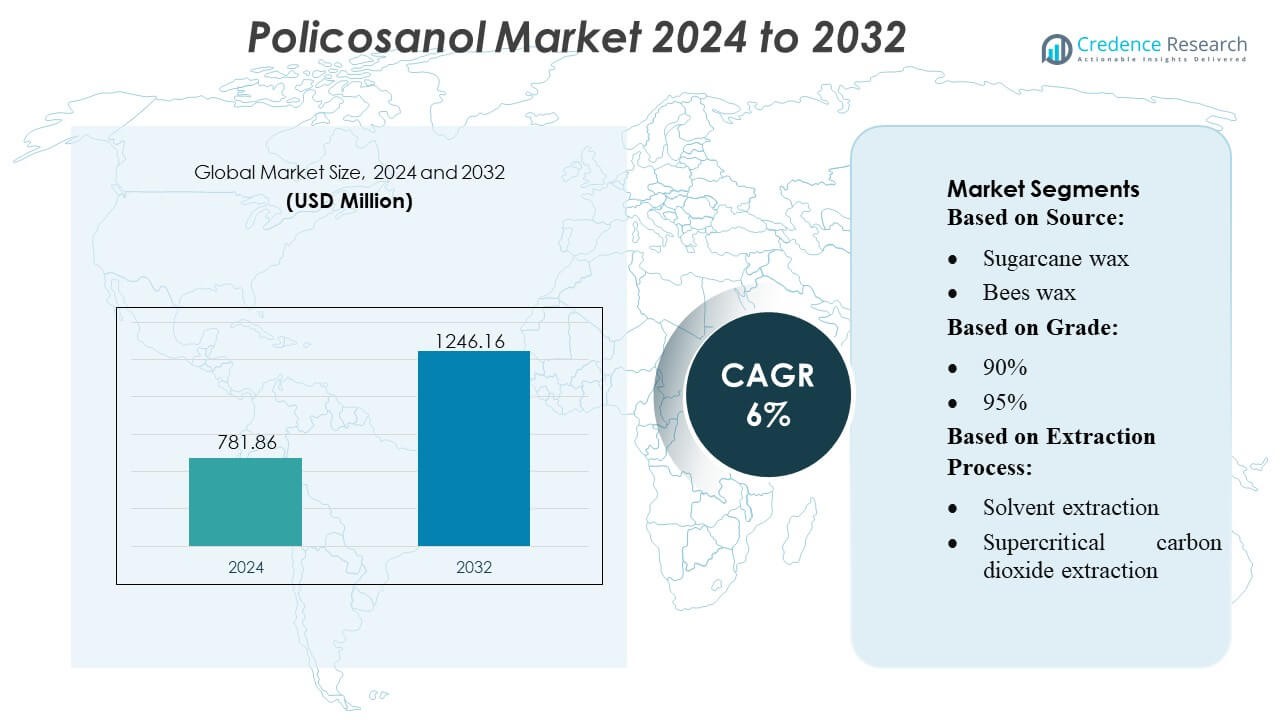
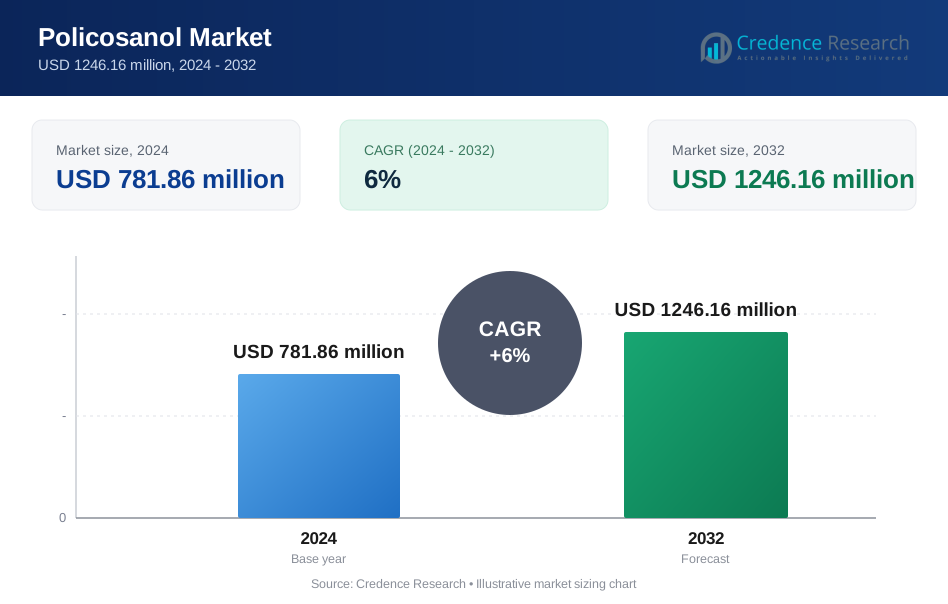
ポリコサノール市場の規模は2024年に781.86百万米ドルと評価され、2032年までに1246.16百万米ドルに達すると予測されており、予測期間中のCAGRは6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリコサノール市場規模 2024 | USD 781.86 百万 |
| ポリコサノール市場、CAGR | 6% |
| ポリコサノール市場規模 2032 | USD 1246.16 百万 |
ポリコサノール市場は、抽出技術、純度向上、製剤能力を進化させ続けるグローバルな成分メーカーによって形成されています。主要なプレーヤーは、高効率の精製システム、持続可能な調達、一貫した栄養補助食品グレードの出力に焦点を当て、コレステロール管理サプリメントの世界的な需要の高まりに対応しています。競争戦略は、流通パートナーシップの拡大、高バイオアベイラビリティのバリアントの開発、自動化された品質管理システムの統合を強調し、多様な用途での製品性能を維持しています。北米は、栄養補助食品の強力な消費者採用、確立された規制フレームワーク、植物由来の機能性成分の強い需要に支えられ、世界市場を38%の正確なシェアでリードしています。
市場インサイト
- ポリコサノール市場は2024年に781.86百万米ドルに達し、2032年までに1246.16百万米ドルに達すると予測されており、6%のCAGRを示し、安定した世界的な需要の成長を反映しています。
- 自然な脂質管理成分に対する消費者の関心の高まりが、栄養補助食品全体での強力な採用を促進しており、高純度の製剤がより良い効果と安全性の整合性のために好まれています。
- 製品の革新は、酵素抽出、バイオアベイラビリティの向上、クリーンラベルの製剤に投資するメーカーによって加速され、流通拡大やプライベートラベルのパートナーシップを通じて競争の激化が進んでいます。
- 市場の成長は、原材料の変動、厳しい規制の検証要件、地域ごとの臨床証拠の変動によって制約されており、製品承認の迅速化とスケーリングに課題をもたらしています。
- 北米は38%のシェアでリードしており、次いでヨーロッパとアジア太平洋が続き、栄養補助食品が支配的なセグメントを代表しており、小売浸透の拡大と予防医療支出の増加に支えられています。
 市場セグメンテーション分析:
ソース別
サトウキビワックスは、商業的な収量が高く、長鎖アルコールのプロファイルが一貫しており、栄養補助食品の製剤での受け入れが強いため、推定42%のシェア、でポリコサノール市場を支配しています。メーカーは、サトウキビ由来のポリコサノールを優先し、優れた純度レベルと安定した生物活性濃度を提供し、機能性食品やサプリメントの標準化された投与形態を可能にします。ミツロウや米ぬかは専門的な健康製品で安定した採用を得ており、小麦胚芽油や他の植物由来の原料はニッチな需要を拡大しています。植物由来の脂質調整剤への消費者の嗜好の高まりと精製技術の進歩が、世界的な供給チェーンにおけるサトウキビワックスのリーダーシップを強化しています。
- 例えば、カタール・ソーラー・テクノロジーズ(QSTec)は、通常1,100°Cから1,250°Cの範囲で作動する高精度の化学蒸着(CVD)システムを以前使用して、高純度のソーラーグレードポリシリコンの生産を可能にしていました。
グレード別
90%グレードは、市場を約46%のシェア、でリードしており、純度、コスト効率、大量サプリメント製造との互換性の間で最適なバランスを提供しています。生産者は、このグレードが大規模なタブレットやカプセルの生産をサポートし、広範な精製ステップを必要とせず、栄養補助食品ブランドの製剤コストを削減するため、好んで使用します。95%および>95%グレードは、プレミアムな心血管および代謝健康製品での需要が増加しており、ターゲットとした有効性を主張するために高い純度が必要です。高純度の長鎖アルコール分画における臨床検証と研究開発投資の拡大が、専門的な治療セグメント全体での機会をさらに強化しています。
- 例えば、LG化学のCPPフィルム用ランダムコポリマーグレードR3450は、メルトフローインデックスが8 g/10 min(230°C、2.16 kg負荷)、引張降伏強度が260 kgf/cm²、破断伸びが>500%、ビカット軟化温度が134°Cを示します。
抽出プロセス別
溶媒抽出は、抽出効率が高く、運用コストが低く、サトウキビやミツロウの商業規模の生産に強く適しているため、ほぼ58%の市場シェアで支配的なプロセスです。この方法は、一貫した収量と純度レベルを提供する能力があり、サプリメントや機能性食品業界からの需要の増加に対応することができます。超臨界CO₂抽出は、クリーンで溶媒を使用しない代替手段として急速に成長しており、オーガニックおよびナチュラル製品カテゴリーをターゲットとするプレミアムブランドにアピールしています。その高い資本コストは広範な採用を制限していますが、優れた選択性と環境上の利点が持続可能な抽出経路への関心を加速し続けています。
主要な成長要因
自然由来の脂質低下成分への需要の高まり
消費者や医療提供者が、合成添加物を使用せずにコレステロール調整をサポートする自然由来の植物化合物にシフトするにつれて、市場は着実に成長しています。特にサトウキビワックス由来のポリコサノールは、安全性プロファイルが良好で、純度レベルが標準化されており、脂質調整における文書化された利点があるため、注目を集めています。サプリメントメーカーは、予防的な健康ソリューションの需要の高まりに応えるために、心血管健康製剤に統合しています。意識向上キャンペーンの拡大、高齢化社会、栄養補助食品の小売可用性の増加が、世界市場での採用をさらに加速しています。
- 例えば、PolyPacificのPP-GF30(30%ガラス繊維で強化されたポリプロピレン)は、計器パネルや構造トリム部品に使用され、引張強度110 MPa、1.8 MPaでの熱変形温度155 °C、比重1.16を提供し、耐久性を維持しながらスチール部品よりも大幅に軽量です。
栄養補助食品と機能性食品の応用拡大
錠剤、カプセル、ソフトジェル、強化食品におけるポリコサノールの広範な使用は、メーカーが消費者の利便性を向上させるために投与形式を多様化することで市場の勢いを強化します。そのマルチビタミンブレンドや心臓の健康に関する処方との互換性が、競争の激しい栄養補助食品ポートフォリオにおける製品差別化を促進します。製剤科学への投資の増加により、バイオアベイラビリティと安定性が向上し、グミ、飲料、健康スナックへの統合が促進されます。薬局、電子商取引チャネル、専門栄養店での小売浸透の増加が、世界中でのセグメント成長をさらに促進します。
- 例えば、SABICのキャストフィルム用途向けグレードPP 526Pは、メルトフローレート8 g/10分(230 °C、2.16 kg)および密度905 kg/m³を特徴としています。同じグレードは、ビカット軟化温度152 °Cおよびノッチ付きアイゾッド衝撃強度25 J/m(23 °C)を示します。
抽出と精製における技術革新
改良された抽出技術は、高純度レベル、一貫した長鎖アルコールプロファイル、低生産コストを提供することで市場拡大をサポートします。溶媒最適化、膜ろ過、CO₂ベースの抽出の進歩が、環境への影響を軽減しながら収率効率を向上させます。これらの革新により、メーカーは生産を拡大し、臨床グレードおよび商業製品における高品質ポリコサノールの世界的な需要に応えることができます。強化された研究開発能力も、機能性が向上した特殊ブレンドの開発を促進し、栄養補助食品および製薬用途での採用を強化します。
主要なトレンドと機会
心血管処方向けの高純度グレードへのシフト
メーカーは、より強力なエビデンスベースの位置付けを持つプレミアム心臓健康サプリメントをターゲットにするために、95%および>95%の純度グレードの生産にますます注力しています。このトレンドは、ブランドが製品を差別化し、強化された効力と改善された脂質変化効果を提供する機会を開きます。高純度長鎖アルコール分画に関する臨床研究の増加が、特殊治療カテゴリーでの採用を促進します。プレミアムな位置付けは、より高い利益率をサポートし、効果的な自然なコレステロール管理ソリューションを求める消費者を引き付けます。
- 例えば、ArkemaのOREVAC® 18751マレイン酸無水物変性ポリプロピレン樹脂は、密度0.910 g/cm³、メルトインデックス35 g/10分(230 °C、2.16 kg負荷)、引張降伏強度24.0 MPa、破断伸び500%、ビカット軟化点138 °Cを示します。
クリーンラベルと持続可能な抽出実践の出現
持続可能性は、溶媒依存性と環境への影響を軽減するために超臨界CO₂などのより環境に優しい抽出方法を採用することで、主要な市場機会となります。クリーンラベルの消費者の好みが、最小限に加工され、有機的に調達されたポリコサノールで透明なサプライチェーンを持つ製品の需要を促進します。再生可能な原材料、環境に優しい加工工場、トレーサビリティシステムに投資する企業は、ブランドの信頼を強化し、成長する倫理的消費者セグメントに参入します。このシフトは、世界的にプレミアム認定栄養補助食品の提供機会を拡大します。
- 例えば、家電部品に使用されるPetroChinaのK9928H高衝撃コポリマーポリプロピレンは、典型的な製品データドキュメントによると、約24 g/10分(230°C、2.16 kg負荷)の典型的なメルトフローレート、23°Cで約113 J/m(または11.3 kJ/m²)のノッチ付きアイゾッド衝撃強度、および約24 MPaの引張降伏強度を提供します。
オンライン小売とパーソナライズされた栄養チャンネルの成長
Eコマースの拡大とパーソナライズされたサプリメントプラットフォームは、心血管の健康に合わせたソリューションを提供することで市場浸透の新たな機会を生み出します。ダイレクト・トゥ・コンシューマーブランドは、臨床的な利点、純度の仕様、供給源の透明性を強調するためにデジタルマーケティングを活用しています。サブスクリプションベースのモデルとAI駆動のウェルネス評価は、リピート購入と顧客維持率の向上をさらにサポートします。このトレンドは、小規模ブランドが市場に参入するのを助ける一方で、確立されたメーカーがデジタル流通戦略を強化することを促進します。
主要な課題
原材料供給の制約と価格の変動
サトウキビワックス、蜜蝋、その他の天然資源への依存は、農業生産量、気候条件、地域の生産サイクルの変動にメーカーをさらします。これらの供給の不確実性は、価格戦略に影響を与えるコストの不安定性を生み出します。高純度の原材料の限られた供給は、生産スケジュールを制約し、新製品開発を遅らせる可能性があります。企業は、これらのリスクを軽減し、一貫した品質基準を維持するために、多様化した調達モデルを採用し、強靭なサプライチェーンに投資する必要があります。
国際市場における規制の多様性
栄養補助食品の成分、純度グレード、安全性ラベル、健康主張に関連する規制の違いは、グローバルな商業化に課題をもたらします。メーカーは、北米、ヨーロッパ、アジアで異なる承認プロセス、文書要件、コンプライアンス基準をナビゲートしなければなりません。これらの複雑さは、製品開発のタイムラインを延ばし、臨床的な検証と品質認証のためのコスト負担を増加させます。不一致な規制は、ブランドがグローバルなマーケティング戦略を標準化する能力を制限し、地域特有の処方と主張管理を必要とします。
地域分析
北米
北米は、自然なコレステロール管理サプリメントの強い需要と栄養補助食品の広範な消費者採用に支えられ、ポリコサノール市場の推定37%のシェアを保持しています。この地域は、先進的な小売流通、高い購買力、臨床的にサポートされた心血管健康成分への強い嗜好から恩恵を受けています。メーカーは、確立された規制フレームワークとサプリメントブランドとのパートナーシップを活用して、標準化された処方プロファイルを持つ高純度グレードを導入しています。ライフスタイル関連の障害の増加と予防的なウェルネスへの意識の高まりは、薬局、オンラインチャネル、専門栄養店全体での採用を促進し、この地域の長期的な成長の可能性を強化し続けています。
ヨーロッパ
ヨーロッパは市場シェアの31%を占めており、植物由来の脂質低下化合物の採用の増加と、クリーンラベルで高純度の栄養補助食品成分に対する強力な規制の重視によって推進されています。ドイツ、イギリス、フランス、イタリアでは、消費者が安全性が証明された自然の心血管健康ソリューションを求める中で、需要が着実に増加しています。メーカーは、米ぬかやサトウキビ由来のポリコサノールのプレミアムな位置付けをサポートする厳格な品質基準の恩恵を受けています。機能性食品の応用の拡大、持続可能な抽出と追跡可能な調達への投資の増加と相まって、市場の発展を促進しています。電子商取引の成長とプライベートラベルのサプリメントの提供が、ヨーロッパの競争力をさらに強化しています。
アジア太平洋
アジア太平洋は約26%のシェアを占めており、健康意識の高まり、中産階級の拡大、植物ベースのサプリメントの需要の増加により、最も成長が速い市場の一つとなっています。中国、インド、日本、韓国などの国々は、ライフスタイルの変化と心血管疾患の増加により、強い採用を示しています。メーカーは特にサトウキビや米ぬかの豊富な原材料の利用可能性を活用し、コスト効率の良い生産を可能にしています。この地域はまた、活発な栄養補助食品製造拠点と、薬局、スーパーマーケット、デジタルプラットフォームを通じた小売浸透の拡大から恩恵を受けており、アジア太平洋を世界市場拡大の主要な貢献者として位置付けています。
ラテンアメリカ
ラテンアメリカは市場シェアの約4%を保持しており、ポリコサノール生産のためのアクセスしやすい原材料基盤を提供するサトウキビ栽培の強力な伝統によって支えられています。ブラジル、メキシコ、コロンビアなどの国々では、消費者が予防医療にシフトする中で、自然の健康成分の需要が高まっています。地元のメーカーは、競争力のある価格でポリコサノールを提供することで、世界の栄養補助食品ブランドへの輸出機会をますます探求しています。サプリメントの使用拡大、小売インフラの改善、健康的なライフスタイルを促進する政府の取り組みが、着実な市場成長に寄与しています。しかし、規制の変動性と輸入依存のプレミアム製品セグメントが、地域の急速な拡大を制限しています。
中東・アフリカ
中東・アフリカ地域は推定2%のシェアを占めており、自然の脂質低下サプリメントに対する新たな需要と、予防的な心血管健康に対する消費者の関心の高まりが特徴です。成長はUAE、サウジアラビア、南アフリカの都市市場に集中しており、可処分所得の増加がプレミアム栄養補助食品の採用を支えています。メーカーは限られた地元生産能力のため、輸入に大きく依存しており、国際的なサプライヤーにとっての機会を創出しています。電子商取引のアクセス拡大、ライフスタイル関連の健康リスクに対する意識の高まり、薬局小売チェーンへの投資の増加が地域の採用を徐々に強化していますが、市場浸透はまだ初期段階にあります。
市場セグメンテーション:
原料別:
- サトウキビワックス
- ミツロウ
グレード別:
- 90%
- 95%
抽出プロセス別:
- 溶媒抽出
- 超臨界二酸化炭素抽出
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリコサノール市場は、Qatar Solar Technologies、Wacker Chemie AG、Xinte Energy Co., Ltd、DAQO NEW ENERGY CO., LTD.、Tokuyama Corporation、GCL-TECH、Tongwei Group Co., Ltd、REC Silicon ASA、OCI COMPANY Ltd.、およびHigh-Purity Silicon America Corporationによって主導される競争環境を特徴としています。ポリコサノール市場は、抽出効率の向上、純度の向上、製剤の革新によって形作られる競争環境を反映しています。主要メーカーは、製品の一貫性と規制遵守を強化するために、高精度の精製システム、酵素処理、持続可能な原材料調達に投資しています。市場参加者は、栄養補助食品グレードのポートフォリオの拡大、生物利用能の向上、自動品質管理システムの統合を強調し、栄養補助食品および心血管健康セグメントからの世界的な需要の高まりに対応しています。企業はまた、市場浸透を加速するために、契約製造業者、原料ディストリビューター、ウェルネスブランドとの戦略的コラボレーションを優先しています。研究開発の取り組みは、よりクリーンで高効率な製剤の開発と生産のスケーラビリティの最適化にますます焦点を当てており、性能、安全性、エビデンスに基づく製品主張によって推進される市場での差別化を強化しています。
主要プレイヤー分析
- カタール・ソーラー・テクノロジーズ
- ワッカー・ケミーAG
- 新特能源有限公司
- DAQO NEW ENERGY CO., LTD.
- 徳山株式会社
- GCL-TECH
- 通威グループ株式会社
- RECシリコンASA
- OCI COMPANY Ltd.
- 高純度シリコンアメリカ株式会社
最近の開発
- 2025年7月、徳山はOCIホールディングスの子会社OCI TerraSusと共同で、マレーシアのサラワク州サマラジュ工業団地に半導体グレードのポリシリコン工場を建設するための合弁事業を設立しました。
- 2023年6月、ミュンヘンに拠点を置くワッカー・ケミーAGは、半導体グレードのポリシリコンの洗浄能力を倍増させる新しい生産ラインを建設する計画を発表しました。
- 2023年6月、Daqo New Energyは内モンゴル自治区包頭市にある新しい100,000 MTフェーズ5Aポリシリコン工場がフル稼働に達し、年間205,000 MTの総名目容量を達成し、次世代n型太陽電池と完全に互換性があることを確認しました。
レポートのカバレッジ
この調査レポートは、ソース、グレード、抽出プロセス、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 消費者が心血管および代謝健康のために植物由来の機能性成分を好むようになるにつれて、市場は拡大します。
- メーカーは、より強力な臨床的地位をサポートするために、高純度および高バイオアベイラビリティの製剤に関する研究開発を強化します。
- グローバルなサプリメントブランドは、コレステロール管理と健康的な老化を目指した多成分ブレンドにポリコサノールを統合します。
- 生産施設は、収率の一貫性とスケーラビリティを向上させるために、先進的な抽出および精製技術を採用します。
- 新興経済国での規制承認が市場浸透を加速し、製品の標準化を促進します。
- 成分プロデューサーと栄養補助食品企業とのパートナーシップが成長し、カスタマイズされた製剤とプライベートラベルのポートフォリオをサポートします。
- Eコマースチャネルが健康志向の消費者にポリコサノールベースのサプリメントへのアクセスを広げます。
- 持続可能性のイニシアチブが調達戦略に影響を与え、生産者にエコ効率的な加工方法の採用を促します。
- 臨床研究が拡大し、より広範な治療効果を検証し、エビデンスに基づくマーケティング主張を強化します。
- 新規参入者が付加価値のあるバリアントや革新的なデリバリーフォーマットを導入することで、競争の激化が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリコサノール市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にポリコサノール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリコサノール市場のセグメントはどれですか?
ポリコサノール市場の成長を促進している主な要因は何ですか?
ポリコサノール市場の主要企業はどこですか?
2024年にポリコサノール市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリコサノール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリコサノール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 781.86 million → 2032: USD 1246.16 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリコサノール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリコサノール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリコサノール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリコサノール市場市場の成長要因
- 3.3 ポリコサノール市場市場の抑制要因および課題
- 3.4 ポリコサノール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリコサノール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリコサノール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリコサノール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリコサノール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリコサノール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリコサノール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリコサノール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリコサノール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリコサノール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリコサノール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリコサノール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリコサノール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリコサノール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリコサノール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリコサノール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリコサノール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリコサノール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリコサノール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリコサノール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
