
市場概要:
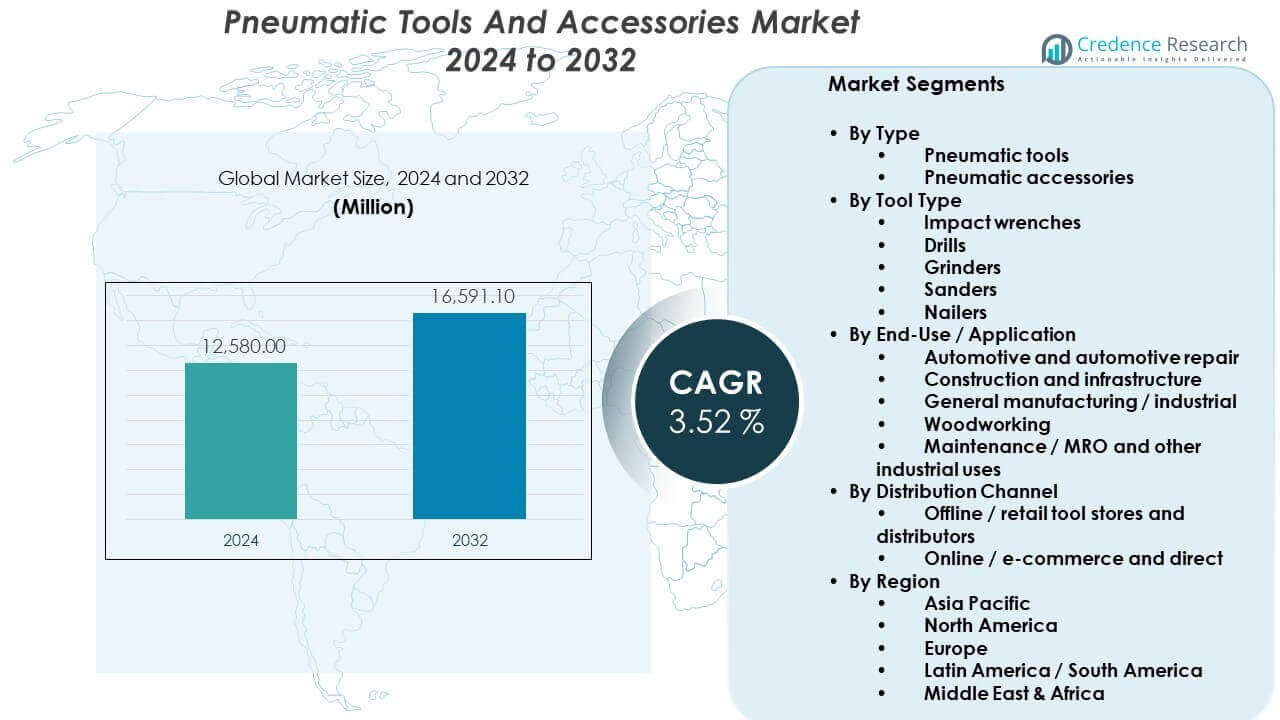
空気圧工具とアクセサリーの市場は、2024年にUSD 12,580百万から成長すると予測されています。この市場は2032年までにUSD 16,591.1百万に達する見込みです。市場は2024年から2032年にかけて3.52%のCAGRを記録するでしょう。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 空気圧工具とアクセサリー市場規模 2024 | USD 12,580百万 |
| 空気圧工具とアクセサリー市場、CAGR | 3.52% |
| 空気圧工具とアクセサリー市場規模 2032 | USD 16,591.1百万 |
成長は工場の自動化と迅速な組立サイクルによって推進されています。工場は高トルクと繰り返し可能な出力のために空気圧工具を好みます。MROチームは稼働時間が重要な修理のためにエアツールを採用しています。建設現場や造船所では、過酷な環境で頑丈な工具が使用されています。OEMは軽量なハウジング、低振動、安全なトリガーにアップグレードしています。エネルギー効率の高いコンプレッサーと優れた空気処理が性能を向上させます。ホース、カプラー、FRL、インパクトソケットのアクセサリー需要が増加しています。標準化されたフィッティングはダウンタイムを削減し、工具の交換を簡素化します。サービスネットワークとレンタルが小規模な請負業者へのアクセスを拡大します。デジタル在庫追跡は損失を減らし、コンプライアンスを向上させます。
北米とヨーロッパは、大規模なMRO予算と安全規則によりリードしています。アメリカとドイツは自動車および航空宇宙工場での需要を牽引しています。日本と韓国は精密工具とクリーンエアシステムのアップグレードを維持しています。中国は工場の拡大と近代化に伴い主要な購入者であり続けています。インドと東南アジアは新しい製造とインフラ投資で台頭しています。メキシコはニアショアリングと輸出志向の組立ラインを通じて成長しています。中東のプロジェクトは建設とエネルギーサイトのメンテナンスツールの需要を押し上げています。地域全体で、ディストリビューターは校正、部品、迅速なサービスを提供することで勝利しています。
市場の洞察:
- 空気圧工具とアクセサリーの市場は2024年に125億8,000万米ドルと評価され、2032年までに165億9,110万米ドルに達すると予測されており、2024年から2032年の間に年平均成長率3.52%を記録します。
- 大規模な製造、厳格な安全基準、成熟した産業インフラにより、アジア太平洋地域(38%)、ヨーロッパ(26%)、北アメリカ(19%)が世界市場を支配しています。これらの地域は、安定した交換需要と先進的な生産施設を維持しています。
- 最も成長が速い地域であるアジア太平洋地域は、自動車生産の拡大、急速な工業化、および中国、インド、東南アジアにおけるインフラプロジェクトから恩恵を受け、そのリーダーシップの地位を強化しています。
- タイプ別では、空気圧工具が市場シェアの約70%を占めており、組立、修理、製造業で広く使用されているため、アクセサリーは安定した交換需要を維持しています。
- 用途別では、自動車および一般製造業が共同で約60%のシェアを持ち、継続的な自動化、高トルク組立のニーズ、そして世界の生産拠点における継続的なメンテナンス作業によって支えられています。
市場の推進要因:
産業オートメーションの進展と高スループット組立の要求
空気圧工具とアクセサリーの市場は、より速い組立ラインと共に成長しています。工場は、繰り返し可能なトルクと安定したサイクルタイムを必要としています。工場は、簡単な制御と迅速な始動のためにエアツールを選びます。エアモーターは、多くの重い締付作業での停止を許容します。工具のフリートは、自動車、機械、金属加工の生産をサポートします。現場は、圧力損失を減らすためにホースとカプラーをアップグレードします。保守チームは、稼働時間を保護するためにレギュレーターとフィルターを保持しています。標準的な工具プラットフォームは、作業者の訓練時間も短縮します。
- 例えば、アトラスコプコは、その産業用空気圧トルクツールが±5%以内の締付精度を達成し、大量生産の自動車組立ラインをサポートしていると報告しています。
建設、造船、重機サービス需要の拡大
空気圧工具とアクセサリーの市場は、頑丈な現場作業から利益を得ています。請負業者は、ほこりや荒い取り扱いに耐える工具を重視しています。造船所は、研削、リベット打ち、締付けのためにエアツールを使用します。鉱業およびエネルギーサイトは、過酷な作業サイクルのためにエアツールに依存しています。サービスクルーは、一般的なクイックコネクトを通じて迅速な交換を好みます。ソケット、チゼル、研磨剤のアクセサリー需要が増加しています。フリートオーナーは、修理の遅延を減らすためにツールキットに投資しています。レンタルチャネルは、小規模な作業現場へのアクセスを広げています。
- 例えば、インガソール・ランドは、その2850MAX空気圧インパクトレンチが重機サービスのために最大2,847 Nm(2,100 ft-lb)のナットバスティングトルクを提供し、標準の285Bモデルは最大2,000 Nm(1,475 ft-lb)に評価されていると述べています。
職場における厳しい安全性、エルゴノミクス、およびコンプライアンスの期待
空気圧工具とアクセサリー市場は、安全な作業の実行をサポートします。雇用主は疲労リスクを減らすために低振動を求めています。工具メーカーはトリガー、ガード、滑り止めグリップを改善しています。エア準備ユニットは、より安定した工具の反応と制御を提供します。騒音制限はマフラーと改善された排気ルーティングを促進します。コンプライアンス監査は工具の状態と空気の質のチェックを増やします。標準トルク制御は再作業と接合部の故障を減らします。購入者は強力なサービスサポートを持つサプライヤーを好みます。
長い工具寿命と簡単なメンテナンスによるコスト管理の重視
空気圧工具とアクセサリー市場は、予算主導の決定に適しています。購入者は購入価格だけでなくライフサイクルコストを比較します。エアツールは簡単な部品交換で迅速な修理を可能にします。ショップはダウンタイムを減らすためにシール、ベーン、フィッティングを在庫しています。圧縮空気システムは一つの供給から多くの作業セルにサービスを提供します。アクセサリーは漏れを防ぎ、ホースの寿命を延ばすのに役立ちます。予防的チェックは高負荷使用下での信頼性を向上させます。安定した稼働時間はより良い出力と容量の利用をサポートします。
市場動向:
スマートトルク保証と接続された品質記録へのシフト
空気圧工具とアクセサリー市場はデータ主導の品質管理を採用しています。工場は工具の出力をデジタル作業指示書と監査にリンクしています。監督者は重要な接合部のトルク追跡可能性を要求します。センサーとコントローラーはライン上での合否判断をサポートします。品質チームは保証リスクを減らすために記録を使用します。サービスパートナーは校正計画とコンプライアンスレポートを提供します。ラインマネージャーは工具データをMESワークフローに接続します。この傾向は互換性のあるアクセサリーとフィッティングの需要を増加させます。
- 例えば、アトラスコプコのToolsNetプラットフォームは、締結サイクルごとのトルクデータを記録し、自動車工場でISO準拠の監査トレイルをサポートします。
モジュラーツールプラットフォームと迅速な工具交換システムの好み
空気圧工具とアクセサリー市場はモジュラー作業セルを好みます。ユーザーは共通のボディに交換可能なヘッドとアタッチメントを選びます。クイックチェンジチャックは作業シフト間のダウンタイムを減らします。標準カプラーはステーションやサイト間での工具移動を簡素化します。購買チームはプラットフォーム標準化を通じてSKU数を減らします。サービスチームはより迅速な部品計画と修理フローを得ます。工具キャビネットは役割と作業タイプによってキットを管理します。このパターンはバンドルされたアクセサリーとスターターパックをサポートします。
- 例えば、シカゴニューマチックは、表面準備作業中の工具交換時間を短縮する交換可能なヘッドを備えたモジュラー空気圧グラインダーを推進しています。
軽量素材とバランスの取れた工具デザインの採用拡大
空気圧工具とアクセサリー市場はデザイン主導のアップグレードを見ています。工具メーカーは軽量のハウジングとより良いバランスを使用して制御を向上させています。ユーザーは長時間のシフト中のより良いグリップの快適さを求めています。コンパクトな工具は狭いベイや密集した機器レイアウトに適合します。低反動と安定した制御はオペレーターの信頼を向上させます。ショップはトルク負荷下で手首の負担を減らす工具を選びます。エアフローパスはスムーズなスロットル応答を向上させます。人間工学的な主張は業界全体での購買決定に影響を与えます。
レンタル、流通サービス、管理された工具プログラムの成長
空気圧工具とアクセサリーの市場は、サービスモデルを通じて拡大しています。レンタルは、契約者が大きな前払いの工具予算を避けるのに役立ちます。販売業者は、追跡および定期メンテナンスサービスを提供しています。管理プログラムは、大規模な現場での工具の紛失を減少させます。ベンダーは、ホース、FRL、およびスペアを工具のフリートと一緒に提供します。サービスデポは、地元の在庫を通じて修理時間を短縮します。大規模な購入者は、厳しい稼働時間目標の下で交換ユニットを要求します。このシフトは、広範なサービスカバレッジを持つサプライヤーに有利です。
市場の課題分析:
圧縮空気システムの非効率性と現場レベルのパフォーマンス変動リスク
空気圧工具とアクセサリーの市場は、空気システムの健康に依存しています。多くの現場では、エネルギーを浪費し工具の力を低下させる漏れが発生しています。劣悪なフィルタリングは摩耗を加速し、不安定な出力を引き起こします。湿気やオイルのキャリーオーバーは、シールやアクセサリーを損傷します。長いラインでの圧力損失は、締結サイクルを遅くします。コンプレッサーのサイズ選定ミスは、運用コストと騒音を増加させます。メンテナンスのギャップは、警告なしに工具のフリート全体を停止させる可能性があります。購入者は監査を必要としていますが、一部はその支出を避けています。
電動コードレス工具からの競争と総コストの精査圧力
空気圧工具とアクセサリーの市場は、強力なコードレスの代替品に直面しています。バッテリー工具は、移動性と簡単なセットアップで勝利します。エアラインがない現場は、コンプレッサーの資本費用を避けます。一部の購入者は、通路での騒音が少なく、ホースが少ないことを好みます。電動工具は、トルク制御と内蔵データキャプチャを改善します。空気圧サプライヤーは、耐久性とサービスを通じて価値を守らなければなりません。コモディティ化されたアクセサリーとフィッティングでは、価格圧力が高まります。購入者がサプライヤーを統合すると、チャネルマージンが引き締まります。
市場の機会:
新興製造拠点とインフラ整備での拡大
空気圧工具とアクセサリーの市場は、新しい工場で成長することができます。工業団地は、組立ラインとサービスワークショップを追加します。インフラプロジェクトは、頑丈な締結工具の需要を高めます。地元の販売業者は、販売とサービスカバレッジを拡大できます。トレーニングプログラムは、工具の使用と空気システムのケアを改善します。アクセサリー付きのキットは、現場の迅速な展開をサポートします。OEMとの提携は、長期的な供給契約を確保できます。地域生産も、購入者のリードタイムを短縮できます。
効率監査と付加価値アクセサリーによるアフターマーケットサービスの成長
空気圧工具とアクセサリーの市場は、サービス主導のオファーを通じて勝利することができます。エアリーク監査は、ユーザーがエネルギーの浪費を削減するのに役立ちます。サービスプランは、定期的な部品交換を通じて稼働時間を改善します。プレミアムホースとカプラーは、圧力損失と故障を減少させます。トルク保証のアドオンは、高品質要件をサポートします。工具追跡サービスは、大規模な現場での紛失を減少させます。スペアキットは、遠隔地での修理速度を向上させます。これらのオファーは、基本的な工具販売を超えたマージンを向上させます。
市場セグメンテーション分析:
タイプ別
空気圧工具とアクセサリーの市場は、空気圧工具と空気圧アクセサリーに分かれています。空気圧工具は、締結、穴あけ、切断、表面準備作業からの主要な需要を捉えています。空気圧アクセサリーは、ホース、カプラー、フィルター、レギュレーター、潤滑装置、ソケットを通じて工具の稼働時間をサポートします。購入者は、漏れと圧力損失を減少させるために、アクセサリーセットを標準化することがよくあります。また、工具の交換を迅速化し、安全管理を向上させます。
- 例えば、Parker Hannifinは、工具保護のために5ミクロンまでの規制された空気圧とろ過を維持する産業用FRLユニットを指定しています。
工具タイプ別
インパクトレンチは、ホイール、フレーム、および重い組立品の高トルク締結でリードしています。ドリルは、金属加工、製造、修理作業において一貫した速度制御を提供します。グラインダーは、産業および建設作業ゾーンでの切断およびバリ取りをサポートします。サンダーは、木工およびボディ修理ショップでの表面仕上げを推進します。ネイラーは、スピードが重要なフレーミング、家具、およびインテリアフィットアウト作業に役立ちます。工具の選択は、デューティサイクル、トルク範囲、および作業現場の制約に基づいています。
- 例えば、Hiltiは、商業用フレーミングアプリケーションで1時間に最大1,200本のファスナーを打ち込むことができる空気圧ネイラーを報告しています。
エンドユース/アプリケーション別
自動車および自動車修理は、迅速なサイクルタイムと再現可能なトルクに依存しています。建設およびインフラは、ほこりや粗雑な取り扱いに耐える頑丈な工具を要求します。一般製造業は、標準化された作業セルと高スループットのためにエアツールを使用します。木工は、フィットと仕上げ作業のためにネイラーとサンダーを好みます。メンテナンス/MROは、重要な修理時のダウンタイムを減らすためにツールキットを採用します。購入者は、これらの用途において安全性、人間工学、およびサービスアクセスを優先します。
流通チャネル別
オフラインの小売工具店とディストリビューターは、フリート購入、デモ、およびサービスサポートで支配的です。オンラインのeコマースおよび直接チャネルは、迅速な再注文、幅広いカタログ、価格チェックを通じて成長しています。多くの購入者は、工具の選択にはオフラインを使用し、アクセサリーにはオンラインを使用します。これにより、調達サイクルが短縮され、在庫管理が向上します。
セグメンテーション:
タイプ別- 空気圧工具
- 空気圧アクセサリー
- インパクトレンチ
- ドリル
- グラインダー
- サンダー
- ネイラー
- 自動車および自動車修理
- 建設およびインフラ
- 一般製造/産業
- 木工
- メンテナンス/MROおよびその他の産業用途
- オフライン/小売工具店およびディストリビューター
- オンライン/eコマースおよび直接
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
世界的なシェアの分割は、明確なリーダーと小規模な成長プールを示しています
空気圧工具とアクセサリーの市場は、産業の強度とエンドユーザーの採用によって形作られた明確な世界的なシェア構造を示しています。アジア太平洋地域は、大規模な製造と高い生産能力によって、総市場シェアの約38%を占めています。ヨーロッパは26%で続き、成熟した産業基盤と厳格な安全コンプライアンスに支えられています。北アメリカは19%を占め、自動車および航空宇宙分野からの強い需要を維持している米国が主導しています。中東およびアフリカは10%を占め、ラテンアメリカは7%を保持し、インフラの拡大と地域の製造成長を反映しています。産業化のペースと自動化の採用レベルが、この市場における地域の位置を引き続き決定しています。
アジア太平洋とヨーロッパは製造の深さとツールの更新サイクルでリード
アジア太平洋地域は、その広大な製造インフラと継続的な資本投資により支配的です。中国は、自動車、電子機器、金属加工における大量生産によって地域の需要を支えています。日本と韓国は、自動化と高度な組立施設を通じて需要を支えています。インドはインフラプロジェクトと国内生産能力の成長により勢いを増しています。ヨーロッパの26%の市場シェアは、ドイツ、イタリア、フランスにおける厳格な品質基準と一貫したフリート更新により安定しています。ヨーロッパの購入者は、耐久性のあるツール、人間工学に基づいたデザイン、信頼性のあるサービスネットワークを好み、アフターマーケット活動を確保しています。両地域は、輸出志向の生産と効率的なサプライチェーンから恩恵を受け、需要を持続させています。
北アメリカ、南アメリカ、中東およびアフリカは混合需要プロファイルを示す
北アメリカは、産業のアップグレードと安定した交換サイクルにより19%の市場シェアを維持しています。米国は、自動車、航空宇宙、MRO分野の強さにより最大の消費国です。カナダは製造とエネルギープロジェクトを通じて貢献し、メキシコは組立作業のニアショアリング拠点としての役割を拡大しています。中東およびアフリカは、GCC諸国における建設、鉱業、エネルギーの発展により10%を占めています。ラテンアメリカは、ブラジルの産業基盤とインフラ投資を通じて勢いを増し、7%を保持しています。これらの地域では、ディストリビューターのリーチ、サービスアクセス、地域の組立能力が販売パフォーマンスと長期的な市場成長に影響を与えています。
主要プレイヤー分析:
- インガソール・ランド
- アトラスコプコ
- スタンレー ブラック&デッカー(デウォルトを含む)
- マキタ株式会社
- ボッシュ電動工具 / ボッシュ株式会社
- シカゴ・ニューマティック (CP)
- スナップオン・インコーポレイテッド
- ヒルティ
- コバルト(ロウズブランド)
- サルエア
競争分析:
空気圧工具とアクセサリー市場は、製品の品質、耐久性、サービスサポートで競争する確立されたグローバルプレイヤーの集中グループが特徴です。インガソール・ランドは、自動車、建設、産業セグメント向けのエアツールの幅広いポートフォリオでリードしています。アトラスコプコは、高容量でエネルギー効率の高いソリューションと強力なグローバルサービスネットワークに強みを持っています。スタンレー ブラック&デッカーは、複数の工具ブランドを活用して、プロの職人から産業バイヤーまで多様なエンドユーザーにサービスを提供しています。マキタとボッシュは、人間工学に基づいたデザインと精密な性能を組み合わせて、専門家向けセグメントを獲得しています。シカゴ・ニューマティックとスナップオンは、信頼性とアフターサービスの卓越性に焦点を当てています。ヒルティとコバルトは、流通の広がりをサポートするプロフェッショナルグレードのツールで差別化しています。コストと特化したアプリケーションで競争するローカルおよびニッチブランドからの競争圧力が高まっています。市場のリーダーは、シェアを維持するためにサービス、保証、グローバル物流に投資しています。
最近の展開:
- Stanley Black & Decker(DeWaltを含む)は、継続的な製品革新とともに、ポートフォリオの大幅な再構築を行いました。2025年12月、同社はConsolidated Aerospace Manufacturing (CAM)事業をHowmet Aerospaceに18億ドルの現金で売却する最終契約を発表し、航空宇宙部品からの戦略的シフトを示しました。同時に、DeWaltは新しい20V Max Power Packタブレスバッテリーシステムを導入し、2025年を通じて完全に新しいコアツールのスイートを展開することで、コードレスツールのポートフォリオを積極的に拡大しました。新製品には、1回の充電で最大368回の切断を可能にする20V Max丸鋸(DCS590)、ブラシレス往復鋸、最大11トンの力を持つ油圧ノックアウトツール、デュアルトリガーバンドソー、新世代のフレーミングネイラーが含まれ、以前のモデルと比較して最大72%のサブフラッシュ駆動能力を約束しています。
- マキタ株式会社は、2025年の製品ラインナップをLXTおよびXGTバッテリープラットフォームを通じて20以上の新しいツールで大幅に拡大しました。2025年6月と10月に、同社はコードレスネイラー(角度付きおよびストレートフィニッシュ構成で、以前のモデルの2倍の速度を提供)、トルク仕様が改善された新しいインパクトレンチ、コードレスチェーンソー、ヒートガン、ダイグラインダー、40V max XGT複合マイターソーを含む広範な範囲を発表しました。新しい製品には、コードレス掃除機、二段式真空ポンプ、ベルトサンダー、ランダムオービットサンダー、ヘッジトリマーも含まれ、マキタのコードレス技術を通じた空気圧ツールの代替提供への取り組みを示しています。
- ボッシュ電動工具は、2025年1月に、2025年第1四半期に15以上の新しいコードレス製品を発表し、主に18Vカテゴリーで、3年連続で30以上のコードレスツールを発表しました。同社は、ブラシレスモーター技術と高出力を備えた初のコードレス解体ハンマーであるPROFACTOR 18V SDS-max解体ハンマー(GSH18V-5L)を導入し、新しい7¼インチアングルグラインダー(GCS18V-230N)、ハンドツールユーティリティナイフコレクション、配管工向けの18Vプレスツールキットを発表しました。2025年2月のWorld of Concreteイベントでは、ボッシュは2025年9月に発売予定のGSH 18V-5 Professional解体ハンマーを、強化されたパワー・トゥ・ウェイト比で実演し、重作業用コードレスアプリケーションにおける同社の地位を確固たるものにしました。
レポートのカバレッジ:
この調査レポートは、タイプ別、ツールタイプ別、エンドユース/アプリケーション別、流通チャネル別、地域別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する業界の市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。[レポートカバレッジ内のすべてのセグメントを置き換える]。
将来の展望:
- 工場の自動化と効率化のニーズにより、空気工具の需要が増加します。
- メーカーは、人間工学に基づいた低振動設計に投資します。
- 品質データのキャプチャを伴うデジタル統合がツールの採用を拡大します。
- アフターマーケットサービスとメンテナンスプログラムが継続的な収益を増加させます。
- Eコマースチャネルが従来の小売を超えてシェアを獲得します。
- 小型化されたポータブルシステムが狭い作業スペースで使用されます。
- スマートトルク制御が一貫した組立品質をサポートします。
- レンタルおよび管理されたフリートが契約者セグメントをサポートします。
- 新興市場がより多くの製造インフラ投資を引き付けます。
- 環境およびエネルギー効率基準がツールの仕様を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の空気工具およびアクセサリー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、空気工具およびアクセサリー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた空気工具とアクセサリーの市場セグメントはどれですか?
空気工具およびアクセサリー市場の成長を促進している主な要因は何ですか?
空気工具およびアクセサリー市場の主要企業はどこですか?
2024年に空気工具およびアクセサリー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 空気工具およびアクセサリー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の空気工具およびアクセサリー市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 12,580 million → forecast year: USD 16,591.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 空気工具およびアクセサリー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 空気工具およびアクセサリー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における空気工具およびアクセサリー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 空気工具およびアクセサリー市場市場の成長要因
- 3.3 空気工具およびアクセサリー市場市場の抑制要因および課題
- 3.4 空気工具およびアクセサリー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 空気工具およびアクセサリー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 空気工具およびアクセサリー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、空気工具およびアクセサリー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 空気工具およびアクセサリー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 空気工具およびアクセサリー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は空気工具およびアクセサリー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 空気工具およびアクセサリー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 空気工具およびアクセサリー市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 空気工具およびアクセサリー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 空気工具およびアクセサリー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新空気工具およびアクセサリー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の空気工具およびアクセサリー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の空気工具およびアクセサリー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の空気工具およびアクセサリー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の空気工具およびアクセサリー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの空気工具およびアクセサリー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の空気工具およびアクセサリー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの空気工具およびアクセサリー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 空気工具およびアクセサリー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項