
市場概要
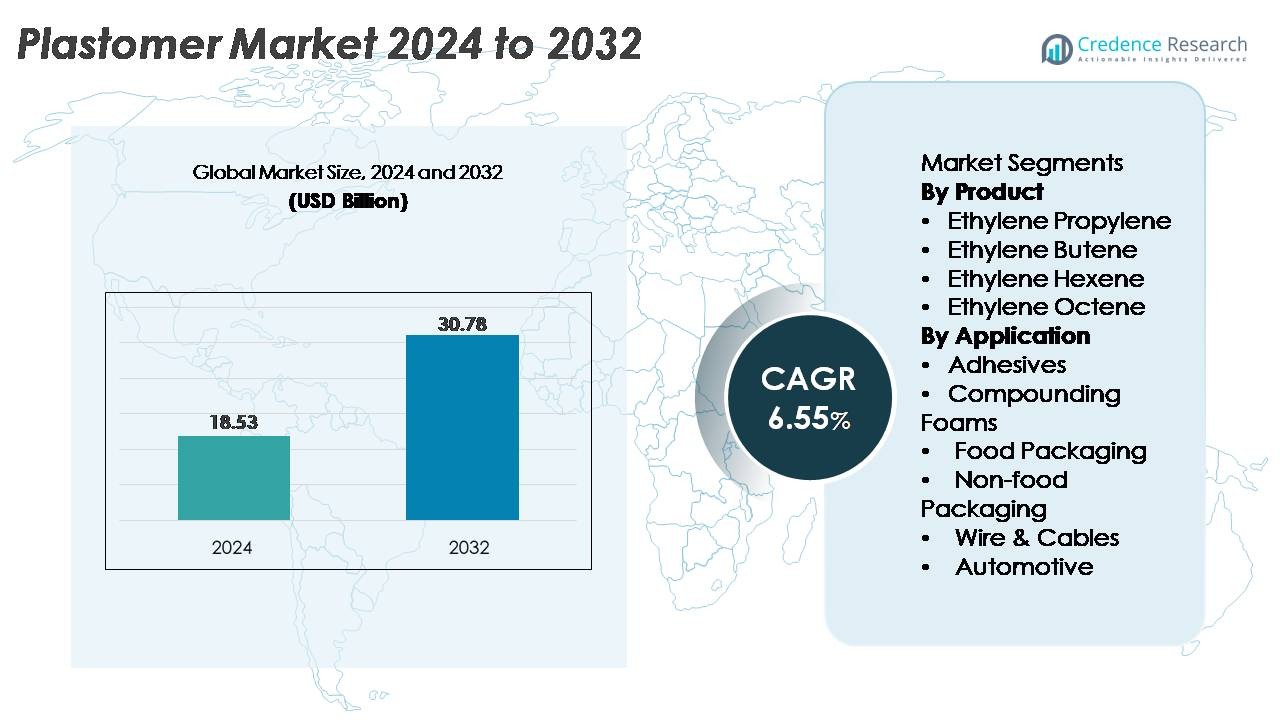
世界のプラストマー市場は2024年に1,853億米ドルと評価され、2032年までに3,078億米ドルに達すると予測されており、予測期間中に年平均成長率6.55%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラストマー市場規模 2024 | 1,853億米ドル |
| プラストマー市場、CAGR | 6.55% |
| プラストマー市場規模 2032 | 3,078億米ドル |
プラストマー市場は、Chevron Phillips Chemical Company、LyondellBasell、Royal Dutch Shell、Dow Chemical Company、Westlake Chemical Corporation、ExxonMobil、Saudi Basic Industries Corporation (SABIC)、Borealisなどの主要なグローバルポリオレフィン生産者によって支配されています。これらの企業は、統合された原料操作、先進的なメタロセン触媒技術、高性能包装、接着剤、フォーム、ワイヤー&ケーブル用途に対応する広範な製品ポートフォリオを通じて強力なリーダーシップを維持しています。地域的には、アジア太平洋地域が38%のシェアで世界市場をリードしており、大規模な変換能力、急速な工業化、拡大する食品および衛生包装需要によって推進されています。北米とヨーロッパは、リサイクル可能なPEベースのフィルム構造の持続可能性駆動の採用によって支えられ、続いています。
市場の洞察:
- 世界のプラストマー市場は2024年に1,853億米ドルと評価され、2032年までに3,078億米ドルに達すると予測されており、予測期間中に年平均成長率6.55%で拡大しています。
- 需要は、プラストマー強化柔軟包装、衛生フィルム、接着剤製剤の急速な採用によって牽引されており、エチレンオクテンはその優れた弾力性とシール性能により支配的な製品サブセグメントとして浮上しています。
- 主なトレンドには、リサイクル可能な単一素材PE包装への投資の加速、メタロセン触媒ベースの樹脂の進展、およびワイヤー&ケーブル絶縁、自動車部品、特殊フォームにおけるプラストマーの使用の増加が含まれます。
- 競争環境は統合されており、ExxonMobil、SABIC、Dow、LyondellBasell、Borealisなどの主要企業が統合された原料能力と高性能PEポートフォリオを活用していますが、エチレンとアルファオレフィンの価格変動は小規模コンバーターを抑制し続けています。
- 地域的には、アジア太平洋が38%のシェアでリードし、北米が28%、ヨーロッパが24%と続いており、主要な製造拠点での強力な包装、産業、および自動車需要を反映しています。
 市場セグメンテーション分析:
製品別
エチレンオクテンは、優れた弾力性、シール強度、高性能柔軟包装フィルムへの適合性によって、プラストマー市場で支配的なサブセグメントの地位を維持しています。衛生フィルム、ストレッチフード用途、先進の多層包装構造での広範な使用が市場リーダーシップを強化しています。エチレンヘキセンとエチレンブテンのグレードは、特にコンパウンドや押出成形における強度とコスト効率のバランスにより続きます。一方、エチレンプロピレンプラストマーは、改善された透明性と柔らかさを必要とする用途で採用が進んでいます。全体として、このセグメントは、加工効率と材料の一貫性を向上させるメタロセンベースのポリエチレングレードの生産増加から恩恵を受けています。
- 例えば、ExxonMobilのメタロセンベースのExact™プラストマーは、シンガポール化学工場を含む複数の世界的な拠点で生産されており、プラストマー生産に供給されるエチレンを年間190万トン生成可能な大規模スチームクラッカーを運営しています。
用途別
食品包装は最大の用途セグメントであり、優れた耐穿刺性、制御された引裂特性、優れた熱シール性能を提供するプラストマーベースのフィルムの急速な採用によって牽引されています。ブランドは、バリアの完全性を損なうことなくダウングレードを達成するために、プラストマー修正PE構造にますます依存しており、その支配的なシェアを強化しています。非食品包装と衛生フィルムも、軽量でリサイクル可能な材料へのシフトにより強い牽引力を見せています。接着剤、コンパウンドフォーム、ワイヤー&ケーブルジャケットの成長は多様化をさらに拡大し、自動車用途は衝撃吸収性と柔軟性の向上により重要性を増しています。全体として、性能、持続可能性、および加工の利点がセグメントの拡大を導いています。
- 例えば、DowのAFFINITY™ GAプラストマーは高性能食品包装フィルムに使用されており、テキサス州フリーポートにあるDowの大規模生産施設でサポートされています。この施設は年間150万メートルトンの名目能力を持つエチレンクラッカーを運営しており、プラストマー製造のための強固な原料供給を確保しています。
主要な成長要因
高性能フレキシブル包装の需要拡大
フレキシブル包装の急速な拡大は、プレミアム食品、パーソナルケア、衛生製品の世界的な消費の増加に支えられ、プラストマー市場の最も強力な成長要因となっています。プラストマーはフィルムの透明度、シールの完全性、耐穿刺性を向上させ、ブランドオーナーが強度や製品の保存期間を損なうことなく、薄肉化された構造を採用することを可能にします。軽量でリサイクル可能な単一素材包装への移行は、エチレン-オクテンおよびエチレン-ヘキセンプラストマーの多層構造での使用を加速させています。コンバーターは、吹き込みおよびキャストフィルムシステムでの加工性が向上し、スループットとフィルムの均一性が向上するため、プラストマーを好みます。eコマースの成長、漏れ防止ポーチの需要、コールドチェーン食品流通の拡大は、プラストマー修正ポリエチレンの採用を強化します。さらに、再封可能、改ざん防止、バリア強化包装形式への消費者の好みの高まりは、北米、ヨーロッパ、アジア太平洋の製造拠点全体での長期使用をさらに強化しています。
- 例えば、ExxonMobilの独自のExceed™ XP性能PEグレードは、シンガポール化学プラントで生産されており、年間190万メートルトンのエチレンを生成可能な完全統合型石油化学複合施設を運営し、世界中で使用される高性能包装樹脂の原料を供給しています。
接着剤、フォーム、ポリマー改質での採用拡大
プラストマーは、ホットメルト接着剤、ポリオレフィンフォーム、衝撃改質剤、エラストマーブレンド化合物の主要な性能向上剤として需要が加速しています。接着剤の配合では、プラストマーは柔軟性、凝集強度、低温接着性を向上させ、衛生製品、木工、工業用ラミネーションに適しています。ポリエチレンおよびポリプロピレンとの互換性により、素材エンジニアは靴のミッドソール、クッションフォーム、特殊成形部品に使用されるより柔らかく、より弾力性のあるポリマーブレンドを実現できます。自動車および消費財セクターは、軽量特性を維持しながら、衝撃耐性と触感を向上させるためにプラストマー修正樹脂を採用しています。低VOC、溶剤フリーの接着技術と高効率のコンパウンドラインへの移行は、より広範な採用をサポートします。包装コンバーターも、高速充填ラインでの一貫した性能を達成するために、シーリング層の改質剤としてプラストマーを使用しています。この広範な適用性は、多様化した製造エコシステム全体でプラストマーを戦略的な材料として位置付けています。
- 例えば、ダウのAFFINITY™ GAプラストマーは、同社の独自のINSITE™触媒技術を使用して製造されています。この生産は、ルイジアナ州プラクミンにあるダウの複合施設によって支えられており、年間約150万メートルトンの能力を持つエチレン分解装置を運営し、高性能接着剤やポリマー改質樹脂の重要な原料を供給しています。
ケーブル絶縁、自動車部品、技術用途の成長
プラストマーの需要は、その耐久性、熱安定性、優れた柔軟性により、ワイヤー&ケーブル絶縁、自動車内装、押出成形技術部品で着実に増加しています。ケーブル被覆では、プラストマーは亀裂抵抗性、低温靭性、滑らかな表面仕上げを提供し、通信の拡大や再生可能エネルギーグリッドのアップグレードをサポートします。自動車メーカーは、安全性、燃料効率、持続可能性の目標を達成するために、ダッシュボード、ウェザーシール、ソフトタッチ内装トリム、軽量衝撃部品にプラストマーを基にした化合物を使用しています。EV生産の増加に伴い、プラストマーは動的な振動や曲げサイクルに耐える柔軟なワイヤーハーネスを可能にします。また、ポリオレフィンとの互換性により、リサイクルが簡素化され、OEMの持続可能性の指令に沿っています。建設、産業用屋根膜、保護フィルムはさらに用途の基盤を広げます。これらの性能ドライバーは、エンジニアリンググレードの材料セグメントへの長期的な浸透を強化します。
主要なトレンドと機会
持続可能でリサイクル可能な単一素材包装システムへの強いシフト
主要な市場トレンドは、グローバルな持続可能性の指令に沿ったリサイクル可能な単一素材包装へのシフトを含みます。プラストマー改質ポリエチレン構造は、従来PET、PA、またはアルミニウムで作られた多素材ラミネートの代替を可能にし、リサイクル性を向上させながら高い機械的性能を維持します。包装メーカーは、FMCG企業や規制機関が設定した循環経済目標を達成するために、PE-PEまたはPE-EVOH構造にプラストマーをますます採用しています。リサイクル可能なパウチやフィルムのために、より低い融点、改善されたバリア互換性、強化されたシール性を持つグレードを提供するサプライヤーにとって、機会が拡大しています。化学リサイクルインフラの成長は、ポリオレフィンリサイクルストリームに効率的に統合されるプラストマーなどの互換性のある材料の採用をさらに加速させます。薄肉フィルム、堆肥化可能なブレンド、透明で高強度の食品包装の革新は、すべての地域で材料開発者に新しい価値のプールを創出します。
- 例えば、LyondellBasellのMoReTec™先進リサイクル技術は、イタリアのフェラーラにあるパイロットプラントで初めてテストされ、1時間あたり5〜10キログラムの家庭用プラスチック廃棄物を処理することができます。
先進触媒技術と高純度原料革新の浸透拡大
メタロセン触媒技術は、共重合体の分布、分子量の均一性、分岐を精密に制御することで、プラストマー製造を再構築し続けています。この進化は、次世代の用途に合わせた高い透明性、弾性、シール性能を持つプラストマーの生産を支えています。生産者は、高純度のα-オレフィン原料と先進的な反応器構成に投資し、耐久性、臭気性能、フィルム加工性を向上させた製品ポートフォリオを拡大しています。これらの進歩は、衛生フィルム、産業用ストレッチフード、通気性膜、熱成形包装において、用途開発者がカスタマイズされたソリューションを設計する機会を創出します。特に中東、中国、米国での世界的な生産能力拡大が進む中、製造業者はコスト優位性のあるサプライチェーンを確保し、イノベーション主導の成長を支援できます。この技術主導のトレンドは、コンバーターとブランドオーナーの両方に新しい製品差別化の道を開いています。
- 例えば、エクソンモービルのテキサス州ベイタウンの石油化学コンプレックスは、世界最大級のメタロセン対応ポリエチレンユニットを運営しており、年間150万メトリックトンの能力を持つエチレン分解装置に支えられ、先進的なプラストマーと特殊PE製造に不可欠な高純度の原料を提供しています。
主要な課題
原料価格の変動とサプライチェーンの混乱
プラストマー市場は、エチレンとα-オレフィン原料への依存により、原油の変動、地政学的緊張、精製所の稼働率に非常に敏感であるため、構造的な課題に直面しています。ブテン、ヘキセン、オクテンの共重合体の供給の混乱は、プラストマー製造業者の生産安定性と契約価格に直接影響を与えます。計画的および非計画的な石油化学工場の停止の頻度が増加し、バルク化学輸送の物流ボトルネックと相まって、リードタイムや調達計画の不確実性に寄与しています。高速包装、接着剤、コンパウンド用途のためにプラストマーに依存するコンバーターは、原料コストが急騰する際にしばしばマージン圧力に直面します。小規模プレーヤー間の後方統合の欠如は、脆弱性をさらに増大させます。これらの動態は、エンドユーザーに対して、コストの変動を緩和するために、配合を最適化し、代替材料を探り、長期供給契約を交渉することを強制しています。
従来のポリオレフィンとエラストマーとの性能競争
強い成長の可能性があるにもかかわらず、プラストマーは、新しい高性能PE、PPエラストマー、および比較可能な柔軟性とシール特性を提供するコスト効率の高いエチレン-酢酸ビニル(EVA)グレードとの激しい競争に直面しています。価格感応度が性能の利点を上回る場合、一部のコンバーターはメタロセンLLDPEまたはエラストマー-PPブレンドを好みます。さらに、エラストマー改質技術の進歩により、従来の材料が以前はプラストマーが支配していた性能のギャップを埋めることが可能になっています。食品接触適合性に関する規制の複雑さも、特定のグレードの採用を遅らせています。新興市場のコンバーターは、より高い材料コストのために使用を制限する可能性があり、地元で入手可能な代替品との競争を強化しています。これらの圧力は、プラストマー生産者に対して、継続的なイノベーション、触媒技術の最適化、差別化された性能属性を持つ用途特化型グレードの拡大を要求しています。
地域分析:
北米
北米は、先進的な包装、衛生フィルム、ワイヤー&ケーブル絶縁材の強い需要により、世界のプラストマー市場の約28%を占めています。米国は、成熟したフレキシブル包装セクター、堅牢なeコマース物流、食品および非食品用途でのメタロセン系ポリエチレンの広範な採用により、消費をリードしています。軽量自動車部品への投資の増加と通信インフラの拡大が地域消費をさらに支えています。統合されたエチレン容量を持つ主要な化学メーカーが供給の安定性を強化し、コンバーターやコンパウンダー全体での一貫した採用を可能にしています。FMCGや小売ブランドの持続可能性へのコミットメントが、リサイクル可能な単一素材包装形式への移行を加速させています。
ヨーロッパ
ヨーロッパは、厳格な持続可能性規制とリサイクル可能なPEベースの包装構造への迅速な移行に支えられ、世界のプラストマー市場の約24%を占めています。需要は主に食品包装、医療用フィルム、および産業用ストレッチフード用途によって牽引されています。ドイツ、イタリア、英国は、その先進的なコンバーティングインフラとメタロセン触媒ベースの材料の強い採用により、主要な消費拠点として残っています。地域の循環経済目標への焦点が、複合材料ラミネートのプラストマー修飾単一素材システムへの置き換えを促進しています。自動車の軽量化イニシアチブも、Tier-1製造クラスター全体でのプラストマー強化フォーム、接着剤、および耐衝撃性化合物の需要を高めています。
アジア太平洋
アジア太平洋は、急速な工業化、フレキシブル包装生産の拡大、および中国、韓国、インドでの大規模なポリマー容量の追加により、プラストマー市場を38%のシェアで支配しています。この地域は、食品包装フィルム、衛生製品、自動車部品の高い消費から恩恵を受け、プラストマーの下流需要を支えています。中国は、その広範なコンバーティング基盤とPE-PEリサイクル可能構造の強い採用により、市場をリードしています。東南アジアは、輸出志向の包装製造を通じてさらなる成長に貢献しています。通信投資の増加と建設活動が、ワイヤー&ケーブル絶縁材、屋根膜、および特殊押出用途でのプラストマー使用をさらに増加させています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリを中心に成長し、世界のプラストマー市場の約6%を占めています。需要は主に、強化されたシール強度とダウングレードを目的としたプラストマー修飾ポリエチレンフィルムをますます採用する食品および飲料包装業界によって支えられています。地域の衛生製品製造も持続的な消費に貢献しています。インフラのアップグレードと通信ネットワークの拡張が、ワイヤー&ケーブル被覆用途での追加需要を促進しています。しかし、輸入プラストマーグレードへの依存とエチレン供給の変動が、時折、供給の可用性と価格に影響を与えます。これらの制約にもかかわらず、持続可能性を重視した包装の移行が、この地域で新たな機会を開き続けています。
中東およびアフリカ
中東およびアフリカ地域は、包装製造、建設活動、ポリマー加工能力への投資の増加に支えられ、世界のプラストマー市場の約4%を占めています。中東はコスト優位なエチレン原料と大規模な石油化学コンプレックスの恩恵を受け、プラストマーグレードの地域供給を改善しています。食品包装用PEフィルム製造、農業用フィルム、産業用ライナーでの採用が増加しています。アフリカでは、都市化の進展とFMCG流通ネットワークの拡大により、耐久性があり軽量な包装形式の需要が増加しています。インフラ開発と電化イニシアチブは、ワイヤー&ケーブル絶縁材や押出成形部品での使用をさらに促進しています。
市場セグメンテーション:
製品別
- エチレンプロピレン
- エチレンブテン
- エチレンヘキセン
- エチレンオクテン
用途別
- 接着剤
- コンパウンドフォーム
- 食品包装
- 非食品包装
- ワイヤー&ケーブル
- 自動車
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
プラストマー市場の競争環境は、エチレン、アルファオレフィン共重合体、先進的な触媒技術にわたる強力な統合を持つグローバルなポリオレフィン生産者の集中グループによって形成されています。ExxonMobil、Dow、Borealis、SABIC、三井化学、LyondellBasellなどの市場リーダーは、大規模なメタロセンPE生産能力、一貫した樹脂品質、幅広い用途に焦点を当てた製品ポートフォリオを通じて競争優位性を維持しています。これらの企業は、柔軟な包装、衛生フィルム、ワイヤー&ケーブル絶縁材、衝撃改質剤、接着剤に特化した高性能グレードを優先しています。リアクターのデボトルネック化、原料効率、R&Dへの継続的な投資により、薄肉化、リサイクル可能、単一素材の包装ソリューションの革新が加速しています。コンバーターやブランドオーナーとのパートナーシップは、持続可能性の目標に合致するカスタマイズされたフィルム配合を可能にすることで市場の地位をさらに強化しています。アジアや中東の地域プレーヤーは、コスト優位なサプライチェーンと拡大されたプラストマー生産拠点を通じて、グローバルな競争を激化させています。
主要プレイヤー分析:
- シェブロン・フィリップス・ケミカル・カンパニー
- ライオンデルバーゼル
- ロイヤル・ダッチ・シェル
- ダウ・ケミカル・カンパニー
- ウェストレイク・ケミカル・コーポレーション
- エクソンモービル
- サウジ基礎産業公社(SABIC)
- ボレアリス
最近の展開:
- 2024年10月、CPChemは循環型プラスチックプロセス技術に投資し、Alterraとのパートナーシップを通じて高度なリサイクルソリューションの商業化を支援するために他の投資家と協力しました。
- 2022年8月: SABICは、合弁会社であるSABIC SK NEXLENEカンパニーを通じて、韓国の蔚山にあるNEXLENE工場の生産能力を増強する計画を発表しました。この拡張は2024年第2四半期までに完了する予定であり、SUPEER mLLDPE、COHEREメタロセンポリオレフィンプラストマー(POP)、FORTIFY POEを含む高度なポリオレフィン材料の需要増加に対応することを目的としています。この拡張は、太陽光発電、新しいモビリティ、フットウェア、高度なパッケージングなどのハイエンド分野でのNEXLENEベースのソリューションの需要増加に応えています。
- 2023年、ライオンデルバーゼルは、CPChemおよびエクソンモービルとともに、プラストマー市場の最近の業界全体の評価で支配的なプレイヤーの一つとして挙げられています。これは、プラストマーおよびポリオレフィン樹脂の供給における継続的な重要な役割を強調しています。
レポートのカバレッジ:
この調査レポートは、製品、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- グローバルブランドがリサイクル可能なPE構造への取り組みを強化するにつれて、プラストマー改質単一素材包装フィルムの需要が加速します。
- メタロセン系プラストマーグレードの採用は、柔軟包装におけるシール性、透明性、薄肉化性能の向上により増加します。
- 低VOCおよび高効率の配合に移行するにつれて、ホットメルト接着剤、衛生製品、弾性フィルムにおけるプラストマーの使用が拡大します。
- OEMが軽量、柔軟、耐衝撃性のポリオレフィン部品を優先するため、自動車用途が増加します。
- 電気通信の拡大とグリッドの近代化プロジェクトが続く中、ワイヤー&ケーブル絶縁の需要が強化されます。
- アジアと中東の新興経済国が新たな生産能力を追加し、世界的な供給競争力を高めます。
- リアクターデザインと触媒システムの技術革新により、特殊用途向けのよりカスタマイズされたプラストマーグレードが可能になります。
- 機械的および化学的リサイクルの統合により、循環型ポリオレフィンシステムにおけるプラストマーの互換性が向上します。
- コンバーターは、eコマースおよびコールドチェーン物流向けの薄肉高強度フィルムを達成するために、プラストマーをますます使用します。
- ヨーロッパと北米の持続可能性規制により、プラストマー強化代替品への多素材ラミネートの置き換えが加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチマー市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にプラスチマー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチマーセグメントはどれですか?
プラストマー市場の成長を促進している主な要因は何ですか?
プラスチマー市場の主要企業はどこですか?
2024年にプラスチマー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラストマー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラストマー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18.53 billion → 2032: USD 30.78 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラストマー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラストマー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラストマー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラストマー市場市場の成長要因
- 3.3 プラストマー市場市場の抑制要因および課題
- 3.4 プラストマー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラストマー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラストマー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラストマー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラストマー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラストマー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラストマー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラストマー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラストマー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラストマー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラストマー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラストマー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラストマー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラストマー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラストマー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラストマー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラストマー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラストマー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラストマー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラストマー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
