
市場概要:
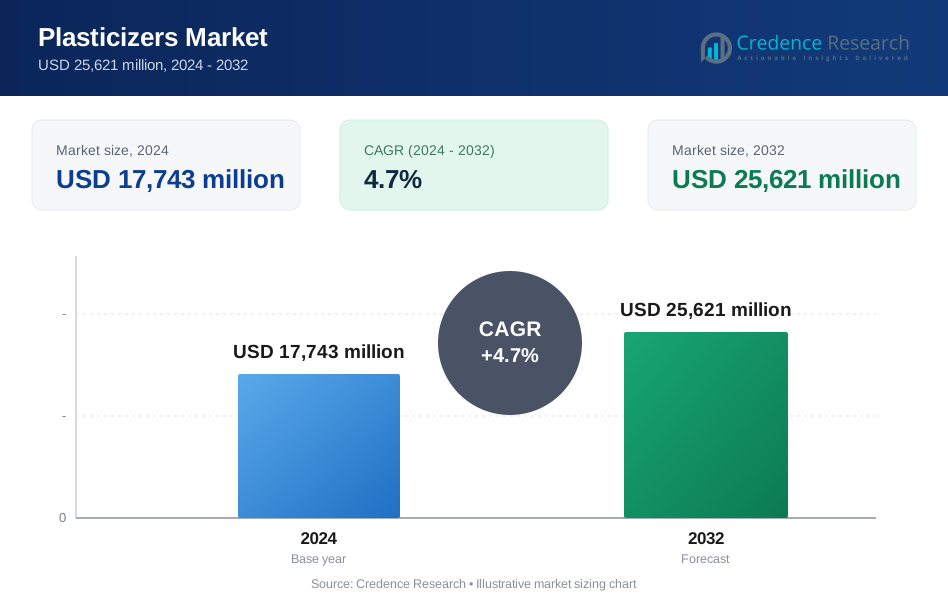
可塑剤市場は2024年に17,743百万米ドルと評価されました。市場は2032年までに25,621百万米ドルに達すると予測されています。この成長は2024年から2032年にかけて4.7%のCAGRを反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 可塑剤市場規模 2024 | USD 17,743百万 |
| 可塑剤市場, CAGR | 4.7% |
| 可塑剤市場規模 2032 | USD 25,621百万 |
市場の成長は、建設、自動車、消費財における柔軟なPVCの需要増加によって促進されています。建設業者はケーブル、床材、屋根膜に可塑化材料を使用しています。自動車メーカーは内装トリムやワイヤー絶縁に可塑剤を頼っています。包装メーカーは柔軟性と耐久性を必要とするフィルムやシートの使用を増やしています。都市化は安定したインフラ開発を支えています。製品の革新は性能と安全性プロファイルを向上させます。メーカーはまた、生産コストを削減し、用途全体での材料の一貫性を向上させるために効率的な処理にシフトしています。
アジア太平洋地域は強力な製造活動と大規模な建設生産により市場をリードしています。中国とインドは急速な都市成長により主要な貢献者であり続けています。東南アジア諸国は包装および消費財生産からの需要増加を示しています。ヨーロッパは自動車および建物の改修活動によって安定した需要を維持しています。北米は安定した工業生産と交換需要から恩恵を受けています。ラテンアメリカと中東の新興市場は、インフラ投資の拡大と現地のプラスチック加工能力の向上により勢いを増しています。

市場の洞察:
- 可塑剤市場は2024年に17,743百万米ドルと評価され、2032年までに25,621百万米ドルに達すると予測されており、建設、自動車、消費財におけるPVC需要の安定に支えられ、4.7%のCAGRで拡大しています。
- アジア太平洋地域(45%)、ヨーロッパ(25%)、北アメリカ(20%)は、強力な製造基盤、成熟した建設活動、確立されたポリマー加工能力により支配しています。
- アジア太平洋地域はまた、インフラ拡大、都市住宅需要、中国とインドでの大規模なPVC生産により、約45%のシェアを持つ最も成長が速い地域です。
- 製品タイプ別では、コスト効率と広範なPVC互換性により、フタル酸エステル可塑剤が約65%のシェアを占め、非フタル酸エステル可塑剤は規制された敏感な用途に支えられ、約35%を占めています。
- 用途別では、電線・ケーブルが約40%のシェアでリードし、次いで床材・壁材が約30%を占め、電力インフラと建設需要の強さを反映しています。
市場の推進要因:
建設およびインフラセクターにおける柔軟なPVC用途からの強い需要
可塑剤市場は、柔軟なPVC需要の安定した成長から恩恵を受けています。建設プロジェクトでは、ケーブル、パイプ、床材に可塑化されたPVCが使用されます。インフラの拡大は、製品の長寿命と材料の再利用をサポートします。都市住宅は柔軟な建材の消費を促進します。可塑剤は、過酷な環境での柔軟性と耐久性を向上させます。メーカーは、大規模プロジェクトのための一貫した性能に依存しています。公共インフラのアップグレードは、長期的な材料需要を持続させます。このセクターは、コスト効率と材料の信頼性を重視しています。
- 例えば、BASF SEは、Palatinol® TOTM(トリオクチルトリメリテート)可塑剤が、建物配線および自動車用途の厳しいVDEおよびUL基準を満たし、90°Cおよび105°Cまでの長期ケーブル絶縁用途に設計されていると報告しています。
性能向上のための自動車内装および電気システムでの使用増加
自動車メーカーは、内装トリムやダッシュボードに可塑剤を使用しています。電線・ケーブルの絶縁には柔軟性と耐熱性が必要です。車両生産量は安定した材料消費をサポートします。軽量部品は燃料効率目標を向上させます。可塑剤は振動抵抗とノイズ制御をサポートします。デザインの柔軟性は、快適性の期待に応えます。可塑剤市場は、進化する車両基準に適合しています。サプライチェーンは信頼性のある処方品質を優先します。
- 例えば、LANXESS AGは、Mesamoll®可塑剤が−50°C以下でも弾力性を維持し、寒冷地での自動車内装性能をサポートすると述べています。
消費財および包装製造活動の成長
消費財の生産者は耐久性のために可塑化材料に依存しています。包装フィルムは輸送と保管のために柔軟性が必要です。電子商取引の成長は包装量を増加させます。可塑剤はストレス下で製品の完全性を維持するのに役立ちます。製造業者は迅速な処理を可能にする材料を好みます。高出力施設は安定した化合物の挙動に依存しています。ブランドオーナーは一貫した外観と手触りを重視します。これらの要因は安定した需要の成長を支えています。
産業製造およびポリマー加工能力の拡大
産業プラントは世界中でポリマー加工への投資を増やしています。可塑剤は成形と押出の効率をサポートします。生産ラインは予測可能な流動挙動を重視します。大規模な製造には均一な材料特性が必要です。加工の安定性はダウンタイムのリスクを減少させます。コスト管理は生産者にとって重要な優先事項です。可塑剤は産業全体で規模の経済をサポートします。産業の成長は基礎的な需要レベルを維持します。
市場動向:
効率プロファイルの改善によるバランスの取れた性能処方へのシフト
生産者は性能のバランスを取るために最適化された可塑剤ブレンドに焦点を当てています。処方は耐久性とプロセスの安定性を目指しています。エンドユーザーは一貫した出力品質を持つ材料を求めています。効率の向上は廃棄率の削減に役立ちます。製造業者は特定の用途に合わせてブレンドを改良します。可塑剤市場はこの処方の焦点を反映しています。カスタムソリューションは一般的なグレードよりも好まれます。技術サポートが重要な差別化要因となります。
- 例えば、イーストマンケミカルカンパニーは、Eastman 168™ 非フタル酸可塑剤が130°Cで0.01%未満の低揮発性を提供し、PVCコンパウンドの処理の一貫性を向上させることを確認しています。
用途特化型可塑剤ソリューションの高まる需要
エンドユーザーは特定の用途に合わせた材料を求めています。床材、ケーブル、フィルムは異なる柔軟性レベルを必要とします。サプライヤーはニッチグレードの提供を開発します。カスタマイズは顧客維持を向上させます。処理条件が処方の選択を左右します。買い手はサプライヤーとの技術的な協力を重視します。可塑剤は多様なポリマーシステムに適応します。専門的な需要が製品ポートフォリオを形作ります。
- 例えば、ペルストープホールディングABは、Emoltene™ 可塑剤が2mg未満の低フォギング値を達成し、自動車内装基準を満たしていると報告しています。
高度なコンパウンドおよび加工技術の統合
現代のコンパウンドは分散と材料の均一性を改善します。自動化は厳密な品質管理をサポートします。プロセスの最適化はエネルギー使用を削減します。製造業者はアップグレードされた生産ラインに投資します。技術の採用は生産サイクルを短縮します。一貫したバッチ品質が重要性を増します。可塑剤は先進的な設備との互換性をサポートします。革新は競争力のあるポジショニングを支えます。
サプライチェーンの信頼性と地域調達への注力の増加
製造業者は安定した原材料アクセスを優先します。地域調達は物流リスクを減少させます。地元生産は迅速な納品サイクルをサポートします。買い手は多様な能力を持つサプライヤーを求めます。供給の継続性は長期契約に影響を与えます。可塑剤市場は調達の回復力のニーズに応えます。戦略的パートナーシップは流通ネットワークを強化します。信頼性が選択基準となります。
市場の課題分析:
化学物質使用とコンプライアンス要件に対する規制圧力
化学規制は可塑剤の選択決定に影響を与えます。コンプライアンスは試験と認証のコストを増加させます。メーカーは基準を満たすために配合を調整します。承認のタイムラインが製品の発売を遅らせる可能性があります。文書化の要件は運用の複雑さを増加させます。可塑剤市場は地域ごとの規制の変動に直面しています。小規模な生産者はより高いコンプライアンス負担を抱えています。規制の明確さは計画において重要です。
原材料供給の不安定性と価格安定性
原料の供給は生産計画に影響を与えます。価格変動は利益率の管理に影響します。メーカーは在庫リスクを慎重に管理します。長期契約はリスクを減少させますが柔軟性を制限します。供給の混乱は納品の約束に挑戦をもたらします。常にコストを監視する必要があります。購入者は予測可能な価格構造を求めます。不安定性は調達戦略に影響を与えます。
市場の機会:
産業および建設活動の成長を伴う新興経済圏での拡大
新興地域はインフラに多額の投資を行っています。工業化はポリマー消費レベルを引き上げます。地元の製造能力は拡大し続けています。可塑剤は多様な最終用途のニーズをサポートします。可塑剤市場は未開拓の地域需要に応えることができます。サプライヤーは早期市場参入から利益を得ます。流通パートナーシップは成長アクセスをサポートします。所得の増加は下流の消費を押し上げます。
高性能および特殊可塑剤用途における革新
特殊用途は新しい収益経路を生み出します。高度なポリマーには互換性のある可塑剤が必要です。性能重視のセクターはカスタマイズされたソリューションを求めます。革新は競争市場での差別化をサポートします。技術的専門知識は顧客関係を強化します。生産者は研究主導の開発に投資します。特殊需要は利益率の向上を促進します。この機会は長期的な成長をサポートします。
市場セグメンテーション分析:
製品タイプ別
フタル酸エステル可塑剤は、コスト効率とPVCとの強い互換性により広く使用されています。これらの製品は安定した柔軟性を必要とする大量用途をサポートします。非フタル酸エステル可塑剤は、規制された敏感な用途での好みを得ています。メーカーは安全性とコンプライアンスのニーズを満たすためにこれらの代替品を採用しています。性能の同等性が採用率を向上させます。製品の選択は最終用途の要件に依存します。可塑剤市場はコストと規制の期待をバランスさせます。両セグメントをカスタマイズされた配合でサポートします。
- 例えば、UPCテクノロジーコーポレーションは、EUの制限を下回る制御された移行レベルを持つ床材システムのためのREACHコンプライアンスを満たすDINPグレードを供給しています。
用途別
ワイヤーおよびケーブル用途は、絶縁の柔軟性と耐熱性のために可塑剤に依存しています。床材および壁材は耐久性と表面の安定性を要求します。フィルムおよびシート用途は均一な柔らかさと耐引裂性を必要とします。各用途は予測可能な材料の挙動を重視します。加工効率は重要な要件です。可塑剤はさまざまな形式での一貫した出力を可能にします。用途別のグレードは性能ニーズをサポートします。需要は産業生産の動向に一致します。
- 例えば、エボニックインダストリーズAGは、その可塑剤添加剤がIEC基準に基づいて105°Cでの連続運転に適したPVCケーブル化合物をサポートすると述べています。
エンドユース産業別
建築と建設は、高いPVC使用量のため消費をリードしています。自動車と輸送は、インテリアや配線システムに可塑化材料を使用しています。消費財は耐久性と快適性のために柔軟なプラスチックに依存しています。各産業は長寿命を優先します。コスト管理が材料選択に影響を与えます。可塑剤はデザインの柔軟性をサポートします。エンドユースの多様性が需要パターンを安定させます。
セグメンテーション:
製品タイプ別
- フタル酸エステル系可塑剤
- 非フタル酸エステル系可塑剤
用途別
- ワイヤーとケーブル
- 床材と壁材
- フィルムとシート
エンドユース産業別
- 建築と建設
- 自動車と輸送
- 消費財
地理的地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
アジア太平洋
アジア太平洋は世界市場の約45%を占めています。この地域の可塑剤市場は、大規模な製造と建設活動から恩恵を受けています。中国はインフラと消費財における高いPVC消費によりリードしています。インドは都市住宅と電力ケーブルの拡張を通じて需要を支えています。東南アジアは包装と履物の生産からボリュームを追加しています。コストに敏感な製造業は大量の可塑剤使用を好みます。強力な国内供給チェーンが地域の競争力を向上させます。
ヨーロッパ
ヨーロッパは世界需要の約25%を占めています。ヨーロッパの可塑剤市場は、建設と自動車セクターにおける安定した消費を反映しています。西ヨーロッパは成熟した建物の改修活動によりリードしています。ドイツとフランスは産業および輸送用途を通じて需要を支えています。規制の監視が製品選択をコンプライアントな配合に向けて形作ります。生産者は性能の一貫性と品質保証に焦点を当てています。地域の需要は急速ではなく安定しています。
北アメリカ
北米は全体の市場の約20%を占めています。この地域の可塑剤市場は、自動車、建設、消費財の需要に依存しています。アメリカ合衆国は、大規模なポリマー加工能力により支配的です。インフラの維持は、PVCの安定した使用を支えています。メーカーは信頼性と長期的な供給契約を重視しています。国内生産は輸入依存を減らします。需要の成長は穏やかで安定しています。
主要プレイヤー分析:
- BASF SE
- Eastman Chemical Company
- Dow Inc.
- ExxonMobil Corporation
- Evonik Industries AG
- LG Chem Ltd.
- Arkema SA
- LANXESS AG
競争分析:
可塑剤市場は、強力なグローバルおよび地域プレイヤーによる中程度の統合を示しています。大手化学企業は、幅広い製品ポートフォリオと規模の利点を通じてリードしています。これらの企業は、規制された高ボリュームのアプリケーションに対応するために、フォーミュレーションの深さに投資しています。コストリーダーシップはコモディティグレードで依然として重要です。特殊品の提供は、サプライヤーが利益率を守るのに役立ちます。地域の生産者は、価格設定と地元の供給の信頼性で競争しています。戦略的な能力配置は、より迅速な納品をサポートします。これは、原料アクセス、技術サービスの強さ、長期的な顧客契約を持つプレイヤーに報います。
最近の展開:
- 2025年11月、BASFは中国南京の江北新材料技術パークで高性能分散剤の生産ラインを正式に稼働させました。この新施設は、産業用コーティングおよび自動車セクターで急成長する市場需要を支えるための安定した現地供給を確立します。工場は分散剤のための先進的なCFRP技術と最新の生産プロセスを採用し、アジアの顧客に対して低い製品カーボンフットプリント(PCF)製品でのグリーン変革を可能にします。
- 2025年6月、エボニックは中国上海でPOLYVEST® ST-E 60の最終生産工程を現地化することを決定しました。この拡張により、シラン官能化ポリブタジエンの生産能力が大幅に増加し、2025年第3四半期までに完全稼働が見込まれています。この戦略的投資は、エボニックの持続可能性、運営の卓越性、アジアでの地域成長という長期目標を支援し、地域での供給の安全性と顧客への近接性を向上させます。
- 2024年5月、エクソンモービルは新しい20リットルの潤滑油ペールが、廃棄されたプラスチックペール、瓶、バッテリーケースを含む50%の消費者後リサイクル(PCR)コンテンツで作られたプラスチック包装で提供されることを発表しました。2023年の発売以来、約230万本のプラスチックボトルに相当する量がこれらのペールの製造にリサイクルされています。この取り組みはインドの30%リサイクルプラスチック要件を上回り、インドでの潤滑油のペール包装において初めての試みを示しています。
- 2024年11月、エクソンモービルは先進的なリサイクル事業を拡大するために2億ドルの投資を発表しました。同社は2026年に稼働を開始するためにベイタウンとボーモントの施設に新しい設備を建設し、年間3億5千万ポンドの先進的なリサイクル能力を追加します。これにより、エクソンモービルの総能力は年間5億ポンドに達し、2027年までに北米、ヨーロッパ、アジア全域の施設を通じて年間10億ポンドのプラスチックを処理するという目標に向けて同社を位置づけます。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、最終用途産業、地理的地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 需要は建設およびインフラ活動に依存しています。
- 非フタル酸ソリューションがより広く商業的に受け入れられています。
- 製品のカスタマイズが用途特化の成長を支えます。
- アジア太平洋地域が製造のリーダーシップを維持します。
- 規制の明確さが長期的な処方戦略を形作ります。
- サプライチェーンの回復力が購買基準となります。
- プロセス効率がサプライヤーの差別化を促進します。
- 自動車のインテリアが安定した消費を維持します。
- 包装需要がボリュームの一貫性を支えます。
- 技術的な協力が顧客の維持を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチック剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、プラスチック添加剤市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチック剤市場のセグメントはどれですか?
プラスチサイザー市場の成長を促進している主な要因は何ですか?
プラスチック剤市場の主要企業はどこですか?
2024年にプラスチック添加剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 可塑剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の可塑剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17,743 million → 2032: USD 25,621 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 可塑剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 可塑剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における可塑剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 可塑剤市場市場の成長要因
- 3.3 可塑剤市場市場の抑制要因および課題
- 3.4 可塑剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 可塑剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 可塑剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、可塑剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 可塑剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 可塑剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は可塑剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 可塑剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 可塑剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 可塑剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 可塑剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新可塑剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の可塑剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の可塑剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の可塑剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の可塑剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの可塑剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の可塑剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの可塑剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 可塑剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
