
市場概要
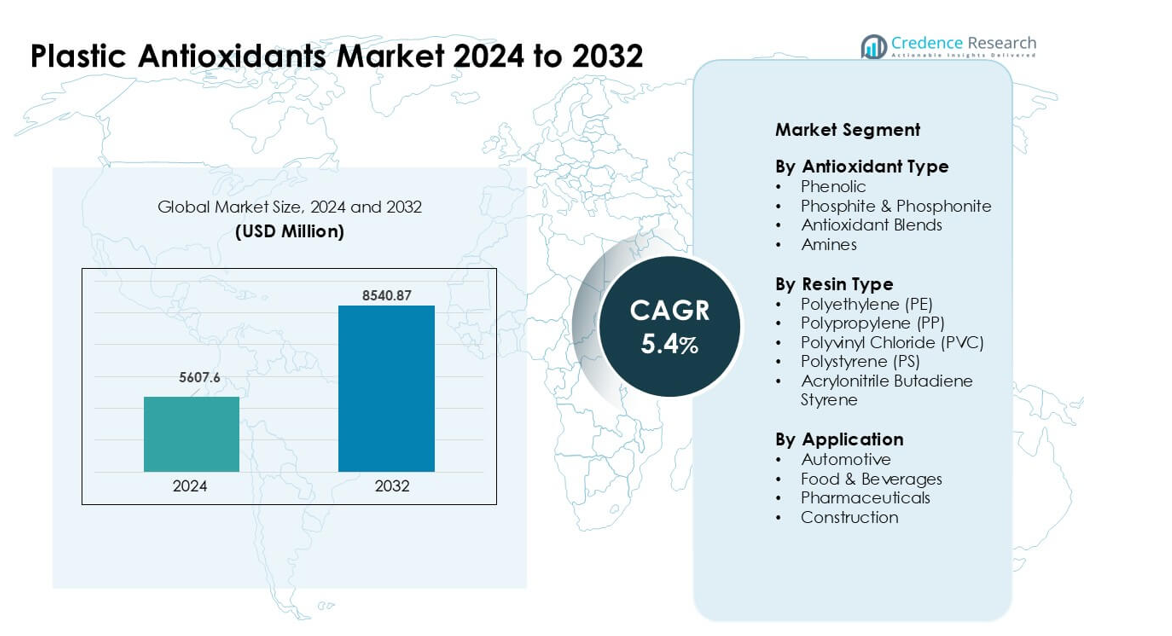
プラスチック抗酸化剤市場は2024年に56億760万米ドルと評価され、2032年までに85億4087万米ドルに達すると予測されており、予測期間中に年平均成長率5.4%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチック抗酸化剤市場規模 | 56億760万米ドル |
| プラスチック抗酸化剤市場、CAGR | 5.4% |
| 2032年のプラスチック抗酸化剤市場規模 | 85億4087万米ドル |
プラスチック抗酸化剤市場は、Lanxess AG、Astra Polymers、Avient Corporation、Clariant AG、Tosaf Compounds Ltd.、3V Sigma USA、SONGWON、Dover Chemical Corporation、Syensqo、BASF SEといった主要プレーヤーによって形成されています。これらの企業は、包装、自動車、建設、電子機器産業におけるポリマーの耐久性、耐熱性、加工性能を向上させる高度な安定剤技術を通じて競争しています。アジア太平洋地域は、強力なポリマー製造能力、急速な産業拡大、PE、PP、PVC、ABS製品の高い消費に支えられ、2024年には約38%のシェアで主要地域としての地位を維持しました。
市場の洞察
- プラスチック抗酸化剤市場は2024年に6億米ドルに達し、2032年までに85億4087万米ドルに達すると予測されており、年平均成長率は5.4%です。
- PPとPEの消費増加により需要が高まり、PPは包装および自動車部品におけるより強い熱的および酸化安定性を求めるメーカーにより約38%のシェアを占めました。
- ブレンド抗酸化剤は、高温加工、長寿命フィルム、リサイクル可能なポリマーのためのバランスの取れた性能が求められる中で勢いを増しました。
- 主要プレーヤー間の競争は、先進的なフェノール系およびホスファイト系システムを提供する中で激化し、生産者は進化する規制に対応するために低毒性および高純度の製剤に注力しました。
- アジア太平洋地域は、中国、インド、韓国での強力なポリマー生産に支えられ、世界市場をリードし、包装、自動車、建設用途での高い採用により北米およびヨーロッパがそれに続きました。
市場セグメンテーション分析:
抗酸化剤の種類別
フェノール系抗酸化剤は2024年に約42%のシェアで支配的な地位を占めました。これらの安定剤は加工中の熱酸化に対する強力な抵抗を提供し、包装および自動車部品での使用を高く保ちました。主要ポリマーとの広範な互換性も押し出しおよび成形ラインでの広範な採用をサポートしました。ホスファイトおよびホスフォナイトグレードは、高温用途での二次安定剤の需要増加により成長しました。抗酸化剤ブレンドは、長寿命フィルムのためのバランスの取れた性能を求めるコンバーターにより勢いを増しました。アミンは、過酷な作動条件下で強い耐熱性を必要とする工業製品での使用が安定していました。
- 例えば、商業用フェノール系酸化防止剤Irganox 1010(分子量1178 g/mol)は、PPおよびPEにおいて長期的な熱および酸化安定性を提供するために広く使用されています。
樹脂タイプ別
2024年には、ポリプロピレン(PP)が約38%のシェアでこのセグメントをリードしました。PPは成形中の劣化を防ぐために酸化防止剤を必要とし、包装、消費財、自動車部品での一貫した使用を支えました。ポリエチレン(PE)は、熱や光にさらされるフィルムでの強い消費により続きました。PVCの採用は、透明性と強度を維持するために安定剤に依存する建設および医療用品で増加しました。ポリスチレンは硬質包装で中程度の需要を見せました。ABSは電子機器や家電の筐体の耐久性を向上させるために酸化防止剤を使用し、製造拠点での需要を安定させました。
- 例えば、専門の添加剤サプライヤーによって開発されたPEフィルム用の酸化防止剤添加パッケージ(フェノール系+二次リン酸エステル)は、フィルム押出およびその後の加工中にメルトフローインデックスを維持し、ゲル形成を防ぐことで、安定したPEフィルムの生産をサポートします。
用途別
2024年には、自動車が約34%のシェアで主要な用途として残りました。車両メーカーは、長時間の運転サイクルでPP、ABS、およびPE部品を熱と酸化から保護するために酸化防止剤を使用しました。食品および飲料包装は、長寿命フィルムおよび硬質容器の需要増加により拡大しました。医薬品は、高純度と安定性を必要とする医療包装のために酸化防止剤を採用しました。建設用途は、PVCパイプ、プロファイル、および断熱材が天候および熱抵抗を改善する必要があるため成長しました。インフラとモビリティにおけるポリマー使用の増加は、すべての最終用途セクターでの酸化防止剤消費を強化しました。
主要な成長ドライバー
包装および自動車産業におけるポリマー消費の増加
大規模な包装および自動車製造におけるPE、PP、PVC、およびABSの使用の増加は、プラスチック酸化防止剤の安定した需要を促進します。包装業者は、押出、成形、および長期保管中の熱および酸化劣化を防ぐために酸化防止剤に依存しています。自動車サプライヤーは、内装トリム、エンジンルーム部品、および軽量複合材を熱と振動の下で耐久性を保つために安定剤を使用します。柔軟なフィルム、硬質容器、およびエンジニアードポリマー部品の世界的な生産の増加は、長寿命の安定化システムの必要性を強化します。軽量車両へのシフトはさらにポリマー含有量を増加させ、OEMおよびアフターマーケット用途での酸化防止剤消費を促進します。
- 例えば、2024年のレビューで報告されたように、一部の現代車は約426ポンド(約193 kg)のプラスチックおよび複合材を使用しており、バンパー、計器パネル、バッテリーハウジング、内装トリムなどの自動車部品におけるポリマーの重要性を強調しています。
材料の耐久性と性能への関心の高まり
産業界は製品のライフサイクルを長くすることを求めており、熱、酸素、およびUV曝露に対する強い抵抗を提供する安定剤への関心が高まっています。製造業者は、特に高温および高ストレス環境で、ポリマーの機械的強度、色安定性、および加工効率を向上させるために酸化防止剤を使用します。建設、医療、および消費財セクターからの需要が増加しており、これらの材料は長年の使用にわたって完全性を維持する必要があります。企業はまた、性能を向上させるためにフェノール系とリン酸エステル化学を組み合わせた高度なブレンドを採用しています。この耐久性への注目は、電気ハウジング、断熱材、家電部品、および長寿命包装フォーマットでの採用をサポートします。
- 例えば、Vinati Organicsのような化学供給業者は、リン酸塩系の二次抗酸化剤とフェノール系の一次抗酸化剤が、PE、PP、PVC、PUのようなポリマーにおいて高温処理下で安定したメルトフローを提供し、変色を防ぐことで、建設、自動車、包装用途で使用される製品の使用可能寿命を延ばすことを強調しています。
高性能および特殊ポリマーの拡大
電子機器、医療機器、先進製造業の成長は、高品質の抗酸化剤を必要とする特殊ポリマーの消費を促進しています。これらの材料は、コンパウンディング、射出成形、高温加工といった複雑な処理工程での保護が必要です。低揮発性、高純度、強い耐熱性を提供する安定剤の需要が高まっています。半導体パッケージング、EV部品、高精度エンジニアリング製品は、寸法精度と長期性能を維持するために抗酸化剤にますます依存しています。アジアと北米での特殊樹脂への投資拡大は、ニッチで高ストレスな用途に合わせた次世代の抗酸化剤処方の採用を促進しています。
主要なトレンドと機会
持続可能で低毒性の抗酸化剤ソリューションへのシフト
メーカーは、有害添加物やVOC排出に関する規制が厳しくなる中、環境に優しい安定剤に移行しています。このシフトは、バイオベースのフェノール類、非アルキル化抗酸化剤、より安全なリン酸塩が世界的なコンプライアンスを満たす機会を開きます。リサイクル可能な包装の需要が増加することで、ポリマーの回収を妨げない安定剤の必要性が強まります。企業は、材料の寿命を延ばしながら循環型経済の目標をサポートするクリーンな処方に投資しています。食品、飲料、パーソナルケア製品におけるグリーンパッケージングソリューションの採用拡大は、低毒性、高純度の抗酸化システムの革新を促進し、敏感な用途や規制された環境に適しています。
- 例えば、研究者は、緑茶、ローズマリー、オリーブ葉抽出物などの天然抗酸化剤をバイオベースのポリマーマトリックス(PLA、デンプン、セルロースなど)に積極的に開発・組み込み、アクティブで持続可能な包装を作成しています。
カスタマイズされた性能のための抗酸化剤ブレンドの採用拡大
コンバーターは、加工中および長期使用中のバランスの取れた安定性を実現するために、抗酸化剤ブレンドをますます使用しています。これらのブレンドは、一次フェノール系安定剤と二次リン酸塩またはリン酸エステルを組み合わせることで相乗効果を提供します。メルトフローの最適化、変色の軽減、耐熱老化の改善を図るためのカスタマイズされたソリューションの需要が高まっています。単一タイプの抗酸化剤では複雑な性能ニーズを満たせないフィルム、パイプ、自動車内装、電気部品での機会が増えています。このトレンドは、複数の樹脂システムでの信頼性を向上させる用途特有の処方を設計するためのR&D投資の拡大もサポートしています。
- 例えば、一部のポリマー添加剤供給業者は、ヒンダードフェノール系抗酸化剤とホスファイト系二次安定剤を組み合わせたブレンド配合を販売しており、高温押出中の加工安定性と、過酷な条件での長期使用に耐えるための熱/酸化抵抗性を提供し、プラスチックが著しい変色や機械的劣化なしに耐えられるようにしています。
主要な課題
原材料コストの変動と供給制約
抗酸化剤の生産は、原油の変動性、物流の混乱、地政学的リスクによる価格変動に直面する石油化学派生物に依存しています。これらのコスト変動は、特に包装のような価格に敏感なセクターにおいて、添加剤供給業者とポリマー加工業者の利益率を圧迫します。サプライチェーンの混乱は、フェノール系およびホスファイト系抗酸化剤に使用される主要な中間体の入手可能性にも影響を与えます。メーカーは、コスト効率の良い調達と性能要件のバランスを取るのに苦労することが多いです。小規模および中規模の加工業者は、上昇する原材料コストを簡単に吸収できないため、プレミアム抗酸化剤ソリューションの採用が制限されます。
有害添加剤と環境影響に対する規制圧力
世界的な規制は、毒性、移行、または環境への害に関連する抗酸化剤の化学物質をますます制限しています。EU、米国、およびいくつかのアジア諸国は、食品接触材料や医療包装に使用される添加剤に厳しい制限を課しています。コンプライアンスの課題は、メーカーに製品の再配合と安全な代替品への投資を強制し、開発コストを引き上げます。広く使用されている一部の安定剤は、マイクロプラスチックの生成、健康リスク、廃棄時の懸念に関して精査を受けています。これらの規制圧力は市場の拡大を遅らせ、進化する安全基準と持続可能性の期待を満たしながら性能を維持するための継続的な革新を必要とします。
地域分析
北米
北米は2024年に約32%のシェアを占め、包装、自動車、建設業界からの強い需要に支えられました。この地域では、フィルム、ボトル、成形部品のポリマー安定性を向上させるために高性能のフェノール系およびホスファイト系抗酸化剤が使用されました。成長は、再処理中に安定剤の必要性を増加させた先進的なリサイクルプログラムによって支えられ続けました。米国は、PE、PP、およびABS製品の大規模製造により消費を牽引しました。軽量自動車材料の使用の増加と食品包装における厳しい品質基準が、主要な生産拠点全体での抗酸化剤の採用をさらに促進しました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、高純度で低毒性の抗酸化剤システムの使用を促進する厳しい規制に支えられました。自動車サプライヤー、柔軟包装メーカー、建設材料メーカーからの需要が、製品寿命の延長と熱抵抗の向上を求めて成長しました。ドイツ、イタリア、フランスは、強力なポリマー加工能力により主要な貢献者であり続けました。持続可能性目標は、リサイクル可能なプラスチックへの移行を加速し、循環経済目標に適合する安定剤の使用を増加させました。特殊ポリマーの生産の増加も、地域産業全体での抗酸化剤の採用を強化しました。
アジア太平洋
アジア太平洋地域は2024年に市場を支配し、中国、インド、日本、韓国での大規模なポリマー生産により約38%のシェアを占めました。包装、自動車、電子機器、建設業界の急速な拡大により、複数の樹脂システムでの抗酸化剤の需要が増加しました。メーカーは、フェノール系およびホスファイト系のブレンドを使用して、大量処理環境での耐熱性と耐久性を向上させました。電子商取引と食品包装の成長により、PEおよびPPフィルムの消費が増加し、自動車生産の増加によりABSおよびPPの安定化ニーズが強化されました。先進的な製造への強力な投資が地域の成長をさらに加速させました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを保持し、ブラジルとメキシコに需要が集中しました。包装メーカーは、フィルムの透明度を向上させ、高温条件での強度を維持するために抗酸化剤を使用しました。自動車および家電メーカーは、耐久性を向上させるために安定化されたPPおよびABSコンポーネントの使用を増加させました。建設の拡大は、酸化制御を必要とするPVCおよびPEの消費を支えました。経済回復と都市インフラプロジェクトの増加がポリマー需要を押し上げ、地域の食品および飲料セクターの成長が、コンテナや物流包装で使用される安定化プラスチックの採用を強化しました。
中東・アフリカ
中東・アフリカ地域は2024年に約5%のシェアを獲得し、サウジアラビア、UAE、南アフリカでのポリマー生産の拡大により推進されました。地元のコンバーターは、高温押出成形および成形中の安定性を向上させるために抗酸化剤に依存しました。包装および建設セクターは主要な貢献者として残り、PEおよびPVCの消費が増加しました。インフラ開発と産業成長が耐久性のあるポリマーコンポーネントの需要を支えました。石油化学施設への投資の増加により原材料へのアクセスが改善され、地域の製造に抗酸化剤の統合が促進されました。より多くの産業が長期的な酸化防止を必要とするポリマーソリューションを採用するにつれて、成長は続きました。
市場セグメンテーション:
抗酸化剤タイプ別
- フェノール系
- ホスファイト系 & ホスフォナイト系
- 抗酸化剤ブレンド
- アミン系
樹脂タイプ別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- アクリロニトリルブタジエンスチレン
用途別
- 自動車
- 食品 & 飲料
- 医薬品
- 建設
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プラスチック抗酸化剤市場は、ランクセスAG、アストラポリマーズ、アヴィエントコーポレーション、クラリアントAG、トサフコンパウンズLtd.、3VシグマUSA、SONGWON、ドーバーケミカルコーポレーション、Syensqo、BASF SEなどの主要企業間で激しい競争が特徴です。これらの企業は、加工中および長期使用中のポリマーの耐久性を向上させる先進的なフェノール系、ホスファイト系、およびブレンド抗酸化システムに注力しています。世界のメーカーは、高純度で低毒性の安定剤を開発するために研究開発に投資し、規制および持続可能性の要件の高まりに対応しています。多くの企業は、包装、自動車、電子機器、建設向けのカスタマイズされたソリューションを供給するために、ポリマープロセッサーとの戦略的パートナーシップを通じて拡大しています。地域生産施設はリードタイムを短縮し、地域の需要をサポートします。リサイクル可能で高性能なポリマーへの関心が高まる中、競争相手は熱抵抗、色保持、および再加工効率を向上させる安定化技術の革新を続けています。
主要プレイヤー分析
- ランクセスAG
- アストラポリマー
- アビエント・コーポレーション
- クラリアントAG
- トサフ・コンパウンズ・リミテッド
- 3VシグマUSA
- ソングウォン
- ドーバーケミカルコーポレーション
- シエンスコ
- BASF SE
最近の動向
- 2025年9月、ドーバーケミカルコーポレーションはDoverCycle™を導入し、高PIR/PCRリサイクルポリオレフィン、特にフィルムや成形部品の安定化と加工を改善するためにDoverphos® LGP-12液体ホスファイト抗酸化剤プラットフォームを拡張しました。
- 2025年8月、BASF SEはK 2025のためにVALERAS®プラスチック添加剤プラットフォームを拡張し、Tinuvin® NOR® 112と新しいHALSコンセプトを追加して、農業用プラスチックにおける温室フィルムのUV、熱、農薬への耐性を強化しました。
- 2024年10月、シエンスコはFakuma 2024でCYASORB®およびCYASORB CYNERGY SOLUTIONS®ポリマースタビライザーを展示し、プラスチックの劣化を防ぎながら今後の規制要件に準拠するベンゾトリアゾールフリーのUVスタビライザーシステムを強調しました。
レポートのカバレッジ
この調査レポートは、抗酸化剤の種類、樹脂の種類、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 包装および自動車セクターがポリマーの使用を拡大するにつれて需要が増加します。
- 抗酸化剤ブレンドは、熱および酸化安定性のバランスを取るために広く採用されるでしょう。
- より厳しい世界的な規制により、バイオベースおよび低毒性の抗酸化剤が成長します。
- リサイクルプロセスは、リサイクルポリマーの品質を向上させるためにスタビライザーの使用を促進します。
- 先進的な抗酸化剤は、エレクトロニクス、EV部品、および特殊ポリマーの成長をサポートします。
- メーカーは、食品、医療、および敏感な用途のために高純度の製剤に投資します。
- アジア太平洋地域は、ポリマーの生産および加工能力が成長するにつれてリードを強化します。
- コンパウンドおよび成形の自動化は、効率的で熱安定性のある添加剤の需要を増加させます。
- 企業は供給リスクを低減し、コスト効率を改善するために地域生産を拡大します。
- 産業が長寿命で高性能な材料を求める中、R&D活動が加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチック抗酸化剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にプラスチック抗酸化剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチック抗酸化剤市場のセグメントはどれですか?
プラスチック抗酸化剤市場の成長を促進している主な要因は何ですか?
プラスチック抗酸化剤市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチック抗酸化剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチック抗酸化剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5607.6 million → 2032: USD 8540.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチック抗酸化剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチック抗酸化剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチック抗酸化剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチック抗酸化剤市場市場の成長要因
- 3.3 プラスチック抗酸化剤市場市場の抑制要因および課題
- 3.4 プラスチック抗酸化剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチック抗酸化剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチック抗酸化剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチック抗酸化剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチック抗酸化剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチック抗酸化剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチック抗酸化剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチック抗酸化剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチック抗酸化剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチック抗酸化剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチック抗酸化剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチック抗酸化剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチック抗酸化剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチック抗酸化剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチック抗酸化剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチック抗酸化剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチック抗酸化剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチック抗酸化剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチック抗酸化剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチック抗酸化剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
