
市場概要
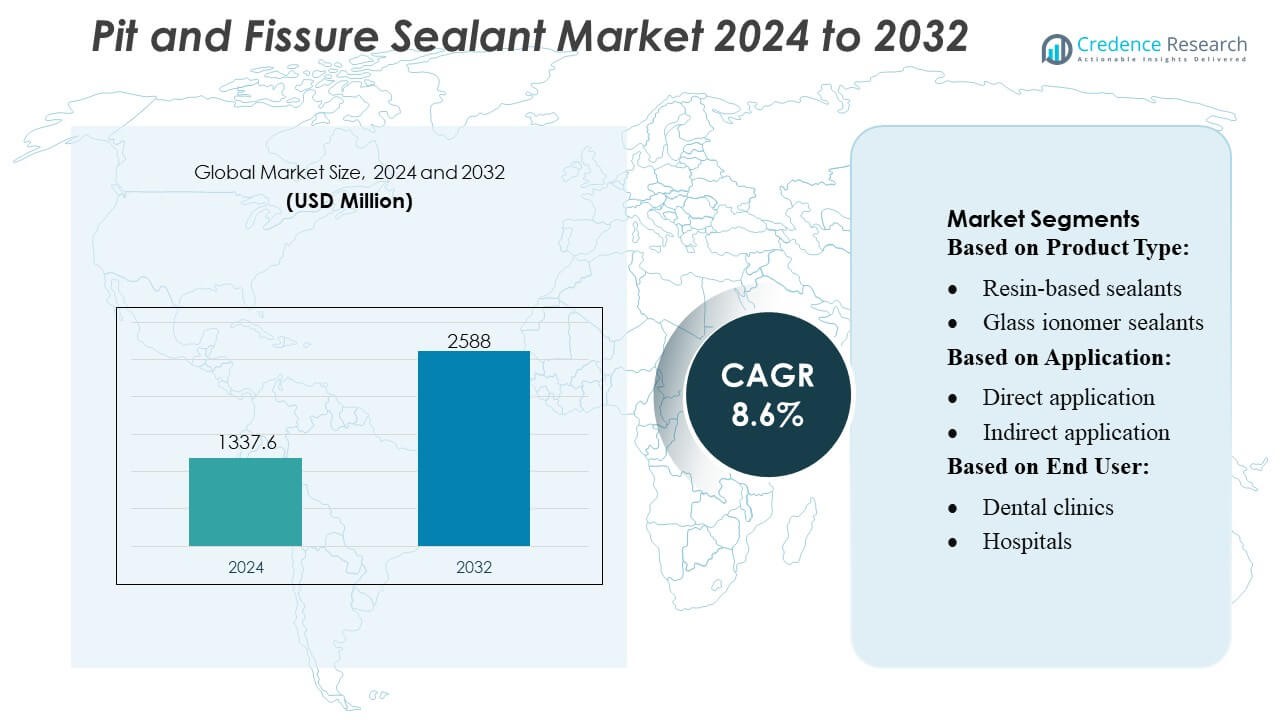
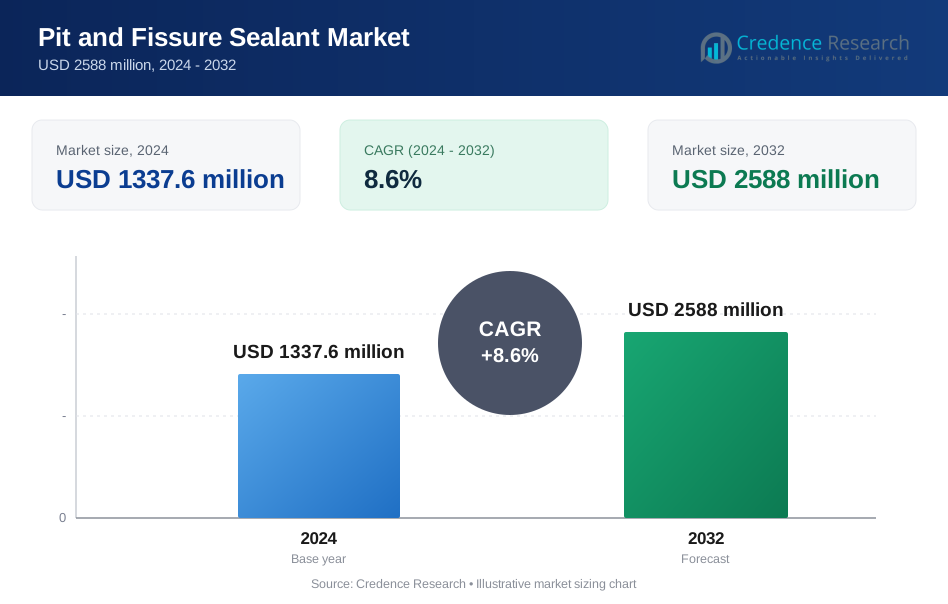
ピット・フィッシャーシーラント市場の規模は2024年に1337.6百万米ドルと評価され、2032年までに2588百万米ドルに達すると予測されており、予測期間中のCAGRは8.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ピット・フィッシャーシーラント市場規模 2024 | USD 1337.6 百万 |
| ピット・フィッシャーシーラント市場、CAGR | 8.6% |
| ピット・フィッシャーシーラント市場規模 2032 | USD 2588 百万 |
ピット・フィッシャーシーラント市場は、樹脂技術、フッ素放出システム、湿気耐性処方を進化させ続けるグローバルメーカーの競争力のある組み合わせによって支えられています。主要企業は製品の保持力向上、生体適合性の改善、歯科クリニックや公衆衛生プログラムからの需要増加に対応するための流通ネットワークの拡大に注力しています。光硬化シーラントや生体活性材料の革新は、耐久性の向上と簡便なチェアサイド適用を目指すプロバイダーにより競争をさらに激化させます。北米は、強力な予防ケアの採用、先進的な歯科インフラ、広範な学校ベースのシーラントイニシアチブにより、世界市場を38%の正確なシェアでリードしています。
市場インサイト
- ピット・フィッシャーシーラント市場は2024年にUSD 1337.6百万に達し、2032年までにUSD 2588百万に達すると予測されており、CAGRは8.6%で、予防歯科ソリューションに対する強い世界的な需要を反映しています。
- 市場成長は、小児齲蝕の増加、予防歯科の採用の増加、保持力と耐久性が高い先進的な樹脂ベースのシーラントの拡大使用によって推進されています。
- トレンドは、再石灰化を強化し臨床効率をサポートする生体活性、フッ素放出、湿気耐性のある処方に焦点を当てており、メーカーは流動性と長期性能を改善するためにR&Dを加速しています。
- 競争の激化は、企業が流通ネットワークを強化し、製品ポートフォリオを拡大し、エビデンスに基づく成果を促進する中で成長していますが、低所得地域でのコスト障壁と認知度の低さが広範な採用を制限しています。
- 北米は、強力な歯科インフラと学校ベースのシーラントプログラムによって38%の市場シェアを持ちリードしており、アジア太平洋地域はクリニックの浸透率の上昇と公衆口腔健康イニシアチブの拡大によって急成長を示しています。
 市場セグメンテーション分析:
製品タイプ別
樹脂系シーラントは、強力な接着性、長期保持力、予防歯科での広範な臨床採用により、ピット&フィッシャーシーラント市場で45%以上のシェアを占めています。歯面全体にわたる優れた機械的強度と適応性が、実践者の間での好みを強化しています。ガラスアイオノマーシーラントは、化学的結合とフッ化物放出により、湿気に敏感なケースでの支持を得ています。一方、ポリアシッド修飾樹脂(コンポマー)シーラントは、柔軟性と美観が重要なニッチなニーズに対応しています。フッ化物放出シーラントは小児歯科で拡大しており、他の新興の処方は専門的な予防プロトコルをサポートしています。
- 例えば、Huntsmanは、JEFFAMINE®ポリエーテルアミンを統合することにより、歯科用樹脂システムの性能を向上させ、重合システムで80 MPaを超える引張強度を達成し、より高い耐久性と長期的な口腔内保持を可能にしました。
用途別
直接適用は、手続きの効率性、チェアサイドの利便性、小児および成人の予防ケアに対する強い適合性により、60%以上の最大シェアを占めています。即時配置、治療時間の短縮、費用対効果を提供し、日常の歯科診療での主要な選択肢となっています。間接適用は、高精度の予防修復や複雑な咬合面に対して依然として関連性がありますが、手続きのステップが多く、ラボの関与が必要なため、シェアは小さくなっています。市場は、流動性、保持力、長期的な虫歯保護を強化する高度な光硬化型直接シーラントに向かってシフトし続けています。
- 例えば、Avery Dennison Corporationは、医療グレードの感圧接着剤プラットフォーム(MED 1815やMED 5740シリーズなど)を通じて、歯科および医療機器の接着性能を向上させました。
エンドユーザー別
歯科クリニックは、患者の来院数の多さ、定期的な予防チェックアップ、先進的なシーラント材料の迅速な採用により、55%以上のシェアを占めています。クリニックは、柔軟な予約システムと、予防プログラムにおける樹脂系およびフッ化物放出シーラントの強力な利用から利益を得ています。病院は、複雑な歯科疾患、小児の鎮静が必要なケース、または特別なニーズを持つ患者の治療における役割により、安定したシェアを維持しています。他のエンドユーザーには、地域の歯科プログラムや公衆衛生センターが含まれ、政府が幼児期の虫歯予防や学校ベースの口腔健康イニシアチブを強化するにつれて、その採用が拡大しています。
主要成長要因
小児虫歯の増加
子供たちの間での虫歯の発生率の増加は、ピット&フィッシャーシーラント市場の主要な推進力として作用し、早期の予防介入の需要を押し上げています。学校ベースの口腔健康プログラムや国家予防歯科キャンペーンへの注力の高まりが、樹脂系およびフッ化物放出シーラントの採用を強化しています。政府や歯科協会は、将来の修復費用を削減するために、高リスクの臼歯の定期的なシーリングを推進しています。この傾向は、未治療の虫歯率が高い発展途上地域で加速しています。親の間での認識の拡大と予防ケアのための保険カバーの増加が、市場の成長をさらに強化しています。
- 例えば、RPMの子会社は、完全硬化時に80 MPa以上の圧縮強度と約80のショアD硬度値を達成する能力を示し、さまざまなコーティングおよび接着剤の処方に関連する耐久性のある高保持樹脂マトリックスを設計する能力を実証しています。
低侵襲歯科の採用拡大
低侵襲歯科へのシフトは市場需要を大幅に高めています。シーラントは歯の削減を必要とせずに咬合面う蝕に対する非侵襲的な保護バリアを提供します。臨床医はますます保持効率、生体適合性、フッ化物放出を優先し、歯の寿命を延ばしています。流動性樹脂や湿気耐性処方の技術的向上が適用結果を改善します。この推進要因は、修復的介入ではなく予防的介入を奨励する世界的な勧告と一致しています。また、子供だけでなく成人や青年にもシーラントの使用を広げ、全体的な治療ベースを拡大しています。
- 例えば、3M社は3M™ Clinpro™ Sealantを通じて低侵襲ワークフローを強化しました。この製品は色変化するスマートカラー技術(ピンクで塗布し、白で硬化)を組み込み、3Mの技術製品速報によれば、エナメルへのせん断接着強度は約20から30 MPaを達成しています。
歯科クリニックと予防ケア訪問の成長
歯科クリニックの浸透と年間予防ケア訪問の増加は市場拡大に大きく寄与しています。患者はより良い口腔健康意識、デジタル予約システム、民間歯科ケアへのアクセス向上によって、定期的な検診を求めるようになっています。クリニックはワークフロー効率と保持性能を向上させる先進的な光硬化性および親水性シーラントを迅速に採用しています。チェアサイド予防治療の好みの増加は、シーラント配置率の向上をサポートしています。この推進要因は、メーカーからのターゲットプロモーションや、脆弱なピットとフィッシャーの定期的なシーリングを強調する臨床ガイドラインによって強化されています。
主要なトレンドと機会
フッ化物放出および生体活性シーラントの採用
市場の主要なトレンドは、シーリングと再石灰化の二重の利益を提供するフッ化物放出および生体活性シーラントへの関心の高まりです。これらの材料は、初期エナメル脱灰の抑制と高リスク歯面の強化における役割で認識されています。メーカーは、持続的なイオン放出と湿気が多い条件での使用のための親水性の向上を提供する先進的な化学に投資しています。このトレンドは、エビデンスに基づく予防歯科と一致し、小児集団での使用を拡大しています。また、長期的なう蝕予防に焦点を当てた地域保健プログラムでの採用を広げることをサポートしています。
- 例えば、Pidilite Industries社の特定の高性能ポリマーシステムに関するR&D文書では、引張せん断強度が15-20 MPaの範囲で、特定の用途における業界基準を下回る制御された吸水値を示す典型的な材料特性が報告されており、特殊な接着剤およびシーラント処方の開発に関連する材料の安定性と能力を示しています。
シーラント材料と適用方法の技術的進歩
樹脂化学、フィラー技術、硬化システムの革新が市場における主要な機会を形成しています。新しいシーラントは、流動特性の向上、耐摩耗性の向上、エッチングされたエナメルへのより良い接着を提供し、長期的な保持を改善します。光硬化技術と改良されたアプリケーターデザインは、チェアサイドワークフローを合理化し、適用時間を短縮します。デジタルう蝕リスク評価ツールも、よりターゲットを絞ったタイムリーなシーラント配置を促進します。このトレンドは、メーカーが性能に焦点を当てた処方とより簡単な臨床処理を通じて差別化する機会を創出します。
- 例えば、ワッカーケミーAGは、ELASTOSIL®およびVINNAPAS®の素材プラットフォームを通じて高分子性能を向上させました。ELASTOSIL® Rプラスシリコングレードは、30 N/mmまでの引き裂き伝播抵抗と9 MPaに達する引張強度を示し、VINNAPAS®ポリマー。
公衆衛生および学校ベースのシーラントプログラムの拡大
政府は、学校ベースのシーラントプログラムを通じて予防的歯科ケアをますます強調し、市場拡大の大きな機会を創出しています。これらの取り組みは、恵まれない地域の子供たちの永久臼歯のシーリングを優先し、長期的な修復負担を軽減します。公衆衛生機関、NGO、歯科専門家とのパートナーシップにより、アクセスと資金支援が強化されます。この機会は、未治療の虫歯の有病率が高く、予防歯科の予算が拡大している地域で成長しています。費用対効果の高いフッ素放出型およびガラスアイオノマーシーラントの調達の増加により、大規模な公的プログラム全体での採用が強化されます。
主要な課題
低所得地域での認知度とアクセスの制限
主要な課題の一つは、低所得地域での予防歯科に対する認知度の不足と歯科サービスへのアクセスの制限です。多くの人々は、費用の制約や長期的な利益に関する教育の欠如から、予防ケアよりも治療ケアを優先します。歯科専門家の不足とクリニックの浸透の制限により、シーラントの利用がさらに制限されます。公衆衛生プログラムは資金制限に直面し、大規模な採用を遅らせています。この課題は、シーラントの利用に地域差を生み出し、市場全体の成長の可能性を妨げ続けています。
湿気が影響する条件でのシーラント保持の問題
最適な保持を達成することは、特に湿気の制御が難しい環境、例えば小児や協力的でない患者において、臨床的な課題です。ガラスアイオノマーと湿気に強い処方は問題の一部を解決しますが、樹脂ベースのシーラントは依然として長期的な成功のために厳格な隔離を必要とします。シーラントの早期喪失は追加の予約を引き起こし、予防効果を低下させ、一部の開業医の間で一貫した使用を妨げます。この制限を克服し、臨床結果を改善するためには、親水性、流動性、および接着性能の向上が重要です。
地域分析
北米
北米は約38%で最大のシェアを持ち、予防歯科の採用が強く、歯科保険の浸透が高く、学校ベースのシーラントプログラムの広範な実施によって支えられています。この地域は、先進的な臨床インフラ、樹脂ベースのシーラントの早期採用、証拠に基づく予防プロトコルを推進する歯科協会からの強力な参加の恩恵を受けています。親の認識の向上、頻繁な歯科訪問、フッ素放出型シーラントの広範な統合が市場の需要をさらに強化します。政府資金による地域社会の口腔健康イニシアチブは、恵まれない地域でのシーラント設置率を引き上げ、この地域の持続的なリーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、確立された歯科医療システム、予防治療に重点を置く強力な専門家、いくつかの国での支援的な償還フレームワークによって推進され、世界市場の約27%を占めています。この地域は、各国の歯科団体によって発行された厳格な口腔衛生ガイドラインに支えられ、小児歯科におけるグラスアイオノマーと樹脂ベースのシーラントの高い採用を示しています。公的資金による予防プログラムと幼児期の虫歯削減への強調が一貫した需要に貢献しています。低侵襲歯科治療の好みの増加とエナメル保存の意識の高まりが、西ヨーロッパおよび北ヨーロッパ全体で市場の勢いを強化しています。
アジア太平洋
アジア太平洋は、歯科クリニックの急成長、可処分所得の増加、予防的口腔ケアの意識の拡大によって推進され、市場の約24%を占めています。インド、中国、東南アジアなどの国々における子供の虫歯の高い有病率が、特に学校ベースや政府支援の口腔衛生キャンペーンでのシーラント使用の増加を促進しています。手頃な価格のフッ素放出型およびグラスアイオノマーシーラントの採用は、発展途上市場で引き続き増加しています。医療インフラの強化、都市部での歯科労働力密度の向上、民間歯科保険の普及が地域全体での市場拡大をさらに支えています。
ラテンアメリカ
ラテンアメリカは、虫歯予防イニシアチブの実施の増加と民間歯科サービスへのアクセスの向上に影響され、市場の約7%を占めています。ブラジル、メキシコ、チリなどの国々は、歯科教育プログラムの拡大と小児予防ケアの採用の増加により、地域の採用をリードしています。市場は、公的医療資金の徐々の改善と学校でのターゲットを絞った口腔衛生キャンペーンから恩恵を受けています。しかし、経済的不均衡と歯科専門家の不均等な分布が広範な浸透を制限し続けています。都市部の歯科クリニックの拡大と若い親の間での意識の高まりが、漸進的な市場成長に寄与しています。
中東・アフリカ
中東・アフリカ地域は、歯科医療インフラへの投資の増加と都市部での予防治療の需要の高まりによって推進され、世界市場の約4%を占めています。湾岸諸国は、医療支出の増加と民間歯科ネットワークの拡大によって支えられ、より速い採用を示しています。アフリカでの公衆衛生イニシアチブはシーラントの使用を奨励していますが、アクセスの課題と低い認知度が広範な浸透を制限し続けています。市場は、歯科専門家のためのトレーニングプログラムと、公共および民間部門全体での小児口腔衛生の成果を改善することを目的としたパートナーシップから徐々に恩恵を受けています。
市場セグメンテーション:
製品タイプ別:
- 樹脂ベースのシーラント
- グラスアイオノマーシーラント
用途別:
- 直接適用
- 間接適用
エンドユーザー別:
- 歯科クリニック
- 病院
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ピット&フィッシャーシーラント市場は、Huntsman、Avery Denison Corporation、RPM International Inc.、3M Company、Pidilite Industries、Wacker Chemie AG、H B Fuller、Henkel AG、Sika AG、Ashland Inc.を含むグローバルな材料および化学メーカーによって形成された競争環境を特徴としています。ピット&フィッシャーシーラント市場は、材料科学における継続的な革新、予防歯科への注力の高まり、歯科消耗品および先進的な樹脂技術を専門とするグローバルメーカーの強力な参加によって定義されています。企業は、多様な患者グループにわたる長期的な虫歯予防を支援する高保持性、湿気耐性、フッ素放出配合の開発に焦点を当てています。製品の差別化は、バイオコンパチビリティ、流動特性の向上、エナメル結合性能の向上を中心にますます進んでいます。市場のプレーヤーは流通ネットワークを拡大し、歯科専門家との協力を強化し、製品の有効性を検証するために臨床研究に投資しています。歯科医院、学校ベースのプログラム、公共健康イニシアチブからの需要の高まりは競争を激化させ、メーカーが性能重視でコスト効果の高い戦略を採用することを促しています。
主要プレーヤー分析
- ハンツマン
- エイveryデニソン株式会社
- RPMインターナショナル株式会社
- 3M社
- ピディライト・インダストリーズ
- ワッカーケミーAG
- H B フラー
- ヘンケルAG
- シカAG
- アシュランド株式会社
最近の展開
- 2025年6月、シカはカナダのデジタルコンクリート技術のリーダーであるGiatec Scientific Inc.への戦略的投資を発表しました。Giatecは、コンクリートの品質、耐久性、持続可能性を向上させるAIセンサー、ソフトウェア、データ分析に注力しています。このパートナーシップにより、シカのデジタル戦略はさらに進化し、AI駆動のコンクリートミックス最適化がシカの混和剤技術と統合され、材料使用、コスト、およびCO2排出量を削減します。
- 2025年3月、H.B.フラーは、業界グレードの商業用屋根接着剤を初のキャニスタープロペラント技術で発売しました。H.B.フラーのミレニアムPG-1 EF ECO 2は、高性能の屋根接着剤で、自然発生の大気ガスを使用することで化学発泡剤の必要性を排除します。
- 2025年3月、VOCO GmbHは国際歯科ショー(IDS)で8つの新製品の発売を準備しています。この中には、4mmの高さの層で適用可能で、すべての16のVITAクラシックシェードをカバーする簡素化されたシェードシステムを備えたユニバーサルコンポジットであるGrandioSO Unlimitedが含まれ、歯科材料における継続的な革新に対する会社のコミットメントを強調しています。
- 2025年2月、パワーアドヒーシブズは、Tecbond 110B-PRを発売しました。これは、高速ケースシール用の生分解性、低粘度バルクホットメルトで、エネルギー節約と迅速なオープンタイムを提供し、既存のTecbond 214Bと並んでエコフレンドリーな範囲を拡大し、自然に分解する工業用包装ニーズに対する認定持続可能なオプション(ASTM D6400/EN13432)を提供します。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形作る市場動向、規制状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、予防歯科と初期う蝕管理に対する世界的な関心の高まりとともに拡大するでしょう。
- フッ化物放出型および生体活性シーラントの採用は、再石灰化の利点を重視する臨床医によって増加するでしょう。
- 学校を拠点とした口腔健康プログラムは、特に発展途上地域でのシーラントの適用率を高めるでしょう。
- 技術の進歩により、シーラントの保持力、耐湿性、長期耐久性が向上するでしょう。
- 低侵襲歯科のトレンドは、日常的なケアでの樹脂系シーラントの使用を促進するでしょう。
- 政府資金による予防イニシアチブは、サービスが行き届いていない人々へのアクセスを強化するでしょう。
- デジタルう蝕リスク評価ツールは、よりターゲットを絞ったシーラントの適用をサポートします。
- 民間の歯科診療所は、先進的な光硬化型製剤の採用を進め、需要を引き続き牽引するでしょう。
- 歯科専門家向けのトレーニングプログラムが拡大し、適用の質と成果が向上するでしょう。
- メーカーは、進化する臨床および規制の期待に応えるために、持続可能で生体適合性のある材料を優先するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のピットおよびフィッシャーシーラント市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ピットおよびフィッシャーシーラント市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのは、どのピットおよびフィッシャーシーラント市場のセグメントですか?
ピットおよびフィッシャーシーラント市場の成長を促進している主な要因は何ですか?
ピットおよびフィッシャーシーラント市場の主要企業はどこですか?
2024年にピットおよびフィッシャーシーラント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 窩溝シーラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の窩溝シーラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1337.6 million → 2032: USD 2588 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 窩溝シーラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 窩溝シーラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における窩溝シーラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 窩溝シーラント市場市場の成長要因
- 3.3 窩溝シーラント市場市場の抑制要因および課題
- 3.4 窩溝シーラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 窩溝シーラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 窩溝シーラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、窩溝シーラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 窩溝シーラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 窩溝シーラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は窩溝シーラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 窩溝シーラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 窩溝シーラント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 窩溝シーラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 窩溝シーラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新窩溝シーラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の窩溝シーラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の窩溝シーラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の窩溝シーラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の窩溝シーラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの窩溝シーラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の窩溝シーラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの窩溝シーラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 窩溝シーラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
