
市場概要:
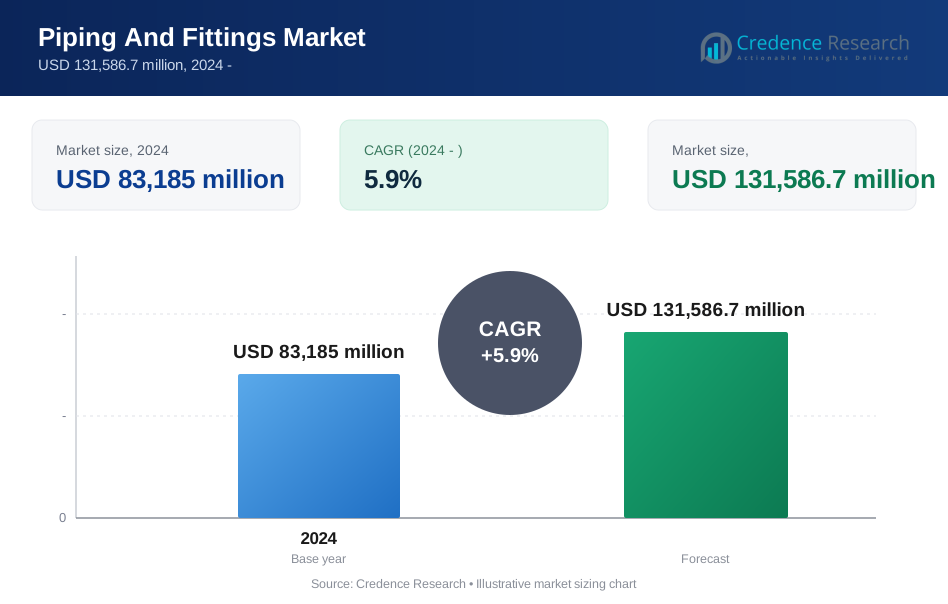
配管および継手市場は、2024年の83,185百万米ドルから2032年までに131,586.7百万米ドルに成長すると予測されています。この拡大は、2024年から2032年までの5.9%の年間複合成長率を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の配管および継手市場規模 | USD 83,185 million |
| 配管および継手市場、CAGR | 5.9% |
| 2032年の配管および継手市場規模 | USD 131,586.7 million |
インフラ投資は住宅、商業、産業プロジェクト全体で安定した需要を促進します。都市の拡大は信頼性のある水供給と排水システムの必要性を高めます。エネルギープロジェクトは、石油、ガス、電力輸送のために耐久性のある配管を必要とします。産業プラントは安全性と流量制御を向上させるために先進的な継手を採用しています。規制は腐食に強い材料で老朽化したパイプラインの交換を促進します。製造業の成長はカスタマイズされた配管ソリューションの需要を高めます。プレファブリケーションは設置速度を向上させ、労働コストを削減します。持続可能性の目標はリサイクル可能で長寿命の材料を奨励します。これらの要因は一貫した市場の勢いを維持します。
アジア太平洋地域は急速な都市化と産業拡大により市場をリードしています。中国とインドは水、エネルギー、輸送インフラに多額の投資を行っています。東南アジアは新しい建設活動から成長の重要なゾーンとして浮上しています。北アメリカはパイプラインの交換とシェールエネルギープロジェクトによって安定した需要を示しています。ヨーロッパは改修と厳しい環境基準に焦点を当てています。中東は石油、ガス、淡水化プロジェクトから恩恵を受けています。アフリカとラテンアメリカはインフラ開発と都市成長に支えられて徐々に浮上しています。

市場の洞察:
- 市場は2024年にUSD 83,185百万に達し、2032年までにUSD 131,586.7百万に達する見込みで、建設、エネルギー、水インフラの需要により年平均成長率5.9%で拡大しています。
- アジア太平洋地域は急速な都市化、中国・インドのインフラ投資、大規模な産業基盤により約42%のシェアを持ち、北米はパイプラインの交換とエネルギープロジェクトから約25%を占め、ヨーロッパは改修活動と厳しい安全基準に支えられ約22%を占めています。
- 中東・アフリカは石油・ガスプロジェクト、淡水化プラント、政府主導のインフラプログラムに支えられ、約5%のシェアで最も成長が速い地域です。
- 種類別では、エネルギーおよび産業用途での高強度ニーズにより、鋼管が約45%の最大シェアを持ち、住宅および水用途からのプラスチック/PVC管が約35%に続きます。
- 最終用途別では、産業用途が約40%のシェアを占め、住宅および商業用途が住宅の成長と商業建設に支えられ約60%を占めています。
市場の推進要因:
発展途上地域における都市インフラとユーティリティネットワークの拡大
配管および継手市場は、発展途上経済における都市インフラの安定した拡大から恩恵を受けています。政府は水供給、下水、排水システムに投資しています。スマートシティプログラムは耐久性のある配管ネットワークの需要を高めます。住宅プロジェクトは迅速な展開のために標準化された継手を必要とします。公共インフラの予算は長期的な調達サイクルを支えます。産業回廊は信頼性の高い流体輸送システムに依存しています。パイプラインの交換プログラムは漏れのリスクと安全のギャップに対処します。これらの要因は地域全体での一貫したボリューム需要を支えています。
- 例えば、サンゴバンは大規模な市営水プロジェクトのためにダクタイル鋳鉄パイプラインを供給し、そのPAMブランドは世界中で200,000 kmを超えるネットワークをサポートし、漏れを減少させ圧力の信頼性を向上させています。
産業生産の増加とプロセス自動化の要求
産業の成長は高性能な配管ソリューションの需要を支えています。製造工場は安全性と効率性のために制御された流体移送を必要とします。化学および石油化学施設は耐腐食性の継手に依存しています。食品および飲料工場は衛生的な配管基準を要求します。発電施設は圧力評価された配管システムを必要とします。自動化された工場は信頼性のために精密に設計された継手を好みます。産業安全基準は品質の遵守を強化します。この環境は安定した設備のアップグレードを支えます。
- 例えば、ジョージ・フィッシャーは、耐腐食性のプラスチック配管システムが化学工場で120°Cまでの温度と16バール以上の圧力で安全に動作し、世界中の自動化プロセスラインをサポートしていると報告しています。
世界中のエネルギーおよび資源開発プロジェクトの成長
エネルギーセクターの拡大は大規模なパイプラインの展開を支えています。石油およびガスプロジェクトは広範な送電ネットワークを必要とします。精製および処理ユニットは特殊な継手に依存しています。熱および原子力発電所は高品質の配管システムを使用します。再生可能エネルギープロジェクトは流体処理インフラを必要とします。オフショアプロジェクトは高い応力耐性を持つ材料を要求します。エネルギー安全保障政策は投資の勢いを促進します。これらのプロジェクトは長期的な市場需要を強化します。
安全性とシステム信頼性基準に対する規制の注目
規制当局は、業界全体で厳しいパイプライン安全基準を施行しています。コンプライアンス要件は、時代遅れのシステムの交換を促進します。自治体当局は、漏れのない配管ネットワークを義務付けています。防火システムには認定された配管ソリューションが必要です。建築基準は承認された材料と継手を指定しています。検査体制はライフサイクル管理のニーズを高めます。オペレーターはリスクを減らすために高品質のコンポーネントを採用します。規制の圧力は構造化された需要の成長を支えます。
市場動向:
耐用年数の長い先進材料へのシフト
メーカーは、複合材料や合金ベースの配管ソリューションを採用しています。最終ユーザーは、長い運用寿命を持つ材料を好みます。腐食耐性は過酷な環境で優先されます。軽量材料は輸送と設置を簡素化します。熱安定性はシステムの信頼性を向上させます。コストの予測可能性はライフサイクル計画を支えます。配管と継手市場は材料革新戦略と一致しています。このシフトは製品ポートフォリオを再構築します。
- 例えば、Aliaxisグループは、ヨーロッパとアジアで飲料水やガス配管ネットワークで広く使用されている、50年以上の耐用年数を持つ多層プラスチックパイプシステムを開発しています。
プレハブおよびモジュラー配管システムの採用増加
建設会社はプレハブ配管アセンブリを好みます。モジュラーシステムは現場での設置時間を短縮します。労働効率はプロジェクトの実行速度を向上させます。品質管理は工場条件下で改善されます。大規模プロジェクトは標準化されたモジュールを好みます。廃棄物削減は持続可能性の目標を支援します。プロジェクトのタイムラインは予測可能な設置サイクルから恩恵を受けます。このトレンドは業界全体で受け入れられています。
- 例えば、JM Eagleは、大口径のプレハブPVCおよびHDPEパイプシステムを製造しており、60インチを超える直径のパイプを迅速な自治体の設置プロジェクトに供給できる生産施設を備えています。
パイプライン計画におけるデジタル設計とシミュレーションの統合
エンジニアはパイプラインのレイアウト計画にデジタルツールを使用しています。シミュレーションは流れの効率と圧力制御を改善します。エラーの削減はコスト管理を支援します。デジタルツインは予測保守計画を可能にします。プロジェクトオーナーは資産の可視性を向上させます。設計の最適化は材料の無駄を減らします。スマートプランニングは長期的な性能を向上させます。技術の使用は調達の決定に影響を与えます。
カスタマイズおよび用途特化型ソリューションの需要増加
最終ユーザーはカスタマイズされた配管構成を要求します。工業プラントは用途特化型の継手を必要とします。カスタマイズは複雑なレイアウトと制約をサポートします。メーカーは柔軟な生産システムに投資します。短いリードタイムは顧客満足度を向上させます。専門的な設計は運用効率を向上させます。ニッチな用途はサプライヤーの注目を集めます。カスタムソリューションはサプライヤーの差別化を強化します。
市場の課題分析:
原材料価格の変動とサプライチェーンの制約
原材料価格の変動は生産コストに影響を与えます。金属やポリマーの投入物は世界的な供給リスクに直面しています。メーカーは価格の不安定性の中で利益率の圧力を管理します。調達計画はより複雑になります。物流の混乱がプロジェクトのタイムラインを遅らせます。在庫管理には慎重なバランスが必要です。小規模なサプライヤーはコスト吸収の限界に直面します。これらの要因は価格の安定性に挑戦をもたらします。
複雑な設置要件と熟練労働への依存
高度な配管システムには熟練した設置チームが必要です。労働力不足がプロジェクトの実行速度に影響を与えます。トレーニングコストが運用負担を増加させます。不適切な設置はシステムの故障リスクを伴います。品質保証には厳格な監督が求められます。遠隔地のプロジェクトは労働力アクセスの制限に直面します。請負業者はより高い調整の複雑さを管理します。これらの問題は展開効率に影響を与えます。
市場機会:
インフラの近代化と老朽化したパイプラインの交換プログラム
政府は大規模なパイプライン交換の取り組みを計画しています。老朽化した水道網は緊急のアップグレードを必要としています。都市部は漏水削減プログラムを優先しています。産業オペレーターは安全のために古いシステムを交換します。現代の材料はシステムの寿命を向上させます。資金援助が実行速度を加速させます。配管と継手市場は更新需要から利益を得ます。長期契約が収益の可視性を向上させます。
新興経済国と新しい産業ゾーンでの拡大
新興経済国は基礎インフラに投資しています。産業団地が地域の配管需要を促進します。輸出志向の製造業が施設建設を拡大します。エネルギーアクセスプログラムは配電網を必要とします。都市への移住が住宅開発を促進します。政策支援が民間投資を引き付けます。地元の製造業が地域のサプライチェーンを強化します。これらの市場は強い成長の可能性を示しています。
市場セグメンテーション分析:
タイプ / 材料別
鋼管は高い強度と圧力耐性により強い地位を保持しています。エネルギー、水の輸送、産業施設は耐久性のために鋼を好みます。プラスチックとPVCパイプは軽量と耐腐食性から需要を得ています。住宅や灌漑システムはこれらの材料を簡単な設置のために好みます。アルミニウムパイプは軽量構造と中程度の強度を必要とする用途に使用されます。輸送とHVACシステムは効率のためにアルミニウムを採用しています。銅管は配管とHVACでの熱性能のために安定した需要を維持しています。ガラスと真鍮のパイプは化学および特殊用途をサポートします。配管と継手市場は性能ニーズに基づく多様な材料採用を反映しています。
- 例えば、ミューラー・インダストリーズは毎年何百万ポンドもの銅管を生産し、高熱負荷と厳しい安全基準で効率的に運用される配管とHVACシステムをサポートしています。
用途 / 最終用途別
住宅用途は給水と排水システムの需要を促進します。住宅の成長がプラスチックと銅配管の使用を増加させます。商業ビルは配管と防火のために信頼性のある配管を必要とします。オフィス、モール、病院は標準化され認証された継手を好みます。産業用途は石油、ガス、化学品、電力セクター全体での大量消費を支配します。これらの施設は高圧と耐腐食性システムを必要とします。鋼と合金のパイプは複雑な産業プロセスをサポートします。最終用途の多様性が建設と産業セクター全体でのバランスの取れた需要を確保します。
- 例えば、Georg Fischerは、製薬および食品工場に国際基準(FDAやEHEDGなど)に適合した衛生システムを提供するステンレス鋼およびプラスチック配管を供給しています。
セグメンテーション:
タイプ / 材料別- 鋼管
- プラスチック / PVCパイプ
- アルミニウムパイプ
- 銅管
- その他(ガラスパイプ、真鍮)
- 住宅用
- 商業用
- 産業用
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
インフラ拡大と産業成長によるアジア太平洋の支配
アジア太平洋は世界市場の最大シェアを占め、総需要の約42%を占めています。この地域の配管および継手市場は急速な都市開発と産業拡大から恩恵を受けています。中国は大規模な水、エネルギー、建設プロジェクトによりリードしています。インドは住宅、衛生、産業回廊からの強い需要に続きます。東南アジア諸国は製造業への投資を通じて成長を支援しています。公共インフラ支出は長期的な消費を支えています。コスト効率の高い生産も地域の供給能力を強化しています。
北アメリカとヨーロッパは強力な交換とコンプライアンス需要を維持
北アメリカは老朽化したインフラの交換により、世界シェアの約25%を占めています。この地域の配管および継手市場は、自治体のアップグレードとエネルギープロジェクトに依存しています。アメリカ合衆国は石油、ガス、水道事業からの強い需要でリードしています。ヨーロッパは厳しい安全性と環境規制により、世界需要の約22%を占めています。ドイツ、フランス、イギリスは改修プロジェクトに投資しています。産業の近代化が安定した消費を支えています。品質基準が材料と製品の選択に影響を与えています。
ラテンアメリカと中東・アフリカは新興の成長可能性を示す
ラテンアメリカは都市住宅とエネルギープロジェクトに支えられ、世界市場シェアの約6%を占めています。この地域の配管および継手市場はブラジルとメキシコからの牽引力を得ています。インフラのギャップが交換と拡張の需要を生み出しています。中東・アフリカは世界シェアの約5%を占めています。GCC諸国では石油、ガス、淡水化プロジェクトが消費を促進しています。アフリカは都市水プロジェクトを通じて徐々に成長を示しています。政府主導のインフラ計画が長期的な拡大を支えています。
主要プレイヤー分析:
- サンゴバン
- アリアクシスグループ
- ジョージ・フィッシャー
- ミューラーインダストリーズ
- JMイーグル
競争分析:
配管および継手市場は、世界的および地域的なメーカー間で激しい競争が特徴です。大手プレイヤーは、製品の幅広さと素材の品質に重点を置いています。規模の利点は、価格管理と供給の信頼性をサポートします。企業は、一貫性を向上させるために先進的な製造に投資しています。地域企業は、地域に特化した流通ネットワークを通じて競争しています。製品認証は、規制されたセクターへのアクセスをサポートします。戦略的な調達は、原材料コストの圧力を管理するのに役立ちます。ブランドの評判は、契約業者や公共事業の選好に影響を与えます。市場は、活発なポートフォリオの拡大とともに、中程度の統合を示しています。
最近の展開:
- Georg Fischerは、2025年10月1日にVAGグループの買収を成功裏に完了し、2025年5月9日に発表された取引を最終化しました。VAGグループはドイツのマンハイムに本社を置き、約1,000人の従業員が46か国で生産および販売オフィスを運営する、水道用バルブソリューションの有名な製造会社です。同社は年間約2億ユーロ(約1億9,000万スイスフラン)の売上を上げており、プライベート・エクイティ・ファームであるAurelius Alpha Invest New GmbHが所有していました。取引価値は約2億スイスフランでした。この買収により、Georg Fischerのインフラストラクチャー・フロー・ソリューション部門は、既存のパイプおよびフィッティングポートフォリオを補完する金属バルブ技術を追加し、老朽化した水インフラの改修および新しいインフラ開発のための包括的なエンドツーエンドソリューションを可能にします。
- Mueller Industriesは、2024年8月2日にElkhart Products Corporationの買収を発表し完了しました。正式な発表は2024年8月6日に行われました。Elkhart Productsはインディアナ州に本社を置き、アーカンソー州フェイエットビルに追加の製造拠点を持つ、米国の銅はんだフィッティングの製造会社です。Muellerは、取得した現金および運転資本調整を差し引いた約3,820万ドルの現金で事業を買収しました。この買収は、2023年3月の竜巻で大きな影響を受けたテネシー州コビントンの銅フィッティング製造工場の復旧戦略を直接支援しました。Elkhart Productsの補完的な製造能力と地理的な拠点は、Muellerに冗長な生産能力を提供し、銅フィッティング事業セグメントの回復を加速させました。
- 2024年6月、Saint-Gobainは軽量建設用の金属建築ソリューションのカナダの大手メーカーであるThe Bailey Group of Companiesの買収を完了しました。この取引は2024年4月3日に発表され、8億8,000万カナダドル(約6億ユーロ)で評価され、2024年6月2日に完了しました。Baileyはカナダ全土で12の製造施設を運営し、約690人の従業員を抱え、2023年には5億3,200万カナダドルの収益を上げました。これは、Kaycan(2022年)およびBuilding Products of Canada(2023年)に続く、カナダでの3年間でのSaint-Gobainの3回目の主要な買収を表しており、持続可能な軽量建設における同社の地位を強化しました。
- さらに、Saint-Gobainは、2024年6月27日に発表され、2025年2月9日に完了した、世界的な建設化学品メーカーであるFosrocの買収を完了しました。取引価値は約10億2500万ドルの現金で、Saint-Gobainの建設化学品への最も重要な投資の一つとなりました。Fosrocはドバイに本社を置き、英国企業としての歴史を持ち、年間約4億8700万ドルの売上を上げ、インド、中東、アジア太平洋地域で強力な地理的存在感を持っています。この買収およびChryso、GCP、Cemix(旧OVNIVER)を含む以前の建設化学品の買収に続き、Saint-Gobainの建設化学品ポートフォリオは、76か国で年間売上65億ユーロに達しました。
レポートのカバレッジ:
調査レポートは、材料タイプ、用途、および地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らの事業、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する産業の市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インフラのアップグレードが長期的な需要を支えるでしょう。
- 都市住宅の成長が住宅設置を支援します。
- 産業の拡大が高圧パイプの使用を増加させます。
- 材料の革新が耐久性とライフサイクル価値を向上させます。
- プレハブ化の採用がプロジェクトの効率を向上させます。
- 持続可能性への注目がリサイクル可能な材料を好むでしょう。
- 地域の製造が物流リスクを軽減します。
- エネルギープロジェクトが大口径パイプの需要を促進します。
- デジタル設計ツールが調達の決定に影響を与えます。
- 戦略的パートナーシップが競争力のあるポジショニングを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パイプとフィッティング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、配管およびフィッティング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた配管と継手の市場セグメントはどれですか?
パイプおよびフィッティング市場の成長を促進している主な要因は何ですか?
配管およびフィッティング市場の主要企業はどこですか?
2024年にパイピングとフィッティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 配管および継手市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の配管および継手市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 83,185 million → forecast year: USD 131,586.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 配管および継手市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 配管および継手市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における配管および継手市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 配管および継手市場市場の成長要因
- 3.3 配管および継手市場市場の抑制要因および課題
- 3.4 配管および継手市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 配管および継手市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 配管および継手市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、配管および継手市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 配管および継手市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 配管および継手市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は配管および継手市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 配管および継手市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 配管および継手市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 配管および継手市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 配管および継手市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新配管および継手市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の配管および継手市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の配管および継手市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の配管および継手市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の配管および継手市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの配管および継手市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の配管および継手市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの配管および継手市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 配管および継手市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
