
市場概要:
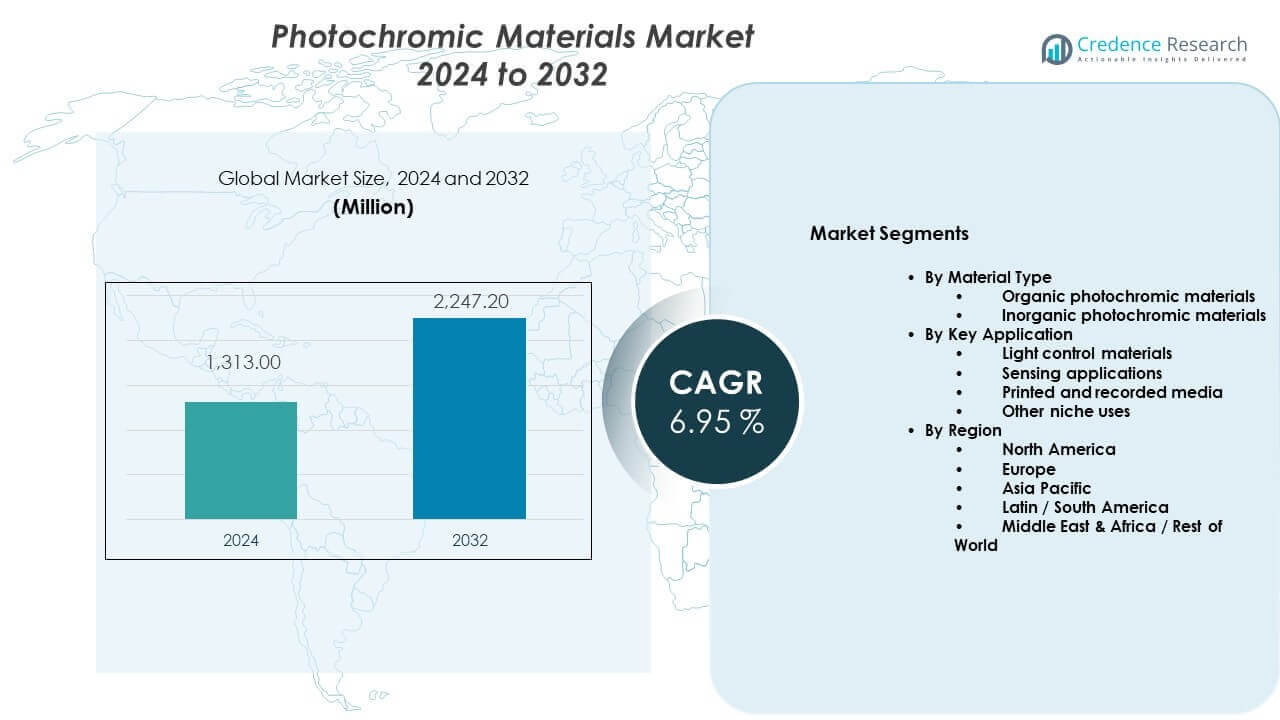
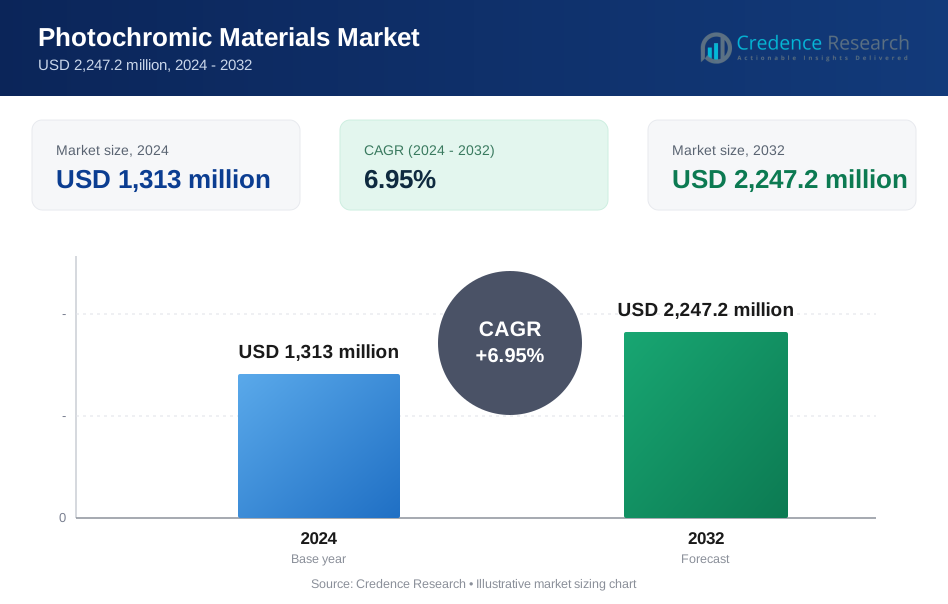
フォトクロミック材料市場は、2024年の13億1,300万米ドルから2032年には22億4,720万米ドルに成長すると予測されており、2024年から2032年の間に6.95%の年平均成長率を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| フォトクロミック材料市場規模 2024 | 13億1,300万米ドル |
| フォトクロミック材料市場、CAGR | 6.95 % |
| フォトクロミック材料市場規模 2032 | 22億4,720万米ドル |
市場の成長は、適応型光応答ソリューションの需要増加によって推進されています。アイウェアブランドは快適さと目の保護のためにフォトクロミックレンズを採用しています。自動車メーカーはミラーやサンルーフにフォトクロミックコーティングを統合しています。スマートビルディングのトレンドは、省エネルギー窓での使用を促進しています。ナノ材料の進歩により、切り替え速度と寿命が向上しています。産業ユーザーは、繰り返しのUV曝露下で安定した性能を持つ材料を好みます。UV保護に関する消費者の意識も、さまざまな用途での安定した需要の成長を支えています。
北米とヨーロッパは、強力なアイウェアブランドと高度な建設基準により市場をリードしています。アメリカ、ドイツ、フランスは高級光学製品での採用が高いです。アジア太平洋地域は、中国、日本、韓国が主導し急速に台頭しています。自動車生産の拡大と都市建設が地域の成長を支えています。製造規模とコストの優位性が世界的なサプライヤーを引き付けています。新興市場は、可処分所得の増加と光学小売ネットワークの改善から恩恵を受けています。
市場の洞察:
- 市場概要は、2024年の13億1,300万米ドルから2032年には22億4,720万米ドルに成長し、光学およびスマート材料の用途拡大により95%のCAGRを記録しています。
- 北米(32%)、アジア太平洋(30%)、ヨーロッパ(28%)は、強力なアイウェア採用、高度な建設基準、自動車統合により地域需要をリードしています。
- アジア太平洋地域は、30%のシェアで最も急成長している地域であり、中国、日本、韓国での大規模製造、都市建設の増加、自動車生産の拡大に支えられています。
- 用途別では、光制御材料がレンズ、スマートウィンドウ、建築用ガラスでの強力な使用に支えられ、約62%のシェアを占めています。
- 材料タイプ別では、有機フォトクロミック材料が約58%のシェアを持ち、消費者製品における高速応答、光学的透明性、デザインの柔軟性で好まれています。
市場の推進要因:
消費者製品における適応型光学ソリューションの需要増加
フォトクロミック材料市場は、適応型光学性能への強い需要から恩恵を受けています。消費者は、光の変化に自動的に調整するレンズを好みます。アイウェアブランドは、快適さ、明瞭さ、UV保護機能を推進しています。アウトドアライフスタイルは、変動する照明への頻繁な露出を増加させます。医療用光学は視力サポートのために適応材料を採用しています。メーカーは暗くなる速度とフェード速度を改善しています。小売の受け入れはプレミアムな位置付けを通じて向上しています。この要因は幅広い消費者の採用をサポートします。
- 例えば、EssilorLuxotticaのTransitions® GEN S™レンズは、2024年に発売され、屋内で2分以内に完全にフェードバックし、屋外では100%のUVAおよびUVBをブロックし、青紫光を最大86%フィルタリングします。
スマートビルディングとエネルギー効率の高いインフラストラクチャのアプリケーションの拡大
フォトクロミック材料市場はスマートビルディングの採用からサポートを得ています。建築家は視覚的な快適さの制御のために適応型ガラスを指定します。フォトクロミックコーティングは機械システムなしでグレアを軽減します。エネルギー効率の目標は受動的な光調節を好みます。商業ビルは冷却ストレスを低減する材料を求めています。都市プロジェクトはスマートファサード技術を採用しています。サプライヤーは製品をグリーンビルディング基準に合わせています。この要因は長期的な建設需要をサポートします。
- 例えば、AGC Glass Europeは、耐久性試験で20,000回以上のUV露出サイクル後も光学性能を維持する建築用ガラスに使用されるフォトクロミックインターレイヤーソリューションを報告しています。
光応答コンポーネントの自動車統合の増加
フォトクロミック材料市場は自動車統合から成長を見せています。車両メーカーはヘッドライトのグレアを軽減するために適応型ミラーを使用しています。サンルーフやディスプレイは光感応コーティングの恩恵を受けています。プレミアム車両は快適さに焦点を当てた技術を採用しています。自動車の安全基準はドライバーの視認性向上をサポートします。サプライヤーは振動条件に耐える材料を提供します。OEMパートナーシップは材料の認定サイクルを加速します。自動車需要は地域の安定性を加えます。
材料科学と機能性コーティング技術の進歩
フォトクロミック材料市場は材料科学の進歩を通じて進化しています。研究者は繰り返しのUV露出下での疲労耐性を改善しています。ナノ構造化化合物は明瞭さと応答の均一性を向上させます。コーティング技術はガラスやポリマーへの接着を改善します。生産者は温度範囲全体での応答遅延を減少させます。改善された安定性は産業用途を拡大します。スケーラブルな合成は商業生産をサポートします。革新は性能の信頼性を強化します。
市場動向:
カスタマイズ可能でアプリケーション特化したフォトクロミック配合へのシフト
フォトクロミック材料市場はカスタマイズされた配合に向かう傾向があります。メーカーは特定の光範囲に合わせた材料を設計します。エンドユーザーはカスタマイズされたトランジションプロファイルを要求します。レンズメーカーは調整可能な色密度を好みます。産業バイヤーは予測可能な光学挙動を要求します。カスタマイズは製品差別化を向上させます。R&Dチームは化学をエンドユースのニーズに合わせます。この傾向は付加価値のあるポジショニングをサポートします。
- 例えば、三井化学は、繰り返しのスイッチングサイクルで5%未満の応答時間変動を持つ有機フォトクロミック染料を開発し、一貫したレンズ性能をサポートしています。
ウェアラブル技術とスマート消費者デバイスでの使用の増加
フォトクロミック材料市場はウェアラブル技術へと拡大しています。スマートグラスは適応的な色調変化機能を採用しています。消費者向け電子機器は受動的な光調節を求めています。デザイナーは薄くて軽量なコーティングを重視しています。バッテリー不要の適応はデバイスの効率を向上させます。ウェアラブルの快適さが材料選択を導きます。ブランドは視覚的な強化機能を探求しています。このトレンドは新しい応用の道を開きます。
- 例えば、LCR Hallcrestは、UV露出下で数秒以内に明確な色変化を示し、数千回の活性化サイクルにわたって再現性を維持するウェアラブルインジケーター用のフォトクロミックフィルムを供給しています。
持続可能で低影響な化学組成への高まる嗜好
フォトクロミック材料市場は持続可能性の目標に沿っています。メーカーは有害な溶剤の使用を減らしています。顧客は準拠した材料システムを好みます。規制の圧力が処方の選択を形作ります。バイオベースの成分が研究の焦点を集めています。持続可能な化学はブランドの信頼を向上させます。サプライチェーンは責任ある調達を強調しています。このトレンドは長期的な開発に影響を与えます。
多機能コーティングとのフォトクロミック効果の統合
フォトクロミック材料市場は多機能コーティングシステムを採用しています。コーティングは耐擦傷性と光学的適応を組み合わせています。反射防止機能はフォトクロミック反応と組み合わされています。表面の耐久性は依然として重要です。多層設計は製品の寿命を向上させます。メーカーは簡素化された適用ステップを目指しています。エンドユーザーは統合された利点を好みます。このトレンドはシステム効率を改善します。
市場の課題分析:
極端な環境条件下での性能安定性の限界
フォトクロミック材料市場は安定性の課題に直面しています。極端な温度が色変化の挙動に影響を与えます。繰り返しのUV露出は時間とともに反応性を低下させます。湿度はコーティングの接着性能に影響を与えます。屋外用途は一貫した光学出力を要求します。スケールアップ時の品質管理が重要になります。ユーザーは気候に関係なく均一な挙動を期待します。これらの問題は検証コストを引き上げます。
高精度用途におけるコストと製造の複雑さ
フォトクロミック材料市場はコスト圧力に直面しています。高純度の原材料が生産費用を引き上げます。複雑な合成には制御された環境が必要です。歩留まりの変動が供給の一貫性に影響を与えます。精密なコーティング方法は資本の必要性を増加させます。小規模メーカーは参入障壁に直面します。価格感度が大量採用を制限します。コスト管理は依然として困難です。
市場機会:
光学消費が増加する新興経済圏での拡大
フォトクロミック材料市場は新興経済圏での機会を見出しています。都市の成長が視力矯正の需要を増加させます。所得の増加が高級アイウェアの採用を支えます。地元の製造が供給リスクを軽減します。小売の拡大が製品のアクセスを改善します。認識がUV保護の使用を高めます。地域ブランドは差別化された機能を求めています。これらの要因がボリュームの成長を促進します。
先進的な産業および防衛光学システムへの採用
フォトクロミック材料市場は、先進的な光学技術において可能性を提供します。防衛システムは適応的な光制御を必要としています。産業用センサーはグレア管理から利益を得ます。航空宇宙は受動的な光学適応を重視します。高信頼性のセクターは堅牢な性能を要求します。長寿命のニーズは先進的な配合を支持します。パートナーシップは技術移転を可能にします。この機会はプレミアムアプリケーションをサポートします。
市場セグメンテーション分析:
材料タイプ別
有機フォトクロミック材料は、迅速な色応答と高い光学的透明性のため商業利用を支配しています。これらの材料は眼科用レンズや消費者向け光学製品に適しています。製造業者はデザインの柔軟性と調整可能な性能のために有機バリアントを好みます。無機フォトクロミック材料は、熱安定性と長寿命を必要とするアプリケーションをサポートします。ガラスベースのシステムは、建築および自動車用ガラスに無機化合物を使用します。フォトクロミック材料市場は、耐久性と応答ニーズに基づいて両方のタイプをバランスさせます。これは、エンドユースセクター全体での多様な性能優先事項を反映しています。
主要用途別
光制御材料は主要なアプリケーションセグメントを表します。スマートウィンドウ、レンズ、ガラスシステムは適応的な光変調に依存しています。このセグメントは快適さ、グレア削減、視覚保護をサポートします。センシングアプリケーションは光学センサーやセキュリティ機能のためにフォトクロミック挙動を利用します。これらのシステムは正確で再現可能な色変化を必要とします。印刷および記録メディアはデータマーキングや偽造防止用途のためにフォトクロミックインクを採用しています。他のニッチな用途には、繊維、電子機器、コーティング、フィルムが含まれます。これらのアプリケーションは薄い層、安定した応答、統合の容易さを好みます。
- 例えば、QCRソリューションズ社は、1,000回以上のUV露光サイクル後も読みやすい色のコントラストを維持するセキュリティ印刷用のフォトクロミック顔料を供給しています。
セグメンテーション:
材料タイプ別- 有機フォトクロミック材料
- 無機フォトクロミック材料
- 光制御材料
- センシングアプリケーション
- 印刷および記録メディア
- その他のニッチな用途
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米は、フォトクロミック材料市場で推定32%の市場シェアを持っています。この地域は、フォトクロミックレンズとスマートガレージングソリューションの強力な採用から恩恵を受けています。アメリカは、確立されたアイウェアブランドと高度な建設基準によりリードしています。自動車用途も安定した材料需要をサポートしています。研究活動は材料性能の向上を支援しています。UV保護に関する規制の焦点が製品の採用を強化しています。消費者および産業用途において安定した需要を維持しています。
ヨーロッパ
ヨーロッパは、ほぼ28%の市場シェアを占め、光学および建築分野で強い需要を示しています。ドイツ、フランス、イタリアは、プレミアムアイウェアの消費によりリードしています。持続可能な建築慣行が適応型ガレージングの採用を支援しています。自動車の安全基準がフォトクロミックミラーの使用を促進しています。メーカーは品質と耐久性に注力しています。この地域は、材料の適合性と光学的精度を重視しています。成熟した最終用途セクター全体で一貫した需要を維持しています。
アジア太平洋、ラテンアメリカ、中東・アフリカ
アジア太平洋は、約30%の市場シェアを占め、最も急速に拡大しています。中国、日本、韓国が製造規模を通じてボリュームを牽引しています。都市建設の増加がガレージング需要を支えています。自動車生産も材料使用をサポートしています。ラテンアメリカは、成長する光学小売ネットワークにより約6%の市場シェアを持っています。中東・アフリカは、建設およびインフラプロジェクトに支えられ、ほぼ4%の市場シェアを占めています。新興経済国全体での徐々な採用を反映しています。
主要プレイヤー分析:
- PPG Industries
- 徳山株式会社
- 三井化学
- ミリケンケミカル
- エシロール / トランジションズオプティカル (エシロールルクソティカ)
- 天津フォーシーンサンシャインテクノロジー
- ブロクロテクノロジーズ
- 山田化学
- LCR ホールクレスト
- QCR ソリューションズ コーポレーション
競争分析:
フォトクロミック材料市場は、化学、光学、特殊材料企業の混在により中程度の集中度を示しています。主要プレイヤーは独自の処方と性能の信頼性に注力しています。企業は応答速度、耐久性、光学的明瞭性で競争しています。アイウェアおよびガレージングメーカーとの戦略的提携が市場地位を強化しています。製品の差別化がプレミアム価格戦略をサポートしています。地域生産の存在が供給の一貫性を向上させます。技術の深さと応用範囲によって駆動される競争を反映しています。
最近の展開:
- 2025年11月12日、三井化学はSDCテクノロジーズを通じて大規模な施設拡張を発表し、本社をカリフォルニア州ランチョサンタマルガリータに移転することを決定しました。新しい施設は124,000平方フィート(約11,500平方メートル)に及び、研究開発機能および製造能力を大幅に強化します。2026年10月に完了予定のこの移転には、新しいアプリケーションラボと製品デモンストレーションスペースの設立が含まれ、技術サポートと顧客との協力を強化します。施設には再生可能エネルギーを活用するための太陽光パネルが設置され、大部分の電力需要をカバーします。
- 2025年9月、徳山株式会社はヘルスケアポートフォリオの重要な拡大を示す戦略的買収を完了しました。同社は、JSR株式会社の体外診断および医薬品材料事業を、新たに設立された子会社である徳山ライフサイエンス株式会社を通じて買収しました。この戦略的な動きは、2025年4月22日に発表され、2025年10月1日に完了し、診断およびヘルスケア分野での存在感を強化するという徳山のコミットメントを示しています。この買収は主に診断システムに焦点を当てていますが、特殊化学品を超えて高付加価値のヘルスケアソリューションに事業を多様化するという同社の広範な戦略を表しています。
- 三井化学は、2024年および2025年にわたる複数の戦略的イニシアチブを通じて、フォトクロミック材料の主要な力として浮上しました。2024年1月、同社は米国で新しいMR™フォトクロミックレンズ材料生産工場を成功裏に立ち上げ、高屈折率眼科用レンズに対する世界的な需要の増加に応えるための重要な生産能力拡張を実現しました。
- 2024年中、三井化学は英国のジェームズ・ロビンソン・スペシャリティ・イングリーディエンツからフォトクロミック染料技術を取得することで、変革的な一歩を踏み出しました。この買収により、同社は高性能フォトクロミックレンズ材料およびコーティングシステムを開発する能力を大幅に強化し、取得したフォトクロミック染料を三井の基礎レンズ材料、コーティング、および既存の技術的強みと組み合わせることで差別化された製品の創出を可能にしました。
レポートのカバレッジ:
この調査レポートは、材料タイプと主要なアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する産業の動態、規制の状況、および技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- プレミアムアイウェアの用途で需要が増加します。
- スマートビルの採用がガラス使用を支えます。
- 自動車の統合がミラーを超えて拡大します。
- 材料のカスタマイズが重要性を増します。
- 持続可能性への注目が配合の選択に影響を与えます。
- 新興経済国が需要のボリュームを追加します。
- ウェアラブルデバイスが新しい使用事例を開きます。
- コーティングの耐久性が依然として重要な差別化要因です。
- パートナーシップがイノベーションのパイプラインを形成します。
- 光学性能基準が厳しくなります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
フォトクロミック材料市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にフォトクロミック材料市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたフォトクロミック材料の市場セグメントはどれですか?
フォトクロミック材料市場の成長を促進している主な要因は何ですか?
フォトクロミック材料市場の主要企業はどこですか?
2024年にフォトクロミック材料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 フォトクロミック材料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のフォトクロミック材料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,313 million → 2032: USD 2,247.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 フォトクロミック材料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. フォトクロミック材料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるフォトクロミック材料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 フォトクロミック材料市場市場の成長要因
- 3.3 フォトクロミック材料市場市場の抑制要因および課題
- 3.4 フォトクロミック材料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 フォトクロミック材料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 フォトクロミック材料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、フォトクロミック材料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 フォトクロミック材料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. フォトクロミック材料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はフォトクロミック材料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 フォトクロミック材料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 フォトクロミック材料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 フォトクロミック材料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 フォトクロミック材料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新フォトクロミック材料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のフォトクロミック材料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のフォトクロミック材料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のフォトクロミック材料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のフォトクロミック材料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのフォトクロミック材料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のフォトクロミック材料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのフォトクロミック材料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. フォトクロミック材料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
