
市場概要:
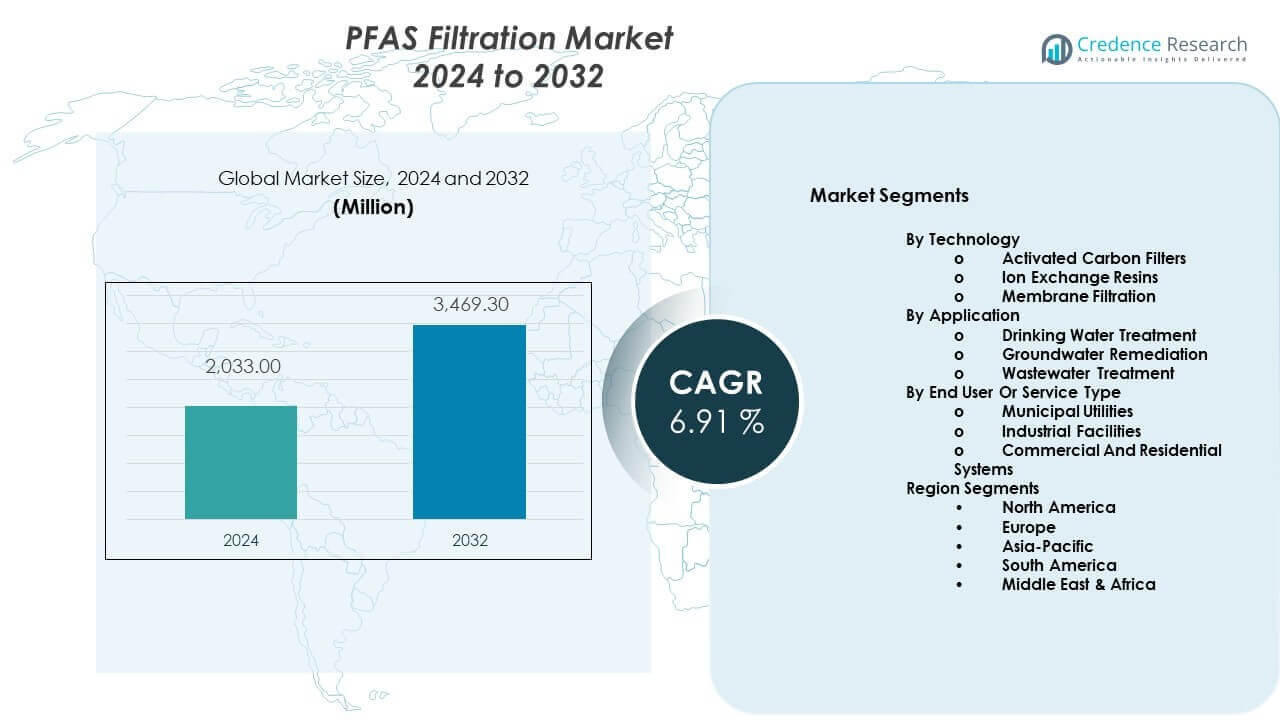
PFASフィルター市場は、2024年の20億3,300万米ドルから2032年には推定34億6,930万米ドルに成長し、2024年から2032年までの年平均成長率(CAGR)は6.91%です。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のPFASフィルター市場規模 | 20億3,300万米ドル |
| PFASフィルター市場、CAGR | 6.91% |
| 2032年のPFASフィルター市場規模 | 34億6,930万米ドル |
成長は、PFASの健康リスクに対する懸念の高まりから来ています。各国政府は、世界中で飲料水および廃水に関する規制を強化しています。公共事業は、新しい基準を満たすために高度なろ過技術に投資しています。産業現場も厳しい排出規制に直面しています。活性炭、イオン交換、膜システムの使用が拡大しています。公共の認識が高まり、自治体システム全体でのテストが増加しています。インフラのアップグレードが安定した需要の成長を支えています。産業の浄化プロジェクトが長期的なボリュームを追加します。個人の井戸のテストも拡大しています。技術の進歩が除去効率を向上させています。コスト削減が幅広い採用を支えています。これらの要因が組み合わさり、セクター全体での需要を強く保っています。
北米は厳しい規制と高いテスト率によりリードしています。アメリカ合衆国は、自治体および産業システム全体での採用を推進しています。ヨーロッパは強力な政策支援と公的資金で続いています。ドイツやフランスのような国々は水処理のアップグレードを拡大しています。アジア太平洋地域は急成長地域として浮上しています。中国とインドでは、産業化が汚染の懸念を高めています。都市の水プロジェクトがろ過の必要性を増加させています。新興地域はゆっくりとしかし着実に投資しています。規制の整合性が将来の採用を改善します。
市場の洞察:
- PFASろ過市場は2024年に20億3,300万米ドルと評価され、2032年までに34億6,930万米ドルに達すると予測されており、予測期間中に年平均成長率6.91%で成長しています。
- 北米は厳しい規制により約38%のシェアでリードし、ヨーロッパは強力な政策支援により約28%で続き、アジア太平洋は急速な工業化と都市の水プロジェクトに支えられ約22%を占めています。
- アジア太平洋は、工業活動の拡大、汚染認識の高まり、新しい水インフラ投資に支えられ、約22%のシェアで最も成長が速い地域です。
- 技術別では、活性炭フィルターが広範な自治体での使用により約45%のシェアを占め、イオン交換樹脂は高い選択性のニーズに支えられ約35%を占めています。
- 用途別では、飲料水処理が約50%のシェアでリードし、続いて遺産サイトのクリーンアッププログラムにより地下水修復が約30%を占めています。
市場の推進要因:
厳格な飲料水規制と施行フレームワーク
PFASろ過市場は、世界中の厳格な飲料水基準から力を得ています。政府は許容されるPFASの限界を低く定義します。規制当局は公共事業に対して遵守のタイムラインを強制します。自治体の運営者は法的および公的な圧力に直面します。多くのシステムでインフラのアップグレードが必須となります。遵守のギャップは施行リスクを高めます。公共機関はろ過のアップグレードのための予算を割り当てます。持続的な規制の監視から利益を得ます。長期的な規則の安定性が計画の信頼性を支えます。
- 例えば、米国EPAは2024年にPFOAとPFOSの許容限界を4兆分の1に設定し、公共事業に処理システムのアップグレードを強制しました。公共機関はろ過のアップグレードのための予算を割り当てます。長期的な規則の安定性が計画の信頼性を支えます。
公衆衛生意識の高まりと毒性証拠
科学的研究はPFAS曝露と健康リスクを関連付けています。メディア報道が公衆の関心を急激に高めます。コミュニティはより安全な水供給を要求します。消費者擁護団体が政策決定に影響を与えます。公共事業は評判リスクに対応します。工業汚染者は社会的監視に直面します。テストプログラムが全国的に拡大しています。影響を受けたコミュニティからの需要が見られます。健康主導の緊急性が調達サイクルを加速します。
- 例えば、CDCとATSDRの研究は、テストされたアメリカ人の97%以上にPFASの生体蓄積を確認し、公衆の圧力を強めました。テストプログラムが全国的に拡大しています。健康主導の緊急性が調達サイクルを加速します。
産業排水管理と責任圧力
産業はPFAS化合物に対する厳しい排出許可を受けています。不遵守は重い罰則につながります。クリーンアップ義務は遺産サイト全体に及びます。法的請求が修復活動を増加させます。製造業者は源点でのろ過を採用します。廃水再利用プロジェクトは高度な処理を必要とします。保険会社はリスク軽減を推進します。PFASろ過市場は責任回避から利益を得ます。企業のESG目標が採用を強化します。
老朽化した水インフラとアップグレードの必要性
多くの地域が古い水道システムに依存しています。従来のプラントはPFAS除去能力が不足しています。交換サイクルはろ過のアップグレードと一致しています。連邦資金が近代化計画を支援しています。都市の拡大は既存のネットワークに負担をかけます。地方のシステムはモジュール式の解決策を求めています。緊急の汚染イベントが迅速な対応を迫ります。交換による需要から利益を得ます。資本計画サイクルが安定した設置を保証します。
市場動向:
多段階およびハイブリッドろ過システムへのシフト
システム設計者は層状の処理アプローチを好みます。ハイブリッドセットアップは除去の信頼性を向上させます。活性炭はイオン交換ユニットと組み合わされます。膜仕上げが下流で注目されています。公共事業は重要な資産の冗長性を求めています。性能の検証はよりデータ駆動型になっています。ベンダーは統合システム設計を推進します。PFASろ過市場はシステムレベルの最適化を反映しています。調達はターンキーソリューションプロバイダーを好みます。
- 例えば、XylemはGACとイオン交換を組み合わせた多段階PFASシステムを展開し、米国の自治体パイロットで99%以上のPFAS除去を達成しました。ベンダーは統合システム設計を推進します。調達はターンキーソリューションプロバイダーを好みます。
モバイルおよび一時的な処理展開の成長
短期的な汚染イベントがモバイルソリューションを推進します。緊急対応ユニットは迅速に展開されます。建設プロジェクトは一時的なろ過スキッドを使用します。軍事基地は移動可能なシステムを好みます。パイロットテストが長期的なプラント設計をサポートします。リースモデルが初期費用を削減します。サービス契約が重要性を増します。柔軟な展開ニーズに適応します。設置の速さが重要な指標になります。
- 例えば、Calgon Carbonは米国空軍基地にモバイルGACユニットを供給し、PFAS浄化中に毎日数百万ガロンを処理しました。リースモデルが初期費用を削減します。設置の速さが重要な指標になります。
メディアの寿命と再生に関する技術的焦点
オペレーターはより長いメディアライフサイクルを求めています。再生は運用費用を削減します。サプライヤーは改良された樹脂化学に投資しています。使用済みメディアの処分は厳しいルールに直面しています。性能保証が購買決定に影響を与えます。ライフサイクルコスト分析が選択を導きます。ベンダーは交換間隔を強調します。PFASろ過市場は耐久性の向上を重視しています。効率指標が競争上の差別化を推進します。
デジタルモニタリングとコンプライアンス報告の統合
公共事業はリアルタイムのモニタリングツールを採用しています。センサーは突破イベントを正確に追跡します。データプラットフォームは監査準備をサポートします。自動アラートが運用リスクを軽減します。リモートシステムの監視が受け入れられています。報告ソフトウェアは規制当局と一致します。資産管理がメンテナンス計画を改善します。デジタル統合のトレンドから利益を得ます。スマートシステムは公共資金の支援を引き付けます。
市場の課題分析:
公共事業における高い資本および運用コスト負担
高度なろ過には大規模な資本支出が必要です。小規模な公共事業は予算の制約に直面しています。メディアの交換は繰り返しの費用を追加します。処分コストが所有総コストの負担を増加させます。料金の引き上げは公衆の抵抗に遭遇します。資金承認には長いサイクルが必要です。調達の遅れが展開を遅らせます。PFASろ過市場は手頃な価格の障壁に直面しています。コストの正当化が重要な課題として残ります。
PFAS化学の複雑さと性能検証
PFASには数千の化合物のバリエーションが含まれています。除去効率は化学によって異なります。試験基準は完全には統一されていません。突破口の検出は依然として困難です。サイト固有の水質が結果に影響を与えます。オペレーターは深い技術的専門知識を必要とします。検証プロトコルは展開に時間を追加します。性能予測には不確実性があります。規制のギャップが運用の曖昧さを生み出します。
市場機会:
分散型およびポイントオブユースソリューションの急速な拡大
家庭や建物レベルのろ過ユニットの需要が高まっています。不動産所有者は迅速な保護ツールを求めています。市のギャップが新しい民間市場を生み出します。メーカーはコンパクトで高効率なシステムを設計します。地方地域はポイントオブエントリーユニットを採用しています。商業サイトは予防システムに投資します。公共の関心が採用を加速させます。PFASろ過市場は分散化から恩恵を受けます。
浄化および産業クリーンアッププログラムへの投資の増加
政府は長期的なPFAS浄化プログラムに資金を提供しています。産業オペレーターは土壌と地下水の浄化に投資しています。エンジニアリング会社は複数年契約を確保しています。技術会社は複雑なサイト向けの高度なシステムを導入しています。ブラウンフィールドの復元が新たな需要を生み出します。法的和解がクリーンアップ予算を解放します。新しいプロジェクトが安定した成長を支援します。大規模な浄化支出から勢いを得ています。
市場セグメンテーション分析:
技術別
活性炭フィルターは、実証されたPFAS吸着能力により強い採用を維持しています。ユーティリティは、展開の容易さとレトロフィットの互換性のために炭素システムを好みます。イオン交換樹脂は、選択性の高さと長いサービス寿命が重要な場合に勢いを増しています。これらの樹脂は、厳しい排出限界を持つサイトに適しています。膜ろ過は、高い除去効率を要求する高度な処理段階をサポートします。逆浸透とナノろ過は、複雑な汚染プロファイルに対応します。技術の選択は、水の化学とライフサイクルコストに依存します。PFASろ過市場は、使用ケースに応じた多様な技術適合を反映しています。
- 例えば、デュポンのAmberLite™ P2樹脂は、米国のフィールド試験でGACに対してPFASの突破時間を延長しました。膜ろ過は、高い除去効率を要求する高度な処理段階をサポートします。技術の選択は、水の化学とライフサイクルコストに依存します。
用途別
飲料水処理が主要な用途の焦点を表しています。公共の水道システムは厳しいコンプライアンスの締め切りに直面しています。地下水浄化は、旧来の産業サイトのクリーンアップをサポートします。修復プロジェクトは柔軟でサイト固有のソリューションを必要とします。排出許可が厳しくなるにつれて、廃水処理の採用が増えています。産業再利用プロジェクトもろ過需要を促進します。用途の成長は、規制の監視と汚染の露出に密接に関連しています。
- 例えば、AECOMが主導する米国産業サイトでの浄化プロジェクトは、地下水ポンプ・アンド・トリートシステムにPFASろ過を統合しました。用途の成長は、規制の監視と汚染の露出に密接に関連しています。
エンドユーザーまたはサービスタイプ別
地方自治体の公共事業は、設置の大部分を占めています。公共機関はコンプライアンスと公共の安全を優先します。工業施設は責任管理と許可条件の遵守のために投資します。化学および製造業の露出があるセクターが需要を牽引します。商業および住宅システムは、消費者の意識の高まりとともに拡大しています。使用地点および入口地点のソリューションが注目を集めています。これは、さまざまな規模でのエンドユーザーの幅広い参加から利益を得ています。
セグメンテーション:
技術別
- 活性炭フィルター
- イオン交換樹脂
- 膜ろ過
用途別
- 飲料水処理
- 地下水修復
- 廃水処理
エンドユーザーまたはサービスタイプ別
- 地方自治体の公共事業
- 工業施設
- 商業および住宅システム
地域セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは、PFASろ過市場の約38%を占めています。アメリカは厳しい連邦および州の水基準により、需要を牽引しています。地方自治体の公共事業は、処理のアップグレードに多額の投資を行っています。工業の浄化プロジェクトは安定したボリュームを追加します。公共資金は長期的なインフラ計画を支援します。高いテスト強度が交換需要を持続させます。強力な規制の施行から利益を得ています。
ヨーロッパ
ヨーロッパは、PFASろ過市場の約28%を占めています。この地域は予防的な水質政策を施行しています。ドイツ、フランス、オランダなどの国々が導入をリードしています。公共の意識が早期のろ過導入を支えています。公共事業は進化するEU指令の遵守に焦点を当てています。工業排出管理がシステムのアップグレードを支援します。地方自治体のネットワーク全体で安定した需要を示しています。
アジア太平洋およびその他の地域
アジア太平洋は、PFASろ過市場の約22%を占めています。急速な工業成長が汚染リスクを高めています。中国、日本、韓国が地域の導入をリードしています。都市の水プロジェクトが新しい設置を推進しています。新興の規制が将来の需要成長を支援します。南アメリカと中東・アフリカは合わせて約12%を占めています。これらの地域は、パイロットプロジェクトや寄付者支援プロジェクトを通じて徐々に投資しています。
主要プレイヤー分析:
- ヴェオリア
- ザイレム
- デュポン・ウォーター・ソリューションズ
- AECOM
- ペンタエア
- カルゴンカーボン(クラレ)
競争分析:
PFASろ過市場は、強力なグローバルプレイヤーと専門技術プロバイダーによる中程度の統合を示しています。大企業は幅広いポートフォリオと統合された水ソリューションを通じて競争します。技術の深さと規制の専門知識が競争力を形成します。企業はメディアの性能、システムの信頼性、ライフサイクル効率に投資しています。サービス能力とプロジェクトの実行が契約の獲得に影響します。ユーティリティとのパートナーシップが市場アクセスを向上させます。選択性と耐久性に焦点を当てた革新が行われています。地域の存在が迅速な対応時間をサポートします。コンプライアンス主導の需要と技術的差別化を通じて競争力を維持しています。
最近の展開:
- 2025年10月、DuPont Water Solutionsは、ムンバイで開催されたIFAT India 2025で、自治体および産業のPFASアプリケーションを対象とした高度な水処理技術のスイートを発表しました。新世代の膜システムは、顧客の主要な課題に対応しています。高度な膜は非常に高い塩濃度に対応し(水濃度を最大25%まで可能にし)、汚れの蓄積とそれに伴う清掃の必要性を大幅に減少させ、運用コストを最大34%削減します。これらの革新は、インドの持続可能性目標を直接支援し、水不足や再利用の課題に直面する世界市場への適用性を拡大します。
- 2025年6月、Veoliaは、デラウェア州ウィルミントンのスタントン水処理プラントにおいて、画期的なPFAS処理施設を立ち上げました。これは、インフラに3,500万ドルの投資を表しています。この施設は、1日あたり最大3,000万ガロンの水を処理するよう設計されており、42の粒状活性炭ろ過ユニットが専用のラボと共に運用され、継続的な性能監視と水質保証を行っています。このプラントは現在、地域の10万人以上の住民にPFAS準拠の水を供給しています。このプロジェクトは、北米全域でスケーラブルで規制に準拠したPFASソリューションを確立するというVeoliaの戦略を示しており、2030年までに世界的に年間10億ユーロのPFAS収益を生み出すことを戦略的目標としています。
- 2024年4月、Veoliaはニューヨーク州で30番目の処理プロジェクトを開始し、17の追加の井戸をカバーすることで、PFAS処理プロバイダーとしての拡大を続けました。このマイルストーンは、Veoliaの運用の深さを示しています。同社はすでにニューヨーク、ニュージャージー、ペンシルベニアにまたがる30以上のサイトで合計800万立方メートルの水を処理しました。累積的な影響は、規制基準を下回るPFAS準拠の飲料水を受け取る14万人以上の住民に及びます。米国市場でのVeoliaの先行者優位性は、新興の規制環境に適用可能な重要な知識基盤を確立し、PFAS浄化の分野での主要な実践者として同社を位置づけています。
- 運用経験を基に、Veoliaは2024年10月に最も完全なPFAS管理提供である「BeyondPFAS」を正式に立ち上げました。このプラットフォームは、PFAS化合物の検出、処理、廃棄を包括するエンドツーエンドのアプローチを表しています。この統合ソリューション戦略は、ポイントソリューションプロバイダーと差別化し、顧客が単一のパートナーシップフレームワーク内でPFASライフサイクル全体を管理できるようにします。この提供には、高回収率の逆浸透膜、フォーム分画パイロット、先進的なフィルタークリーニングシステム(LEAPfas)を含む独自技術が組み込まれており、専門的なスタートアップや技術専門家とのパートナーシップによって支えられています。
レポートのカバレッジ:
この調査レポートは、技術、アプリケーション、エンドユーザーセグメント別に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 規制の圧力が長期的な需要の成長を支えるでしょう。
- 公共事業は、コンプライアンス対応のろ過システムを優先するでしょう。
- メディア効率の向上が運用コストを削減します。
- モジュラーシステムは小規模なコミュニティで採用が進むでしょう。
- 産業の浄化プロジェクトが安定した設置を支援します。
- デジタル監視が処理プラットフォームに統合されます。
- 公共資金がインフラのアップグレードを推進します。
- 住宅市場でのポイントオブユースシステムが拡大します。
- サプライヤーのパートナーシップが大規模な展開を形成します。
- イノベーションは選択性とメディアの寿命に焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
PFASフィルトレーション市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
PFASフィルtration市場は2025年から2032年の間に、どのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたPFASフィルトレーション市場のセグメントはどれですか?
PFASフィルトレーション市場の成長を促進している主な要因は何ですか?
PFASフィルトレーション市場の主要企業はどこですか?
2024年にPFASフィルトレーション市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 PFASろ過市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のPFASろ過市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,033 million → 2032: USD 3,469.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 PFASろ過市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. PFASろ過市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるPFASろ過市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 PFASろ過市場市場の成長要因
- 3.3 PFASろ過市場市場の抑制要因および課題
- 3.4 PFASろ過市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 PFASろ過市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 PFASろ過市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、PFASろ過市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 PFASろ過市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. PFASろ過市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はPFASろ過市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 PFASろ過市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 PFASろ過市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 PFASろ過市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 PFASろ過市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新PFASろ過市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のPFASろ過市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のPFASろ過市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のPFASろ過市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のPFASろ過市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのPFASろ過市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のPFASろ過市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのPFASろ過市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. PFASろ過市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
