
市場概要
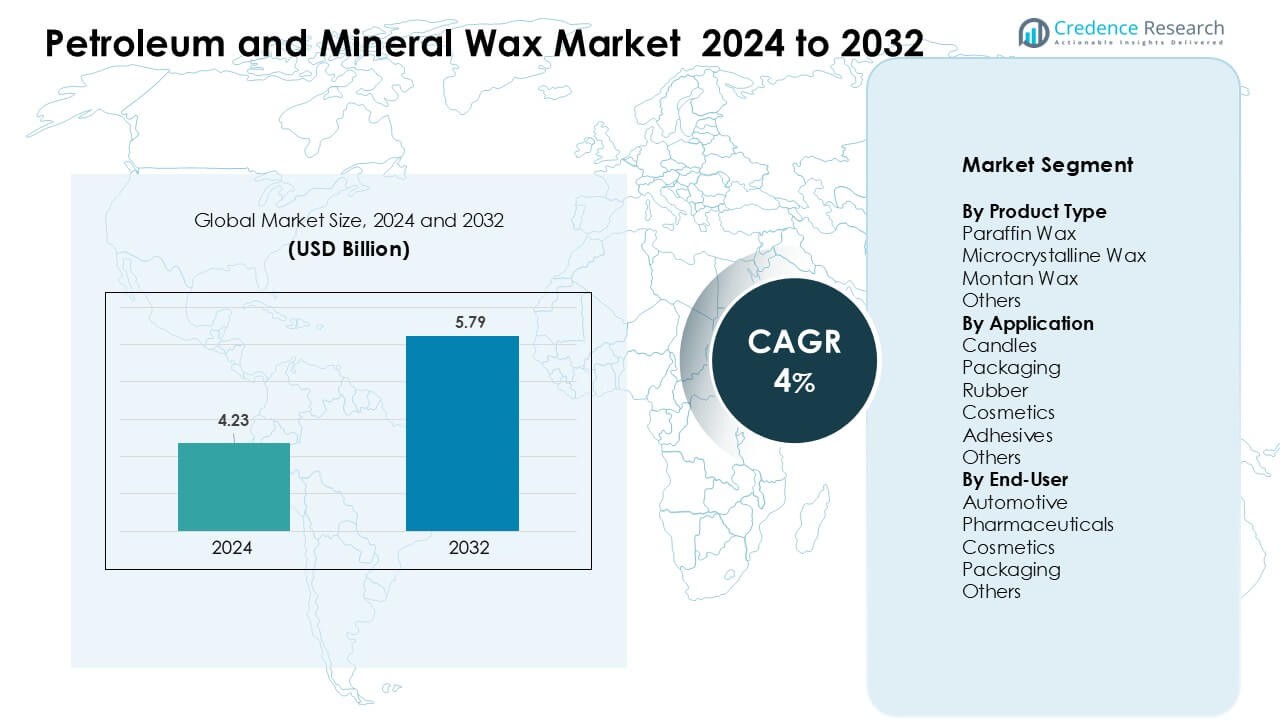
石油および鉱物ワックス市場は2024年に42.3億米ドルと評価され、予測期間中に年平均成長率4%で成長し、2032年までに57.9億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の石油および鉱物ワックス市場規模 | 42.3億米ドル |
| 石油および鉱物ワックス市場、CAGR | 4% |
| 2032年の石油および鉱物ワックス市場規模 | 57.9億米ドル |
石油および鉱物ワックス市場は、Sasol Limited、HollyFrontier Corporation、日本精蝋株式会社、Petro-Canada Lubricants Inc.、Petrobras、H&R Group、Sinopec Limited、The International Group, Inc.、Royal Dutch Shell plc、ExxonMobil Corporationなどの主要企業によって形成されています。これらの企業は、大規模な精製能力、高純度ワックスの生産、キャンドル、包装、化粧品、製薬、ゴム産業からの需要を支える強力な流通ネットワークを通じて競争しています。アジア太平洋地域は、強力な製造活動、消費財セクターの拡大、産業用途におけるパラフィンおよびマイクロクリスタリンワックスの使用増加により、2024年に約38%のシェアで主要地域として浮上しました。
市場の洞察
- 石油および鉱物ワックス市場は2024年に230億米ドルに達し、キャンドル、包装、化粧品、ゴム用途での強力な消費により、2032年までに年平均成長率4%で成長すると予測されています。
- キャンドル製造および耐湿包装からの需要の増加が主要な成長要因となっており、製品セグメントで約62%のシェアを持つパラフィンワックスの高い使用がこれを支えています。
- 市場のトレンドには、化粧品や接着剤での高純度マイクロクリスタリンワックスの採用拡大、製薬および自動車産業での特殊ワックスグレードへの関心の高まりが含まれます。
- 主要企業が精製所の統合を強化し、安定した高品質のワックスを世界の製造セクターに供給するために高度な精製技術に投資しているため、競争活動は依然として強力です。
- アジア太平洋地域は2024年に約38%の地域シェアを持ち、キャンドルは約41%のシェアで主要な用途として残り、中国、インド、東南アジアでの急速な産業拡大と消費財需要の増加に支えられています。
市場セグメンテーション分析:
製品タイプ別
パラフィンワックスは2024年に約62%の支配的なシェアを持ちました。このリードはキャンドル、包装コーティング、ボードラミネーションでの強力な使用から来ています。製品は安定した供給、低コスト、添加剤との広範な互換性のために人気があります。マイクロクリスタリンワックスは、その高い粘度と柔軟性のために高級化粧品や接着剤で成長しました。モンタンワックスはニッチですが、研磨剤やエンジニアリングプラスチックで役立ちます。産業がより良い安定性、滑らかさ、高い融点を求める中で、精製パラフィングレードの需要が増加しました。
- 例えば、IGI Waxのようなサプライヤーは、60–93 °C(140–200 °F)の融点範囲を持つ微結晶グレードを提供しており、リップバーム、クリーム、構造化メイク製品において化粧品の製造者が活用する弾力性と粘着性の特性を強化しています。
用途別
2024年には、キャンドルが用途セグメントで約41%のシェアを占めました。このセグメントは、ホームデコレーションやウェルネスにおける装飾用および香り付きキャンドルの需要増加により拡大しました。パラフィンベースのブレンドは、安定した燃焼品質、容易な着色、コスト効率を提供し、大規模なキャンドルメーカーの採用を促進しました。包装は、食品および工業用途でのワックスコーティングされたボードや耐湿紙のニーズにより成長しました。化粧品や接着剤は、その結合強度と滑らかなテクスチャー性能により、微結晶ワックスの需要を増加させました。
- 例えば、ExxonMobilのProwax® 600シリーズのパラフィンワックスは、食品包装における耐水性とグリースバリアを向上させるために紙コーティング用途で使用されています。
エンドユーザー別
2024年には、包装がエンドユーザーセグメントで約36%のシェアを占めました。このリードは、食品、eコマース、物流におけるワックスコーティングされた包装紙、段ボール、バリア紙の安定した消費から来ています。包装セクターは、その耐湿性とコストの利点からパラフィンワックスを好みます。化粧品は、バーム、クリーム、スティックにおける微結晶ワックスの強力な使用により続きました。自動車および製薬業界は、潤滑、表面保護、制御放出製剤に役立つ特殊ワックスブレンドの安定した需要を示しました。
主要な成長要因
キャンドルおよび包装業界からの需要増加
キャンドルおよび包装材料の消費増加は、石油および鉱物ワックス市場の主要な推進力として残っています。キャンドルメーカーは、安定した燃焼プロファイル、強い香りの保持力、低生産コストのためにパラフィンワックスを好み、大規模な生産をサポートします。ホームデコレーショントレンドの上昇、アロマセラピーの使用、ホリデーシーズンの需要が、世界市場でのキャンドル製造量を押し上げています。包装用途も強化され、ワックスコーティングされたボード、段ボール、バリア紙が食品、eコマース、工業出荷において耐湿性と製品保護を提供します。物流ネットワークの拡大と温度に敏感な商品の成長が、ワックスコーティングされた包装の使用をさらに増加させます。装飾用キャンドルと高性能包装材料の結合した増加は、パラフィンおよび微結晶ワックスの消費を安定させ、信頼性が高く経済的な工業材料としての役割を強化します。
- 例えば、Yankee Candleは、多くのジャーキャンドル製品にパラフィンベースのワックスブレンドを主に使用しています。同社は、信頼性のある燃焼挙動と大量市場キャンドルにおける強い香りの互換性のためにパラフィンワックスを好んでいます。
化粧品、接着剤、およびゴム製造の拡大
化粧品、接着剤、ゴム産業は、性能向上と製品革新の拡大に伴い、さまざまなワックスグレードの使用を広げ続けています。マイクロクリスタリンワックスは、リップケア、スキンクリーム、バームにおいて重要であり、テクスチャー、硬さ、安定性を向上させ、高い融点をサポートします。接着剤メーカーは、衛生製品、包装、木工に使用されるホットメルトシステムにおいて、柔軟性、接着強度、粘度制御を改善するためにワックス添加剤を好みます。ゴム製造業者は、タイヤや成形部品のひび割れやオゾン劣化を防ぐためにワックスコーティングに依存しており、安定した長期的な需要を生み出しています。個人ケアや自動車生産が拡大する中、特殊ワックスの需要は多様な用途で増加しています。高級化粧品の処方や先進的な接着技術へのシフトが市場の成長を支え、精製所により精製された高純度ワックスグレードの生産を促しています。
- 例えば、化粧品の処方に使用されるマイクロクリスタリンワックスは、通常60–90°Cの範囲の融点を持ち、温暖な気候でもクリーム、リップバーム、固形製品が安定しているため、多様な市場に製品を提供するメーカーにとって重要な利点です。
代替材料に対する安定した供給とコスト優位性
石油および鉱物ワックスは、その安定した供給、コスト効率、確立された産業受容性により、強力な地位を保持しています。精製所の運営は、パラフィンワックスを安定した副産物として生成し、キャンドル、包装、化粧品、医薬品などの主要セクターに予測可能な供給を保証します。蜜蝋やカルナウバのような天然ワックスと比較して、石油由来のオプションは価格の変動が少なく、均一な品質で、大規模な加工が容易であるため、大量生産に好まれる材料です。これらのワックスは、ポリマー、オイル、添加剤と効果的にブレンドし、コーティング、エマルジョン、接着システムにおける広範な処方の柔軟性をサポートします。耐久性、防水性、熱安定性により、メーカーは高価な天然代替品に頼らずに性能を維持できます。この構造的なコスト優位性は、大量生産のための信頼性のある材料を求める産業ユーザーを引き続き引き付けています。
主要なトレンドと機会
高性能特殊ワックスの採用拡大
石油および鉱物ワックス市場を形成する主要なトレンドは、より高い熱安定性、硬度、光沢を提供する高グレードおよび特殊ワックスへのシフトです。マイクロクリスタリンワックスは、その細かい結晶構造と強化された結合強度により、化粧品、接着剤、ゴム用途での支持を得続けています。業界はまた、キャンドルやコーティングにおいて優れた透明性と一貫性を持つより精製されたパラフィングレードを求めています。精製技術のアップグレードへの投資は、プレミアム用途に合わせたクリーンで無臭、低オイルのワックスの開発をサポートします。メーカーがより高い製品品質と持続可能性の遵守を追求する中、先進的でよく処理されたワックスグレードの需要は、複数の最終用途セクターで増加しています。
- 例えば、Sonneborn(IMCDグループ)は、油分含有量が1%未満で、針貫入が制御されたマイクロクリスタリンワックスを生産しており、化粧品スティックの弾力性と接着性をサポートしています。
医薬品および自動車用途からの機会
医薬品および自動車用途は、これらの分野が特殊な技術機能のためにワックスに依存しているため、市場に強力な成長機会を提供します。医薬品企業は、安定性、疎水性、活性成分との適合性のために、制御放出錠剤、軟膏、局所製剤にワックスを使用しています。自動車メーカーは、腐食防止、表面仕上げ、タイヤ保護のためにワックスコーティングを利用し、一貫した長期的な需要を維持しています。世界的な医療費の増加、慢性疾患管理の上昇、車両生産の拡大がワックス供給業者に新たな道を開きます。プレミアム製剤における微結晶および合成ワックスの使用の増加は、これらの高価値産業における市場の潜在能力をさらに高めます。
- 例えば、IGIワックスのようなメーカーは、60–93°Cの範囲の融点を持ち、接着性能、熱安定性、ストレス下での弾性をサポートする高粘度と粘着特性を持つ微結晶ワックスグレードを供給しています。
主要な課題
原油供給と精製所出力の変動
原油の変動は依然として大きな課題であり、ワックス供給は精製所の出力と処理パターンに直接依存しています。精製所が低硫黄燃料や軽質石油製品の生産にシフトするにつれて、パラフィンや微結晶ワックスの生産に使用される重質分の供給が減少する可能性があります。地政学的緊張、生産削減、規制圧力が不安定なワックス供給を引き起こします。これらの供給の不確実性は、安定した原料品質に依存する包装、キャンドル製造、化粧品会社にとって調達リスクを高めます。市場のプレーヤーは、異なる精製所の収率に適応し、複数の地域からの調達や代替ワックスブレンドの開発を含む多様化戦略を模索する必要があります。
天然および合成代替品からの競争
市場は、ミツロウ、大豆ワックス、カルナウバなどの天然ワックスや、ポリエチレンワックスなどの合成オプションからの競争が高まっています。エコフレンドリーで植物由来の材料への消費者の関心が、キャンドルや化粧品メーカーに天然ワックス代替品のテストを促しています。持続可能な原材料に対する規制圧力も、石油由来のワックスへの依存を減らすよう企業を促しています。天然および合成ワックスは通常コストが高いものの、生分解性、認識される安全性、プレミアムブランドの位置付けにおいて利点を提供します。この傾向は、石油ワックス供給業者に革新、精製レベルの向上、性能の利点を強調し、進化する市場での競争力を維持することを求めています。
地域分析
北アメリカ
北アメリカは、2024年に石油および鉱物ワックス市場で約34%のシェアを占め、包装、キャンドル、化粧品産業からの強い需要に支えられています。この地域は、安定した精製所の出力と、家庭用および装飾用キャンドルでのパラフィンワックスの広範な使用から利益を得ています。カナダは、湿気抵抗と表面保護のためにワックスコーティングに依存する包装および自動車用途を通じて成長を支えています。拡大するeコマース出荷も、ワックスコーティングされた段ボールの使用を増加させています。プレミアム化粧品製剤への関心の高まりが、主要なパーソナルケアブランド全体での微結晶ワックスの需要を強化しています。
ヨーロッパ
ヨーロッパは、2024年において、キャンドル、医薬品、工業用コーティングの高い消費により、約28%のシェアを占めました。この地域には、ドイツ、ポーランド、オランダに強力なキャンドル製造基盤があり、これがパラフィンワックスの使用を大幅に促進しています。フランス、イタリア、イギリスの製薬会社は、錠剤のコーティングや外用製剤に精製されたワックスグレードを依存しています。厳しい性能基準により、ゴムや自動車用途でも需要が高まっています。地域の製油所がよりクリーンな燃料にシフトする中、特殊ワックスの輸入の成長が続いており、地域のワックス供給が減少し、世界的なサプライヤーへの依存が増しています。
アジア太平洋
アジア太平洋は、包装、ゴム、接着剤、化粧品の分野での強力な産業拡大と高い生産量に支えられ、2024年に約38%のシェアで世界市場をリードしました。中国は広範な製造基盤と強力な輸出主導の包装需要により、最大の消費国であり続けています。インドと東南アジアでは、キャンドル、医薬品、自動車用ゴム部品の急成長が見られ、パラフィンワックスとマイクロクリスタリンワックスの両方への関心を高めています。可処分所得の増加は高級化粧品の採用を支え、特殊ワックスの使用をさらに拡大しています。製油所のアップグレードと柔軟な調達戦略の増加が、この地域の長期的な市場展望を強化しています。
ラテンアメリカ
ラテンアメリカは、包装、ゴム製品、自動車部門からの安定した需要により、2024年に約7%のシェアを獲得しました。ブラジルとメキシコは、拡大する食品包装産業と大規模なタイヤ製造基盤により、市場成長を支えています。地域の物流ネットワークが拡大する中、ワックスコーティングされた段ボールの使用が増加しています。チリ、コロンビア、アルゼンチンの化粧品とパーソナルケアの成長が、マイクロクリスタリンワックスの需要を高めています。限られた地域の精製能力が輸入への依存を増やし、世界的なサプライヤーとのパートナーシップを促進しています。産業投資の増加と消費者主導の製品カテゴリーが、主要経済圏での成長機会を提供し続けています。
中東・アフリカ
中東・アフリカは、精製能力、産業開発、消費財の成長に支えられ、2024年に約6%のシェアを占めました。湾岸諸国は、輸出と国内使用のための安定したパラフィンワックスの供給を確保する統合精油所の運営から利益を得ています。南アフリカ、ナイジェリア、ケニアの包装とゴム産業は、ワックスコーティングと保護用途の一貫した需要を生み出しています。化粧品と医薬品は徐々に成長を示し、精製ワックスグレードの使用をさらに拡大しています。インフラ開発と小売活動の増加が、建設、自動車、包装製品におけるワックスベースの材料の使用を支え、新興市場全体での利用を広げています。
市場セグメンテーション:
製品タイプ別
- パラフィンワックス
- マイクロクリスタリンワックス
- モンタナワックス
- その他
用途別
- キャンドル
- 包装
- ゴム
- 化粧品
- 接着剤
- その他
エンドユーザー別
- 自動車
- 医薬品
- 化粧品
- 包装
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
石油および鉱物ワックス市場の競争環境には、Sasol Limited、HollyFrontier Corporation、Nippon Seiro Co., Ltd.、Petro-Canada Lubricants Inc.、Petrobras、H&R Group、Sinopec Limited、The International Group, Inc.、Royal Dutch Shell plc、ExxonMobil Corporationなどの主要企業が含まれています。これらの企業は、製油所の統合、先進的な精製技術、パラフィン、マイクロクリスタリン、特殊ワックスを含む幅広い製品ポートフォリオを通じて競争しています。主要なサプライヤーは、一貫した品質、高い融点の安定性、キャンドル、包装、化粧品、医薬品、接着剤向けのカスタマイズされた処方に焦点を当てています。多くの企業は、能力の向上、サプライチェーンのパートナーシップ、広範な流通ネットワークを通じて世界的な展開を拡大し、大規模な産業需要をサポートしています。製品の革新も競争力を強化しており、企業はプレミアム用途の高まる基準に応えるために、低臭気、低油分、高純度のワックスグレードを開発しています。業界のリーダーは、製油所のアップグレード、持続可能性の向上、そして大量消費者との長期契約の構築に投資を続け、市場での存在感を維持しています。
主要プレーヤー分析
- サソール・リミテッド
- ホリー・フロンティア・コーポレーション
- 日本精蝋株式会社
- ペトロカナダ・ルブリカンツ・インク
- ペトロブラス
- H&Rグループ
- シノペック・リミテッド
- インターナショナル・グループ・インク
- ロイヤル・ダッチ・シェルplc
- エクソンモービル・コーポレーション
最近の展開
- 2025年2月、サソール・リミテッドのサソール・ケミカルズは、SASOLWAX LC Spray 30 GおよびLC Spray 30 G-EFを発売し、微粉化およびパラフィンワックスのポートフォリオを拡大しました。これらは、製品の炭素フットプリントを大幅に低減した微粉化ワックスとして販売されています。この発売は、フィッシャー・トロプシュ/ガス・トゥ・リキッドの最適化を通じてワックス製品の脱炭素化を推進し、低PCFワックスをコーティング、ポリッシュ、特殊用途向けに位置付けるサソールの取り組みを強調しています。
- 2025年1月、ホリー・フロンティア・コーポレーション(現在はHFシンクレア)は、ホリー・フロンティア事業と「ホリーワックス」ブランドの所有者であるHFシンクレアが、ホリー・フロンティアの債務に関連する企業行動を完了し、ホリー・フロンティア・スペシャルティ・プロダクツを通じてホリーワックス™ポートフォリオ(パラフィン、マイクロクリスタリン、スラックおよびブレンドワックス)の販売と供給を継続し、キャンドル、包装、コーティングおよび潤滑油原料の顧客に対する継続的な商業的利用可能性とサポートを示しています。
- 2024年9月、日本精蝋株式会社は、2024年に製品および持続可能性の動きを継続し、エコ指向および特殊ワックスの開発を公に強調し(業界報道で報告されたバイオベース/米由来および高度なエマルジョンの作業を含む)、包装、コーティングおよび産業用途向けの高純度パラフィン、マイクロクリスタリンおよびブレンドワックスにおけるリーダーシップを再確認しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動態、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 精製パラフィンとマイクロクリスタリンワックスの需要は、プレミアムキャンドルやホームデコ製品で増加します。
- 包装メーカーは、食品や電子商取引の出荷における耐湿性を向上させるため、より多くのワックスコーティングボードを採用します。
- 化粧品ブランドは、テクスチャー、安定性、性能を向上させるために高純度ワックスの使用を増やします。
- 医薬品用途は、ワックスが制御放出や保護処方をサポートするため拡大します。
- 自動車およびゴム産業は、タイヤ保護や表面仕上げのためにワックスブレンドを引き続き使用します。
- 精製業者は、厳しくなる品質基準を満たすために、よりクリーンで低臭気のワックスグレードに投資します。
- 天然および合成ワックスからの競争は、石油ベースの代替品の革新を促進します。
- 産業が地域を超えたより信頼性の高い調達を求める中で、サプライチェーンは多様化します。
- アジア太平洋地域は、製造能力の拡大によりリーダーシップを強化します。
- 持続可能性の目標は、生産者に精製効率を最適化し、排出量を削減することを促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の石油および鉱物ワックス市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、石油および鉱物ワックス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた石油および鉱物ワックス市場のセグメントはどれですか?
石油および鉱物ワックス市場の成長を促進している主な要因は何ですか?
石油および鉱物ワックス市場の主要企業はどこですか?
どの地域が石油および鉱物ワックス市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 石油および鉱物ワックス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の石油および鉱物ワックス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.23 billion → 2032: USD 5.79 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 石油および鉱物ワックス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 石油および鉱物ワックス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における石油および鉱物ワックス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 石油および鉱物ワックス市場市場の成長要因
- 3.3 石油および鉱物ワックス市場市場の抑制要因および課題
- 3.4 石油および鉱物ワックス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 石油および鉱物ワックス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 石油および鉱物ワックス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、石油および鉱物ワックス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 石油および鉱物ワックス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 石油および鉱物ワックス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は石油および鉱物ワックス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 石油および鉱物ワックス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 石油および鉱物ワックス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 石油および鉱物ワックス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 石油および鉱物ワックス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新石油および鉱物ワックス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の石油および鉱物ワックス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の石油および鉱物ワックス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の石油および鉱物ワックス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の石油および鉱物ワックス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの石油および鉱物ワックス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の石油および鉱物ワックス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの石油および鉱物ワックス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 石油および鉱物ワックス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
