
市場概要:
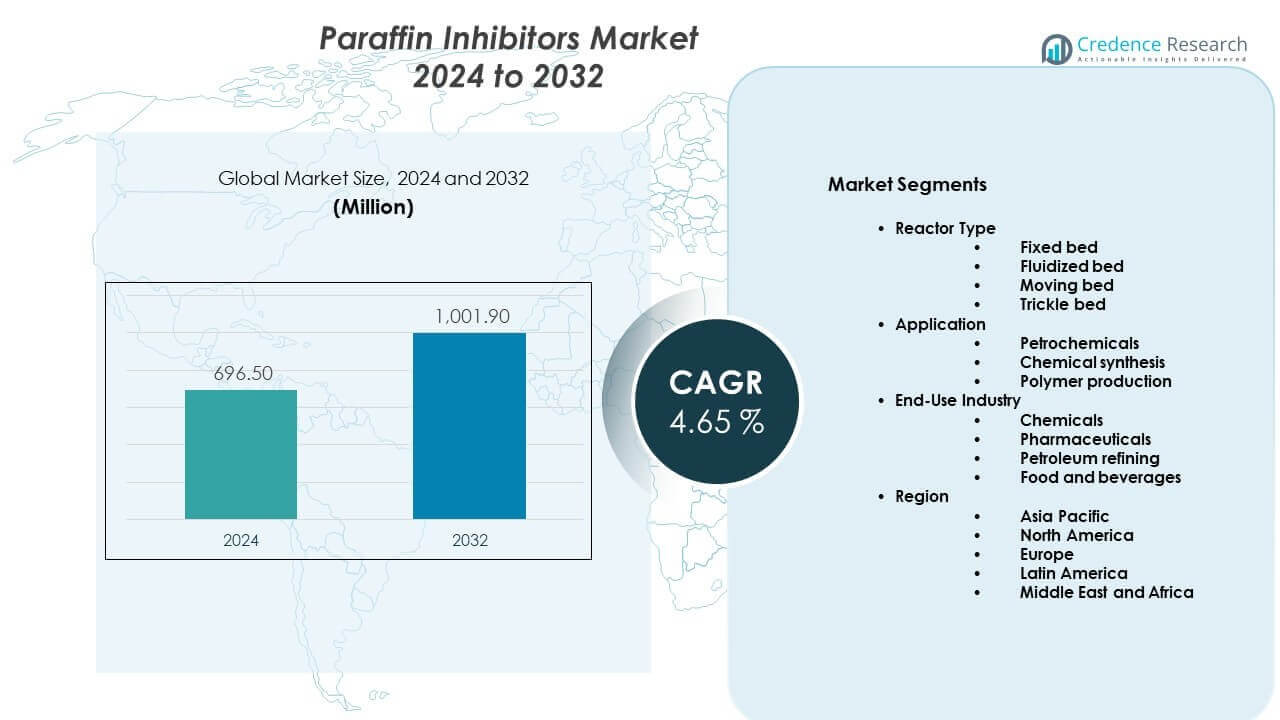
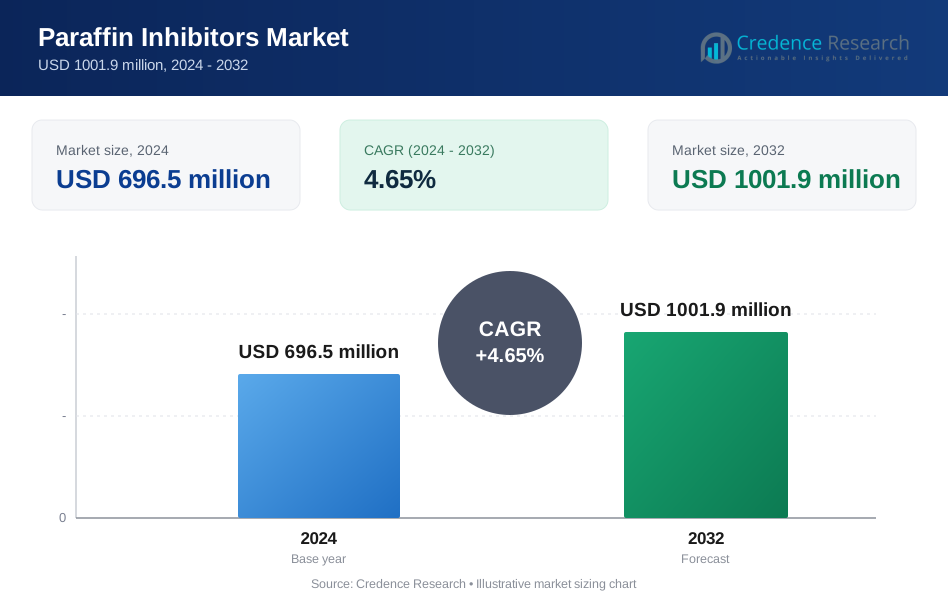
パラフィンインヒビター市場は、2024年の6億9650万米ドルから2032年までに10億190万米ドルに成長すると予測されています。市場は予測期間中に年平均成長率(CAGR)4.65%で拡大すると予想されています。この成長は、上流の石油およびガス事業におけるフローアシュアランスソリューションの需要増加を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパラフィンインヒビター市場規模 | 6億9650万米ドル |
| パラフィンインヒビター市場、CAGR | 4.65% |
| 2032年のパラフィンインヒビター市場規模 | 10億190万米ドル |
パラフィンの堆積は、原油生産システムにおける主要な課題であり続けています。オペレーターは、パイプラインの閉塞や流量損失を防ぐための化学的ソリューションを求めています。パラフィンインヒビターは、寒冷で深い貯留層での安定した生産をサポートします。オフショア掘削の増加は、ワックス制御の必要性を高めています。成熟した油田も、フローアシュアランス化学品の需要を促進しています。生産者は、ダウンタイムとメンテナンスコストの削減に焦点を当てています。化学注入は、費用対効果の高い予防方法を提供します。継続的な生産目標は、陸上および海上資産全体での採用を強化します。
北米は広範なシェール生産と成熟したパイプラインネットワークによりリードしています。アメリカ合衆国は、非在来型油田での強力な使用を示しています。中東は高い原油生産量により重要な市場であり続けています。湾岸諸国は、輸出の安定性を維持するためにインヒビターに依存しています。ヨーロッパは北海のオフショアフィールドからの安定した需要を示しています。アジア太平洋地域は、探査活動の増加に伴い成長地域として浮上しています。中国とインドはエネルギー需要を満たすために生産を拡大しています。ラテンアメリカは、オフショア開発を通じて勢いを増しています。
市場の洞察:
- パラフィンインヒビター市場は2024年に6億9650万米ドルと評価され、2032年までに10億190万米ドルに達すると予測されており、安定したフローアシュアランス需要により年平均成長率4.65%で成長しています。
- 北米はシェール生産により約35%のシェアでリードし、中東・アフリカは高い原油生産量から約25%、ヨーロッパはオフショア活動により約22%を占めています。
- アジア太平洋地域は、探査活動の増加、陸上フィールドの拡大、国内エネルギー需要の増加に支えられ、約12%のシェアで最も成長している地域です。
- オペレーション別では、上流活動が55%以上のシェアを占め、生産井や集積システムにおけるパラフィン堆積への直接的な影響を反映しています。
- 用途別では、陸上フィールドが約60%のシェアを占め、広範なパイプラインネットワークと頻繁なワックス関連の流量課題が影響しています。
市場の推進要因:
石油生産システム全体にわたる持続的なパラフィン堆積問題
パラフィンの蓄積は、生産システムにおける原油の流れを妨げ続けています。ワックス結晶はパイプラインを制限し、出力効率を低下させます。オペレーターはこのリスクを管理するために化学的な解決策を展開します。パラフィン阻害剤市場は、この継続的な運用ニーズから利益を得ています。低温貯留層での安定した流れをサポートします。陸上フィールドでは、定期的なワックス関連のメンテナンス問題が見られます。オフショア資産は、寒冷な環境のためにより高いリスクに直面しています。生産者は資産のパフォーマンスを保護するために予防を優先します。これらの要因は、安定した化学需要を支えています。
- 例えば、シェルは、ワックスの堆積が寒冷な陸上ラインで流量を20%以上削減する可能性があると報告しており、定期的な阻害剤注入プログラムを推進しています。
オフショアおよび深海探査活動の拡大
オフショア探査は、ワックス形成の課題への露出を増加させます。深海貯留層は低い海底温度で運営されます。長い海底タイバックでの流れの保証が重要になります。パラフィン阻害剤市場は、途切れないオフショア生産をサポートします。輸送中の粘度制御を維持するのに役立ちます。オペレーターは圧力下での化学的信頼性に注力します。オフショアプロジェクトへの投資は、予防的処理の使用を強化します。フィールドオペレーターは、一貫した注入プログラムを好みます。この推進力は構造的に強いままです。
- 例えば、BPは、40キロメートルを超える長い海底タイバックには、ワックス関連のシャットダウンを避けるために連続的な流れの保証化学物質が必要であると公表しています。
生産効率と資産稼働時間への注目の高まり
石油生産者は、計画外のシャットダウンイベントを減少させることを目指しています。ワックスの堆積は高価な清掃作業を引き起こします。化学阻害剤は連続した流れを維持するのに役立ちます。パラフィン阻害剤市場は稼働時間の目標と一致しています。機械的介入の頻度を低下させます。オペレーターは予測可能な処理性能を求めます。安定した生産は収益の継続性をサポートします。予防化学を用いたメンテナンス計画が改善されます。効率目標は採用を強化します。
流れの保証サポートを必要とする成熟油田の成長
成熟フィールドは圧力の低下と高いワックスリスクに直面しています。老朽化したインフラは流れの感度を増加させます。パラフィン制御はフィールドの寿命を延ばすために不可欠です。パラフィン阻害剤市場は回復戦略をサポートします。後期資産からの持続的な出力を可能にします。オペレーターは費用対効果の高い化学プログラムに投資します。石油回収強化法は互換性のニーズを高めます。処理のカスタマイズが重要性を増します。この推進力は長期的な需要をサポートします。
市場動向:
特定の原油プロファイルに合わせた化学処方へのシフト
原油の組成は地域や貯留層によって異なります。オペレーターはワックス含有量に合わせた阻害剤を求めています。カスタマイズされた処方が一般的な製品よりも好まれます。パラフィン阻害剤市場はこの技術的シフトを反映しています。サプライヤーはラボベースの原油分析に投資しています。フィールド固有の性能検証が一般的になります。処理の精度が運用の信頼性を向上させます。カスタマイズされた化学は過剰投与のリスクを減少させます。このトレンドはサプライヤーの差別化を強化します。
- 例えば、ベーカー・ヒューズは、原油特有のラボ分析後にカスタマイズされたパラフィン阻害剤がワックス堆積の厚さを30%以上削減したというフィールドデータを公開しています。
化学注入プログラムとのデジタルモニタリングの統合
デジタルツールは、より良い化学物質管理戦略をサポートします。センサーは、パイプライン内の温度と流れの挙動を追跡します。オペレーターはデータを阻害剤投与システムとリンクします。パラフィン阻害剤市場はデジタルワークフローに適応しています。これにより、治療のタイミングの精度が向上します。自動注入により手動介入が減少します。データ駆動型の意思決定が効率を向上させます。デジタル採用はサービス提供モデルを再構築します。この傾向は着実に勢いを増しています。
- 例えば、SLBは、リアルタイムのパイプラインデータを自動化された化学注入と統合することで、監視された資産における阻害剤の過剰使用をほぼ25%削減したと報告しています。
多機能フローアシュアランス化学品の増加する好み
オペレーターは、複数の流れのリスクに対処するソリューションを求めています。ワックスとスケールの制御を組み合わせた製品が注目を集めています。多機能化学は治療の複雑さを軽減します。パラフィン阻害剤市場は、より広範な性能範囲に向けて進化しています。これにより、現場での化学物流が簡素化されます。オペレーターは、保管要件の削減を重視しています。治療プログラムはより合理化されます。製品ポートフォリオはそれに応じて拡大します。この傾向は製品開発に影響を与えます。
契約ベースの化学管理サービスの利用拡大
石油生産者は化学管理機能をアウトソーシングします。長期サービス契約がスポット化学購入に取って代わります。サプライヤーは、監視と最適化サービスをバンドルして提供します。パラフィン阻害剤市場は、より強力なサービス統合を目にします。これにより、サプライヤーとクライアントの協力が強化されます。成果ベースの契約が人気を集めています。サービスの信頼性が差別化要因となります。この傾向は競争のダイナミクスを再構築します。
市場の課題分析:
多様な貯留層およびパイプライン条件における性能の変動
パラフィン制御の性能は、原油の特性によって異なります。温度と流量は阻害剤の効率に影響を与えます。オペレーターはフィールド展開中に不確実性に直面します。パラフィン阻害剤市場はこの技術的課題を管理します。これには広範なフィールドテストが必要です。一貫性のない結果が運用上の注意を増加させます。治療の最適化には熟練した専門知識が求められます。性能保証は依然として複雑です。この課題は採用の信頼性に影響を与えます。
不安定な石油市場におけるコスト感受性と予算制約
石油価格の変動は化学支出の決定に影響を与えます。オペレーターは任意の運用費用を削減します。パラフィン治療プログラムは予算の精査を受けます。パラフィン阻害剤市場は価格圧力を経験します。性能向上によるコストの正当化が必要です。調達チームは低コストの代替品を求めています。サプライヤーは利益率と競争力をバランスさせます。この課題は市場の安定性に影響を与えます。
市場の機会:
新興エネルギー地域における探査および生産活動の増加
新興地域は石油生産能力を着実に拡大しています。新しい油田は初期段階のフローアシュアランスのニーズに直面します。パラフィン制御は初期設計計画の一部となります。パラフィン阻害剤市場は早期採用から利益を得ます。これにより、生産の立ち上げフェーズが円滑に進みます。国営石油会社は予防戦略に投資しています。地域のインフラ成長が新たな需要を生み出します。この機会は地理的拡大をサポートします。
環境に適合した化学ソリューションの技術的進歩
環境基準は化学物質選定基準に影響を与えます。オペレーターは環境への影響が少ない配合を好みます。グリーンケミストリーの開発は戦略的重要性を増しています。パラフィンインヒビター市場は革新を通じて適応しています。これにより、より厳しい規制への遵守が支援されます。生分解性成分が注目を集めています。持続可能なソリューションはサプライヤーの地位を向上させます。この機会は長期的な業界の変化と一致しています。
市場セグメンテーション分析:
化学による分類
修正ポリカルボキシレートインヒビターは、安定したワックス制御性能により強い採用を得ています。これらの製品は幅広い原油プロファイルに適しています。ポリアクリレート配合は、中程度の温度条件下での粘度制御をサポートします。オペレーターはコスト効率と予測可能な挙動のためにこれらの化学物質を選択します。高分岐ポリエステルタイプは重原油システムの複雑なワックス構造に対応します。これらの製品は分散性能を向上させます。EVAアクリレート共重合体は、ワックス含有量が高い低温環境に対応します。パラフィンインヒビター市場は、貯留層条件に合わせた化学物質の需要の高まりを反映しています。
運用による分類
上流の運用は、ワックス形成への直接的な露出のため消費を支配しています。生産井は流れを維持するために継続的なパラフィン制御を必要とします。これにより、成熟したフィールドと新しいフィールドの両方で安定した原油抽出がサポートされます。中流セグメントは、パイプラインや貯蔵資産を保護するためにインヒビターを使用します。長距離輸送システムは、流れの継続性のために化学処理に依存しています。下流施設は、原油の取り扱いや処理ユニットでインヒビターを適用します。処理は、精製システム全体での原料のスムーズな移送をサポートします。
- 例えば、サウジアラムコは、予防保全と高度な監視プログラムにより、代替展開方法とリアルタイムデータ分析を利用して、井戸介入コストと生産遅延を削減したと示しています。
用途による分類
陸上用途は、広範なフィールド展開により安定した需要を占めています。オペレーターは地上パイプラインで頻繁にワックス堆積に直面します。化学注入は好まれる制御方法です。海上用途は、低い海底温度のために強い技術的要件を示しています。これにより、海底および深海システムでの途切れない流れがサポートされます。海上フィールドは、長期間のタイバックのために信頼性の高い配合を優先します。このセグメンテーションは、生産環境全体での運用の多様性を強調しています。
セグメンテーション:
化学による分類- 修飾ポリカルボキシレート
- ポリアクリレート
- 超分岐ポリエステル
- EVAアクリレート共重合体
- 上流
- 中流
- 下流
- 陸上
- 海上
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカとヨーロッパ
北アメリカは世界市場の約35%を占めています。アメリカはシェールと成熟した油田の運営を通じて需要を牽引しています。ワックスの堆積は長い陸上パイプラインネットワークで一般的です。パラフィンインヒビター市場は、上流および中流資産における強力な化学薬品の使用から利益を得ています。寒冷地での生産ゾーンでの流動保証をサポートします。ヨーロッパは約22%の市場シェアを占めています。北海の海上油田は低温運転条件のため、安定した需要を維持しています。
中東・アフリカ
中東・アフリカ地域は世界市場の約25%を占めています。高い原油生産量が一貫したインヒビター使用を支えています。湾岸諸国は輸出パイプラインを保護するために化学処理に依存しています。パラフィンインヒビター市場は、この地域の生産安定性目標に沿っています。陸上および海上油田の両方をサポートします。成熟した貯留層は継続的なワックス制御プログラムを必要とします。国営石油会社は長期的な化学薬品供給契約を維持しています。
アジア太平洋とラテンアメリカ
アジア太平洋は約12%の市場シェアを持ち、徐々に拡大しています。中国とインドは国内生産の成長を支えるために化学薬品の使用を増加させています。陸上油田が地域の需要パターンを支配しています。パラフィンインヒビター市場は、探査活動の増加を通じて勢いを増しています。新しい油田開発段階をサポートします。ラテンアメリカは約6%の市場シェアを占めています。ブラジルとメキシコの海上プロジェクトが地域の需要傾向を強化しています。
主要プレイヤー分析:
- BASF SE
- Baker Hughes Company
- Clariant
- Evonik Industries
- Halliburton
- Schlumberger
- Dow Chemical Company
- NALCO
- Dorf Ketal Chemicals
- ChampionX
競争分析:
パラフィンインヒビター市場は、世界的な化学および油田サービス企業によって中程度の集中を示しています。主要なプレイヤーは、処方の専門知識とフィールドでのパフォーマンスの信頼性を通じて競争しています。企業は多様な原油プロファイルに合わせた化学に焦点を当てています。強力な技術サポート能力を持つサプライヤーに報いる市場です。製品の差別化は、温度耐性と投与効率に依存しています。石油生産者との戦略的契約は、長期的な地位を強化します。地域の存在感と供給の信頼性が、買い手の選択に影響を与えます。競争の激しさは、上流に焦点を当てたポートフォリオ全体で安定しています。
最近の動向:
- 2025年、Nalco Water(Ecolab社)は、下流および水関連のフローアシュアランスにおける最近の進展に焦点を当て、水管理と産業運営の交差点を強調するためにEcolab Watermark™ Studyを開始しました。上流のチャンピオン事業(現在のChampionX)のスピンオフに続き、Nalcoの最近の更新は、下流インフラでの汚れやワックスの堆積を防ぐ阻害剤を含む、製油所および石油化学処理補助剤に集中しています。デジタル自動化を活用して化学廃棄物を最小限に抑え、プラントの信頼性を向上させています。
- 2024年5月、Dorf Ketal Chemicals Indiaは、テキサス州に拠点を置く特殊ダウンホール流体添加剤のプロバイダーであるImpact Fluid Solutionsの買収を発表しました。この買収は、Dorf Ketalのポートフォリオを伝統的な精製および石油化学の強みから上流の石油およびガスセクターにまで広げるための戦略的な動きでした。この取引により、Dorf KetalはImpactのウェルボアシールドおよびフローアシュアランス技術を活用し、パラフィン制御を含む包括的な化学ソリューションをグローバルなクライアントベースに提供する能力を強化します。
- 2024年、BASF SE、Baker Hughes、Clariantは、戦略的投資とデジタル統合を通じてフローアシュアランスおよびパラフィン制御のポートフォリオを進化させました。2024年5月、BASFは、スペインのタラゴナにあるBasoflux®パラフィン阻害剤のグローバル生産を拡大するための大規模な投資を発表し、「挑戦的な油」およびパラフィン原油フィールドを特に対象としています。この拡大は、溶剤使用を削減するより持続可能な水性分散液に焦点を当てており、最初の顧客への納品は2025年初頭を予定しています。
- Baker Hughesは、長期的なダウンホール緩和のためのParaSorb™固体パラフィン阻害剤や、ワックスの堆積を防ぎ流動点を下げるFORSA™シリーズを含む、確立されたフローアシュアランス技術を引き続き推進しています。
- 一方、Clariantは、パラフィン制御ソリューションをデジタルエコシステムに統合し、特にリアルタイムデータ分析を使用して化学薬品の投与を最適化し、フローの失敗を予測するCHEMVISION™インテリジェント化学管理システムを導入しました。このデジタル化の取り組みは、Clariantの2024年統合報告書で強調された「レジリエンスと機敏性」戦略と一致しており、困難な市場環境での革新と運用の卓越性を強調しています。
レポートのカバレッジ:
この調査レポートは、化学の種類、操作、アプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- フローアシュアランスは、成熟した油田と新しい油田の両方で原油生産者にとって重要な優先事項であり続けます。
- パラフィンインヒビターの需要は、ワックス堆積のリスクが高い老朽化した油田で引き続き増加しています。
- オフショア開発は、信頼性の高い化学的フロー制御ソリューションの長期的な必要性を支えています。
- 特定の原油特性に合わせたカスタマイズされたインヒビターフォーミュレーションが広く採用されています。
- デジタル監視ツールは、化学注入プログラムの精度を向上させます。
- サービスベースの化学管理モデルは、大規模な石油事業者の間で拡大しています。
- 新興の生産地域は、フローアシュアランス化学品の新たな需要機会を生み出しています。
- 環境規制は、安全なインヒビターフォーミュレーションの開発に影響を与えています。
- 技術サポート能力は、サプライヤー選定の重要な要因となっています。
- 長期的な生産安定性の目標は、一貫したパラフィンインヒビターの使用を支えています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パラフィン抑制剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、パラフィン抑制剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパラフィン阻害剤市場のセグメントはどれですか?
パラフィン抑制剤市場の成長を促進している主な要因は何ですか?
パラフィン阻害剤市場の主要企業はどこですか?
2024年にパラフィン阻害剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パラフィンインヒビター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパラフィンインヒビター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 696.5 million → 2032: USD 1001.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パラフィンインヒビター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パラフィンインヒビター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパラフィンインヒビター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パラフィンインヒビター市場市場の成長要因
- 3.3 パラフィンインヒビター市場市場の抑制要因および課題
- 3.4 パラフィンインヒビター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パラフィンインヒビター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パラフィンインヒビター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パラフィンインヒビター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パラフィンインヒビター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パラフィンインヒビター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパラフィンインヒビター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パラフィンインヒビター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パラフィンインヒビター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パラフィンインヒビター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パラフィンインヒビター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パラフィンインヒビター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパラフィンインヒビター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパラフィンインヒビター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパラフィンインヒビター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパラフィンインヒビター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパラフィンインヒビター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパラフィンインヒビター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパラフィンインヒビター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パラフィンインヒビター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
