
ペーパーラップ市場の概要:
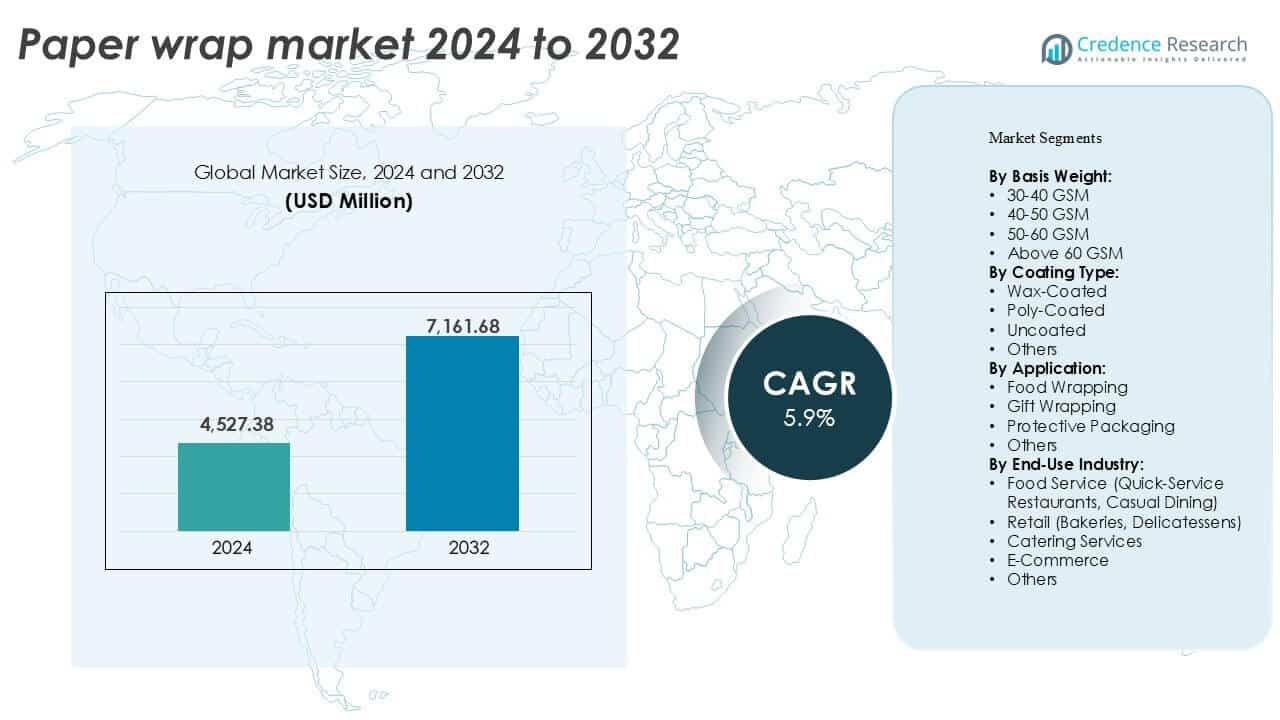
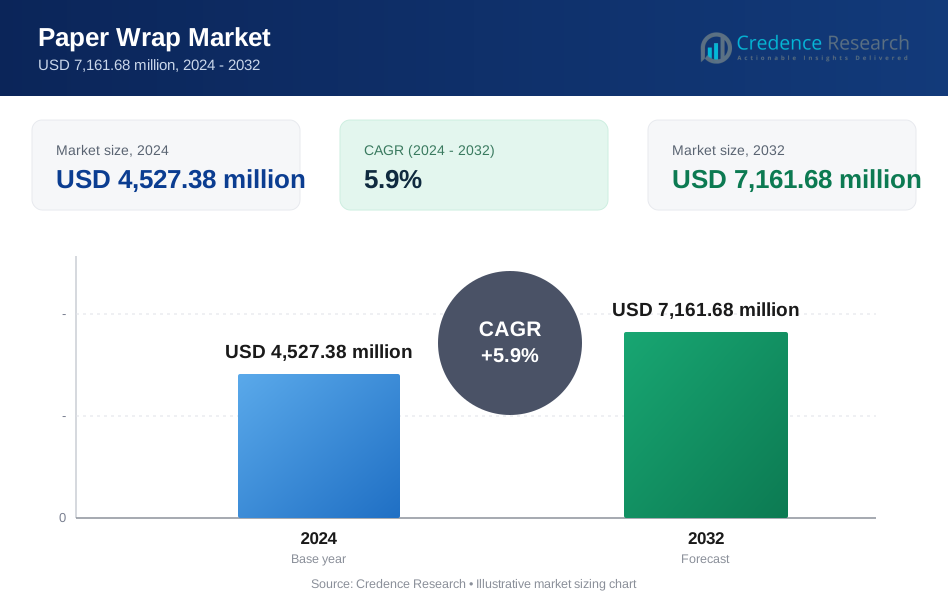
ペーパーラップ市場の規模は2024年に4,527.38百万米ドルと評価され、予測期間中にCAGR 5.9%で成長し、2032年には7,161.68百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のペーパーラップ市場規模 | 4,527.38百万米ドル |
| ペーパーラップ市場、CAGR | 5.9% |
| 2032年のペーパーラップ市場規模 | 7,161.68百万米ドル |
ペーパーラップ市場の主要企業には、International Paper Company、WestRock Company、Mondi Group、Smurfit Kappa Group、Georgia-Pacific LLCが含まれます。これらの企業は、広範な生産能力、グローバルな流通、持続可能な包装技術への投資を通じてリードしています。MondiとSmurfit Kappaはリサイクル可能なコーティングと付加価値のある印刷に重点を置いており、International PaperとWestRockは北米全体で強力なサプライチェーン統合を維持しています。ヨーロッパと北米が市場を支配しており、2024年には世界の収益の58%以上を占めています。ヨーロッパは厳しい環境規制とエコフレンドリーな包装の高い採用により、28%の市場シェアでリードしています。
ペーパーラップ市場の洞察
- ペーパーラップ市場は2024年に4,527.38百万米ドルと評価され、予測期間中にCAGR 5.9%で成長し、2032年には7,161.68百万米ドルに達すると予想されています。
- 持続可能で堆肥化可能な包装に対する強い需要が市場の成長を促進しており、特にフードサービスと小売セクターで顕著です。
- 主なトレンドには、食品安全のためのワックスコーティングラップの採用と、プレミアム包装での印刷された特殊ラップの使用増加が含まれます。
- Mondi Group、International Paper、Smurfit Kappaなどの主要企業はエコイノベーションに注力しており、地域のサプライヤーはコストに敏感なニッチセグメントに対応しています。
- ヨーロッパは28%のシェアで市場をリードしており、次いで北米が30%を占めています。一方、40–50 GSMセグメントは強度と柔軟性のバランスが取れているため、基準重量で最大のシェアを持っています。
ペーパーラップ市場のセグメンテーション分析:
基準重量別
40–50 GSMのセグメントは、2024年において紙包装市場を支配し、最大の市場シェアを占めています。この範囲は、強度と柔軟性の理想的なバランスを提供し、食品および小売包装用途に適しています。包装中の取り扱いストレスに耐え、製品の保護やプレゼンテーションを損なうことはありません。ファストフード店や小売カウンターでの採用が増加しており、この重量クラスの需要をさらに押し上げています。手動および自動包装システムの両方に対応しているため、コスト効率が高く持続可能な包装材料を求める業界での好みが向上しています。
- 例えば、モンディは、特定のグレードで機械方向(MD)で約4.2 kN/mから5.1 kN/mの高い引張強度を持つ40 GSMのクラフト紙包装を生産しており、高速カウンターでの安全な食品包装を可能にしています。
コーティングタイプ別
ワックスコーティングされた紙包装は、このセグメント内で最大の市場シェアを保持しています。その優れた耐湿性により、生鮮食品や油っぽい商品に最適です。迅速な吸収防止と折りたたみの容易さが、ベーカリー、デリ、菓子包装での採用を促進しています。ワックスコーティングタイプは印刷適性も優れており、ブランド化や製品識別をサポートします。食品の配達や持ち帰りサービスの成長が、高性能で耐油性のある包装材の需要を引き続き押し上げており、このサブセグメントは、ポリコーティングや無コーティングの選択肢に対して、量と使用頻度の面で優位に立っています。
- 例えば、ジョージア・パシフィックのディクシー・ライトのワックス仕上げデリ紙は、高使用のフードサービス用途で製品の完全性を維持するために、強化された湿潤強度と油吸収を備えています。
用途別
食品包装は支配的な用途として浮上し、世界の紙包装市場で最高のシェアを保持しています。プラスチック食品包装の削減を求める規制圧力が、紙ベースの代替品への移行を加速させています。レストラン、カフェ、フードスタンドは、サンドイッチ、焼き菓子、スナックの包装に紙包装を広く使用しています。このセグメントは、日常のフードサービスや小売チェーンでの高い消費率から利益を得ています。コンポスト可能で生分解性のある包装材料の需要の増加が、この用途の拡大をさらに支援しており、特に食品業界で持続可能な包装法を施行している地域で顕著です。
紙包装市場の主要成長ドライバー
持続可能な包装ソリューションの需要増加
環境規制と消費者の意識が、エコフレンドリーな包装への移行を加速させ続けています。紙包装は、生分解性でリサイクル可能であり、プラスチック廃棄物と汚染に対する懸念の高まりに対応しています。世界中の政府が使い捨てプラスチックを禁止または課税しており、企業は紙ベースの代替品を採用するよう促されています。主要なフードサービスや小売チェーンは、持続可能性の目標とブランドポジショニングを達成するために紙包装に切り替えています。例えば、ファストフードブランドは、環境への影響を軽減するために、ポリエチレン包装をコンポスト可能な紙包装に置き換えています。これらの変化は、先進国と新興国の両方からの大規模な需要を支えています。さらに、包装メーカーは、持続可能性を損なうことなく紙包装の耐久性を向上させるために、グリーン技術やコーティングに投資しています。このシフトは、循環経済の目標と一致し、主流の包装ソリューションとしての紙包装の長期的な実行可能性を強化しています。
- 例えば、テトラパックの紙ベースのバリア技術は、200mlの無菌カートンにおいて、アルミ箔の層を紙に置き換え、リサイクルを容易にし、製紙工場での繊維収率を向上させています。
世界のフードサービスとデリバリー業界の拡大
成長するフードサービスとフードデリバリーのセクターは、紙包装製品の需要を大幅に押し上げています。すぐに食べられる食品、ファストフード、パッケージスナックの消費が増えるにつれ、レストラン、クラウドキッチン、デリバリープラットフォームは、安全で環境に優しい包装材料を必要としています。紙包装は、機能性、衛生、ブランドの視認性を理想的に組み合わせています。耐油性とカスタマイズ可能な特性により、ハンバーガー、サンドイッチ、ベーカリー製品の包装に適しています。インド、中国、米国などの主要市場でオンライン食品デリバリーが年率二桁成長を遂げている中、紙包装の需要は増加し続けています。さらに、美的で持続可能な食品包装を好む消費者の増加は、プレミアム店舗での紙包装の使用を支えています。この傾向は、都市化、利便性を重視したライフスタイル、可処分所得の増加とともに世界的に加速すると予想されています。
- 例えば、noissueのカスタム食品包装紙はFSC認証を受けており、ファストフード用途において強度を維持しながら堆肥化が可能です。
コーティングと印刷の技術革新
紙のコーティングと印刷技術の革新は、紙包装の性能向上を促進しています。現代のワックスや生分解性コーティングは、堆肥化可能性を維持しながら、耐油性と耐湿性を向上させています。リサイクル可能で炭素排出量を削減するポリフリーのバリアコーティングも人気を集めています。さらに、デジタル印刷の進歩により、ブランドは製品差別化のために高品質でカスタマイズされた包装を作成できるようになりました。これらの革新は、食品および小売包装におけるブランディング、トレーサビリティ、偽造防止対策をサポートしています。企業は、ラミネーションやプラスチックフィルム層を必要としない食品接触規制を満たすコーティングの開発にも取り組んでいます。技術的な能力が向上するにつれ、紙包装は機能性とコスト効率の両面でプラスチック包装と競争力を持つようになります。持続可能で高性能な包装を提供する能力は、コンプライアンスを求める業界全体での市場拡大を可能にします。
紙包装市場の主要トレンドと機会
プレミアムおよび特殊紙包装へのシフト
プレミアム化は、特にフードサービスとギフト包装のセグメントで強力なトレンドとして浮上しています。企業は、ブランド価値と顧客体験を向上させるために、ソフトタッチ、テクスチャー、およびカスタム印刷された包装を使用しています。装飾的なプリント、天然繊維、または職人仕上げの特殊包装は、ブティックベーカリーやプレミアムカフェで人気を集めています。このトレンドは、消費者がプラスチックフィルムや箔の代わりにエコラグジュアリーな選択肢を求めるギフト包装にも広がっています。これは、美観、持続可能性、性能を組み合わせた高利益製品の機会を開きます。紙包装メーカーは、カスタマイズされたデザイン、季節のテーマ、または共同ブランドオプションを提供することで利益を得ることができます。企業が体験型包装に焦点を移すにつれ、付加価値のある包装の需要は増加するでしょう。このニッチ市場は、ボリュームは小さいものの、小売ブランディングや直接消費者向けチャネルをターゲットにした革新主導のサプライヤーにとって、高成長の機会を提供します。
- 例えば、ブランドの包装紙を印刷する企業は、80 GSMから300 GSMを超える紙にカスタムプリントを施し、標準的な包装紙と比べて紙がより厚く、より高級感を感じさせます。
新興市場における成長の可能性
新興経済は急速な都市化、可処分所得の増加、現代的な小売ネットワークの拡大により、包装紙製造業者にとって大きな機会を提供します。アジア太平洋地域、ラテンアメリカ、アフリカで組織化されたフードサービスやクイックコマースプラットフォームが成長するにつれ、清潔で安全な包装ソリューションの需要が加速しています。プラスチック袋や使い捨て包装を禁止する地元の規制も採用を後押ししています。小規模な食品販売業者、スーパーマーケット、ベーカリーは、コスト効率が高く環境に優しい包装として紙包装を選ぶことが増えています。さらに、これらの地域での政府支援の持続可能性イニシアチブや廃棄物削減目標が好条件を生み出しています。地元の製造拠点やサプライチェーンの拡大努力もリードタイムを短縮し、アクセスを改善します。これらの市場は価格に敏感ですが、地域の好みや手頃さに合わせた低GSMまたは無塗装の紙包装製品にとって長期的な拡張性を提供します。
包装紙市場の主要な課題
原材料の価格変動と供給の不確実性
包装紙の生産はパルプと板紙に大きく依存しており、供給の混乱や価格の変動に影響を受けやすいです。木材パルプの不足、高いエネルギーコスト、物流の遅延などの要因が生産マージンや納期に影響を与えます。持続可能な繊維源をめぐる競争の激化や世界的なサプライチェーンの混乱も価格の安定性に影響を与えます。小規模なコンバーターは、高品質のパルプやコーティングされた基材へのアクセスが限られているため、調達の課題に直面することがよくあります。これらの変動は、製造業者や購入者にとって予測可能性を低下させ、収益性に影響を与えます。さらに、原材料価格の突然の変動は、契約ベースの供給契約で一貫した製品価格を維持することを困難にします。持続可能性の需要が高まるにつれ、認証された繊維源への圧力がさらに増し、この供給の課題を悪化させます。
プラスチック包装に比べた性能の限界
持続可能性の利点にもかかわらず、包装紙は特に湿気バリアや引裂き抵抗において性能関連の限界に直面しています。高脂肪または高湿度の食品に対して、従来の包装紙はポリエチレンやアルミニウムの代替品と比べて十分な保護を提供できない場合があります。これにより、特定の食品セグメントでの適用が制限され、高価なコーティングやラミネーションが必要になることがあります。バリア特性の向上が進んでいるものの、コーティングされた包装紙はしばしば追加コストを伴い、リサイクル性に影響を与える可能性があります。これらの技術的なトレードオフは、コスト、耐久性、保存期間が重要な決定要因となる市場での課題を提起します。製造業者は、機能性と持続可能性をバランスさせつつ、生産コストを大幅に増加させたり食品安全基準を損なったりすることなく対応する必要があります。
包装紙市場の地域分析
北アメリカ
北アメリカは、2024年に世界の紙包装市場の30%以上を占める重要なシェアを持っています。この地域は、持続可能な包装に対する強力な規制支援と高い消費者意識の恩恵を受けています。米国とカナダの主要な食品チェーンや小売ブランドは、エコフレンドリーな代替品への移行を急速に進めており、紙包装の需要を促進しています。米国は消費と革新の両面で地域をリードしており、地元の企業はコーティングや印刷可能な包装技術に投資しています。Eコマースの包装や食品配達の用途も、ボリュームの成長を支えています。使い捨てプラスチックの禁止が進行中で、主要な州全体で長期的な市場拡大を強化しています。
ヨーロッパ
ヨーロッパは、厳しい環境規制と広範なプラスチック禁止に支えられ、世界の紙包装市場の約28%を占めています。ドイツ、フランス、イギリスなどの国々は、リサイクル可能で堆肥化可能な包装材料の採用でリードしています。Mondi GroupやSmurfit Kappaのような確立されたプレーヤーの強い存在感が、市場浸透を加速させています。政府支援のグリーンイニシアチブとEU全体の持続可能性目標が、小売およびフードサービス部門での紙包装の採用をさらに促進しています。ギフトや特殊包装セグメントでもプレミアム紙包装の需要が増加しています。この地域は、コーティングと印刷技術の革新を続け、高性能な持続可能な包装のリーダーとしてヨーロッパを位置づけています。
アジア太平洋
アジア太平洋地域は、急速な都市化、可処分所得の増加、拡大するフードサービス産業によって、世界市場の約24%を占めています。中国、インド、日本は、特に食品包装用途でのボリューム成長の主要な貢献者です。地域政府はプラスチック使用を削減する政策を実施しており、紙ベースの代替品の機会を創出しています。地元のメーカーは、価格に敏感な地域の需要に応えるため、手頃な価格の低GSM紙包装に注力しています。成長するクイックサービスレストラン、ベーカリーチェーン、オンライン食品配達プラットフォームが持続的な需要を支えています。市場は分散していますが、地元の生産と革新への投資の増加が競争力と地域供給の回復力を向上させると期待されています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコが地域消費をリードし、紙包装市場の約10%を占めています。食品および飲料部門が大部分の需要を牽引しており、中産階級の人口増加と包装ニーズの増加に支えられています。各国がプラスチック規制を施行し始めると、スーパーマーケット、レストラン、地元のベンダー全体で紙包装の採用が勢いを増しています。輸入依存と限られた国内の紙加工能力が課題として残っていますが、地元のコンバーターとグローバルサプライヤーとのパートナーシップが市場アクセスを改善しています。ラテンアメリカの食品チェーンのエコ意識の高いブランディング戦略が、食品包装や保護包装用途での紙包装の使用をさらに促進しています。
中東・アフリカ(MEA)
MEAは、世界の紙包装市場において小さいながらも成長しているシェアを占めており、約8%を貢献しています。都市の拡大、小売活動の増加、食品配達サービスの成長が、UAE、サウジアラビア、南アフリカでの需要を支えています。政府はプラスチック使用を抑制する政策を徐々に導入しており、紙包装のような持続可能な代替品の扉を開いています。一部地域では高温と湿度が紙包装の適性を制限しており、特に高度なコーティングがない場合に顕著です。それにもかかわらず、ベーカリーやテイクアウトセグメントでは、非コーティングでコスト効果の高い包装の需要が増加しています。市場のプレーヤーは、地元での生産と流通のパートナーシップを模索し、手頃な価格と供給範囲の改善を図り始めています。
紙包装市場のセグメンテーション:
基準重量別:
- 30-40 GSM
- 40-50 GSM
- 50-60 GSM
- 60 GSM以上
コーティングタイプ別:
- ワックスコーティング
- ポリコーティング
- 非コーティング
- その他
用途別:
- 食品包装
- ギフト包装
- 保護包装
- その他
最終用途産業別:
- フードサービス(クイックサービスレストラン、カジュアルダイニング)
- 小売(ベーカリー、デリカテッセン)
- ケータリングサービス
- 電子商取引
- その他
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
紙包装市場は、中程度に統合された競争環境を特徴としており、主要なプレーヤーは持続可能性、革新、地域拡大に注力しています。International Paper Company、Mondi Group、Smurfit Kappa Groupのような企業は、統合された製造、多様な製品ポートフォリオ、強力な流通ネットワークを通じて強力なグローバルプレゼンスを維持しています。これらのプレーヤーは、リサイクル可能なコーティング、食品グレードの紙技術、デジタル印刷能力に投資し、増大する規制や顧客の要求に応えています。市場アクセスと生産効率を改善するために、戦略的な合併、買収、能力拡張が一般的です。一方、Nordic Paper ABやMitsubishi HiTec Paper Europe GmbHのような地域プレーヤーは、ニッチな用途やカスタマイズされたソリューションに焦点を当てています。特殊でエコプレミアムな包装の需要の高まりは、新規参入者やスタートアップが持続可能な素材の革新を模索することを促しています。フードサービスブランドや電子商取引プラットフォームとの協力により、ブランドの地位向上とボリューム成長がさらに強化されています。全体として、製品の差別化、サプライチェーンの回復力、持続可能な調達がこの市場の競争を形作る重要な要素となっています。
主要プレイヤー分析
- Nordic Paper AB
- Georgia-Pacific LLC
- Delfortgroup AG
- Smurfit Kappa Group
- Sealed Air Corporation
- Ahlstrom-Munksjö
- WestRock Company
- Mondi Group
- Mitsubishi HiTec Paper Europe GmbH
- International Paper Company
最近の展開
- 2025年1月、International PaperはDS Smithの買収を完了し、持続可能な包装のグローバルリーダーを形成しました。CEOのアンドリュー・K・シルバーネイルによると、統合された会社は、その広範な地理的到達範囲と革新的なエコフレンドリー包装により、成長、収益性、顧客サービスを向上させます。International Paperは、再生可能な繊維ベースの包装、パルプ、紙製品の主要な生産者です。同社は、北米、ラテンアメリカ、ヨーロッパ、アジア全体で顧客にサービスを提供する段ボール包装ソリューション、コンテナボード、セルロースファイバーを専門としています。DS Smithは、持続可能な段ボール包装ソリューション、紙製品、リサイクルサービスの主要な提供者です。同社は30カ国以上で事業を展開しており、循環経済を支える革新的な繊維ベースの包装に焦点を当てています。
- 2025年1月、Smurfit Westrockは、従来のポリエチレンストレッチラップに代わる革新的な100%紙ベースのパレットラップを導入し、サプライチェーンの持続可能性を向上させました。このエコフレンドリーなソリューションは、輸送中のパレット荷重の安定化に関連する排出を大幅に削減するのに役立ちます。
- 2024年、持続可能な包装と紙のグローバルリーダーであるMondiは、食品および飲料製品を束ねるための新しい二次紙包装ソリューションを開発し、長い間業界標準であったプラスチックシュリンクフィルムの代替を提供しました。この革新的なソリューション「TrayWrap」は、MondiのAdvantage StretchWrapを使用して作られ、現在スウェーデン全土で12個のコーヒーパッケージを輸送するためにコーヒーブランドによって使用されています。この紙ラップは、既存の段ボールトレイの底に適用された4〜6個の接着ドットの助けを借りて、コーヒーパックをしっかりと固定します。各開放側にある事前パンチの折り目ポイントが追加の安定性を提供し、製品を見やすく、積み重ねやすく、輸送しやすく、小売展示のために便利に開梱できるようにします。
レポートのカバレッジ
この調査レポートは、基準重量、基準重量、用途、最終用途産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する規制シナリオと技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 使い捨てプラスチックの禁止により、リサイクル可能で堆肥化可能なラップの需要が増加します。
- フードサービスとデリバリー部門が都市部および準都市部でのボリューム成長を引き続き牽引します。
- コーティングの革新により、リサイクル性を損なうことなく、グリースや湿気への耐性が向上します。
- 装飾的なプリントやテクスチャーを持つプレミアムラップが、ベーカリーやギフト包装で注目を集めます。
- 企業はリードタイムを短縮し、地域のコンプライアンスニーズを満たすために地域生産を拡大します。
- 北米とヨーロッパは、強力な持続可能性規制により55%以上の市場シェアを維持します。
- アジア太平洋地域は、食品デリバリーの増加とプラスチック規制により最も急速な成長を示します。
- プラスチックラップとの性能差が、バリア技術やハイブリッド素材の研究開発を促進します。
- 原材料価格の変動は、小規模なプレーヤーに挑戦をもたらし、全体的なコスト競争力に影響を与える可能性があります。
- 食品チェーンやeコマースプラットフォームとの戦略的パートナーシップが、ブランドの急速な拡大を助けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ペーパーラップ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ペーパーラップ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた紙包装市場のセグメントはどれですか?
紙包装市場の成長を促進している主な要因は何ですか?
ペーパーラップ市場の主要企業はどこですか?
2024年に紙包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 紙包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の紙包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,527.38 million → 2032: USD 7,161.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 紙包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 紙包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における紙包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 紙包装市場市場の成長要因
- 3.3 紙包装市場市場の抑制要因および課題
- 3.4 紙包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 紙包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 紙包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、紙包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 紙包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 紙包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は紙包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 紙包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 紙包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 紙包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 紙包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新紙包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の紙包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の紙包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の紙包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の紙包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの紙包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の紙包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの紙包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 紙包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
