
市場概要:
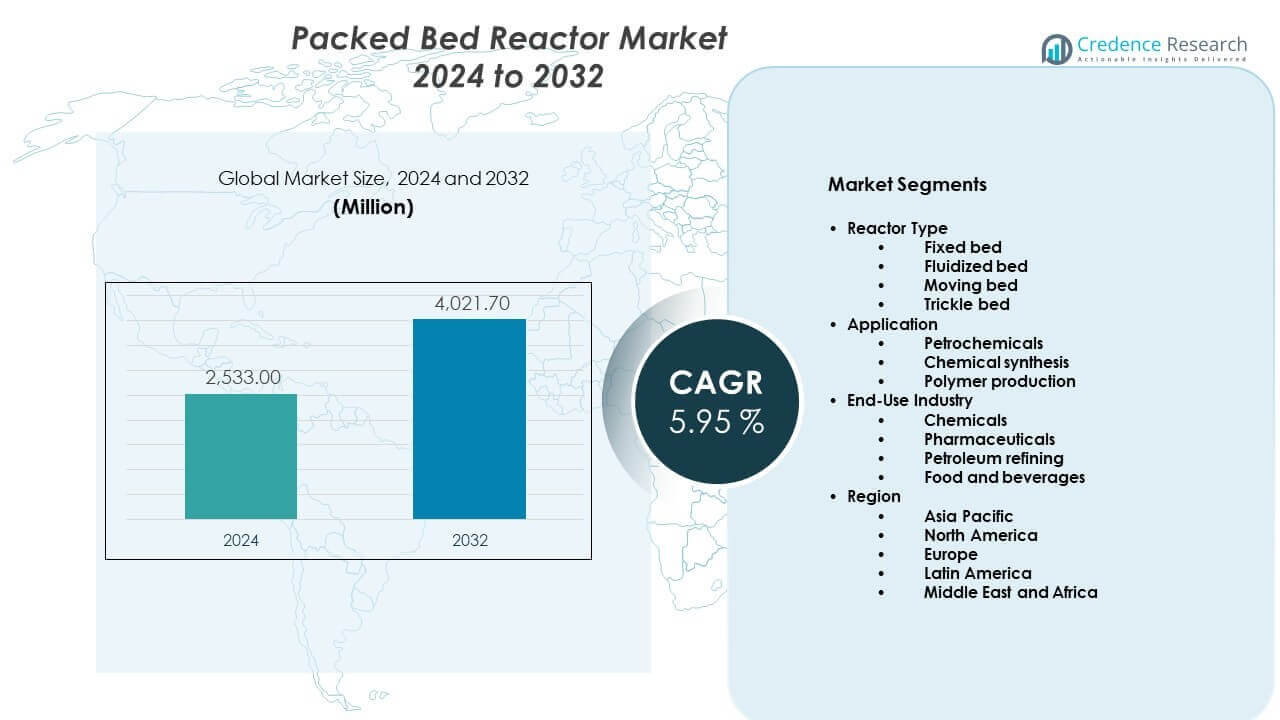
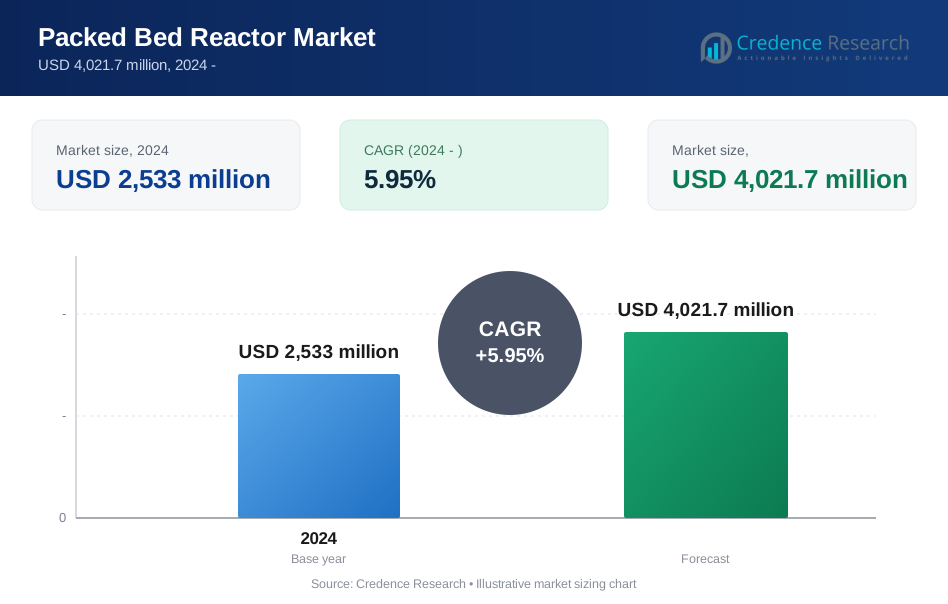
充填層反応器市場は、2024年の25億3,300万米ドルから2032年には40億2,170万米ドルに成長し、予測期間中に年平均成長率5.95%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の充填層反応器市場規模 | 25億3,300万米ドル |
| 充填層反応器市場、年平均成長率 | 5.95% |
| 2032年の充填層反応器市場規模 | 40億2,170万米ドル |
化学および石油化学製品の生産量の増加が充填層反応器の需要を促進しています。メーカーは一貫した反応制御と製品品質のためにこれらの反応器に依存しています。この設計は、低い運用リスクでの触媒反応をサポートします。精製所は、収率の効率を向上させ、ダウンタイムを削減するためにこのシステムを使用しています。特殊化学品への投資の増加は、設備のアップグレードを支援します。効率的な反応器は廃棄物の形成を減少させるため、環境コンプライアンスも重要な役割を果たします。プロセス産業は、長い運転サイクルと予測可能なメンテナンス計画を保証するために、実績のある反応器設計を好みます。
北米とヨーロッパは、強力な化学および精製能力により市場をリードしています。これらの地域はプロセス効率と技術のアップグレードに焦点を当てています。アジア太平洋地域は、中国とインドの産業拡大により、最も急成長している地域として浮上しています。新しい化学工場は信頼性の高い反応器システムの需要を増加させています。東南アジアは、特殊化学品生産の増加により着実な採用を示しています。中東は、精製所および石油化学投資からの牽引力を得ています。ラテンアメリカとアフリカは、徐々に産業発展を遂げる新興市場として残っています。
市場の洞察:
- 充填層反応器市場は、2024年に25億3,300万米ドルと評価され、2032年までに40億2,170万米ドルに達すると予測されており、予測期間中に年平均成長率5.95%で成長しています。
- アジア太平洋地域は、中国とインドの大規模な化学能力により約42%のシェアを占め、北米は強力な精製および製薬基盤により28%、ヨーロッパは特殊化学品と厳格なプロセス基準に支えられ22%を占めています。
- アジア太平洋地域はまた、最も急成長している地域であり、新しい化学工場、精製所の拡張、コスト効率の高い製造エコシステムに支えられ、約42%のシェアを保持しています。
- 反応器の種類別では、固定床反応器が運用の安定性、長い耐用年数、広範な産業受容性により約55%のシェアを占めています。
- 最終用途産業別では、化学品が合成、中間体、および特殊化学品生産での広範な使用に支えられ約48%のシェアを占めています。
市場の推進要因:
化学および石油化学加工産業からの需要の増加
充填層反応器市場は、世界中の化学生産能力の安定した成長から利益を得ています。化学プラントは、主要なプロセスにおいて連続およびバッチ操作のために安定した反応器を必要とします。充填層の設計は、制御された流れの条件下で効率的な触媒反応をサポートします。石油化学ユニットは、水素化および酸化用途のためにこれらのシステムに依存しています。反応器の構造は、長いサイクルにわたって均一な流れと予測可能な反応結果を保証します。オペレーターは、大規模な運用リスクを軽減するために実績のある反応器フォーマットを好みます。長い機器寿命は資本投資計画をサポートします。この需要パターンは、大規模施設での一貫した調達を維持します。
- 例えば、BASFはアンモニアおよびメタノールプラントで固定充填層反応器を運用しており、連続運転で触媒寿命が8年以上に達しています。
高い変換効率とプロセスの信頼性への嗜好
充填層反応器市場は、高い変換効率への注目の高まりから勢いを得ています。産業界は、長期間の生産サイクルにわたって反応の安定性を維持する反応器を優先します。充填層は、流体と触媒表面の効果的な接触をサポートします。この構造は、複数の製品バッチにわたる収率の一貫性を向上させます。精製所は、高圧環境下で信頼性を持って運転する反応器を重視します。この設計は、ピーク出力期間中の予期しないシャットダウンイベントを制限します。固定触媒層を使用することで、メンテナンス計画が簡素化されます。このような信頼性が、主要プロセス産業での採用を強化します。
- 例えば、ジョンソン・マッセイは、充填層反応器での水素化触媒が精製所の用途で99%以上の選択性を達成していると報告しています。
精製および特殊化学品製造能力の成長
充填層反応器市場は、新しい精製所および特殊化学品への投資とともに拡大しています。生産者は、ポリマー、中間体、および性能化学品の出力を増加させています。これらのプロセスは、正確な温度制御能力を持つ反応器を必要とします。充填層システムは、発熱反応中の制御された熱分布を提供します。このフォーマットは、大きな設計変更なしにスケーラブルな生産をサポートします。プラントオーナーは、プロジェクトの迅速な実行のために標準化された反応器設計を好みます。規制の遵守は、安定した反応システムの使用を奨励します。この要因が、産業用反応器の安定した需要を促進します。
運用安全性と実績のある産業デザインへの注目
充填層反応器市場は、運用安全基準への強い注目から利益を得ています。産業オペレーターは、実績のある性能履歴を持つ機器を優先します。充填層反応器は、さまざまな負荷条件下で予測可能な流れの挙動を提供します。この予測可能性は、暴走反応に関連するリスクを軽減します。固定層の構造は、触媒の移動やチャネリングの問題を制限します。オペレーターは、長期間の運用中のプロセス制御に自信を持ちます。保険の評価は、実績のある反応器技術を支持します。安全性重視の調達が、長期的な市場需要をサポートします。
市場動向:
固定反応器システム内での高度な触媒処方の統合
充填層反応器市場は、先進的な触媒配合の広範な使用を反映しています。生産者は選択性と出力制御を改善するために高活性触媒を展開しています。充填層の構成は、反応器全体にわたって均一な触媒配置をサポートします。この配置は化学反応中の接触効率を向上させます。メーカーは触媒の性能ニーズに合わせて層の深さを調整します。このアプローチは生産サイクル全体の一貫性を高めます。プロセスエンジニアは新しい触媒化学との互換性を重視しています。このトレンドは、大規模な再設計なしでの段階的なシステムアップグレードをサポートします。
- 例えば、クラリアントのEnviCat触媒は、固定床化学反応器における有害排出物の転換効率を99%以上に達成し、熱的代替品と比較してエネルギー消費を最大40%削減しました。
柔軟なプラントレイアウトのためのモジュール式反応器設計の採用
充填層反応器市場はモジュール式反応器建設へのシフトを示しています。設備供給者は、迅速な設置のための標準化された反応器モジュールを提供しています。プラントは建設期間を短縮するためにモジュール式レイアウトを使用しています。この構造は段階的な容量拡張計画をサポートします。モジュール式システムは輸送と現地組立活動を簡素化します。エンジニアリングチームはプラント改修時に柔軟性を得ます。標準設計はカスタマイズの努力とコストを削減します。このトレンドはプロジェクト実行の効率を向上させます。
デジタルモニタリングとプロセス制御の統合
充填層反応器市場はデジタルモニタリングツールの使用増加と一致しています。オペレーターは温度と圧力レベルを追跡するためにセンサーを展開しています。リアルタイムデータは反応段階全体の運用の可視性を向上させます。制御システムは早期の故障検出と対応をサポートします。自動化は長期間の安定した反応条件を保証します。手動介入の削減は運用の安全性を向上させます。データ駆動の制御は出力の一貫性を強化します。デジタル統合は全体的なプラント性能を強化します。
エネルギー効率の高い反応システム設計へのシフト
充填層反応器市場はエネルギー効率に焦点を当てた設備選定に従っています。プラントは熱損失を削減する反応器を求めています。充填層システムは反応ゾーン内での効率的な熱利用を可能にします。制御された熱プロファイルは安定したプロセス性能をサポートします。エネルギー最適化は時間の経過とともに運用経費を削減します。持続可能性の目標は設備投資の決定に影響を与えます。効率的な反応器は排出削減目標をサポートします。このトレンドは将来の反応器仕様を形成します。
市場の課題分析:
高い資本投資と複雑な設置要件
充填層反応器市場は高い初期投資ニーズからの課題に直面しています。反応器の製造には特殊な材料とエンジニアリングの専門知識が必要です。設置には熟練した技術チームと正確な計画が求められます。現地準備はプロジェクトの期間とコストを増加させます。小規模な生産者は調達時に予算の制約に直面します。カスタム設計は製造リードタイムを延ばします。資本承認サイクルは投資決定を遅らせます。コスト感度は一部の市場での採用を制限します。
触媒交換とスケール変更に関連する運用制約
充填層反応器市場は、触媒交換サイクル中に制限に直面します。計画的な停止は生産スケジュールと出力目標に影響を与えます。固定床設計は迅速な容量調整を制限します。生産の拡大にはしばしば反応器の改造が必要です。稼働時間を確保するためにメンテナンス計画が重要になります。オペレーターは出力目標とサービス間隔をバランスさせます。プロセスの中断は供給コミットメントに影響を与えます。これらの要因は反応器選択戦略に影響を与えます。
市場機会:
新興経済における化学製造能力の拡大
充填層反応器市場は、新興地域での産業成長から機会を得ています。新しい化学プラントは、主要プロセスに信頼性のある反応器システムを必要とします。発展途上経済は下流の化学生産に投資しています。充填層設計は初期段階の産業施設に適しています。地元の製造は輸入依存を減らします。政策支援は国内の化学生産を奨励します。新しいプラント建設に伴い設備需要が増加します。この拡大は長期的な成長の道を開きます。
持続可能でグリーンな化学応用の採用拡大
充填層反応器市場は、持続可能な化学実践の成長から恩恵を受けています。グリーンケミストリーは効率的で制御された触媒反応に依存しています。充填層システムは低廃棄物で安定した反応経路をサポートします。副生成物の形成が減少し、持続可能性の目標を支援します。生産者はポートフォリオ全体でクリーンなプロセス技術を採用します。規制の圧力は効率的な反応器設計を支持します。触媒の革新がシステムの関連性を高めます。持続可能性のトレンドが持続的な成長の可能性を生み出します。
市場セグメンテーション分析:
反応器タイプ
充填層反応器市場は、安定した運転と実績のある性能から固定床反応器を強く支持しています。固定床システムは、触媒との一貫した接触で連続処理をサポートします。流動床反応器は、より良い熱伝達と固体混合を必要とする用途に対応します。移動床反応器は、触媒の段階的な交換を可能にし、より長い運転サイクルをサポートします。トリクルベッド反応器は、ガスと液体相を同時に含むプロセスの需要を満たします。各反応器タイプは、業界全体の特定のプロセス要件に対応します。
- 例えば、シェルは世界中の製油所での加水分解ユニットにトリクルベッド反応器を広く使用しています。
用途
石油化学は、触媒変換プロセスの高い需要により主要な用途セグメントを表しています。充填層反応器は、水素化、酸化、改質操作をサポートします。化学合成は、制御された反応経路と収率の安定性のためにこれらの反応器を使用します。ポリマー生産は、均一な温度制御と製品の一貫性のために充填層に依存しています。プロセスの信頼性がこれらの用途での採用を促進します。反応器設計は、複数の製品ラインにわたるスケーラブルな生産をサポートします。
- 例えば、SABICは、サウジアラビアのポリエチレンおよびポリプロピレン施設でガス相反応器(UNIPOL™技術など)およびチューブラー反応器を利用しています。
最終用途産業
化学製品は、製造段階全体での幅広いリアクター利用により、最終用途の需要を支配しています。医薬品は、正確な反応制御と品質保証のために充填層リアクターを使用します。石油精製は、高圧および高温操作のためにこれらのシステムに依存しています。食品および飲料加工は、酵素および触媒プロセスに充填層リアクターを適用します。業界の好みは、安全性、効率性、長い機器寿命に焦点を当てています。
セグメンテーション別:
リアクタータイプ別- 固定床
- 流動床
- 移動床
- 滴下床
- 石油化学製品
- 化学合成
- ポリマー生産
- 化学品
- 医薬品
- 石油精製
- 食品および飲料
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋
アジア太平洋の充填層リアクター市場は、約42%の最大シェアを持っています。中国の強力な化学および石油化学能力が高い機器需要を支えています。インドは、精製所の拡張と特殊化学品生産を通じて貢献しています。日本と韓国は、プロセス効率とリアクターのアップグレードに焦点を当てています。メーカーは安定した運用のために固定床および滴下床システムを好みます。コスト効率の高い製造が地域の採用を支援しています。産業の成長が複数の最終用途セクターにわたる長期的な需要を支えています。
北アメリカ
北アメリカは、世界市場シェアの約28%を占めています。アメリカは、先進的な精製および石油化学インフラストラクチャーによりリードしています。オペレーターは、高圧用途をサポートするリアクターに投資しています。プロセスの最適化と安全基準が機器選択に影響を与えています。医薬品製造は、精密なリアクターの安定した需要を支えています。技術のアップグレードが交換サイクルを促進しています。強力なエンジニアリングの専門知識が一貫した市場活動を支えています。
ヨーロッパ
ヨーロッパは、市場シェアの約22%を占めています。ドイツ、フランス、イギリスは、化学および特殊生産を通じて需要を牽引しています。環境コンプライアンスが効率的なリアクターの導入を促進しています。精製操作は、実績のある充填層設計に依存しています。医薬品生産は、制御された反応システムの需要を支えています。機器の標準化が運用の信頼性を向上させています。産業の近代化が地域市場の安定を維持しています。
主要プレイヤー分析:
- Parker Autoclave Engineers
- Vapourtec
- HiTec Zang GmbH
- AP-Miniplant GmbH
- WINKELS GmbH
- BASF SE
- Honeywell International Inc.
- Haldor Topsoe A/S
競争分析:
充填層反応器市場は、グローバルなエンジニアリング企業と専門の反応器メーカーが混在しています。競争は反応器の設計信頼性、触媒の互換性、プロセスの安全性を中心に展開されています。主要プレイヤーは、化学、精製、製薬のクライアント向けにカスタマイズされたシステムに注力しています。製品ポートフォリオは、連続運転のための固定床およびトリクルベッド反応器を強調しています。企業はプロセス産業との長期供給契約を通じて地位を強化しています。技術サービス能力は顧客維持を支えています。革新はモジュラー設計とデジタル監視機能を目指しています。触媒供給業者との戦略的パートナーシップはシステム性能を向上させます。市場競争は中程度で、差別化はエンジニアリングの専門知識と応用知識によって推進されています。
最近の展開:
- Parker Autoclave Engineersの親会社であるParker Hannifin Corporationは、2025年に重要な買収を通じてポートフォリオを積極的に拡大しました。2025年6月、ParkerはCurtis Instruments, Inc.を約10億ドルで現金買収することを発表しました。この取引により、Parkerの既存の産業電化プラットフォームに補完的な制御ソリューションと電気自動車用モータースピードコントローラーが追加され、工場内の材料ハンドリングやオフハイウェイ用途で電気およびハイブリッドソリューションを採用する顧客により良いサービスを提供できるようになります。さらに重要なことに、2025年11月11日、ParkerはFiltration Group Corporationを92億5,000万ドルで現金フリー、債務フリーでの画期的な買収を発表しました。この戦略的取引により、補完的なろ過技術を組み合わせ、ライフサイエンス、HVAC/R、および産業分野でのアフターマーケットビジネスの存在を大幅に拡大する、世界最大級の産業ろ過ビジネスが誕生します。Filtration Groupの買収は、2億2,000万ドルのコストシナジーを生み出し、高品質でパフォーマンスが重要なアプリケーションでParkerのポートフォリオを強化することが期待されています。さらに、Parkerは航空宇宙および防衛部品メーカーのMeggitt PLCを約63億ポンドで買収し、ポートフォリオに先進的な航空宇宙および防衛技術を追加しました。
- 2025年3月、Vapourtec Ltdは、既存のEシリーズおよびRシリーズフローケミストリーシステムを強化するために、高温パックドベッドリアクターを発表し、重要な製品開発のマイルストーンを達成しました。このモジュール式リアクターは、技術的な大きな進歩を示し、動作能力を250°Cおよび50バールの圧力まで拡張し、以前のシステムの制限を大幅に超えています。リアクターはステンレス鋼またはハステロイのカラム構造を特徴とし、ユーザーが希望する触媒や試薬を詰めることができ、特殊なアプリケーションに対して優れた柔軟性を提供します。この高温パックドベッドリアクターは、高温クリックケミストリー、連続フローハイドロジェネーション、N-ヘテロサイクルおよびアミンの直接アルキル化、高価値石油製品のポストクラッキング処理など、先進的な化学合成の新しい機会を開きます。この開発は、製薬、ファインケミカル、石油化学セクター全体でフローケミストリーアプリケーションを拡大するというVapourtecのコミットメントを示しています。
- BASF SEは、2024年12月12日にドイツのルートヴィヒスハーフェンで新しい触媒開発および固体処理センターを開設し、研究開発インフラへの変革的な戦略的投資を行いました。この最先端施設は、化学触媒のパイロットスケール生産を加速し、固体処理技術の革新を推進するために設計された高額の投資を表しています。このセンターは触媒革新のグローバルハブとして機能し、BASFが実験室で開発された触媒を迅速に生産スケールに移行し、顧客に高品質のパイロットサンプルをより迅速に提供することを可能にします。施設には先進的なプロセス設備と最先端の安全機能が組み込まれており、BASFが急速に進化するグローバル市場の需要に前例のないスピードで対応することを可能にしています。
- さらに、BASFは2024年12月に、3Dプリンティングに基づく革新的なX3D®触媒技術の追加生産能力への投資を発表しました。新しい生産プラントは2026年に稼働を開始する予定で、この画期的な技術を産業レベルに拡大します。X3D触媒は、機械的に堅牢な構造とオープンアーキテクチャを特徴とし、リアクター全体の圧力損失を大幅に削減しながら表面積を増加させ、触媒性能を向上させ、リアクターの出力を増加させ、製品の品質を向上させ、エネルギー消費を削減します。これにより、顧客のグリーントランスフォーメーション目標を直接サポートします。この二重の投資戦略は、化学触媒革新におけるリーダーシップを維持し、持続可能な生産方法への業界の移行をサポートするというBASFのコミットメントを強調しています。
レポートのカバレッジ:
この調査レポートは、リアクタータイプ、用途、エンドユース産業、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望:
- 市場は化学および石油化学製造能力の着実な拡大から恩恵を受けるでしょう。
- 固定床反応器は、実証済みの運転安定性により引き続き好まれる選択肢となるでしょう。
- モジュール式反応器設計は、柔軟なプラント拡張を支えるために広く採用されるでしょう。
- デジタル監視システムは、プロセス制御と運用の信頼性を向上させるでしょう。
- 触媒の革新は、変換効率と反応器の性能を向上させるでしょう。
- 製油所の近代化プロジェクトは、反応器システムの交換需要を支えるでしょう。
- 新興経済国は、産業用反応器インフラへの投資を増加させるでしょう。
- 持続可能性の目標が、反応器の選択とプロセスの最適化に影響を与えるでしょう。
- エンジニアリングの標準化は、設置時間とプロジェクトの複雑さを削減するでしょう。
- サービスとメンテナンスの提供は、長期的な顧客関係を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のパックベッドリアクター市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、パックドベッド反応器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのパックドベッドリアクター市場セグメントが最大のシェアを持っていましたか?
パックドベッドリアクター市場の成長を促進している主な要因は何ですか?
パックドベッドリアクター市場の主要企業はどこですか?
2024年にパックドベッドリアクター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 充填層反応器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の充填層反応器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 2,533 million → forecast year: USD 4,021.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 充填層反応器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 充填層反応器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における充填層反応器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 充填層反応器市場市場の成長要因
- 3.3 充填層反応器市場市場の抑制要因および課題
- 3.4 充填層反応器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 充填層反応器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 充填層反応器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、充填層反応器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 充填層反応器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 充填層反応器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は充填層反応器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 充填層反応器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 充填層反応器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 充填層反応器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 充填層反応器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新充填層反応器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の充填層反応器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の充填層反応器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の充填層反応器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の充填層反応器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの充填層反応器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の充填層反応器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの充填層反応器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 充填層反応器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
